The Future of the AI Industry in East Asia: A perspective on the IT Revolution “Liberated Zone” Part 2
周牧之 東京経済大学教授
■ 編集ノート:日本、中国、台湾——テック産業の明暗はどこで分かれたのか。グローバル・サプライチェーンが東アジアを「解放区」に変えた後、同じ土壌から生まれたはずの三つの国・地域のテック産業は、なぜこれほどまでにパフォーマンスが異なったのか?周牧之東京経済大学教授が、中国の徹底したモジュール化とメガロポリス戦略、台湾のOEM・モジュールへの特化と、日本のビジネスモデル硬直化と起業家不在を対比しながら、それぞれの現在地を描く。
AIを「五層ケーキ」と捉えたとき、すべての層を握るのは米中だけという現実。半導体に強みを残す台湾と、輸出管理を強める日本は、この構図の中でどこに立つのか。起業家が経済社会を規定するという視点から、東アジアのIT革命の行方とAI産業の未来を読み解く続編。
1. モジュール化とグローバルサプライチェーンが電子製品の複雑化と短命化を可能に
東アジアはまさしく情報革命におけるグローバル的な「解放区」となった。1970年代から爆発的に成長する電子産業が「解放区」たる東アジアの工業化に火をつけた。
電子産業はグローバルサプライチェーンを通じてアジアを「解放区」にした。そこで大きな役割を果たしたのがモジュール生産方式である。
モジュール化とは、複雑化する工業製品の開発・生産をモジュールごとに分解し、デザインルールと呼ばれる一定のルールに従い、複数の企業が別個に開発と生産とを半自律的に行い、最終的に繫ぎ合わせて完成品に組み立てるシステムをいう。このようなシステムをベースとした工業生産方式が、モジュール生産方式である。モジュール化は、ハードの開発と生産だけではなく、ソフトの設計やコンテンツの生産へと拡大している。複雑化へさらに対応するために、モジュール自身が複雑なシステムである場合はそのモジュールをさらにサブモジュールへと分解することができる(※1)。
電子産業は、組み立て等の労働集約部門とディバイス等の資本集約部門の両方を抱えている。その生産過程の地理的分離は可能であり、容易である。同産業の労働集約部門における設備投資額は素材産業と比べて、はるかに小規模であるから、一度選択した立地に拘束される必要はほとんどない。
他方、設備投資規模の大きい資本集約部門である半導体、液晶ディバイス部門も、技術革新のテンポが激しいため、設備の陳腐化が早く、先行投資による立地的な拘束はあまりない。また電子産業は輸送コストが低いのに加え、素材産業と比べて専用港湾、タンク、パイプラインのような大規模なインフラ整備を必要としない。
そして何より、半導体のムーアの法則的進化によって急速に進む電子製品の複雑化と短命化は、セル作業をはじめとする柔軟性の高い労働集約的な工程の必要性を増している。セル生産方式のように労働配置によって多品種少量生産体制を進める電子産業では、膨れ上がる労働集約的な組立部門が、安価な労働力を大量に必要とする。
このため電子産業の立地自由度は極めて高まり、安価な労働力と良質なエンジニアを求めグローバルに立地を移す傾向が強い。良質な労働力を大規模に組織し、複雑化と短命化が進む電子製品の生産に柔軟に対応できる社会的能力をもつ地域は魅力的である。電子産業が好条件の「解放区」に移転する傾向は、NIES、中国をはじめとする発展途上国工業化の起爆剤となった。
電子産業のグローバルな大展開を反映して、1970年代以降、世界貿易構造には2つの大きな変化が現れた。これは世界の輸出総額に占める電子産業のシェアが急速に伸びてきたことである。さらに世界の電子産業貿易において最もシェアを伸ばしてきたのは東アジアの途上国である。
最も早くモジュール化を進めた電子産業において、東アジアにおけるその発展は、労働集約的な組立部門にとどまらず、モジュール生産にも及んだ。東アジアでのモジュールメーカーの群生と成長は同地域を電子産業における世界最大の生産基地にした。世界経済を牽引する電子産業の東アジアでの大規模展開は、同地域に空前の活力を与えた。
2. モジュール化の徹底で中国製造業が大発展
モジュール生産方式は電子産業だけでなく、自動車産業を含むすべての製造業に影響を及ぼした。しかし当時日本の学界あるいは経済産業界の中には自動車産業をすり合わせ産業と考える人が多かった。EVという世界的な潮流から遅れを取る日本の現状を鑑みると、こうした考え方が今日の各国の自動車産業の明暗を分けたとも思われる。
中国の製造業はなぜ急速に発展しえたのか。その原因は、中国がモジュール化を徹底したことにあるだろう。モジュール化とムーアの法則が相まって作り出されたのが、地球を覆い尽くすかのようなグローバルサプライチェーンだ。さらにそうしたサプライチェーンの中で「解放区」になり得たところが最終的な勝者となり得た。
図1で表されるように「ムーアの法則」に沿った半導体の進化は、世界の製品輸出額の拡大との間に強い相関関係が見られる。「ムーアの法則」に沿って進化する半導体は、グローバルな分業をもたらし輸出額を持続して成長させた。
図1 「ムーアの法則」に沿った半導体の進化と世界貨物商品輸出額の拡大
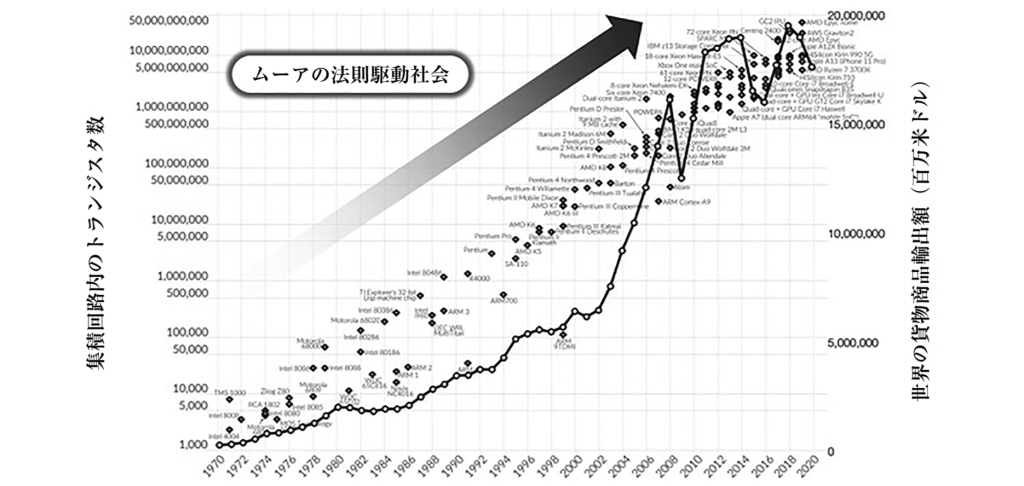
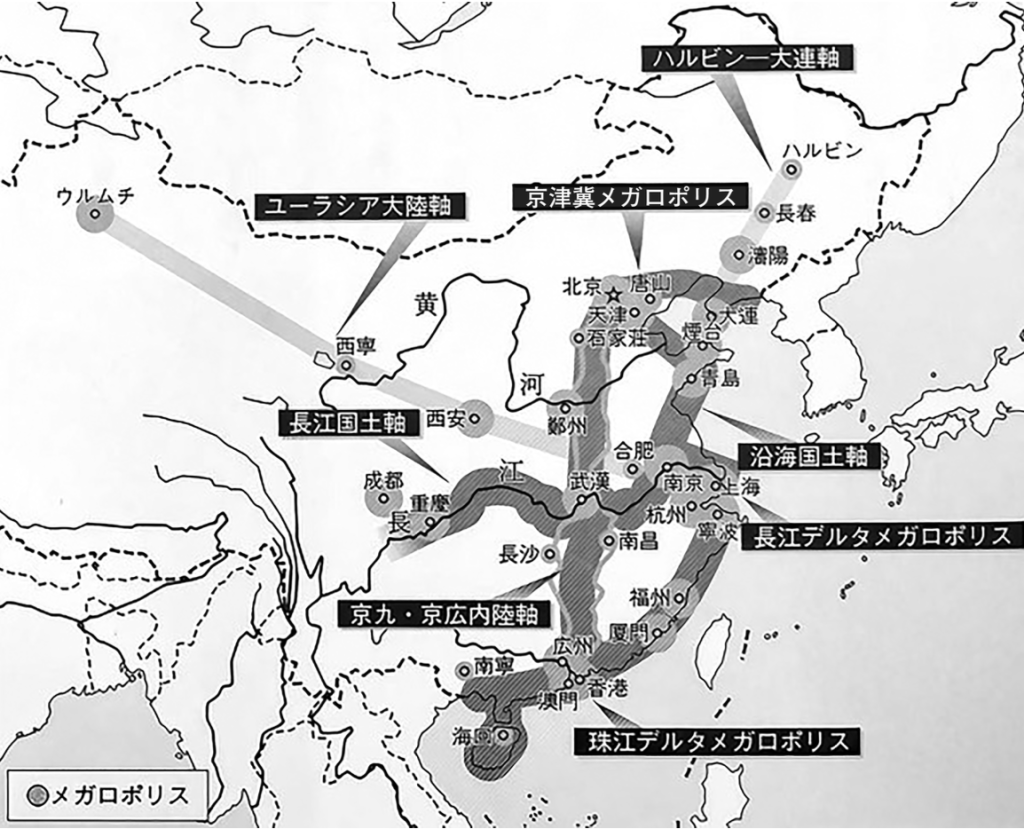
図2が示すように、筆者は2000年ごろに中国でメガロポリス戦略を提唱した。中国の長江デルタ、珠江デルタ、京津冀でグローバルサプライチェーンの「解放区」を作り、メガロポリスを形成する構想であった。膨れ上がるグローバルサプライチェーンはそれに見合った広大な「解放区」を求め、最終的にメガロポリスという巨大な都市集積を作り上げる戦略である(※2)。
中国政府はこのメガロポリス構想を2006年から執行される第11期五カ年計画の中に盛り込み、国策として打ち出した。三大メガロポリスはいま揺るぎない存在となった。三大メガロポロスは2025年、中国GDPの44%を占めるに至り中国経済を牽引する重要な役割を果たしている(※3)。
図2 中国メガロポリス戦略図
3. 台湾:情報革命による工業化の縮図
表1が示すように、中国台湾(以下、台湾)では2026年5月7日付時価総額で見た企業トップ30に半導体産業と電子産業が17社を占めた。17社の時価総額の合計はトップ30の合計の90.8%にも上った。半導体産業と電子産業が台湾で圧倒的な存在となった。
表1 台湾時価総額トップ30企業における半導体産業と電子産業の存在
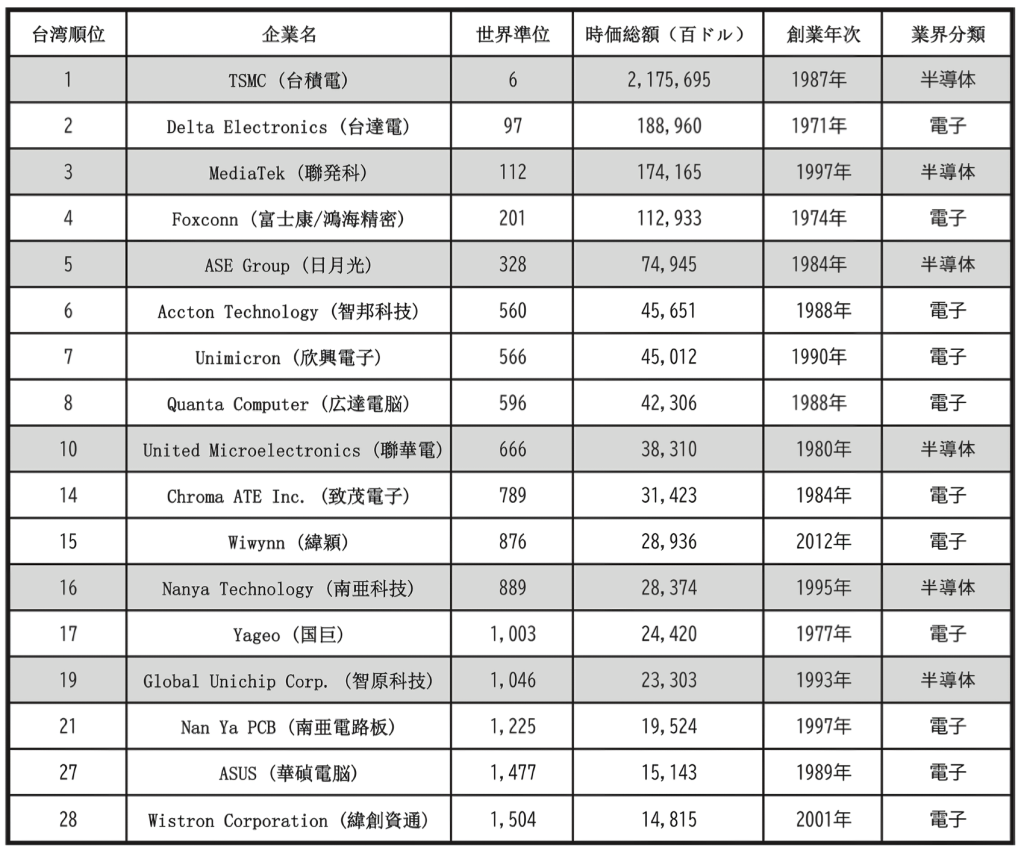
出典:CompaniesMarketcap.com及びYahoo! Financeのデータなどより作成。
台湾は情報革命がもたらした工業化の一つの縮図である。その産業発展には二つの特徴がある。一つはOEM。テレビ、パソコン、携帯電話、さらに半導体にいたるOEM生産を担っている。
もう一つはモジュールディバイスの発展である。これはグローバルサプライチェーンの中でモジュールへの追求を極めた結果だ。台湾の時価総額トップの二大カンパニーはTSMC、台達電で、前者は半導体のOEMの世界最大手、後者は電源モジュールディバイスの世界最大手である。
台達電創業者の鄭崇華(Bruce C.H. Cheng)氏はエンジニア出身で、1971年に同社を創業した。アメリカのアップルやマイクロソフト等初期のテック企業に寄り添い、電源モジュールで世界一を極めた。筆者は2009年マサチューセッツ工科大学(MIT)の客員教授として台湾で講演した際、鄭崇華氏と交流し台達電本社を訪問した。
台湾の先端企業は電子産業と半導体産業の二大ジャンルに集中し、両産業で発展したのは1970年代以降に創業した企業であった。創業者のほとんどは鄭崇華氏のようなエンジニア出身或いはエンジニアのバックグランドを持つ人々だった。アメリカで発生したIT革命の動きを敏感に察知し、ムーアの法則に従いパラダイムシフトに乗って自社事業を拡大させた。
台湾では2026年時価総額トップ30の企業はすべて1970年以降に創業した会社である。その中で2000年以降創業企業は7社ある。台湾は情報革命の波の中で起業家精神を大いに発揮したと言えよう。
対する日本では大企業経営陣に法学、財務、人事出身が多く、ムーアの法則に則るエンジニア的思考との隔たりやIT社会への変化に対応する機敏さに欠けていたとは言えまいか。
日本と台湾の企業パフォーマンスの違いは顕著である。台湾企業はアメリカのテック業界の動向に非常に敏感であり、最新の技術あるいは方向性を入念に追跡した。MITの多くのラボや研究所は台湾企業の寄付や依頼を受けている。台湾企業は結束して時代基金会を作り、窓口としてMITと交流を重ねていた。同基金会を通じてMITは毎年教授を台湾に派遣し産業界と交流している。私も2009年にこのスキームで台湾に派遣されて講演し同地のテック企業トップと交流した。この台湾訪問の経緯と所感を当時しばしば寄稿していた中国新華社の『環球』雑誌で「IT創業島」(※4)というコラムにまとめた。
とりわけ印象深かったのは、エンジニア出身の起業家たちだった。時代の変化の恩恵を企業発展に活かす実務者ばかりであった。
旺盛な起業家精神は台湾発展の最大の原動力と言えよう。台湾の電子産業はテレビの組み立てから始まり、パソコンのOEMへと発展した。筆者が台湾を訪問した2009年、台湾のパソコン生産量の世界シェアは9割にも達した。
しかし台湾の企業人は自己のビジネスモデルの限界も痛感していた。組み立てたパソコンの利益の大半はOSのマイクロソフト、CPUのインテルに取られていた。
限界を打破するため、台湾は早くも1987年に政府主導でTSMCを設立し半導体領域に進出した。OEM経験から突破口を見出し、半導体の設計と生産を切り離し生産に特化するOEMモデルを作り出した。斬新なビジネスモデルは半導体産業の歴史を変えた(※5)。
ムーアの法則に従って半導体は一年半で性能を倍増させる。これにより、企業は常に設備投資を強いられ、投資規模の継続的拡大を余儀なくされる。これは半導体企業にとって大きな投資圧力となっている。
TSMCは半導体製造のOEMに特化することで、世界中から生産のニーズを引き受け、設備投資に見合った受注を得ることで持続的な投資を可能にした。
さらに多くのニーズに応えるため、現場のノウハウを蓄積し、世界トップレベルの歩留まり水準を実現させた。これは医師が数多くの手術を経験することで腕を上げることと同様であろう。半導体産業の世界ではこれが一つのロジックとなっている。2009年当時MITの客員教授としてアメリカに滞在していた筆者は、TSMCのビジネスモデルの斬新さに注目し、「半导体战国风云(半導体戦国時代)」というコラムで同社が世界の半導体製造王者になると予測した(※6)。
4. ビジネスモデルの変革に緩慢な日本
台湾企業はニーズの変化に俊敏に対応するビジネスモデルのイノベーションが強みだった。対照的に日本企業はビジネスモデルの変化に緩慢であった。日本半導体産業の黎明期、NEC、日立、東芝、富士通などの半導体事業は、設計から生産まで技術すべてに及んでいた。半導体事業も、企業グループ内のニーズに対応する例が多かった。外部ニーズ獲得への取り組みが手薄だった。世界の半導体マーケットが大きくなる中で、日本企業が掌握する市場は相対的に縮んだ。少ない需要は半導体の持続的な投資を支えられなかった。投資し続けなければ世界的な半導体競争には勝てないジレンマに陥った。
加えて十分な生産現場の経験がなければ最新の半導体技術使用の歩留まりもなかなか向上させられない。筆者は2009年に「日本電子王国的崩壊(日本電子王国の崩壊)」(※7) と題して長編コラムを発表し話題を呼んだ。当時、日本の半導体、家電、PC、携帯電話、液晶、太陽光発電など産業の中には、国際競争で輝かしい存在を示すものがあった。また将来における日本のリーディング産業の星として期待されたものもあった。しかしコラムでは日本の電子産業が全体的に崩壊すると予測した。結果はその通りになった。
本電子産業崩壊の判断の所以について、多田明宏元経済産業事務次官が2026年5月14日、筆者の講義にゲスト講師として来校された際、尋ねられた。筆者は、日本企業のビジネスモデルの硬直化により、イノベーションのスピードと設備の陳腐化が速く製品の複雑化と短命化が進む電子産業に対応できない故と答えた。
問題は電子産業に留まらない。トヨタが2010年、北米の大規模リコール問題への対応に苦慮している際、筆者は「丰田真正的危机(トヨタの真の危機)」(※8) と題したコラムを書いた。トヨタがリコール問題以前にビジネスモデルの転換に遅れを取った事象こそ深刻な問題であるとし、トヨタが近いうちにテスラ、BYDの脅威に晒されると明言した。モジュール生産を前提とするEV時代は、すり合わせを重視するガソリン車の時代を凌駕すると予言した。当時のテスラ、BYDはまだ弱小だった
モジュール化、EV化、自動運転という自動車産業の来る未来の流れに沿ってビジネスモデルを変化させなければ、従来型企業の衰退は免れない。日本産業の最大の問題は、時代に即したビジネスモデルへと変化し難い点にある。エレクトロニクスからコンテンツ産業へと大変身を遂げたソニーのような企業はなかなかみられない。残念ながら上記のコラム発表16年後のいまもトヨタの変化は緩慢であると言わざるを得ない。
5. 経済社会は企業家によって定義
2009年には「風水輪流転(風水は流転する)」というコラムを書いた(※9)。筆者は東京経済大学大学院生時代の1989年、富塚文太郎教授の講義を履修していた。富塚先生は著名な経済学者で後に学長、理事長を務められた。ある日の講義で先生に筆者は「日本の経済発展の最も大事な要素」について尋ねた。師は日本人特有の企業家精神だと答えた。筆者は、企業家精神は日本人だけが持つものではないとし富塚先生とかなり議論した。この議論を同コラムで回顧した。
戦後日本は素晴らしい創業者を輩出した。本田宗一郎、盛田昭夫、松下幸之助といった昭和の日本を代表する企業家が大勢生まれた。
しかし、平成以降は世界的な創業者はなかなか輩出されなかった。そればかりか、「悲劇の財界人」とでも言うべき現象があった。一世を風靡したIT企業社長だった堀江貴文氏は、虚偽記載・風説の流布などの疑いで東京地検特捜部に逮捕された(※10)。セブンイレブン・ジャパン創業者で流通業界に斬新なビジネスモデルを作り上げた鈴木敏文氏は、社内の路線対立を背景に経営者の座を外された(※11)。日産自動車の窮地を救ったカルロス・ゴーン社長も衆目にさらされる逮捕劇で同社から追い出された(※12)。ニデック創業者の永守重信氏は会計不正の問題で賠償責任を追求されている。
各々のニュースを耳にする都度、筆者はメディア人、官僚、財界人と議論した。日産の事件はゴーン氏のみならず従業員をはじめとする会社全体の悲劇につながるとし、これを機に同社は衰退の一途を辿るだろうと予測した。予測は現実となった。堀江貴文氏がフジテレビを買収できたなら日本ではネット時代のメディア大企業が生まれていたかもしれない。テレビ局はいまインターネット時代の波に乗り切れていない。鈴木敏文氏を失った後のセブンイレブンの業績も芳しくない。
ビジネスモデル転換にチャレンジした企業家たちの悲劇は、社会全体の衰退につながる。
時代はそのときの英雄によって定義される。現代の経済社会は企業家のヒーローによって定義される。アメリカと中国はまさにそのような状態になっている。
2025年の日本、アメリカ、中国の時価総額トップ100企業を比較する(※13)と、中国の時価総額トップ100企業のうち82社が1980年代以降に創業している。そのうち27社は2000年以降創業した。つまり中国はいま若き起業家に牽引された経済社会となっている。
アメリカでは36社が1980年以降に創業、そのうち21世紀創業は9社を数えた。創業者がCEOを務めるテスラ 、エヌビディア、メタのように、アメリカのテック企業の鮮度の良さはイノベイティブな体質を保つカギとなり、「ムーアの法則駆動時代」を牽引している。
日本の時価総額トップ100では1980年以降創業の企業は僅か5社に過ぎない。しかも2000年以降創業した企業は1社もなかった。IT革命の時代にスタートアップテックカンパニーを大きく育てられなかった日本では「ムーアの法則駆動産業」の発展に遅れをとっている。
6. 二つのAI五層ケーキにどう付き合うか
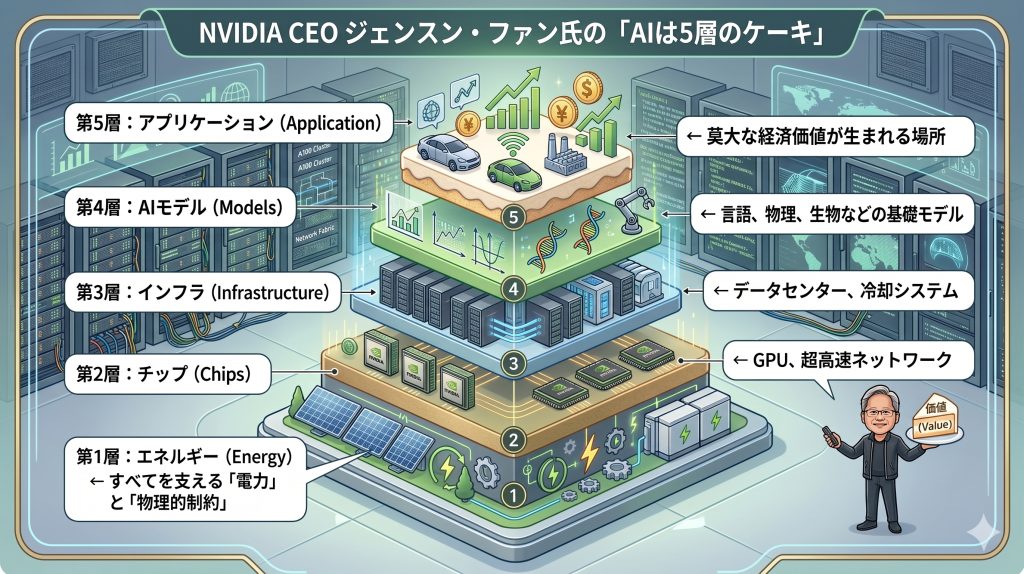
エヌビディア創業者のジェイスン・ファン氏は、AI産業を五層のケーキに例えている(※14)。最上層はAI応用、二層はAIのビックモデル、三層はデーターセンター、四層は半導体、最下層は電力だ。
図3 AI五層ケーキのイメージ図
日本も台湾もAI戦略において二つの課題がある。一つはAI五層ケーキにおける立ち位置をどうしていくか?二つ目は、中米二つのAI五層ケーキとどう付き合うか、である。
台湾はいま第四層の半導体にのみ国際競争力がある。TSMCが2021年1月に初めて世界の企業時価総額トップ10入りを果たした。日本も半導体関連の企業がAIブームの中で業績を急激に伸ばし、メモリ半導体メーカーのキオクシアが2026年6月上旬に時価総額が一時トヨタを超え、国内トップ争いに加わった。
しかし日本も台湾も第一層のアプリケーション、第二層のAIビックモデル、第三層のデータセンター、第四層の電力において国際競争力を持っているとは言い難い。現状では、AI五層のケーキをフルセットで所有している国はアメリカと中国のみである。
TSMCは一昔前、このアメリカと中国双方のAI五層ケーキに関わることができた。アップルやエヌビディアのOEMを引き受けながら、ファーウェイのOEMも引き受けていた。しかしアメリカの政策でファーウェイのOEMを中断せざるを得なかった。
もっともTSMCは中国のマーケットを諦めなかった。2026年8月24日にシャオミが発表した「玄戒」シリーズの3つの先端半導体チップ(3nm〜6nm)は、OEMをすべてTSMCが引き受けた。TSMCはアメリカの厳しい対中半導体政策の隙間をぬって、中国との取引を続けようとしている(※15)。
台湾の動きと正反対に、日本は半導体領域において対中輸出規制を強めている。米中二つのAI五層ケーキとどう付き合うか。その行方が注視されている。
7. 時価総額から見る台湾産業ビジネスモデルの限界点
台湾の産業構造はOEMとモジュールディバイス生産に関して世界でトップを極めている。しかし台湾の産業構造には大きな限界もある。
第一は台湾電子産業ビジネスモデルの限界である。企業の時価総額から見ると、台湾の時価総額トップ30のうち11社は電子産業に属している。2026年この11社の時価総額(※16)の合計は、約0.57兆ドルである。アメリカの電子産業の代表格アップル一社の時価総額は4.2兆ドルに達している。これは台湾の同11社の時価総額合計の7.4倍にも達する。また11社の中の多くがアップルのOEMあるいはアップルにモジュールディバイスを提供する企業である。すなわちOEMとモジュールを極めても、時価総額からみた企業発展の限界が明らかである。
第二は台湾半導体産業ビジネスモデルの限界である。台湾の時価総額のトップ30のうち半導体企業は6社ある。AIブームの恩恵を受け、同6社の時価総額合計は2.5兆ドルに達している。しかしアメリカの半導体企業の代表格であるエヌビディアの時価総額は同6社合計の2倍に達する。エヌビディアは生産のほとんどを、TSMCをはじめとする台湾企業にOEMし、自社は設計に特化している。つまり台湾企業はアップルとエヌビディアのサプライチェーンの一部を補っている。但しサプライチェーンでの主導権は掌握できず、それが時価総額にも反映している。
第三は強力な競争相手の出現である。電子産業では中国の急成長が台湾にとって大きな脅威となっている。例えば筆者のある中国の友人が経営する企業は、アップルのサプライチェーンの中で台達電と熾烈な競争を繰り広げている。OEMにしてもモジュール生産にしても台湾が独占する時代は終わっている。
筆者は台達電の鄭崇華氏の人となりに大きな敬意を払っている。しかしながら同社のイノベーションに保守的な現状は否めない。中国の企業はよりイノベイティブで、製品の進化のスピードが速い。それが台湾企業の行手を阻むものとなっている。
本論文は東京経済大学個人研究助成費(研究番号25-16)を受けて研究を進めた成果である。
(本論文では甄雪華、趙建の両氏がデータ整理に携わった)
本論文は、周牧之論文『IT革命「解放区」たる東アジアから見るAI産業の行方』より抜粋したものである。『東京経大学会誌 経済学』、331号、2026年。
※1 モジュール生産方式について詳しくは、周牧之著『中国経済論-高度成長のメカニズムと課題』日本経済評論社、2007年、第1章を参照。
※2 メガロポリス戦略について詳しくは、周牧之編著『城市化:中国現代化的主旋律(Urbanization: Theme of China’s Modernization)』中国語・英語対訳版、湖南人民出版社、2001年、を参照。
※3 三大メガロポロスの役割について詳しくは、周牧之著「メインレポート:メガロポリス戦略」、周牧之ら主編『中国都市ランキング―中国都市総合発展指標』、NTT出版、2018年を参照。
※4 周牧之著「IT創業島」、中国新華社「環球」雑誌2009年第5期。周牧之著『步入云时代』人民出版社2010年6月収録。
※5 TSMCは半導体生産のプロセスをファブレス(設計専門)とファウンドリ(製造専門)とに分離し、自社ブランドの設計は行わず、他社から受け取った設計図通りに半導体を作り出す製造に特化した。
※6 周牧之著「半导体战国风云」、中国新華社『環球』雑誌2009年第12期。周牧之著『步入云时代』人民出版社2010年6月収録。
※7 周牧之著「日本電子王国的崩壊」、中国新華社『環球』雑誌2009年第5期。周牧之著『步入云时代』人民出版社2010年6月収録。
※8 周牧之著「丰田真正的危机」、中国新華社『環球』雑誌2010年第6期。周牧之著『步入云时代』人民出版社2010年6月収録。
※9 周牧之著「風水輪流転」、中国新華社『環球』雑誌2009年第14期。周牧之著『步入云时代』人民出版社2010年6月収録。
※10 2006年1月23日に堀江貴文氏は証券取引法違反(虚偽記載・風説の流布など)の疑いで、東京地検特捜部に逮捕・起訴された。
※11 2016年4月7日に取締役会において、鈴木敏文氏は提案したセブン-イレブン・ジャパン社長の交代人事案が無記名投票により否決され、電撃的な退任に追い込まれた。
※12 2018年11月19日に金融商品取引法違反の容疑でカルロス・ゴーン日産自動車会長・ルノーCEO兼会長・三菱自動車会長が逮捕された。
※13 日本、アメリカ、中国の時価総額トップ100企業の比較分析について詳しくは、周牧之著『時価総額から見た日米中の「ムーアの法則駆動産業」(2024-2025)』、『東京経大学会誌 経済学』、327号、2025年を参照。
※14 エヌビディアの創業者兼CEOであるジェイスン・ファン氏が、AIの産業構造を「5層のケーキ(Five-Layer Cake)」にたとえて語った有名な発言は、2026年1月21日にスイスのダボスで開催された世界経済フォーラム(WEF)年次総会(通称:ダボス会議)の公式セッションで行われた。
※15 なぜTSMCがシャオミの半導体のOEMを成し得たかの最大の理由はアメリカ商務部(省)の制裁リストにシャオミが載っていなかったことにある。シャオミのチップはアメリカが重点的に対中封鎖をしようとしたAI訓練用のものではなかった。
※16 本論の中での台湾企業時価総額はすべて2026年5月7日のものである。