【シンポジウム】福川伸次・鑓水洋・岡本英男・楊偉民・中井徳太郎:GX政策の競い合いで地球環境に貢献

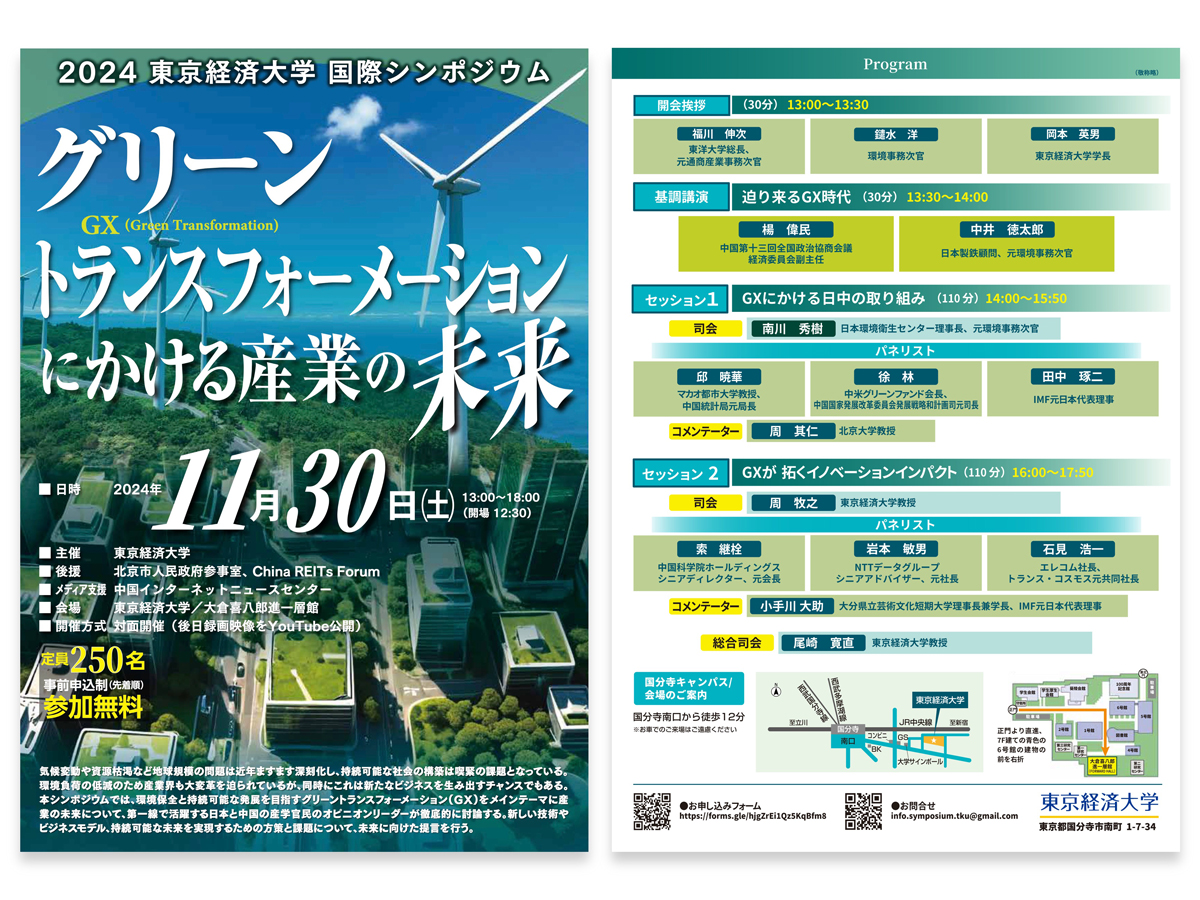
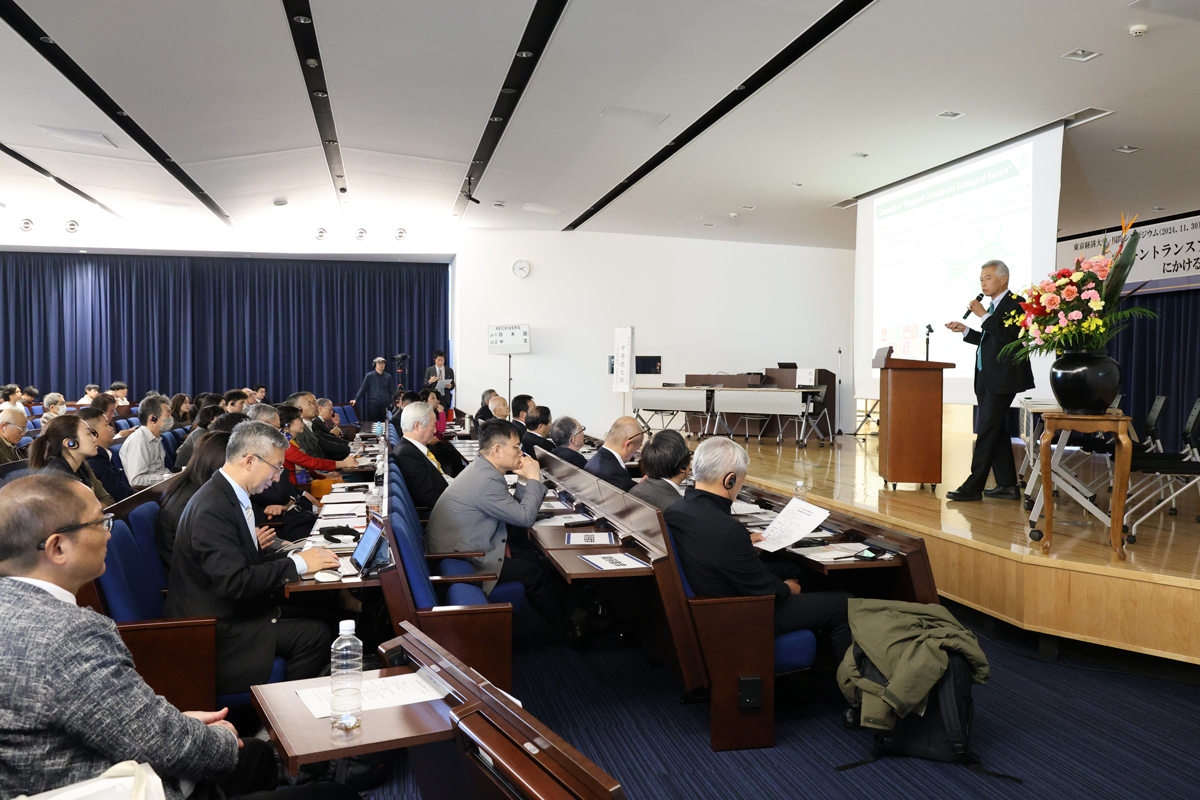
■ 編集ノート:東京経済大学は11月30日、国際シンポジウム「グリーントランスフォーメーションにかける産業の未来」を開催した。後援:北京市人民政府参事室、China REITs Forum。メディア支援:中国インターネットニュースセンター。挨拶と基調講演では、福川伸次東洋大学総長・元通商産業事務次官、鑓水洋環境事務次官、岡本英男東京経済大学学長、楊偉民中国第十三回全国政治協商会議経済委員会副主任、中井徳太郎日本製鉄顧問・元環境事務次官が両国の政策と成果を報告し、GX分野での日中協力について展望した。

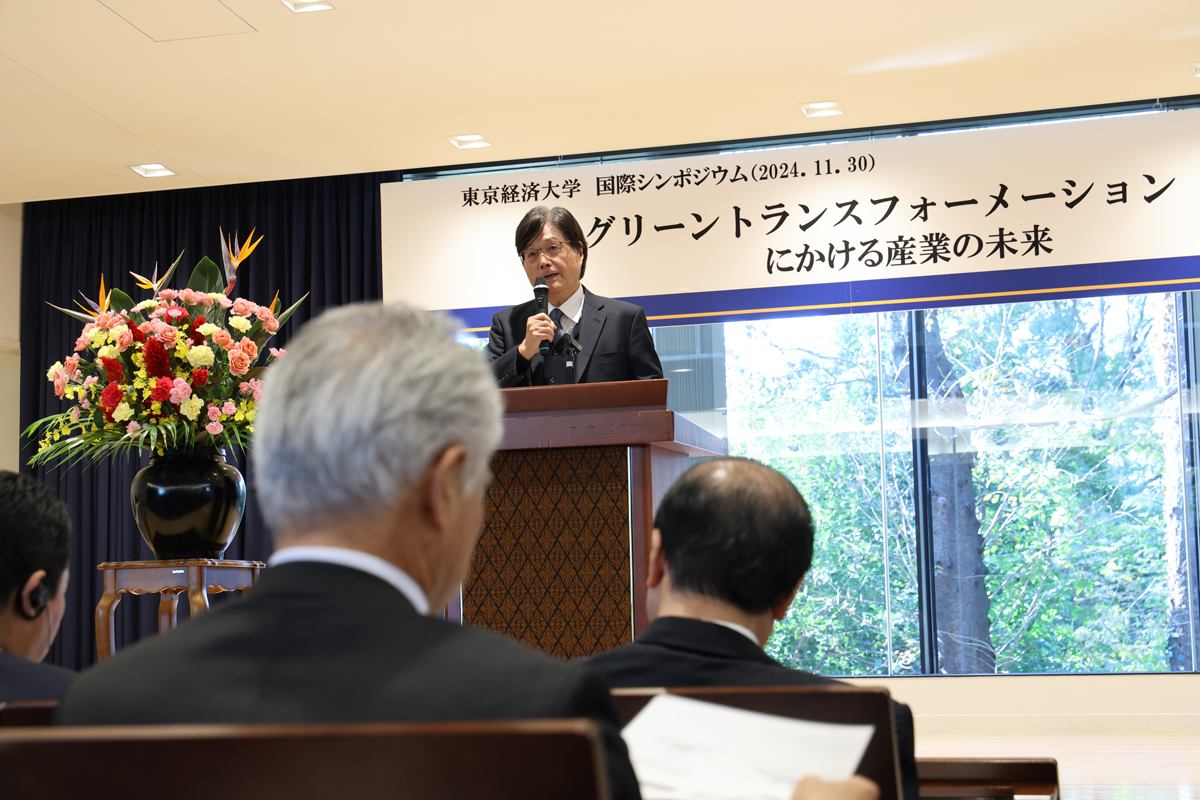
国際シンポジウム「グリーントランスフォーメーションにかける産業の未来」会場

■ 混迷の国際情勢で薄れる環境への関心に技術革新で挑む


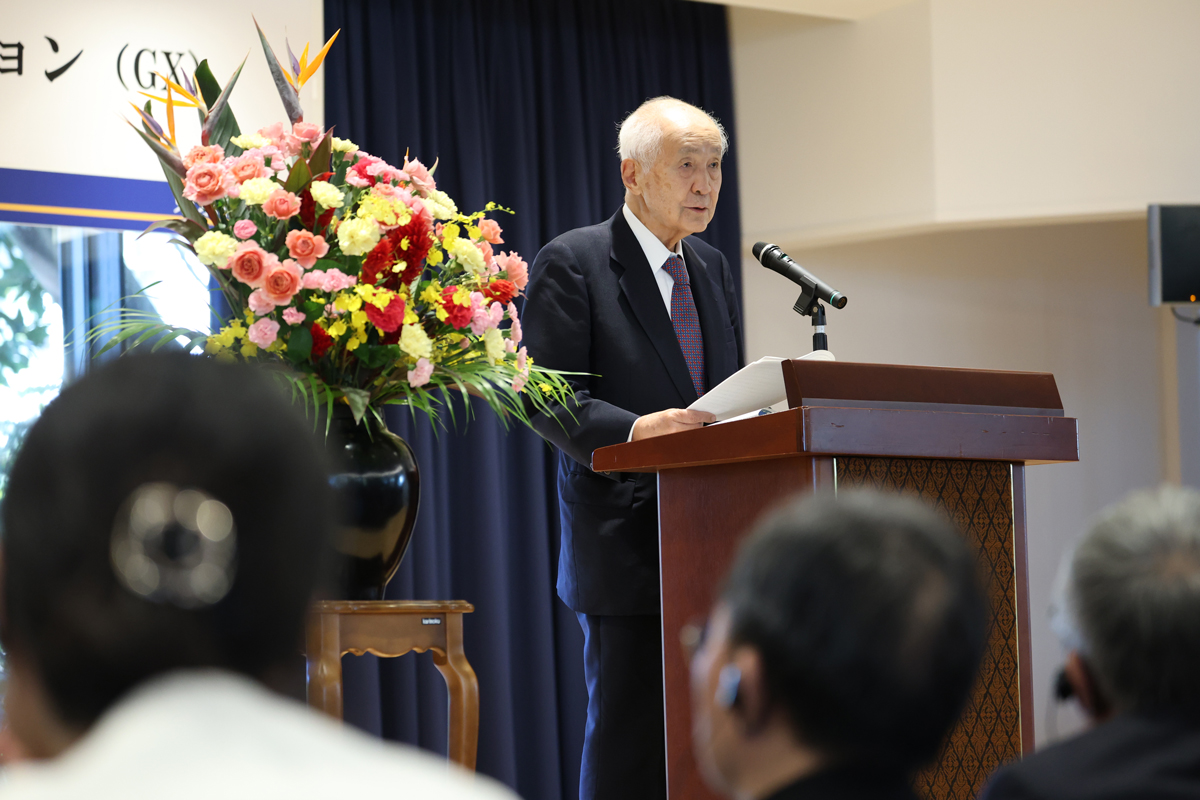
 福川伸次東洋大学総長・元通商産業事務次官は開会挨拶で、ロシアのウクライナ戦争やイスラエルとガザ地区の情勢などでエネルギー市場が混乱し、環境問題への関心が薄れる危険性があるとした。米国ではトランプ氏の大統領再任により、環境問題への関心が薄れる懸念がある。グローバルサウスの国々は経済成長を重視し、地球環境問題に対する意識が乏しいとの危惧もある。

 エネルギー消費増加に伴う課題解決には技術革新が欠かせず、太陽光や風力の拡大、安全性の確認された原子力、水素エネルギーの活用が鍵だとした。また、資金調達の必要性に触れ、発展途上国支援や革新的技術開発のため資金供給メカニズムの検討を提案した。

 中国はソーラーパネルや電気自動車、風力発電の分野で世界をリードしている。日中協力の発展を期待し、GX(グリーントランスフォーメーション)分野での成功が世界の産業発展の中心となると力説した。

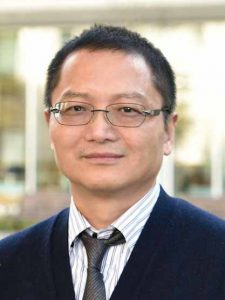
福川伸次 東洋大学総長、元通商産業事務次官

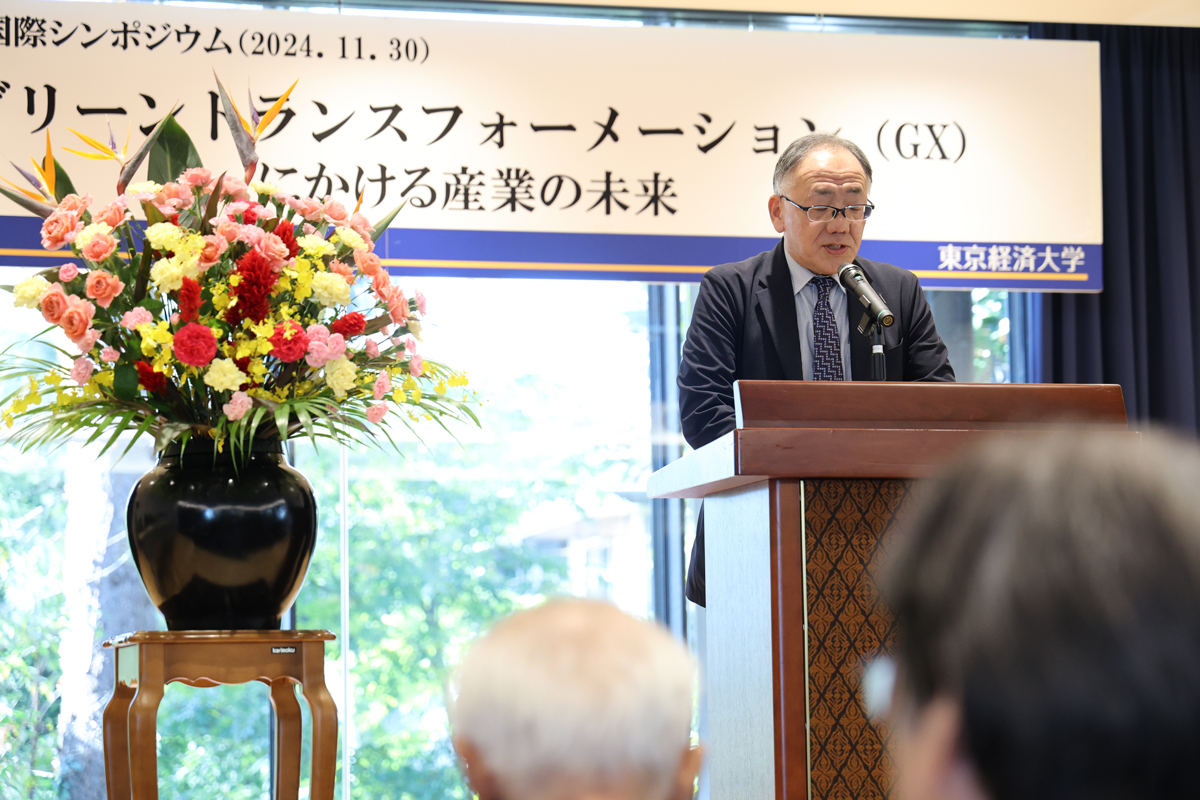
 鑓水洋環境事務次官は、GXに関する日本政府の政策について詳述し、温室効果ガス排出削減を目指す「GX経済公債」の発行やカーボンプライシング制度の導入などを紹介した。これら施策は、10年間で150兆円を超える官民投資を実現し、脱炭素化と経済成長の同時達成を目指している。また、COP29の結果にも触れ、途上国への資金支援拡大や都市建物の脱炭素化について報告した。

 現在日本政府が検討している「GX2040ビジョン」については、エネルギーの脱炭素化や水素関連産業の集積、GX製品の国内市場創出などが重要な課題だと紹介した。特に、グリーン鉄やグリーンケミカル、CO2吸収コンクリートなど素材の性能向上及びコストダウンについて、カーボンプライシングを加えてGX製品の価値を見える化し、需要創造や市場創出に取り組むことを目指している。

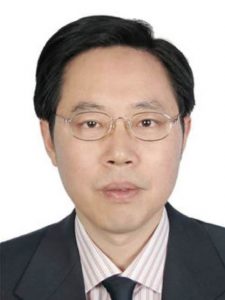
鑓水洋 環境事務次官

 岡本英男東京経済大学学長は、同大学が周牧之教授や尾崎寛直教授を中心に従来取り組んできた数々の環境問題関連のシンポジウムを振り返りつつ、東アジアをはじめとする国々との連携が、地球環境問題の解決に不可欠であると述べた。

岡本英男 東京経済大学学長

■ 風力発電、太陽光発電など再生可能エネルギー導入進む中国


 基調講演は「迫りくるGX時代」をテーマに、楊偉民中国第十三回全国政治協商会議経済委員会副主任、中井徳太郎日本製鉄顧問・元環境事務次官が、それぞれの視点から持続可能な社会を実現するための課題と取り組みについて検討した。

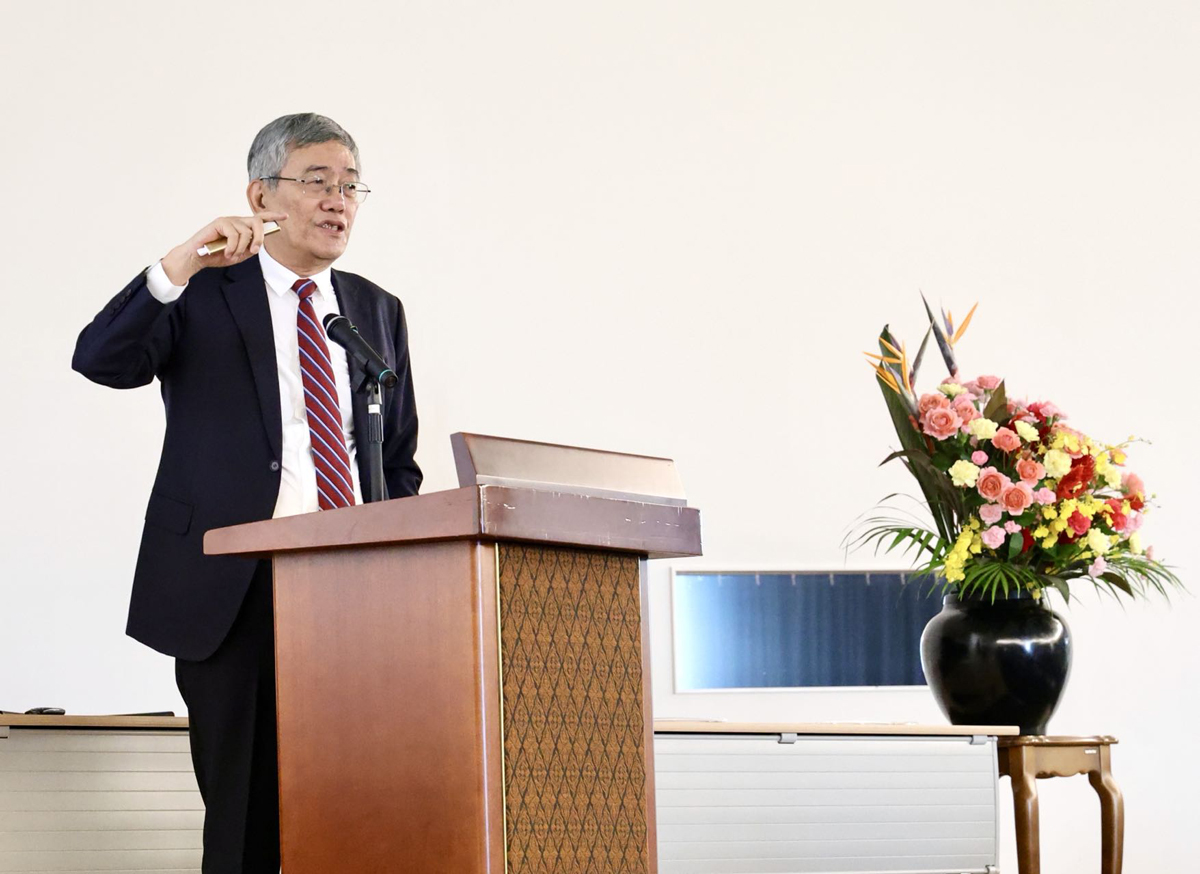
 楊氏はまず、グリーン経済が中国にとって重要なテーマであると指摘。2006年からの中国第十一次五カ年計画はエネルギー消費効率の20%改善、主要汚染物質の10%削減を目標とした。持続可能な発展に向けた同取り組みの延長線上に、現在の「カーボンピーク」と「カーボンニュートラル」という目標があると述べた。

 習近平中国国家主席は2020年、二酸化炭素排出量を2030年までにピークとし、2060年までにカーボンニュートラルを達成するという目標を発表した。中国が気候変動対策の分野で世界的なリーダーシップを果たすための枠組みとして位置づけられている。これにより、中国では風力発電や太陽光発電などの再生可能エネルギーの導入が急速に進んでいる。2023年には再生可能エネルギーの設備容量が12億キロワットに達し、2030年目標を6年も前倒しで達成した。しかし、完全なエネルギー転換にはまだ課題が多く、これらを克服するためのさらなる努力が必要であると述べた。

シンポジウム当日の東京経済大学キャンパス

 楊氏は続いて、中国経済の現状について短期的な景気課題と長期的な構造課題の二つの側面から論じた。2024年第3四半期の成長率は4.6%であり、前年度の目標として掲げた5%成長の達成には更なる努力が必要である。この背景には、消費の停滞と住宅市場の低迷がある。一方、中国は産業基盤や人材資源、インフラの整備状況など、その強みは他国と比べても際立っている。長期的な課題として、従来の投資主導型経済モデルから消費中心のモデルへの転換が必要である。更に環境問題や社会福祉の充実など、構造的課題の解決が、今後の経済成長に重要な鍵となると指摘した。

 都市化の進展も重要なテーマである。中国の都市化率は依然として先進国に比べて低く、農村部の改革や労働市場の自由化が消費拡大の鍵となる。これにより、中産階級の成長を促し、経済の新たなエンジンとしての役割を果たすことが期待されるとした。

 楊氏は最後に、中国がグリーン経済への転換を実現することの重要性を強調した。再生可能エネルギーの普及や産業の環境負荷の低減は、経済の効率性を高め、持続可能な発展を実現するために不可欠である。こうした政策が、中国だけでなく、地球規模での気候変動対策に貢献すると述べた。

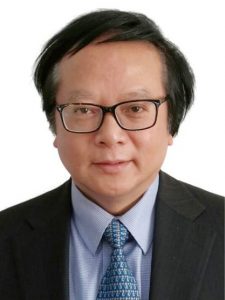
楊偉民 中国第十三回全国政治協商会議経済委員会副主任

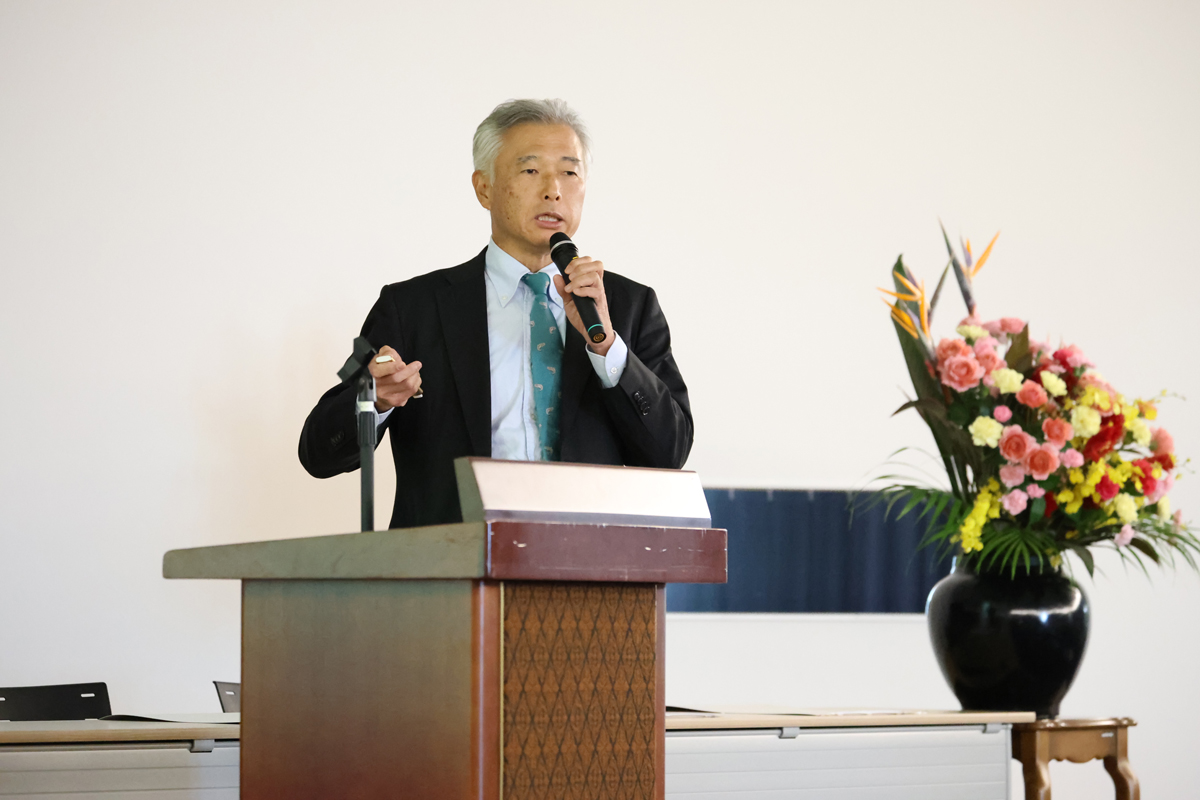
■ GX政策は単なる環境政策ではなく、産業政策や経済政策とも密接に関連


 中井氏は講演の冒頭で、気候変動がもたらす影響について、地球温暖化はすでに観測可能な形で進行中だとし、この100年間で地球の平均気温が約0.7度上昇したことに伴い、CO2濃度も400ppmを超えるなど、温室効果ガス増加が深刻化したと詳述。これは、地球環境そのものを変容させ、日本国内で日常生活や経済活動に直接的な影響を及ぼしているとした。

 具体的には、集中豪雨や台風の頻発により水害が増加し、農作物の不作が生じている。また、海面上昇や海洋酸性化が海洋生態系に与える悪影響は、漁業をはじめとする海洋産業にも甚大な打撃を与えている。問題は自然災害の増加だけでなく、エネルギー供給や食料安全保障などの分野にも波及し、社会全体の持続可能性を脅かしている。

 日本は四季が明確で自然災害が多いため、気候変動の影響を受けやすいことから、中井氏は気候変動への取り組みを単なる環境保護問題としてではなく、国の安全保障や経済政策の重要な要素として捉える必要性を強調した。

 日本政府が推進するGX政策の最終的なゴールは、2050年までにカーボンニュートラルを達成し、2030年までに温室効果ガスの排出量を2013年度比で46%削減することである。目標達成に向けて、日本政府は「経済成長と環境保護の両立」を基本理念として掲げている。

 日本政府はGX政策を進めるため約150兆円規模の投資を見込み、その一環として20兆円の先行支援を決定した。この支援には、脱炭素社会に向けた企業の設備投資の支援や、再生可能エネルギーの導入促進、グリーンイノベーションの研究開発支援などが含まれる。中井氏はこれらの投資が、日本経済全体に大きな波及効果をもたらすと述べ、GX政策が単なる環境政策にとどまらず、産業政策や経済政策とも密接に関連していると強調した。

 またGX政策の柱として「カーボンプライシング」と「排出量取引制度」の導入について説明、カーボンプライシングとは、炭素排出に価格を付け、そのコストを経済活動に組み込む。同制度の導入で企業や個人へ温室効果ガス削減を促すインセンティブが提供される。

 日本政府はこの制度を段階的に導入しており、排出量取引市場の整備や炭素税の見直しが進行中である。排出量取引市場では、企業間で排出権を取引し、削減コストを最小化しつつ全体の排出量削減を目指す。また、炭素税の収益は再生可能エネルギーの研究開発やインフラ整備に再投資される予定であり、持続可能な成長を実現する仕組みを構築する。中井氏はこうした政策が、日本の産業競争力を高め、国際的な環境目標達成にも寄与すると述べた。

 GX政策を推進する上では、技術革新の重要性を強調した。日本は従来、省エネルギー技術やクリーンエネルギー分野で世界をリードしてきた実績があり、今後もイノベーションを通じて脱炭素化の実現を目指すべきだと述べた。特に、水素エネルギー技術やカーボンキャプチャー・アンド・ストレージ(CCS)技術、次世代型バッテリー技術などは、エネルギー供給の安定化や排出削減のコスト削減に寄与すると期待されている。

 中井氏は、GX政策の成功には国際的な連携が不可欠であると力説した。日本は先進国として、他国と協力し技術やノウハウを共有し、気候変動問題に対処するリーダーシップを発揮する責任がある。また、日本国内で成功した取り組みを他国に展開し、地球規模での環境改善に寄与することが求められていると締めくくった。

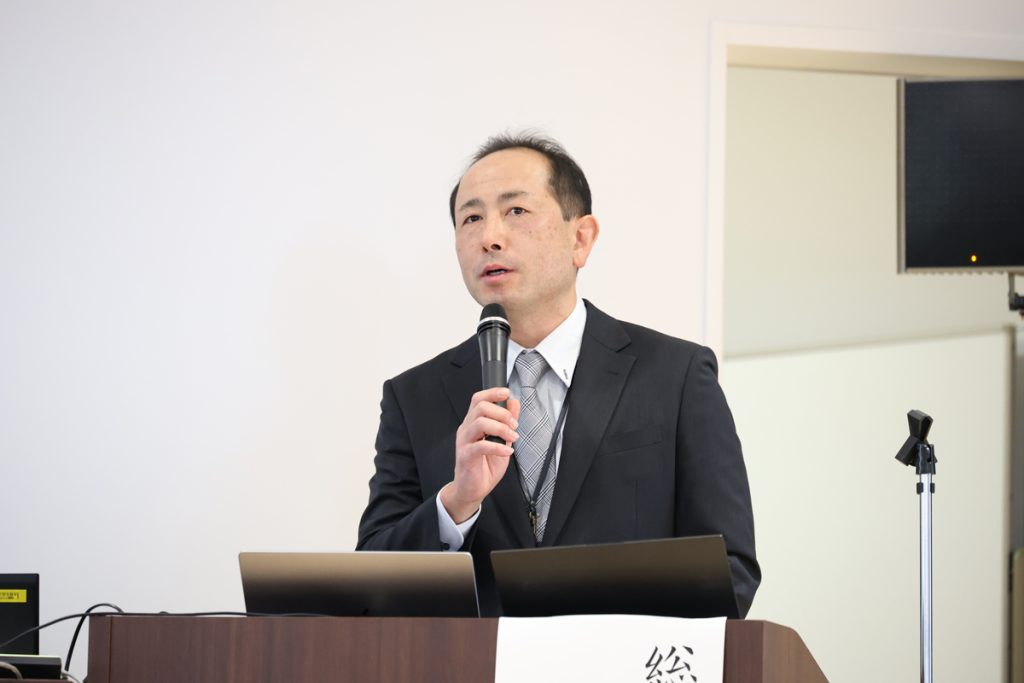
 総合司会を務めた東京経済大学の尾崎寛直教授は、「グリーントランスフォーメーションにかける産業の未来」という今回のシンポジウムのテーマが、気候変動や資源枯渇など、地球規模の環境問題が深刻化する中で、社会の持続可能性を高めることが急務だとの認識に基づいているとし、産業界もこれをチャンスとして活かしていくべきだと述べた。

尾崎寛直 東京経済大学教授

■ シンポジウム掲載記事


GX政策の競い合いで地球環境に貢献
http://japanese.china.org.cn/business/txt/2024-12/30/content_117632819.htm

気候変動対策を原動力にGXで取り組む
http://japanese.china.org.cn/business/txt/2025-01/02/content_117641894.htm

GXが拓くイノベーションインパクト
http://japanese.china.org.cn/business/txt/2025-01/02/content_117641551.htm

■ 登壇者関連記事(登壇順)


【コラム】福川伸次:日中関係、新次元への昇華の途を探る 〜質の高い経済社会の実現と新グローバリズムの形成に向けて〜

【フォーラム】鑓水洋:地域活性化策には明確なコンセプトが求められる

【刊行によせて】楊偉民:都市のハイクオリティ発展を促す指標システム

【刊行によせて】楊偉民:全く新しい視点で中国都市の発展状況を評価する

【講演】中井徳太郎:カーボンニュートラル、循環経済、自然再生の三位一体のイノベーション—地域循環共生圏構想

【フォーラム】中井徳太郎:分散型自然共生社会を目指して

【刊行によせて】中井徳太郎:生態環境社会への移行に寄与

【ディスカッション】中井徳太郎・大西隆・周牧之:コロナ危機を転機に 

【ディスカッション】中井徳太郎・安藤晴彦・和田篤也・周牧之:省エネ・再生可能エネルギー社会への挑戦と自然資本

【フォーラム】南川秀樹:コミュニケーションの場としてのエンタメを

【刊行によせて】南川秀樹:中国大都市の生命力の源泉は何か

【コラム】邱暁華:高度成長からハイクオリティ発展へシフトする中国経済

【ディスカッション】小島明・田中琢二・周牧之(Ⅰ):誰がグローバリゼーションをスローダウンさせた?

【ディスカッション】小島明・田中琢二・周牧之(Ⅱ):ユーラシア大陸を視野に入れた米中関係

 【専門家レビュー】周其仁:生態都市建設と都市総合発展指標

【刊行によせて】周牧之:新型コロナウイルス禍と国際大都市の行方

【論文】周牧之:二酸化炭素:急増する中国とピークアウトした日米欧

【論文】周牧之:アメリカ vs. 中国:成長と二酸化炭素排出との関係から見た異なる経済水準

【論文】周牧之:世界の二酸化炭素排出構造と中国の課題

【刊行によせて】徐林:中国の発展は都市化のクオリティ向上で

【対談】小手川大助 vs 周牧之:(Ⅰ)転換点で激動の国際情勢を見つめる

【対談】小手川大助 vs 周牧之:(Ⅱ)複雑な国際情勢をどう見極めるか?

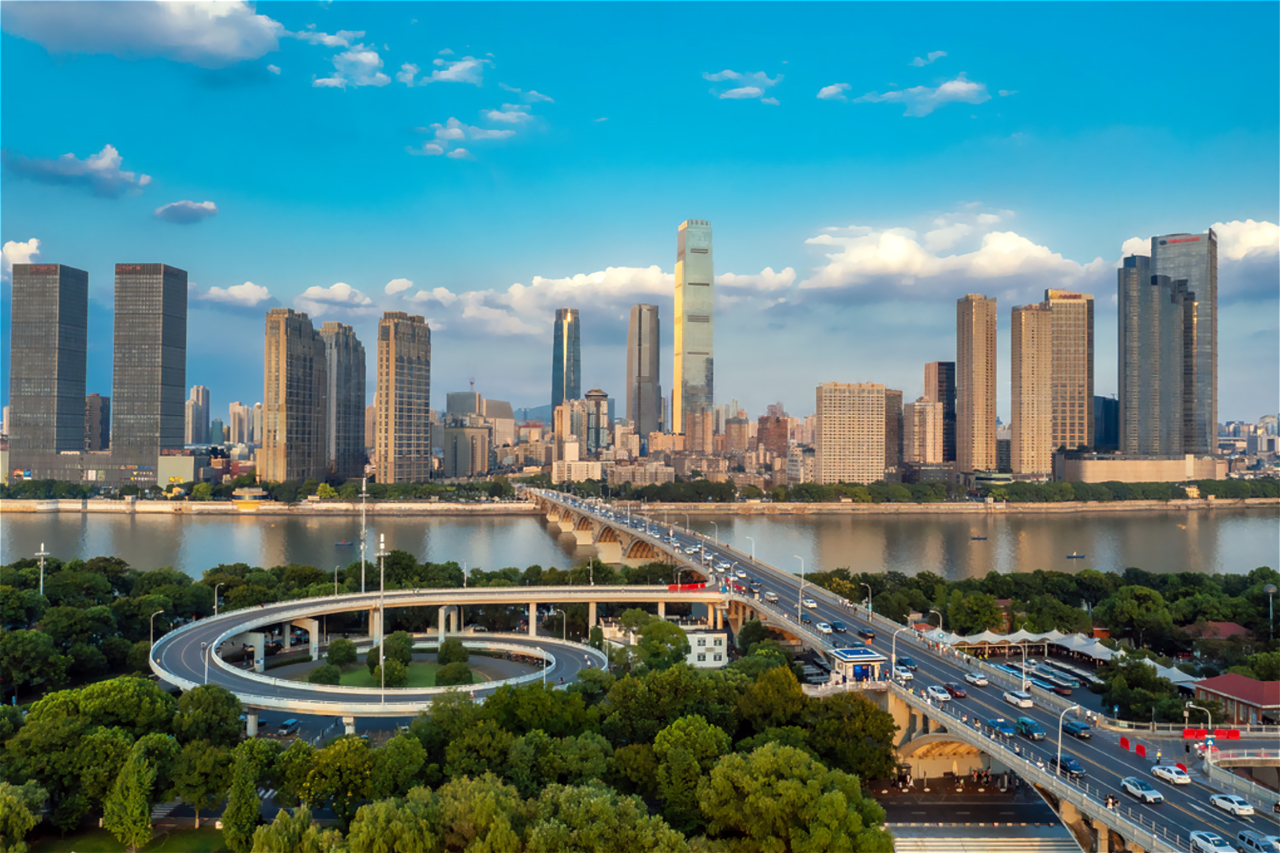
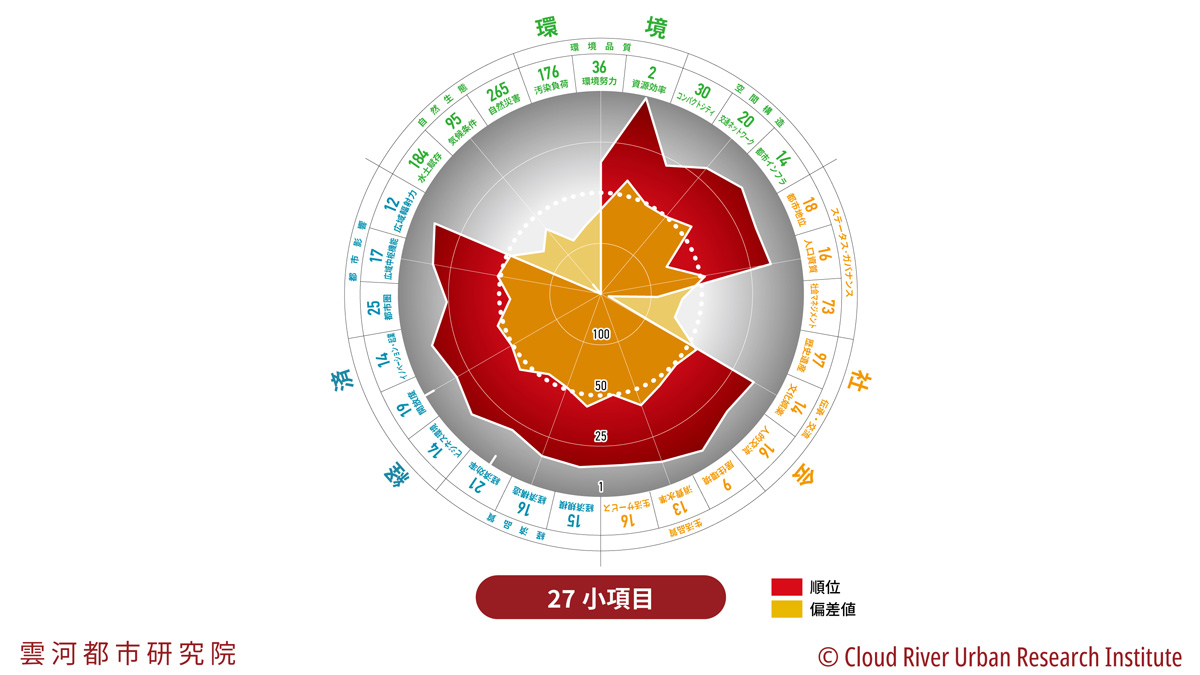
【長沙】エンタメ・グルメのニューメガシティ【中国都市総合発展指標】第15位

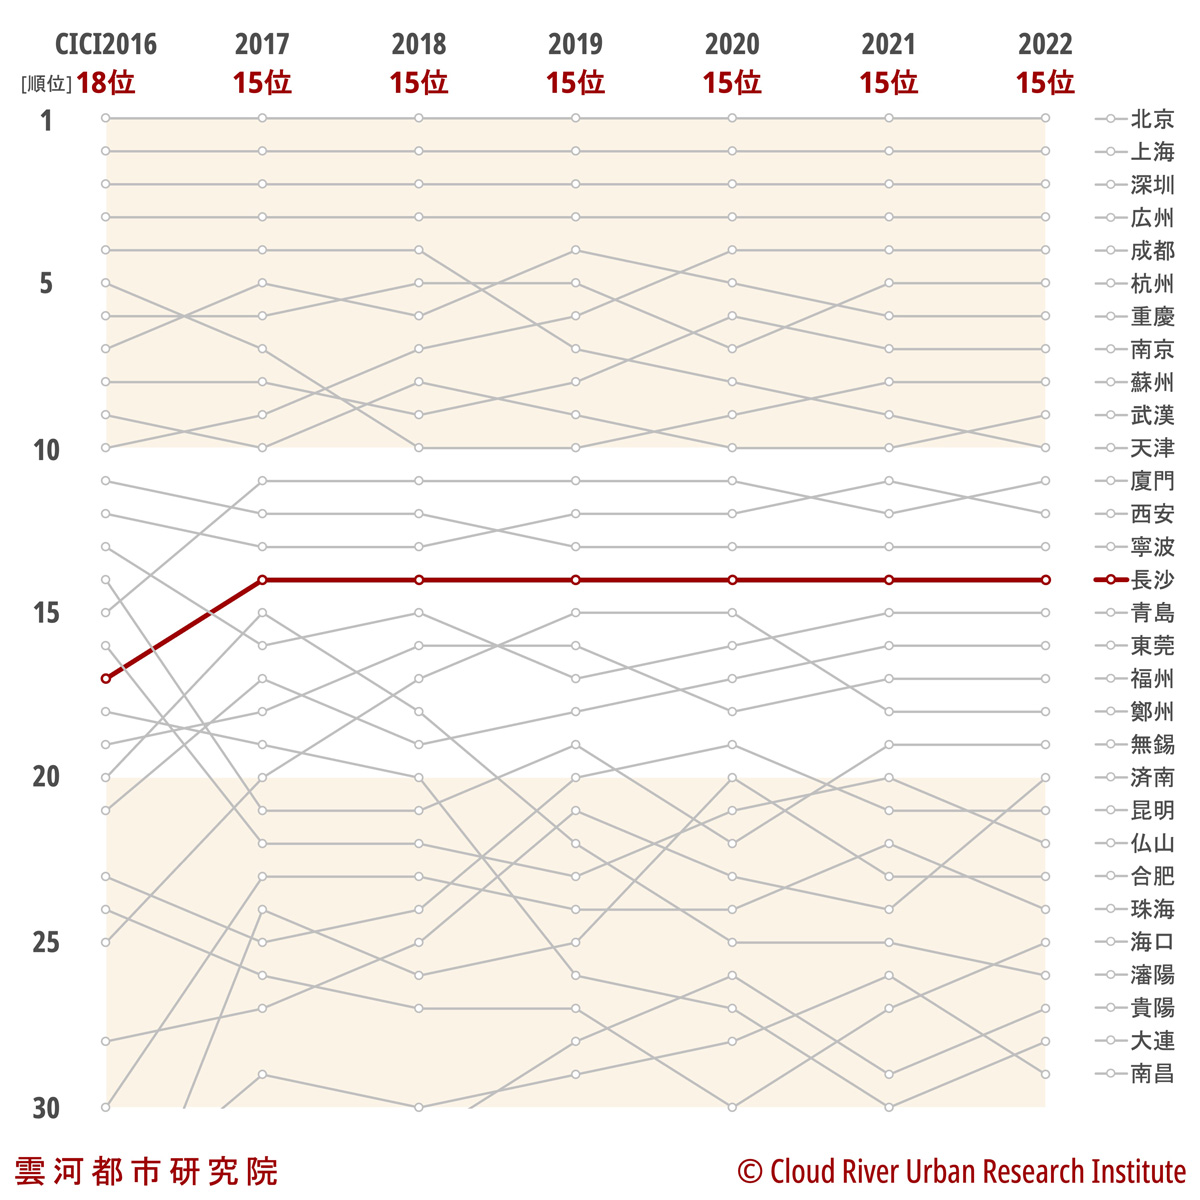
〈中国都市総合発展指標2022〉
第15位


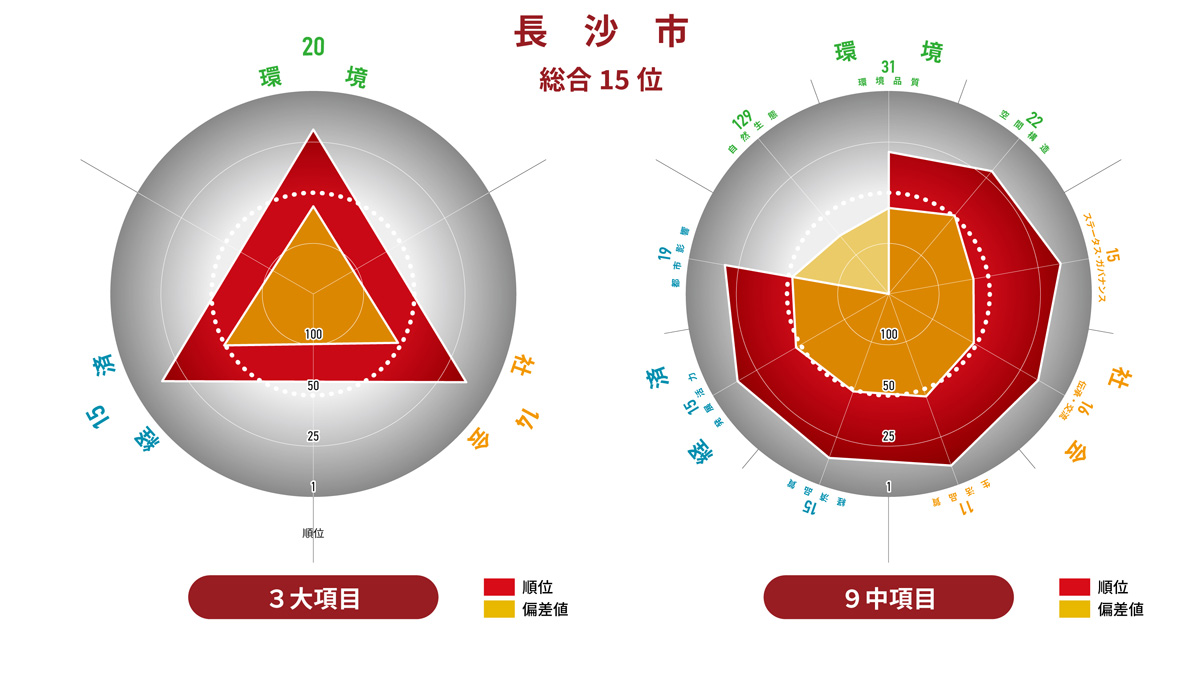
 長沙は〈中国都市総合発展指標2022〉総合ランキング第15位であり、前年度の順位を維持した。

 「社会」大項目は第14位で、前年度より順位を4つ上げた。3つの中項目で「生活品質」は第11位、「ステータス・ガバナンス」は第15位、「伝承・交流」は第16位で、3中項目のうちトップ10入りした項目はなかったものの、すべてトップ20入りを果たした。小項目で見ると、9つの小項目のうち、「居住環境」は第9位とトップ10入りし、「消費水準」は第13位、「文化娯楽」は第14位、「人口資質」「人的交流」「生活サービス」は第16位、「都市地位」は第18位と、6項目がトップ20に入った。なお、「社会マネジメント」は第73位、「歴史遺産」は第97位であった。

 「経済」大項目は第15位で、前年度より順位を3つ下げた。3つの中項目で「経済品質」および「発展活力」は第15位、「都市影響」は第19位で、3中項目のうちトップ10入りした項目はなかったものの、すべてトップ20入りを果たした。小項目では、トップ10入りした項目はなかったものの、「広域輻射力」は第12位、「ビジネス環境」「イノベーション・起業」は第14位、「経済規模」は第15位、「経済構造」は第16位、「広域中枢機能」は第17位、「開放度」は第19位と、9つの小項目のうち7項目がトップ20に入った。なお、「経済効率」は第21位、「都市圏」は第25位と、9つの小項目のうちすべての項目がトップ30に入った。

 「環境」大項目は第20位で、前年度より順位を5つ上げた。3つの中項目のうち「空間構造」は第22位、「環境品質」は第31位、「自然生態」は第129位であった。9つの小項目のうち、「資源効率」は第2位とトップ10入りを果たした。また、「都市インフラ」は第14位、「交通ネットワーク」は第20位と、2項目がトップ20に入った。なお、「コンパクトシティ」は第30位、「環境努力」は第36位、「気候条件」は第95位、「汚染負荷」は第176位、「水土賦存」は第184位、「自然災害」は第265位であった。


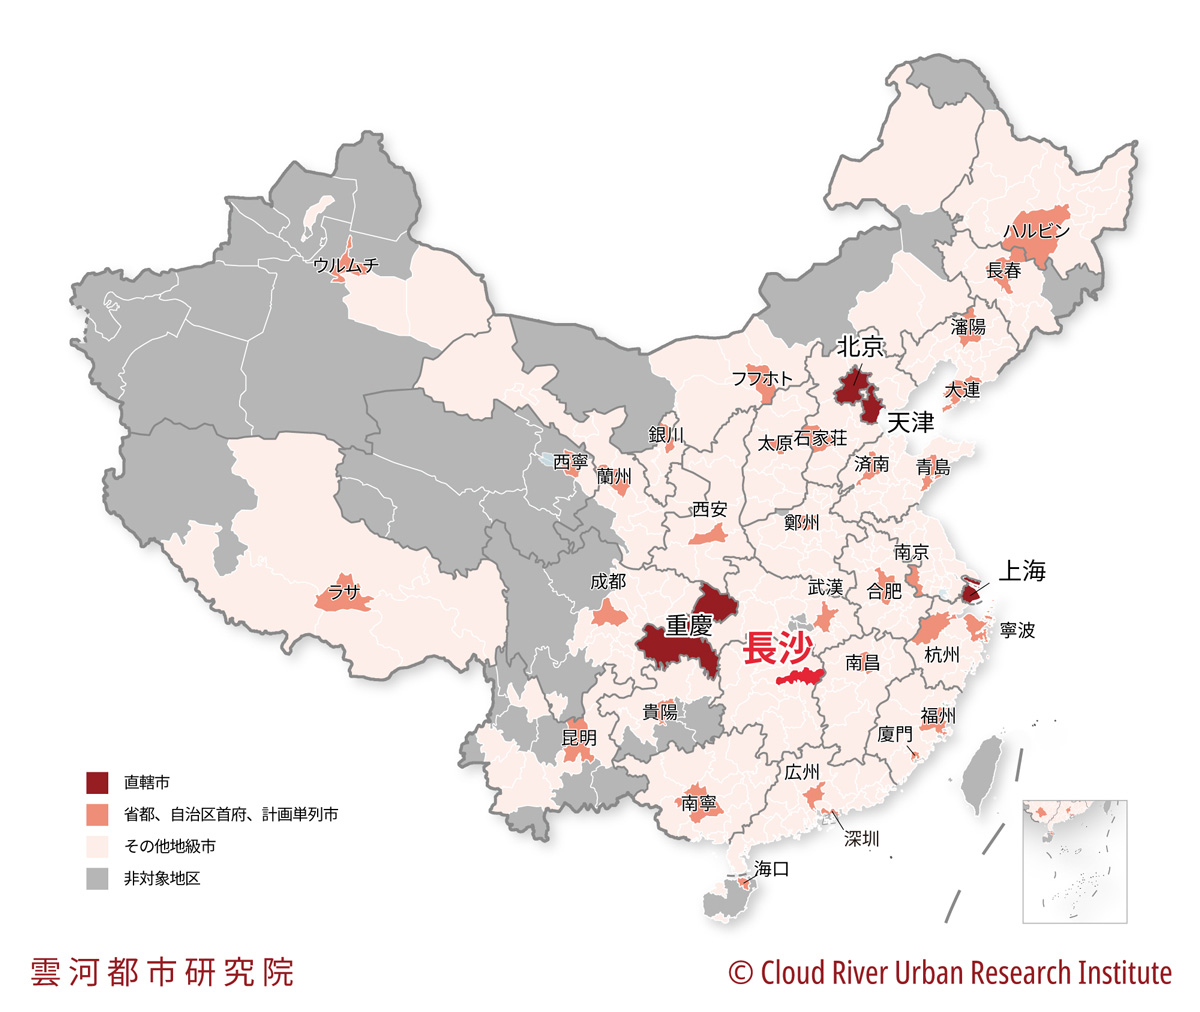
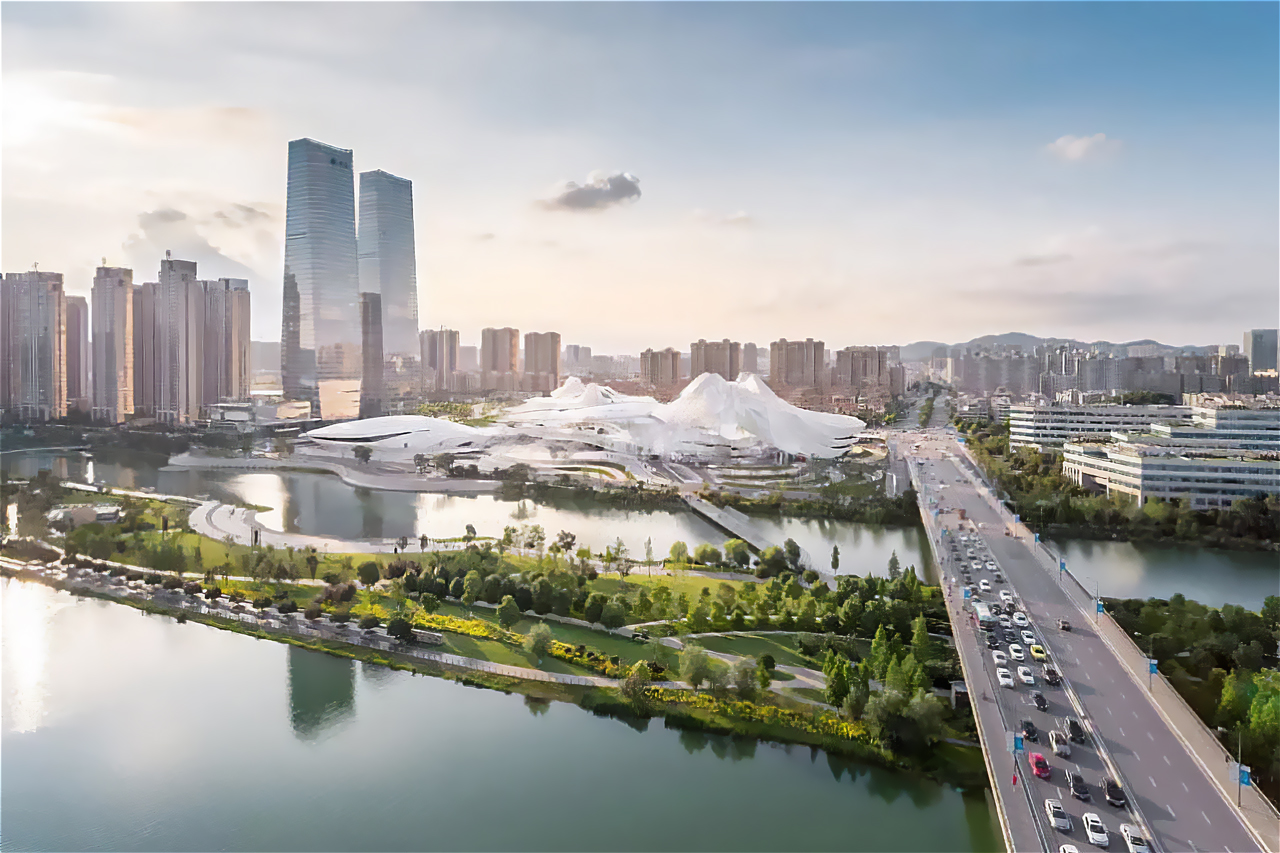
■ 「星城」長沙


 長沙市は湖南省の省都であり、「星城」と称される。同市は東に江西省の宜春、萍郷、西に娄底、益陽、南に株洲、湘潭、北に岳陽と隣接し、長江中流域の重要な地域中心都市である。また、米どころ・魚どころである。北京を始めとする中国の都市は長い歴史の中で、さまざまな理由により都市の中心地が変動してきた。そうした中、長沙は、三千年にわたって都市の位置が変わらない「楚漢名城」である。

 長沙の総面積は11,819平方キロメートルにおよび、15のニューヨーク、11の香港、6つの深圳に相当する広さである。中国国内では第157位の規模であり、日本では秋田県と同等の大きさである。

 2022年末の常住人口は1,042万人で、ニューヨークを上回り、スウェーデンの全人口を超えるメガシティである。中国国内では第16位の人口規模である。

 同年のGDPは1.4兆元(約20.8兆円、1元=20円換算)に達し、中国第15位の経済規模がある。これはスリランカのGDPに匹敵する規模である(詳しくは「【ランキング】世界で最も経済リカバリーの早い国はどこか? 中国で最も経済成長の早い都市はどこか?」を参照)。

■ 歴史の深さ、継続する文脈、名人の輩出


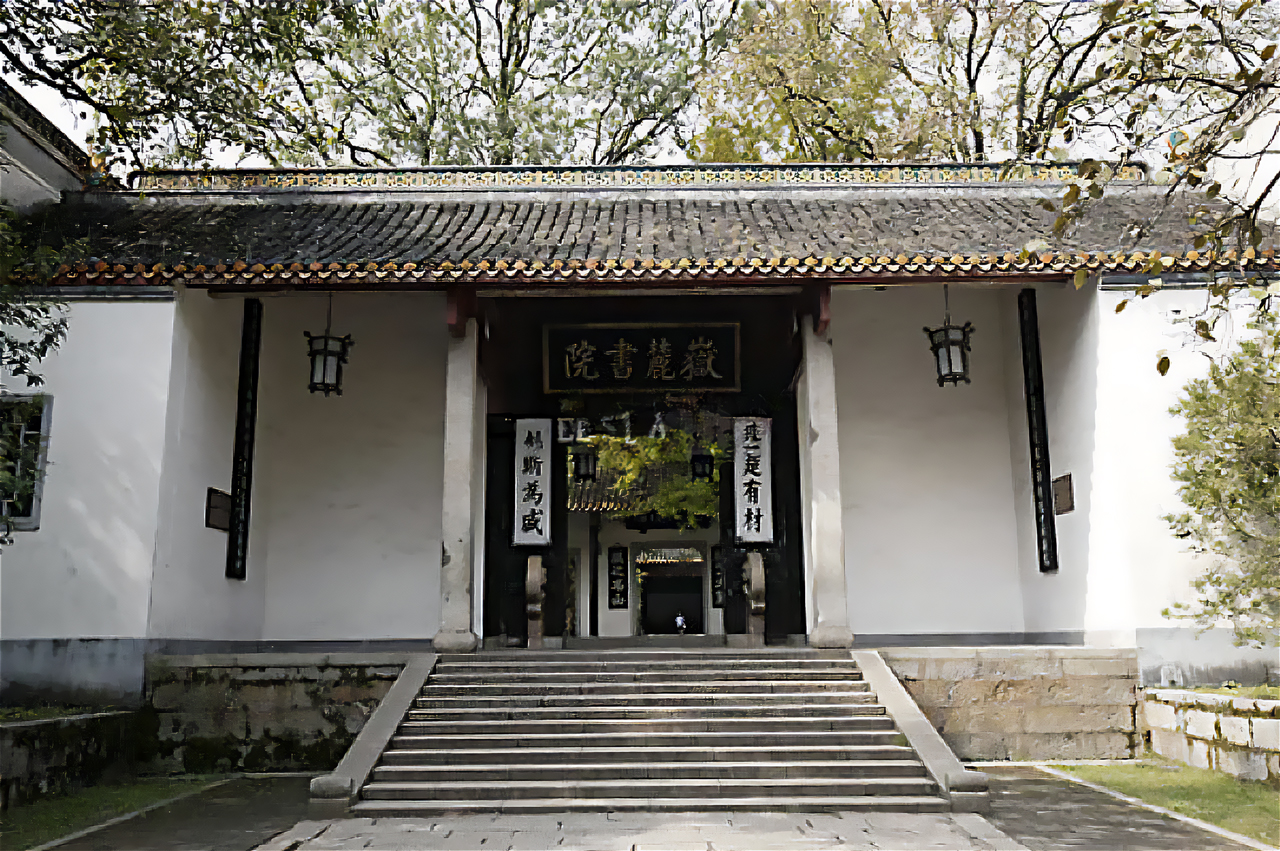
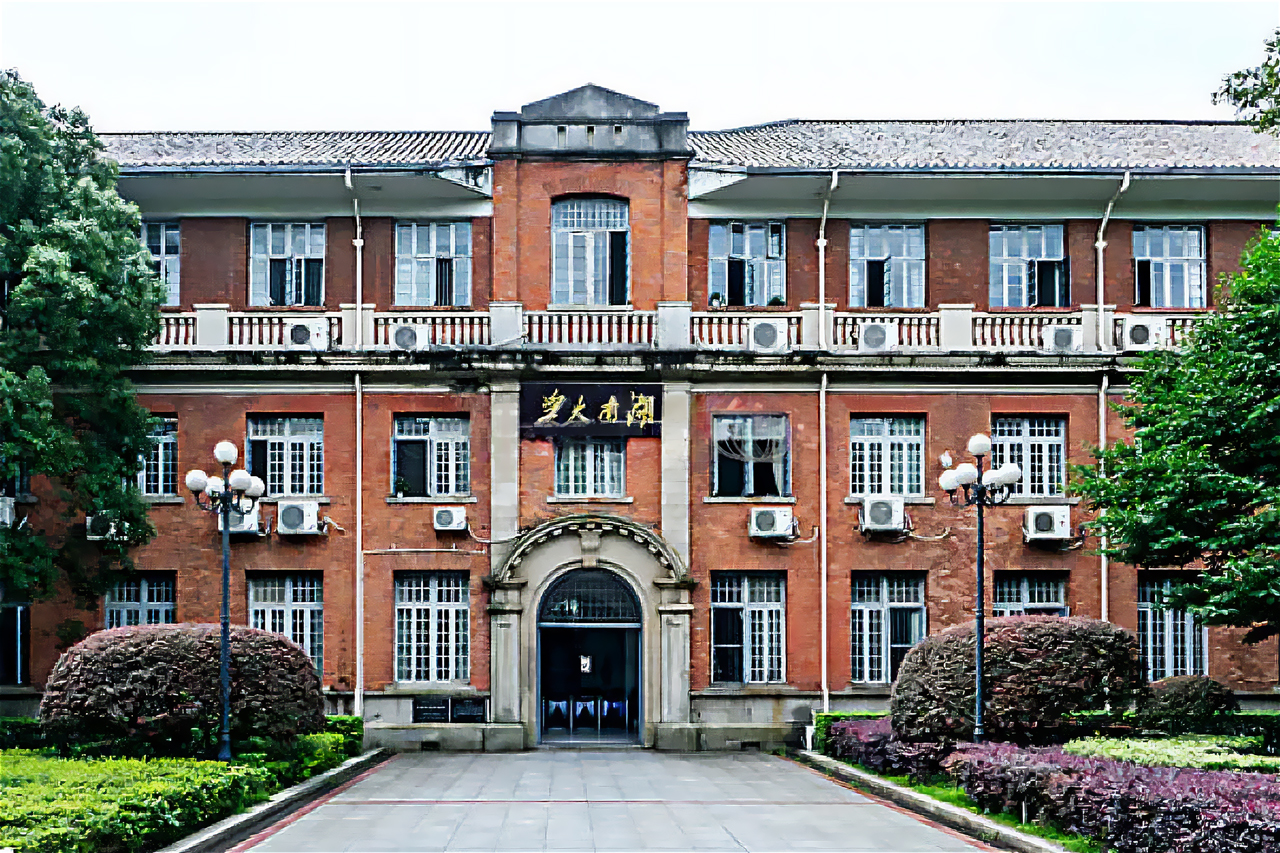
 長沙は、その長い歴史と豊かな文化資源で知られる。特に、「岳麓書院」は、宋、元、明、清の四つの王朝を経て、現在の湖南大学につながり、世界で最も古い高等教育機関の一つとして人材を輩出し続けている。毛沢東を始め曽国藩、左宗棠ら中国の近代史を形作った偉人が岳麓書院から大勢出ている。まさに岳麓書院正門に掲げられた「惟楚有才,于斯為盛(楚に人材あり、ここに集まる)」という対聯の通りである。

 現在、長沙には23の大学と37の専門学校から成る60の高等教育機関がある。湖南大学、中南大学、国防科学技術大学、湖南師範大学の4校は、国家重点大学「211大学」に含まれ、うち3校は「985大学」に名を連ねる名門校である。

 現在、同市の高等教育能力の高さを示す「高等教育輻射力」は中国第7位である。

 歴史上、長沙生まれ或いは長沙で活躍した傑出人物は数多い。前漢の思想家・文学家である賈誼、唐代の書家・文学家の欧陽詢。近代では画家・齊白石、辛亥革命先駆者の黄興、蔡鍔、文学者の周立波、周楊ら多くの著名人を生んでいる。

 同市は現在なお「傑出文化人指数」で中国第13位、「傑出人材輩出指数」で中国第22位と、好成績を誇っている。

 人材に活躍の場を与える長沙は、外からも人々を吸引し成長している。人口の流出入を示す「流動人口(非戸籍常住人口)」では、湖南省内13都市のうち12都市は、外へ人口が流出し、その規模は約845万人である。これに対して長沙は、流動人口が約264万人の大幅プラスである。よって長沙は中国第14位の人口流入都市となっている。

 住宅価格を低く抑える政策も独特である。中国の省都の中でも長沙の住宅価格は最も低い水準にある。これも、長沙の人口吸入力になっている。長沙は現在、「幸福感都市認定指数」で、杭州、成都と並び、中国第1位の都市である。

■ バラエティのリーダー・湖南衛星テレビ


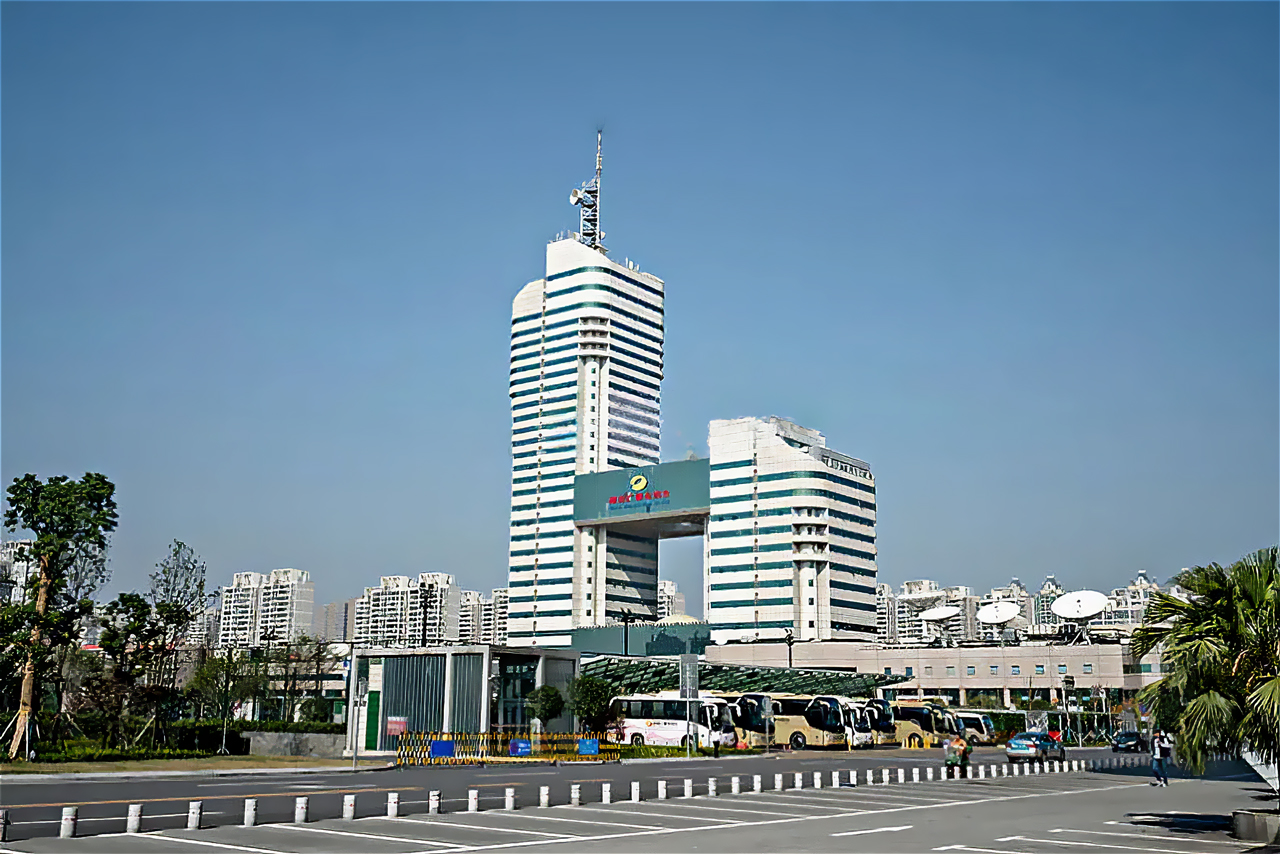
 「湖南衛星テレビ」は、もともと「湖南テレビ局」という名称であったが、1997年に衛星放送を開始して以来、「湖南衛星テレビ」として知られるようになった。マンゴーを模したロゴから「マンゴーチャンネル」という愛称で親しまれ、現在では湖南文化や長沙を象徴する存在となっている。

 このテレビ局は、常に新しい分野を切り開き、全国の他のテレビ局の一歩先を進んでいる。番組の視聴率は、省レベルの衛星テレビ局の中で常にトップを走っている。20年以上にわたって人気を博している「快楽大本営」や、オーディション番組の「スーパーガール」など、多数のヒットバラエティ番組やエンターテイメント作品が生まれた。これらの番組は、SNSで話題となり、特に「スーパーガール」や「快楽男声」は、20年前から中国の若い消費層にトップレベルのエンターテイメントを提供している。

 湖南衛星テレビは、人気バラエティ番組を多数製作するだけでなく、優れた司会者、俳優、歌手を輩出している。何炅、汪涵、謝娜、李宇春など人気タレントが名を連ねている。

 エンタメ都市として名高い長沙は、「文化・スポーツ・娯楽輻射力」で中国第12位であり、「映画館・劇場消費指数」は中国第11位である(詳しくは『【ランキング】世界で最も稼ぐ映画大国はどこか?』を参照)。

■ グルメとインフルエンサーの都市


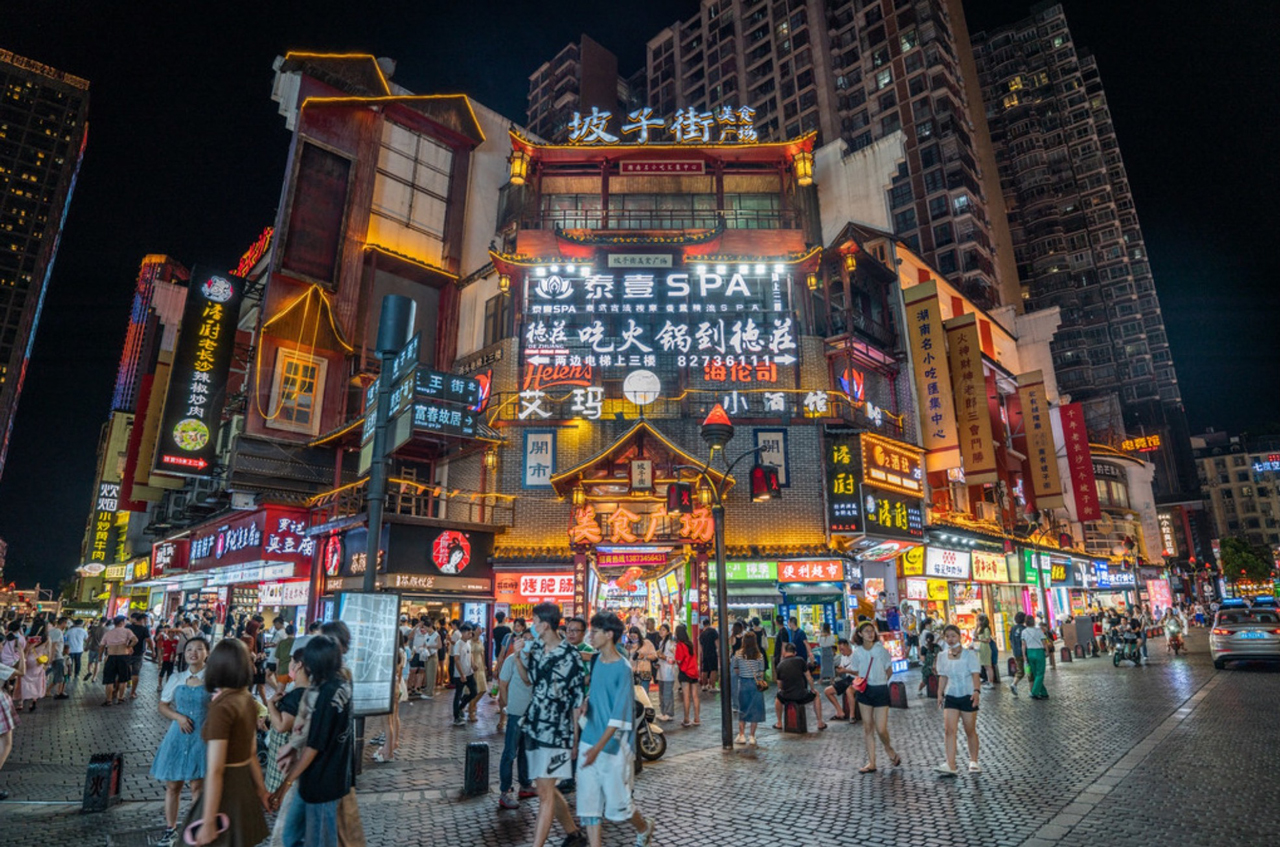
 長沙は現在、「インフルエンサー都市」と呼ばれる。長沙は優れた自然環境と、長い歴史と文化を背負った美食の都市でもある。湖南衛星テレビの積極的な宣伝が功を奏し、湖南料理が、全国的に根を張り巡らせた。SNSの時代となり、大勢のインフルエンサーが長沙の食の魅力を広げている。

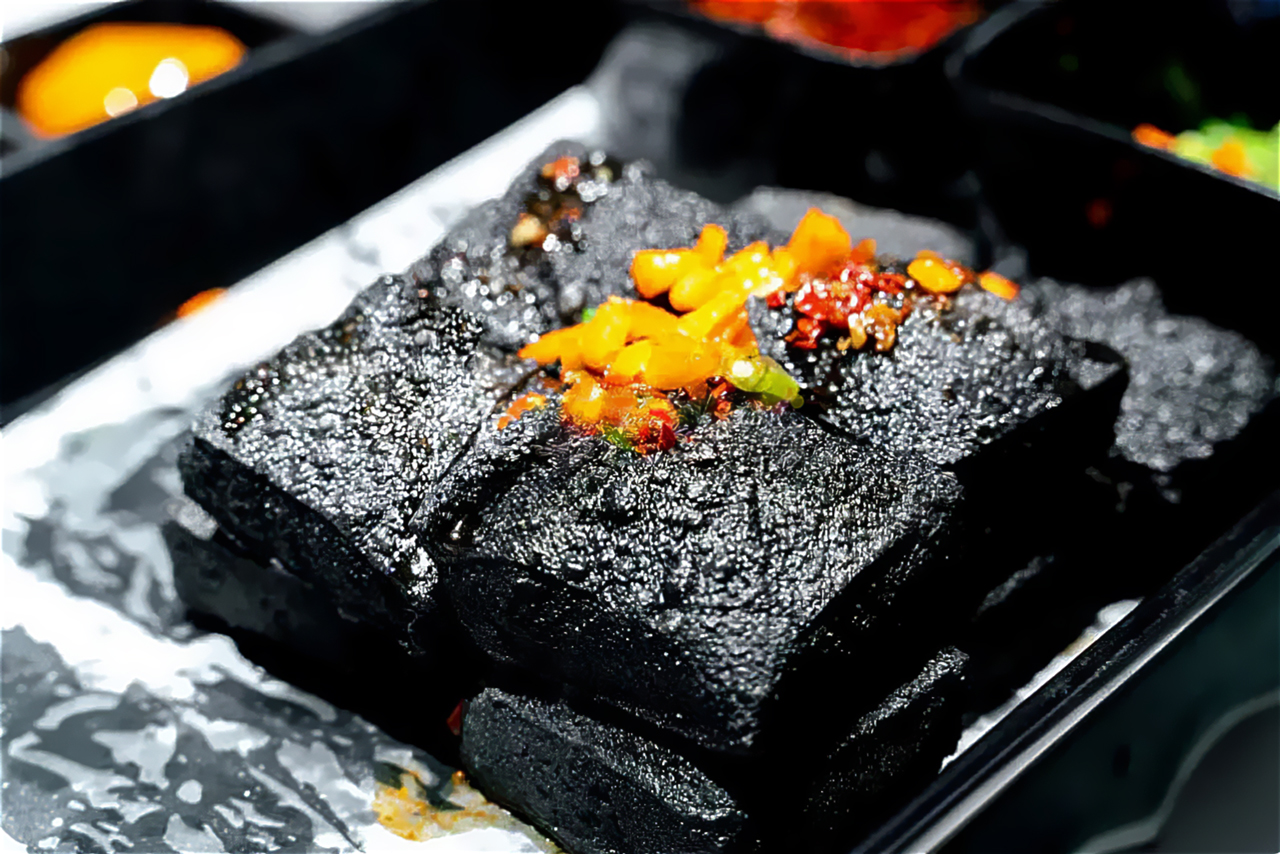
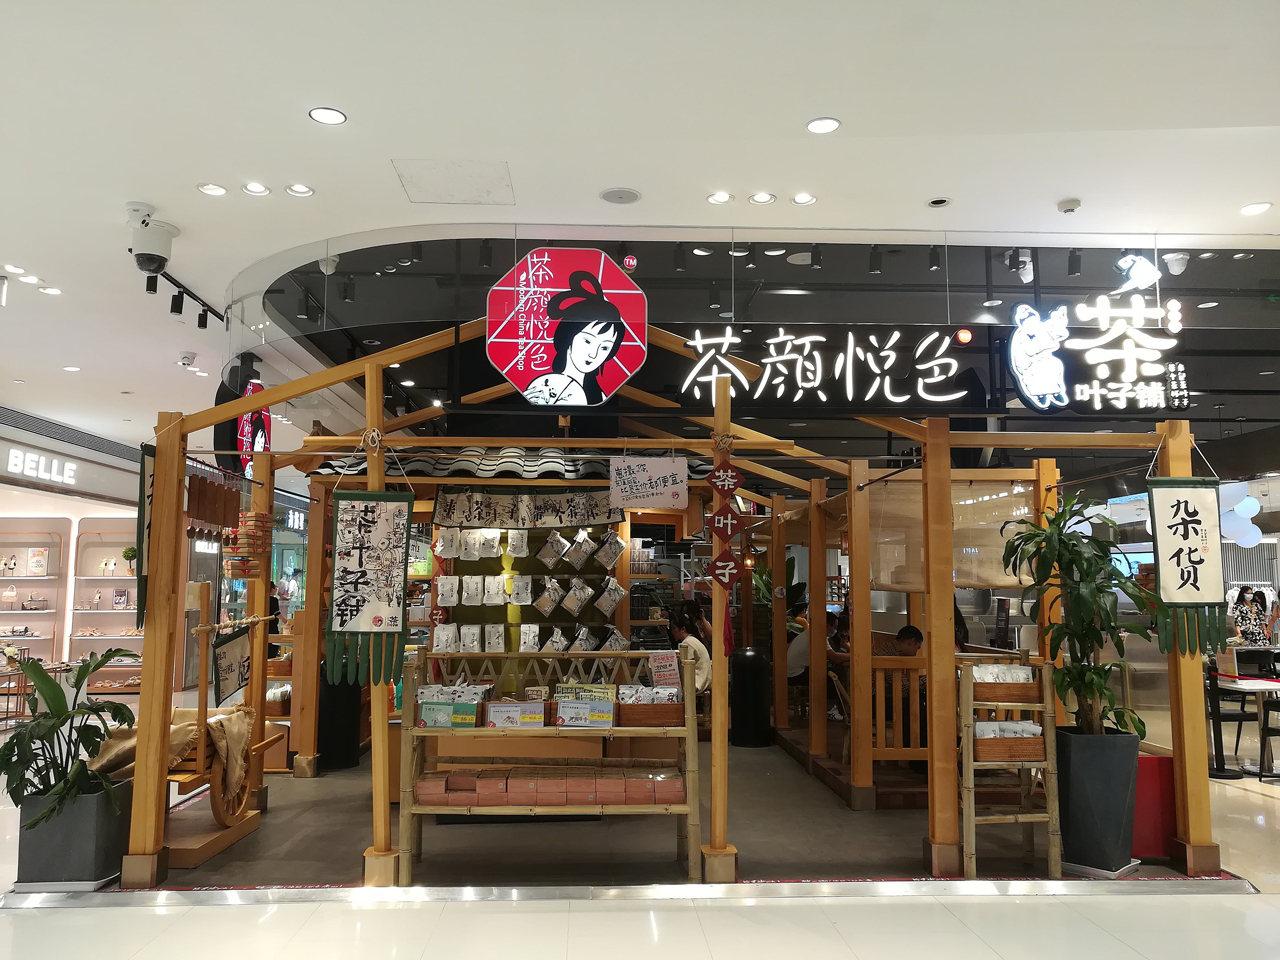
 長沙には、小龍蝦(ザリガニ)、臭豆腐、米粉(ビーフン)といった、独特で多様なグルメが存在する。中国一辛いと言われる「湖南料理」が、多くの観光客を魅了している。ミルクティー業界のスタバとも言われる「茶顔悦色」が2013年に設立され、長沙の新しいグルメの象徴的な存在となった。

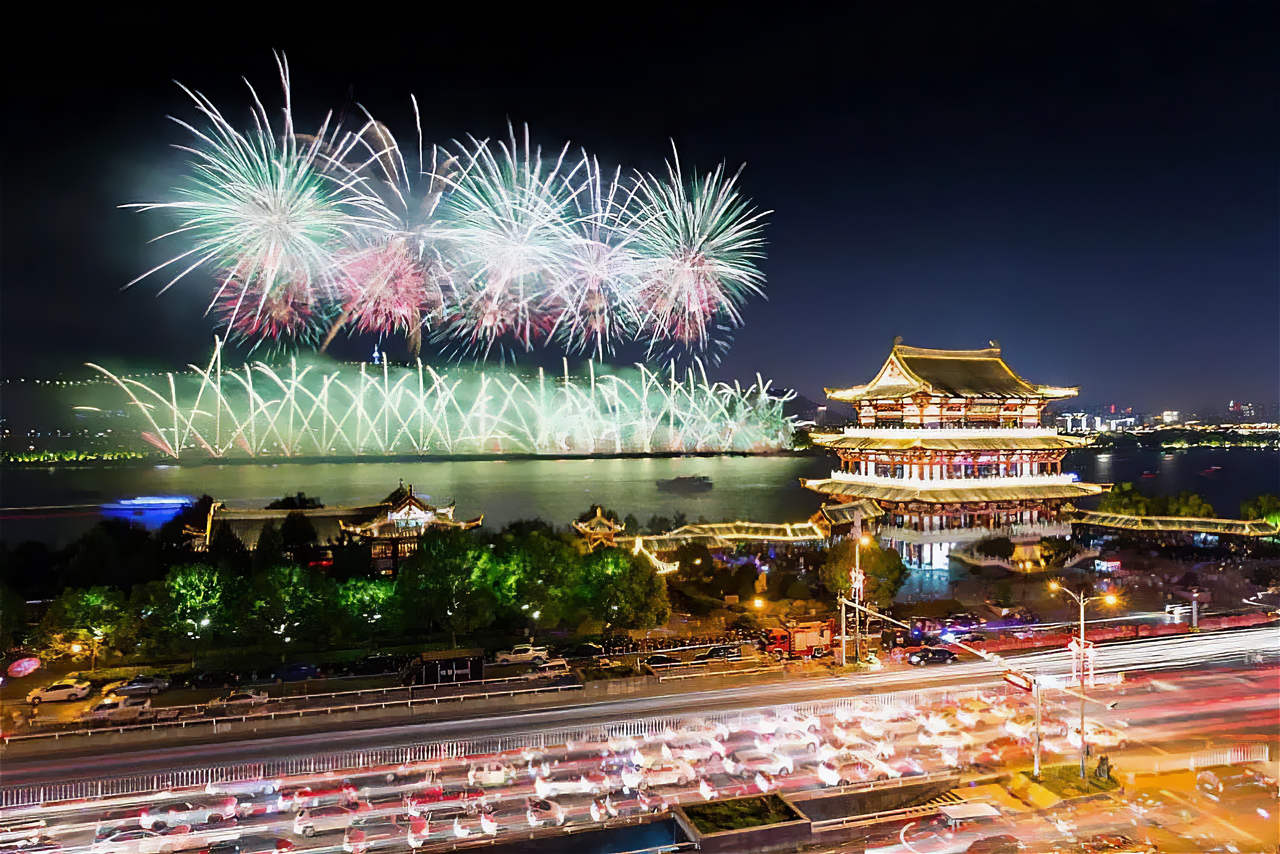
 長沙は眠らないエンタメ都市としても有名であり、ナイトエコノミーが、多くの観光客を引き寄せている。

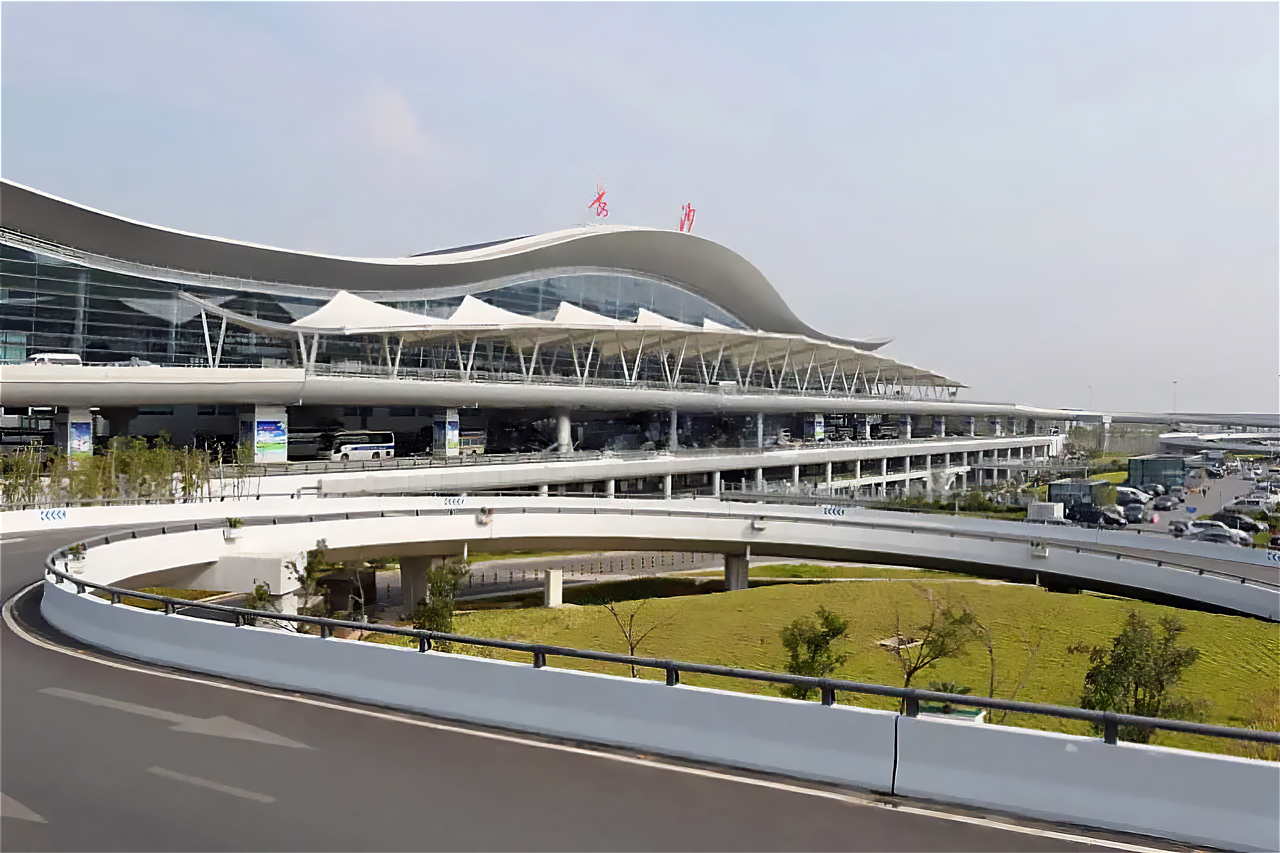
 交通の便も観光都市長沙へのアクセスを容易にしている。「鉄道利便性」が中国第7位、「空港利便性」が中国第15位と、交通の便が高いことも魅力のひとつとなっている(詳しくは『【ランキング】中国で最も空港利便性が高い都市はどこか?』を参照)。

 観光都市・長沙の「卸売・小売輻射力」は中国第13位、「ホテル・レストラン輻射力」は中国第18位である。

■ 強い機械産業を持つ


 長沙はソフトパワーだけでなく、製造業も優れている。長沙には、三一重工、中聯重科、鉄建重工、山河智能といった世界トップクラスの機械製造企業を擁している。長沙の「製造業輻射力」は中国第36位である(詳しくは「【ランキング】中国で最も輸出力の高い都市はどこか?」を参照)。

 併せて、研究開発も活発であり、「科学技術輻射力」は、中国第15位である。国家を代表する研究者の排出数を示す「中国科学院・中国工程院院士指数」は第15位と、ここでも人材の豊富さを窺わせる(詳しくは『【ランキング】科学技術大国中国の研究開発拠点都市はどこか?』)。


【青島】中国北方で第3位の経済規模を誇る国際交易拠点【中国都市総合発展指標】第16位

〈中国都市総合発展指標2022〉
第16位


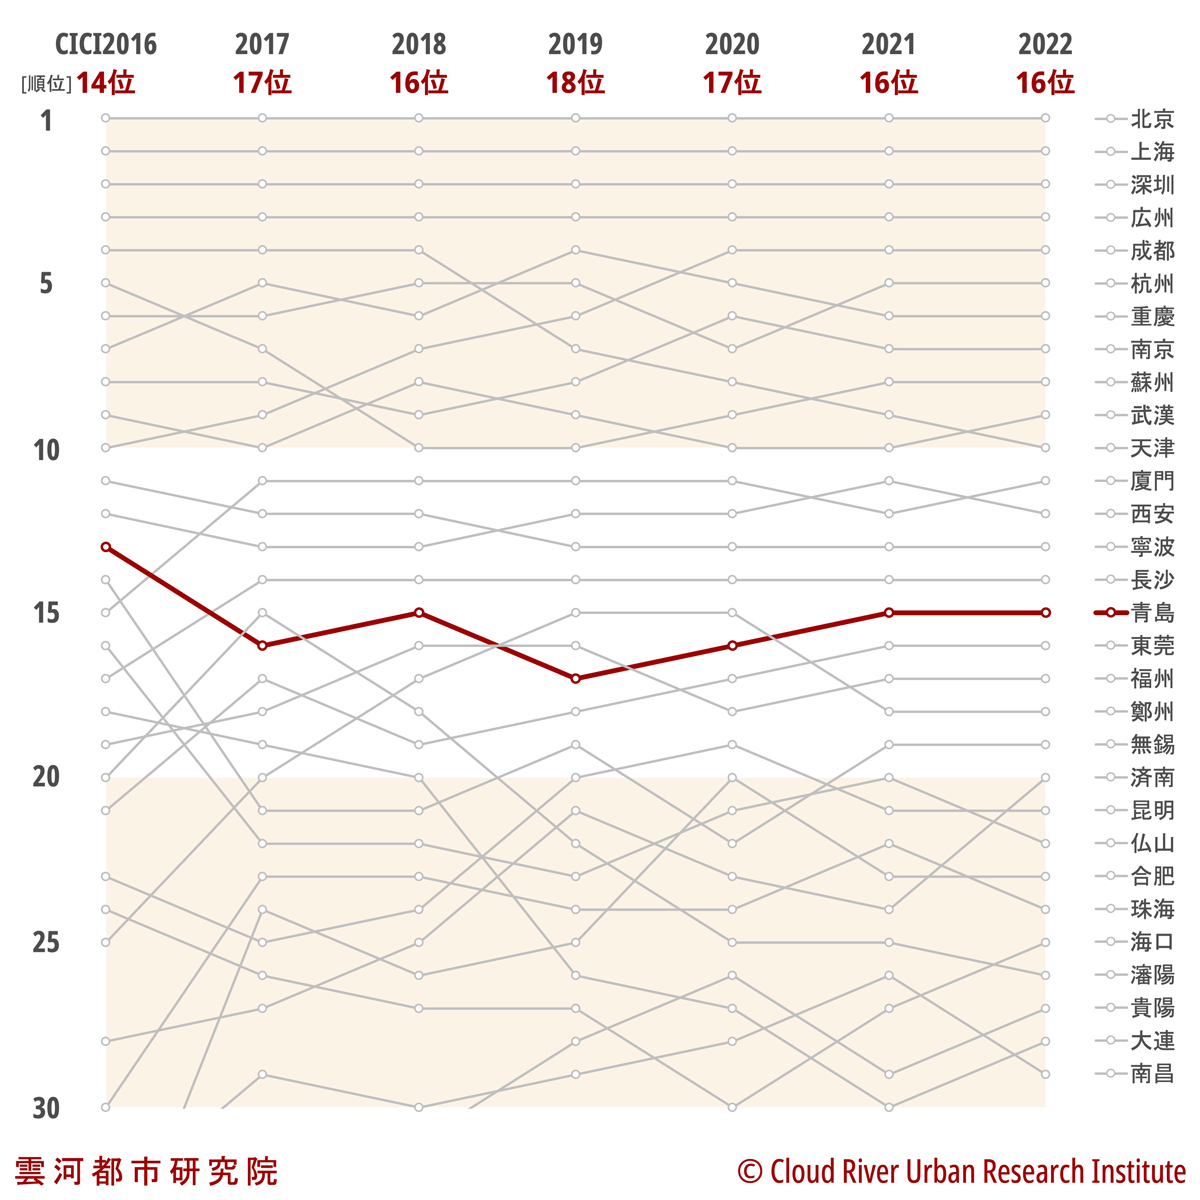
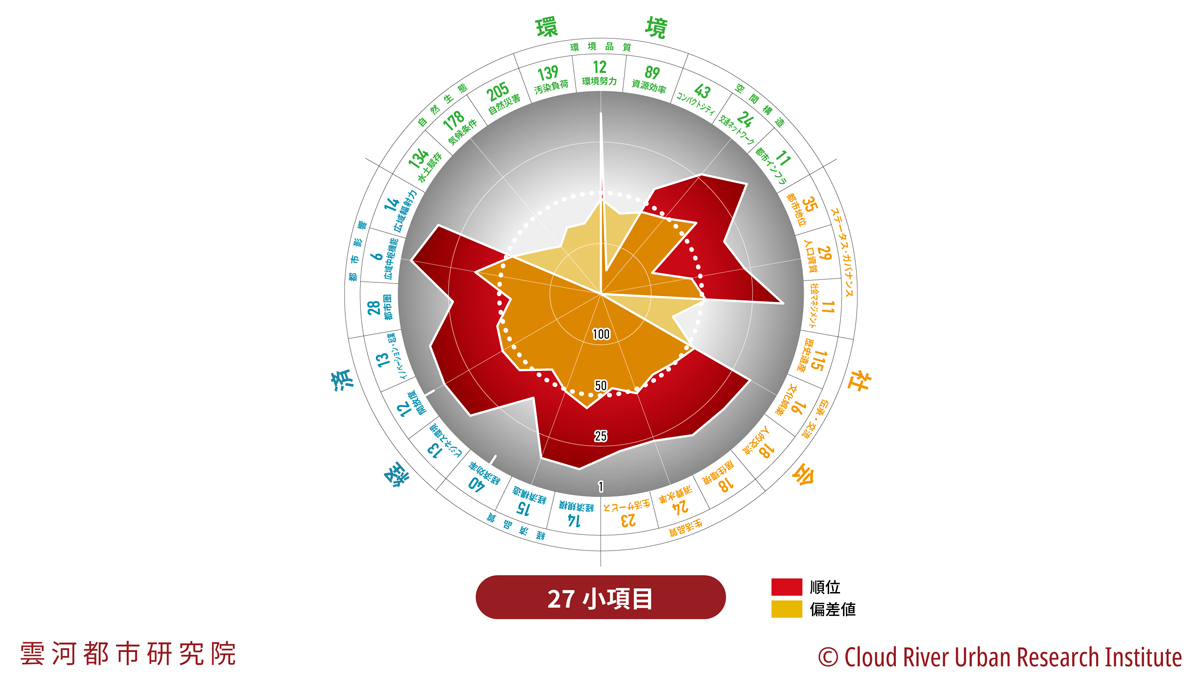
 青島は〈中国都市総合発展指標2022〉総合ランキング第16位であり、前年度の順位を維持した。

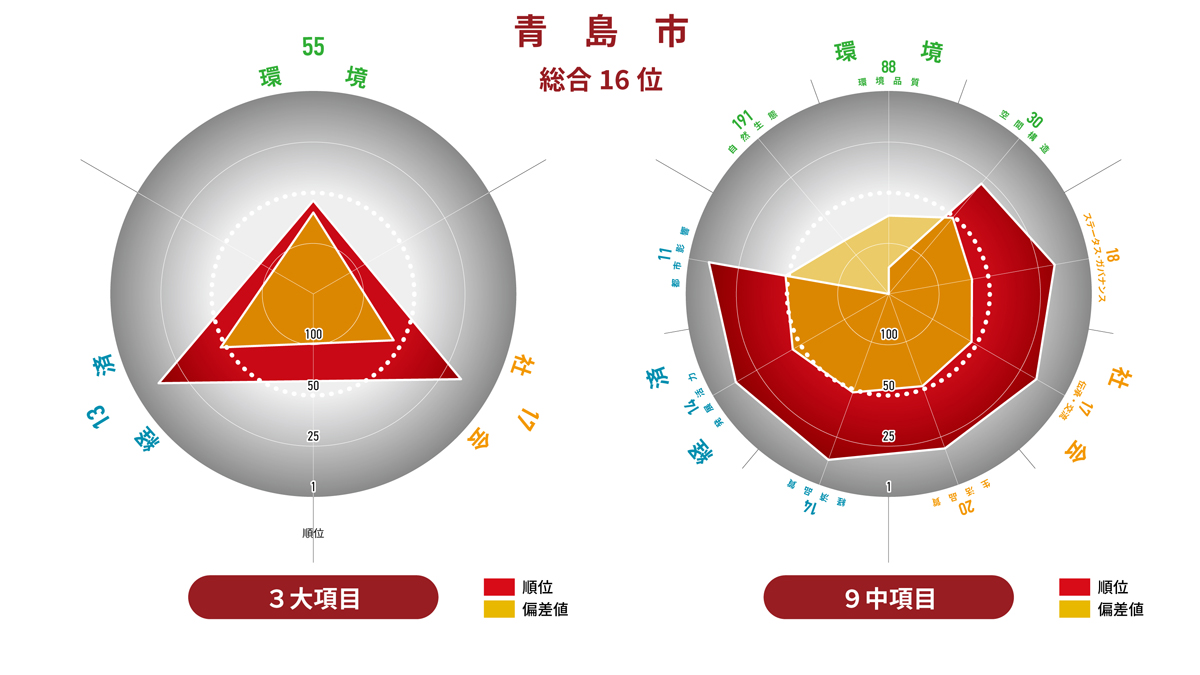
 「経済」大項目は第13位で、前年度の順位を維持した。3つの中項目で「都市影響」は第11位、「経済品質」「発展活力」は第14位で、この3項目のうちトップ10入りした項目はなかったものの、すべてトップ20入りした。小項目では、「広域中枢機能」は第6位と、9つの小項目のうち1項目がトップ10に入った。なお、「開放度」は第12位、「ビジネス環境」「イノベーション・起業」は第13位、「経済規模」「広域輻射力」は第14位、「経済構造」は第15位、「都市圏」は第28位、「経済効率」は第40位であった。

 「社会」大項目は第17位で、前年度の順位を維持した。3つの中項目のうち「伝承・交流」は第17位、「ステータス・ガバナンス」は第18位、「生活品質」は第20位だった。小項目で見ると、トップ10入りした項目はなかったものの、「社会マネジメント」は第11位、「文化娯楽」は第16位、「人的交流」「居住環境」は第18位と、4項目がトップ20入りした。なお、「生活サービス」は第23位、「消費水準」は第24位、「人口資質」は第29位、「都市地位」は第35位、「歴史遺産」は第115位であった。

 「環境」大項目は第55位で、3つの中項目のうち「空間構造」は第30位、「環境品質」は第88位、「自然生態」は第191位であった。9つの小項目のうち、トップ10入りした項目はなかったものの、「都市インフラ」は第11位、「環境努力」は第12位、「交通ネットワーク」は第24位と、3項目がトップ30に入った。なお、「コンパクトシティ」は第43位、「資源効率」は第89位、「水土賦存」は第134位、「汚染負荷」は第139位、「気候条件」は第178位、「自然災害」は第205位であった。

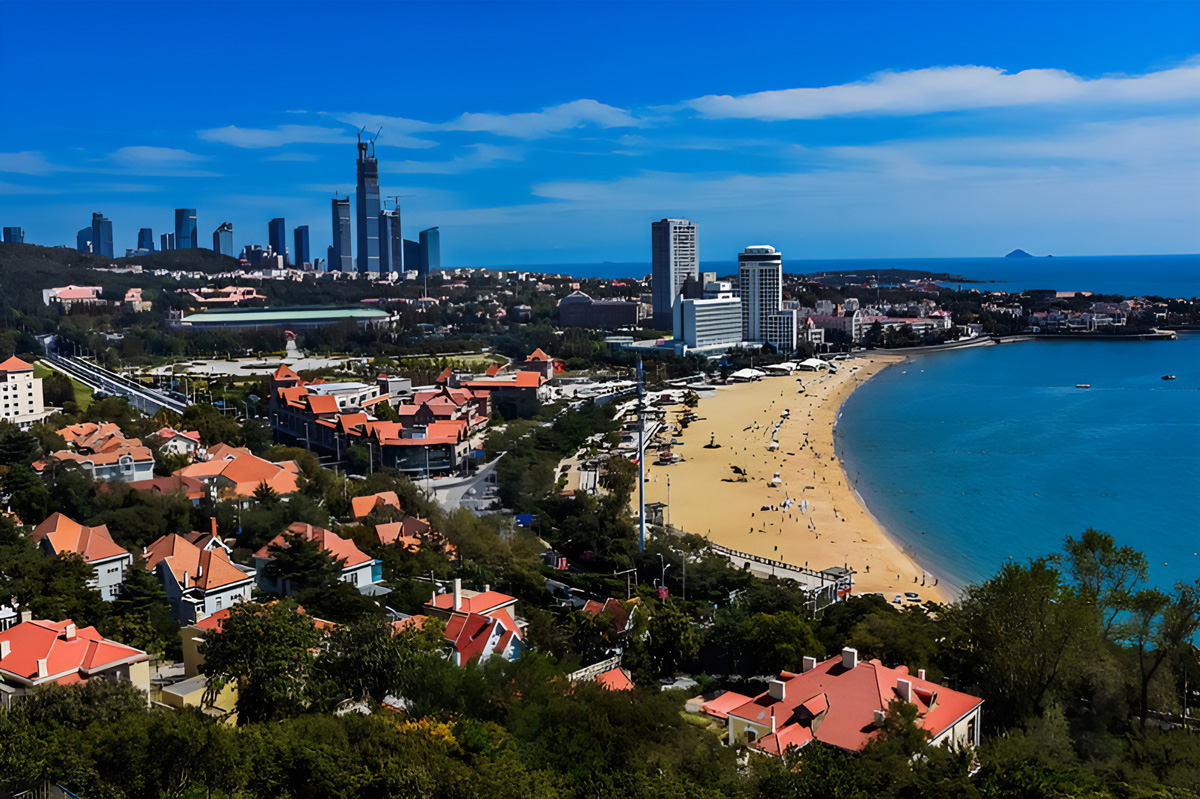
■ 山東半島の国際港湾都市


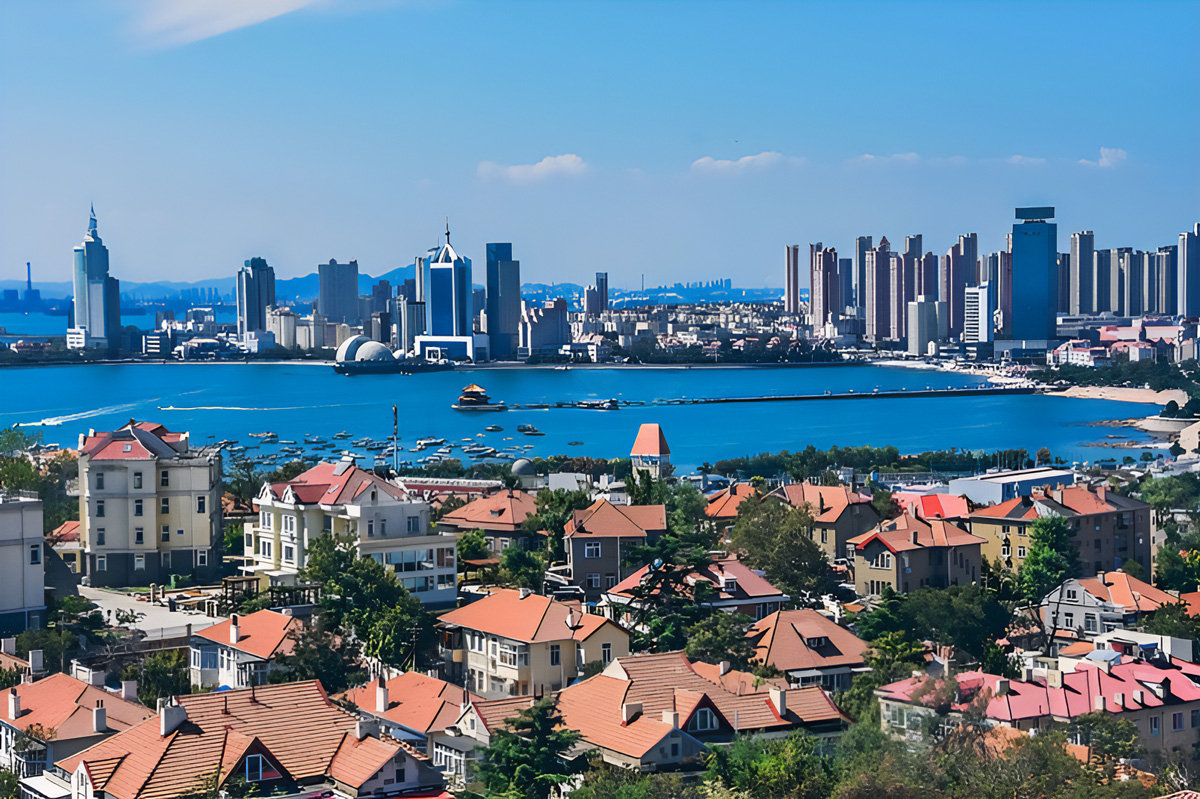
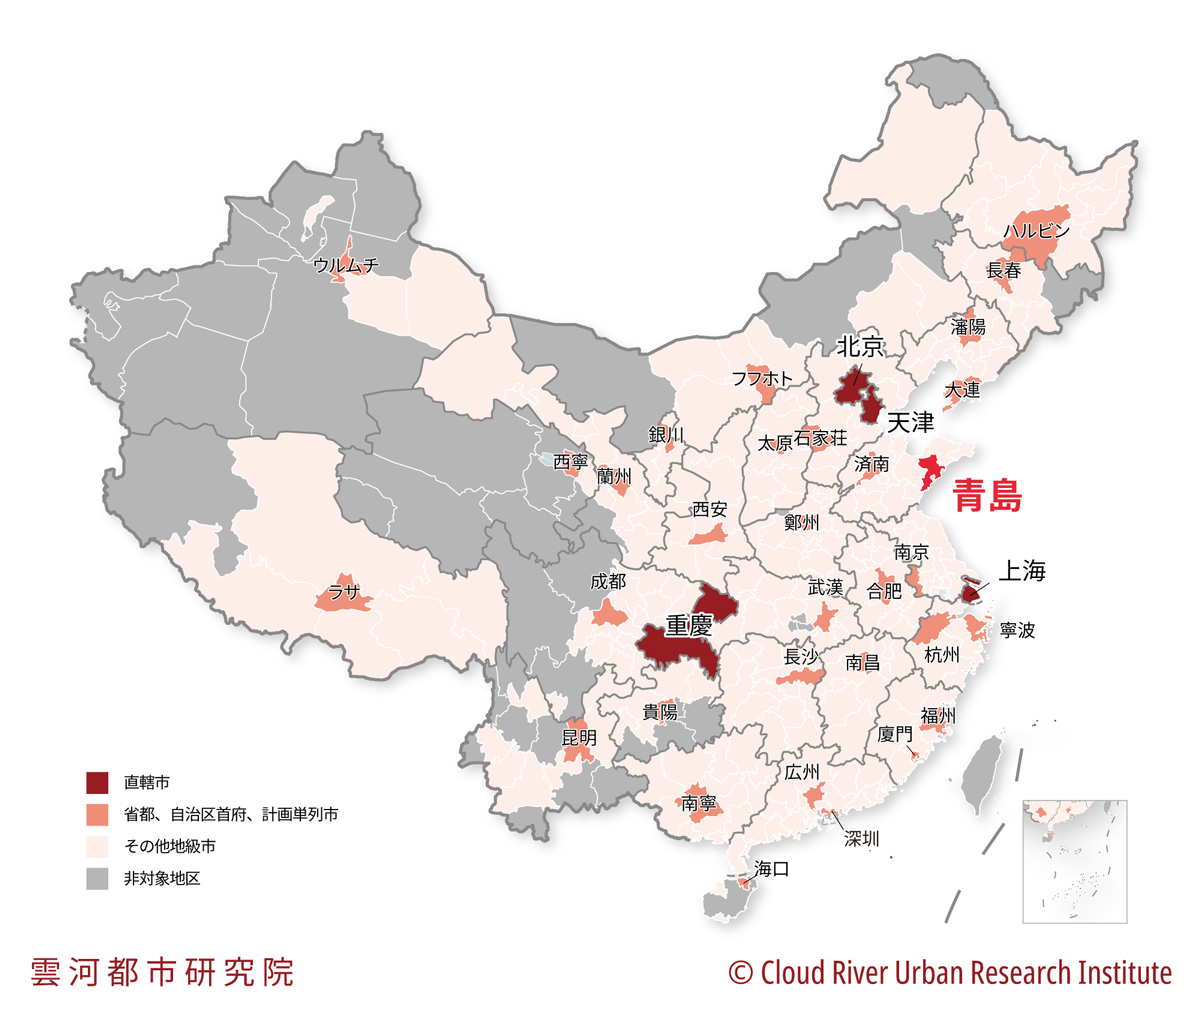
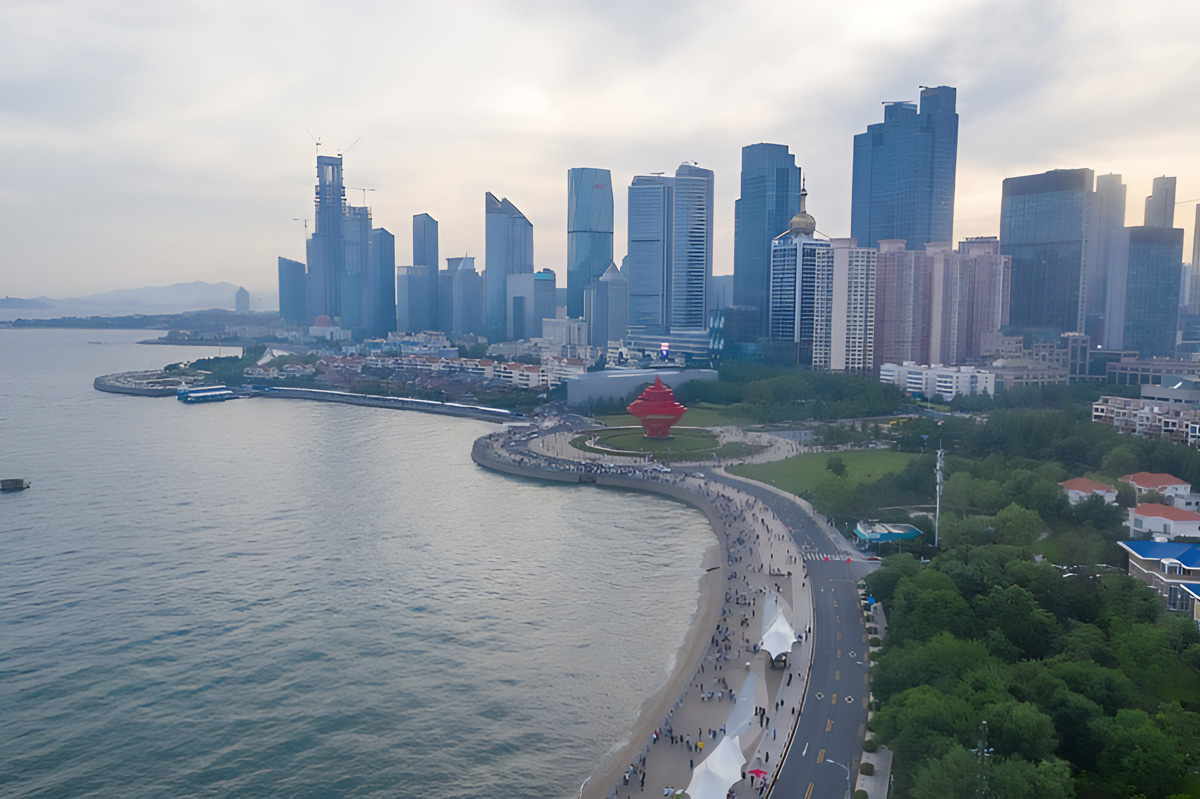
 青島は、山東省に属する計画単列市で、中国の主要な港湾の一つであり、国際的な海運業の中心地である。

 同市は、山東半島の南東、黄海の東に位置し、総面積は11,293平方キロメートル(秋田県と同等)で中国第163位、7つの区と3つの県級市を管轄している。

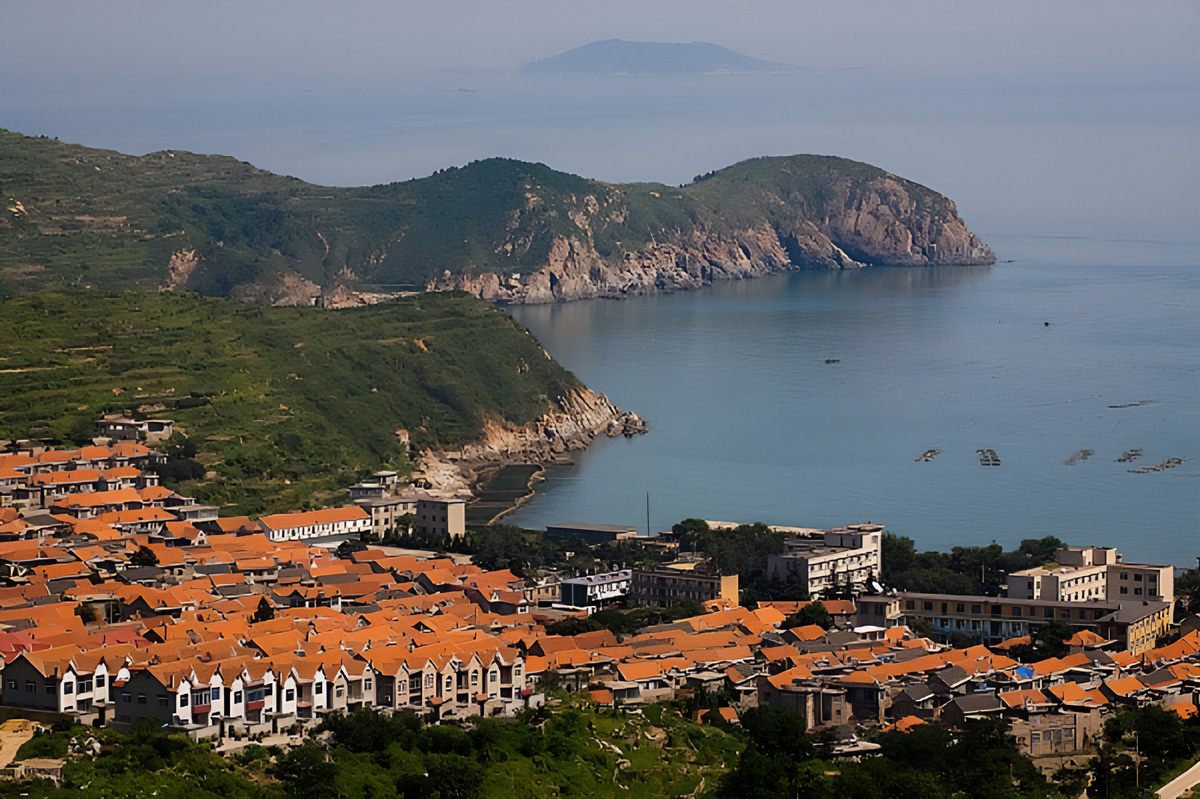
 青島は、海岸沿いの丘陵都市であり、全長816.98キロメートルに及ぶ海岸線は優美な曲線を描き、大小さまざまな島が点在している。市の地形は東部が低く、西部が高い傾向にある。南北の両端は盛り上がっており、中央部は凹んでいる。全体として、山地が総面積の15.5%を占め、丘陵が2.1%、平野が37.7%、低地が21.7%を占める。

■ 避暑地として人気の青島


 青島は温帯夏雨気候に属し、海洋の影響を強く受け、四季がはっきりと分かれている。夏季は湿度が高く降雨が多いが、厳しい暑さはない。そのため、避暑地としても人気がある。春と秋は短く、冬季は風が強く寒さは厳しいが、降雪は年10日程度と少ない。冬季の影響により、「気候快適度」は中国第187位となっている。「降雨量」は中国第186位である。

 風光明媚な景観により、観光・保養地としても名高い。「青島」の名は、市内に豊富に存在する常緑樹の景色にちなんで付けられた。

■ 租界の歴史


 青島は、屈指の歴史文化都市であり、道教の発祥地とされている。

 青島の膠州湾は唐宋時代以降、北方の重要な港となった。青島が最初に租借地となったのは1897年であり、当時、ドイツが青島とその周辺地域を占領した。翌1898年、ドイツと清朝との間で「膠澳租界条約」が締結され、青島はドイツの租借地となり、これが青島租界の始まりとなった。

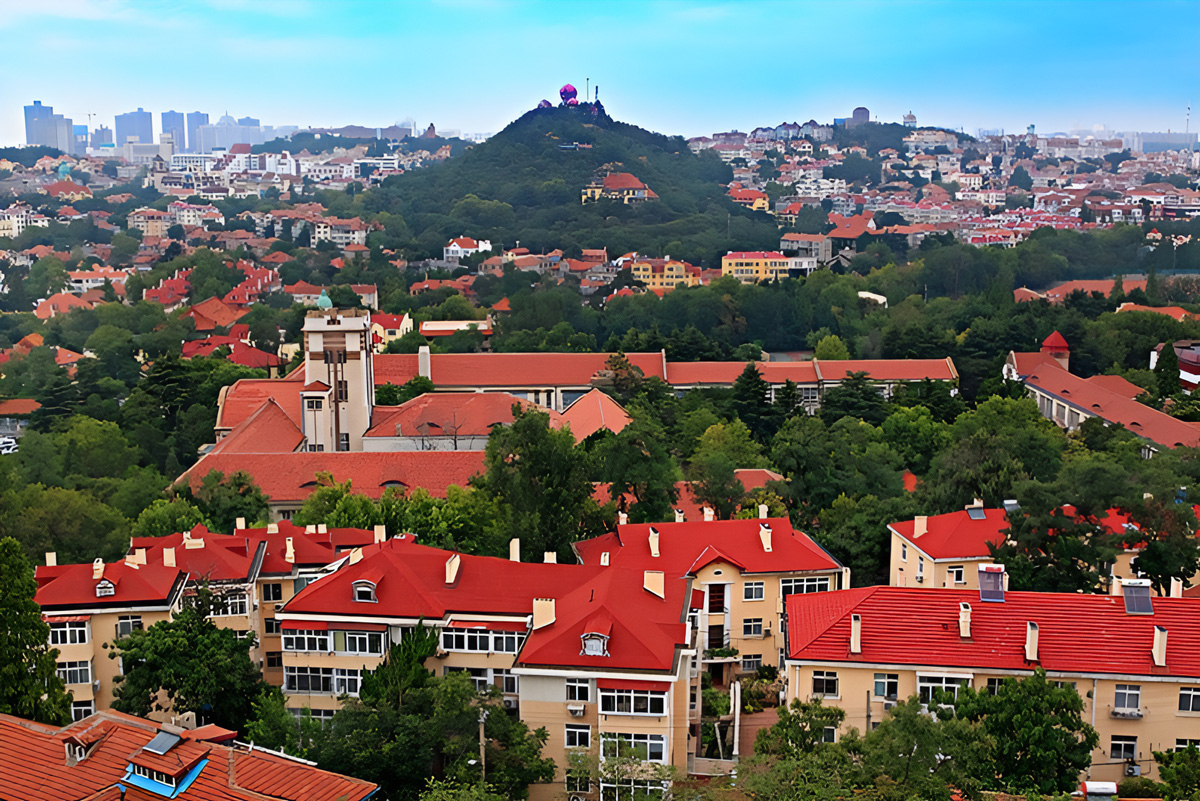
 ドイツは青島を東洋における重要な軍事基地かつ商業中心地と位置づけ、都市開発を積極的に行った。また、ドイツの文化や技術が導入され、それが現在の青島の建築様式や世界的に知られる「青島ビール」などに影響を与えている。ドイツ占領時代の建物の多くは今も保存され、青島の風景の一部を形成している。その街並みの優美さから当時は「東洋のベルリン」と称されていた。

 第一次世界大戦勃発後、1914年に日本がドイツに宣戦布告し、青島は日本によって占領された。第二次世界大戦後、青島は1945年に中国に返還された。新中国成立後、青島は中国の重要な工業都市と港湾都市として発展し、今日の姿に至っている。

■ 中国北方の製造業スーパーシティ


 青島は中国北方の重要な経済中心地の一つである。2022年青島の地域内総生産(GDP)は1兆4,921億元(約29.8兆円、1元=20円換算)に達し、中国第13位であった。中国北方では北京、天津に次ぐ第3位の経済規模を誇る。一人当たりGDPは14万4,272元(約289万円)で、中国第22位だった(詳しくは「【ランキング】世界で最も経済リカバリーの早い国はどこか? 中国で最も経済成長の早い都市はどこか?」を参照)。

 青島は製造業基地として存在感が大きく、「製造業輻射力」は中国第12位である。山東省内第2位の煙台は中国第25位に留まっているため、省内で圧倒的な順位を誇っている。特に家電産業では、ハイアール等、中国有数の企業が青島市に拠点を置いている(詳しくは「【ランキング】中国で最も輸出力の高い都市はどこか?」を参照)。

■ 渤海湾の巨大貿易地


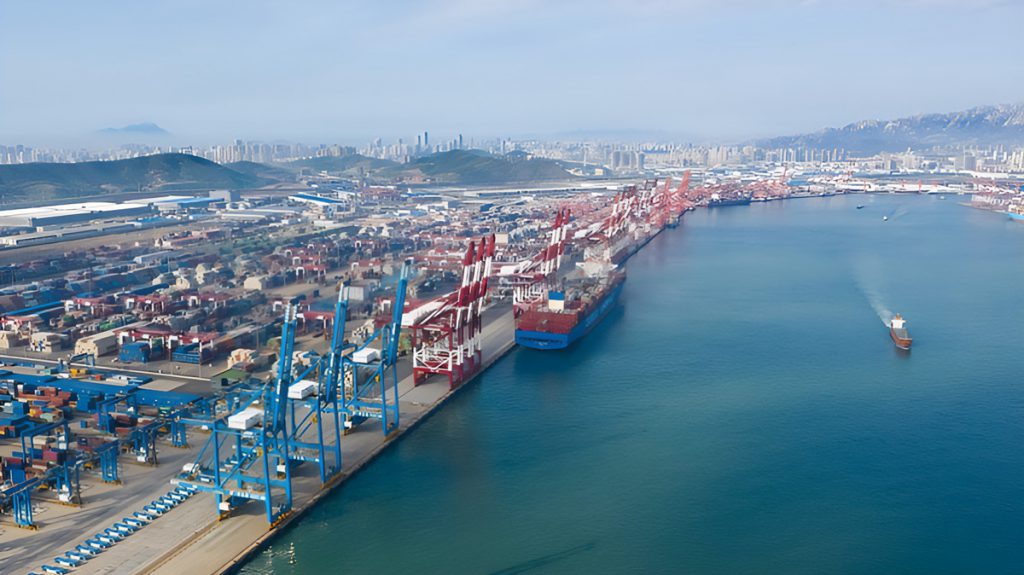
 青島は港湾都市としての存在が大きい。世界130カ国以上の地域と450以上の港との間で貿易が行われており、コンテナ取扱量は世界第5位に名を連ねている。「コンテナ港利便性」も中国第4位である(詳しくは『【ランキング】世界で最も港湾コンテナ取扱量が多い都市はどこか?』)を参照)。

 2022年における青島の輸出入総額は前年比7.4%増の9,117億元(約18.2兆円)で、中国第10位であった。うち輸出総額は前年比9.0%増の5,361億元(約10.7兆円)で、中国第10位。輸入総額は前年比5.1%増の3,756億元(約7.5兆円)で、中国第10位であった。輸出入ともに、青島は山東省内トップの規模を誇る。

 また、青島は日本とのビジネス関係が深く、対日輸出額は中国第2位であり、対日輸入額は中国第3位である。特に、野菜・水産物等の食品関連の対日輸出が大きなウエイトを占めている。

■ 国際的な総合交通ハブ


 青島は港湾だけでなく、空港、高速鉄道、高速道路を軸とした総合交通運送システムの構築も進めている。

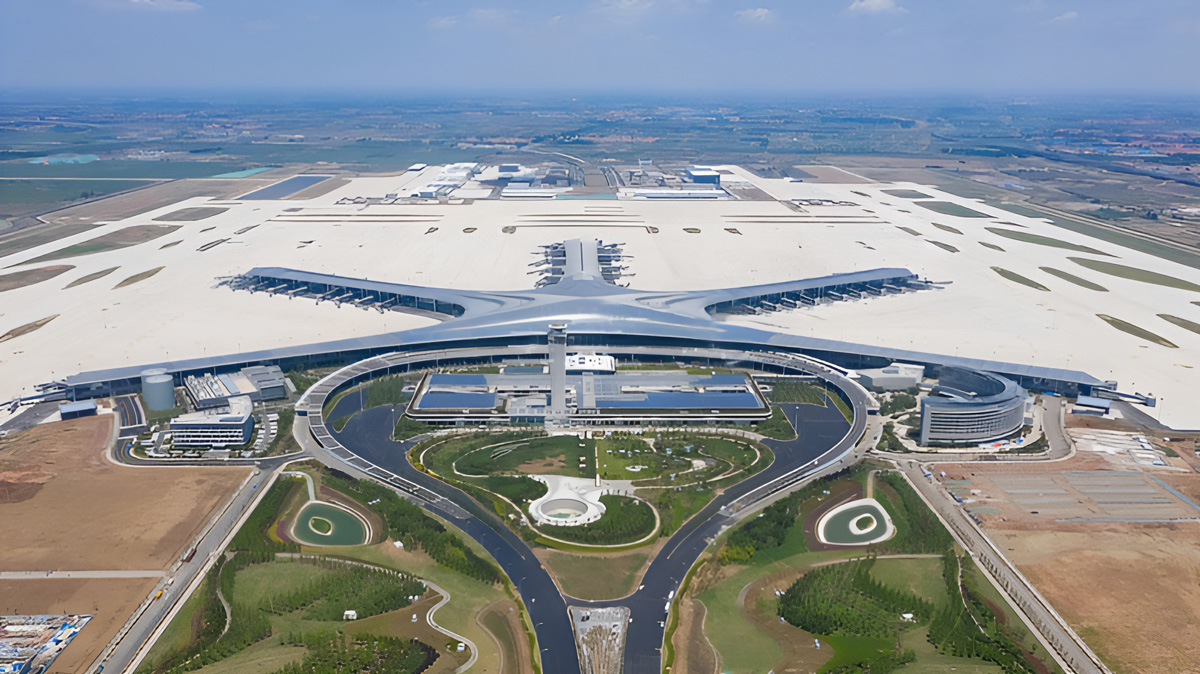
 2021年8月12日には、39年間青島市民を支えてきた青島流亭空港が閉鎖され、山東省初の4F級空港である青島膠東国際空港が開業した。〈中国都市総合発展指標〉の「空港利便性」項目で青島は中国第16位、航空旅客数も同第17位である。いずれも山東省内では第1位である(詳しくは『【ランキング】中国で最も空港利便性が高い都市はどこか?』を参照)。

 鉄道では、〈中国都市総合発展指標〉の「鉄道利便性」は中国第22位、「高速鉄道便数」も第20位で、「準高速鉄道便数」は第19位であった。これらいずれの指標も山東省内第1位である。

■ 山東省の最大人口吸収都市


 2022年末の常住人口は約1,034万人で中国第17位、山東省内では第1位であった。人口の流出入を示す「流動人口(非戸籍常住人口)」では、山東省内16都市のうち9都市は、外へ人口が流出している。これに対して青島は、流動人口が約180万人の大幅プラスであり、周辺から多くの人口を吸い上げている。よって青島は中国第24位、省内第1位の人口流入都市となっている。

■ 一大観光都市


 青島はその美しい海岸線と歴史的な建築物で知られ、多くの観光客を引きつけている。主な観光地には、青島海洋世界、青島動物園、青島科学技術博物館、青島ビール博物館、八大峡公園などがある。特に海外からの観光客が多く、〈中国都市総合発展指標〉の「海外観光客」で、青島は第10位と、第15位の済南を上回り、山東省内で最も高い順位である。

■ ヨットと映画ロケの聖地


 青島は豊かな文化遺産と活気あるエンタメを持つ都市である。〈中国都市総合発展指標〉の「文化・スポーツ・娯楽輻射力」は中国第18位である。市内には、青島大劇院、青島市図書館、青島市美術館など、多くの文化施設を有する。「博物館・美術館」は中国第15位、「動物園・植物園・水族館」は中国第19位、「公共図書館蔵書数」は中国第29位である。

 また、青島は映画の都としても知られ、映画ロケ地を多く持ち、映画祭や音楽祭も多数開催されている。その影響もあり、青島の〈中国都市総合発展指標〉における「映画館・劇場消費指数」は中国第20位であり、山東省内で最も順位が高い(詳しくは『【ランキング】世界で最も稼ぐ映画大国はどこか?』を参照)。

 スポーツにおいても、青島は多くのスポーツイベントを開催している。青島は2008年の北京オリンピックのヨット競技の会場となり、その後も多くの国際的なヨット大会が開催されており、いまや中国におけるヨットの聖地となっている。また、青島はプロサッカーチーム、青島中能の本拠地でもある。〈中国都市総合発展指標〉の「スタジアム指数」は中国第8位と、トップの規模を誇る。

■ 科学技術・本社機能・高等教育


 青島は近年では科学技術の発展にも注力している。〈中国都市総合発展指標〉の「科学技術輻射力」で同市は中国第18位と、省内トップの実力を有する。「特許取得数指数」は中国第10位と全国トップ10に入る成績を誇り、「R&D要員」は第14位、「R&D支出指数」は第19位に躍進している(詳しくは『【ランキング】科学技術大国中国の研究開発拠点都市はどこか?』)。ただし、「中国都市IT輻射力」は第27位と、第14位の済南に水をあけられており、今後の発展が望まれている(詳しくは『【ランキング】中国IT産業スーパーシティはどこか?』を参照)。

 同市は屈指の交流交易機能を活かし、本社機能の立地も進んでいる。「メインボード上場企業」は中国第18位と済南の第27位を上回る。ユニコーン企業は5社立地している。

 また、青島には多くの有名な大学と研究所が立地している。青島科技大学、中国海洋大学、青島大学など、多くの学生がこれらの教育機関で学んでいる。

 〈中国都市総合発展指標〉の「高等教育輻射力」で青島は中国第17位と山東省内トップクラスの成績を誇る。


【福州】華僑を輩出した歴史港湾都市【中国都市総合発展指標】第18位

〈中国都市総合発展指標2022〉
第18位


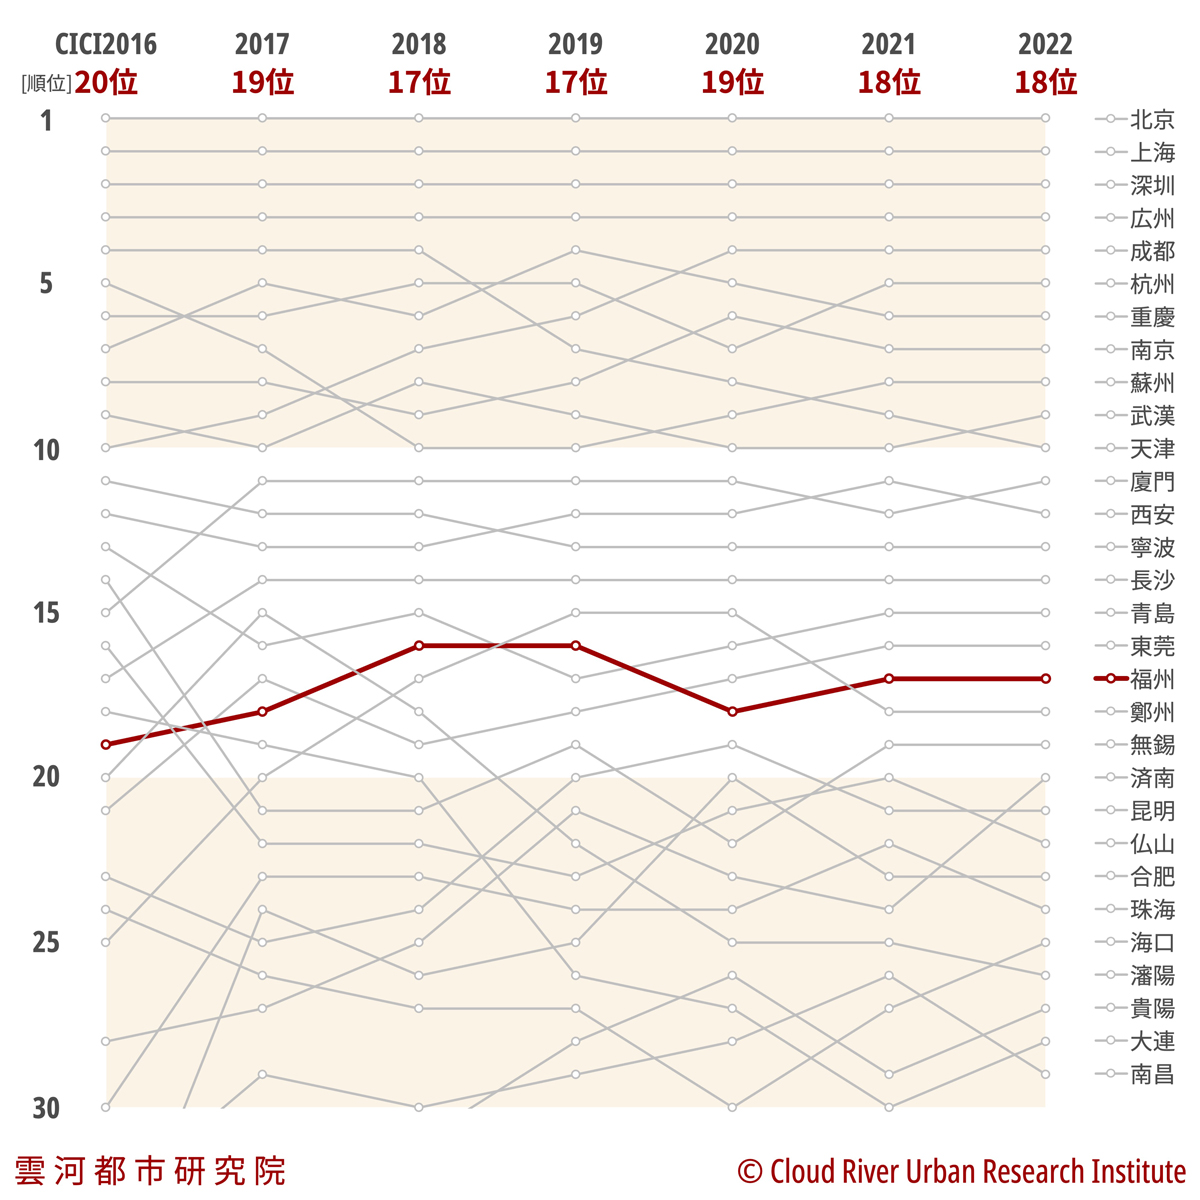
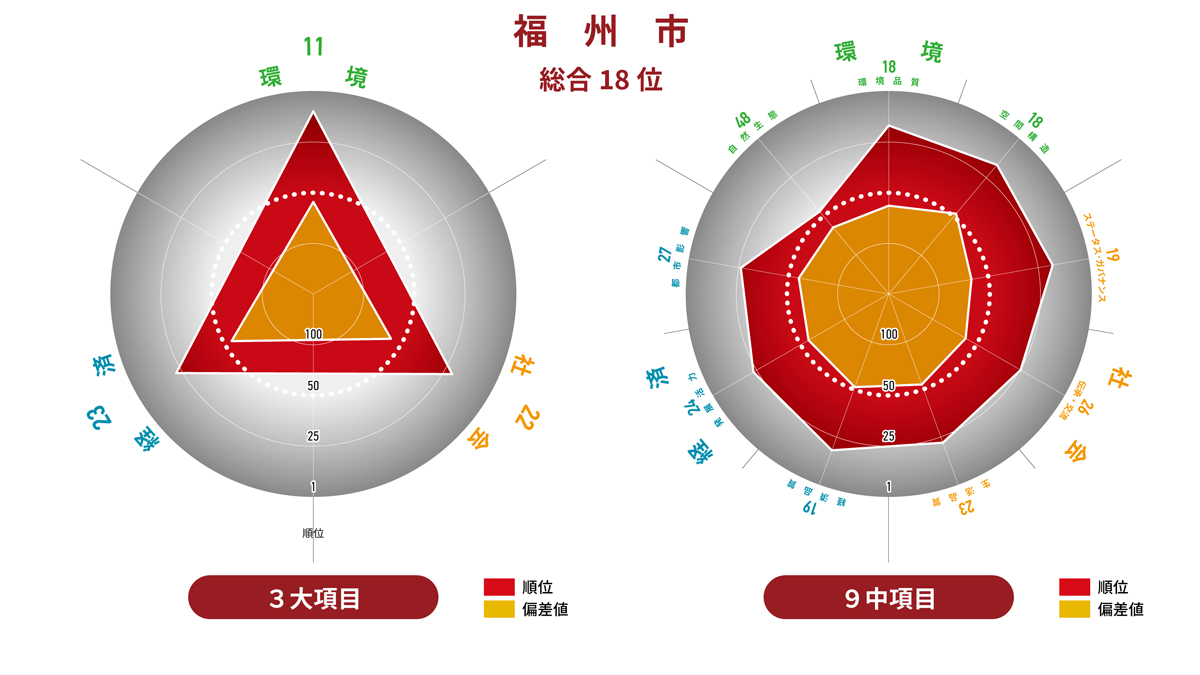
 福州は〈中国都市総合発展指標2022〉総合ランキング第18位であり、前年度の順位を維持した。

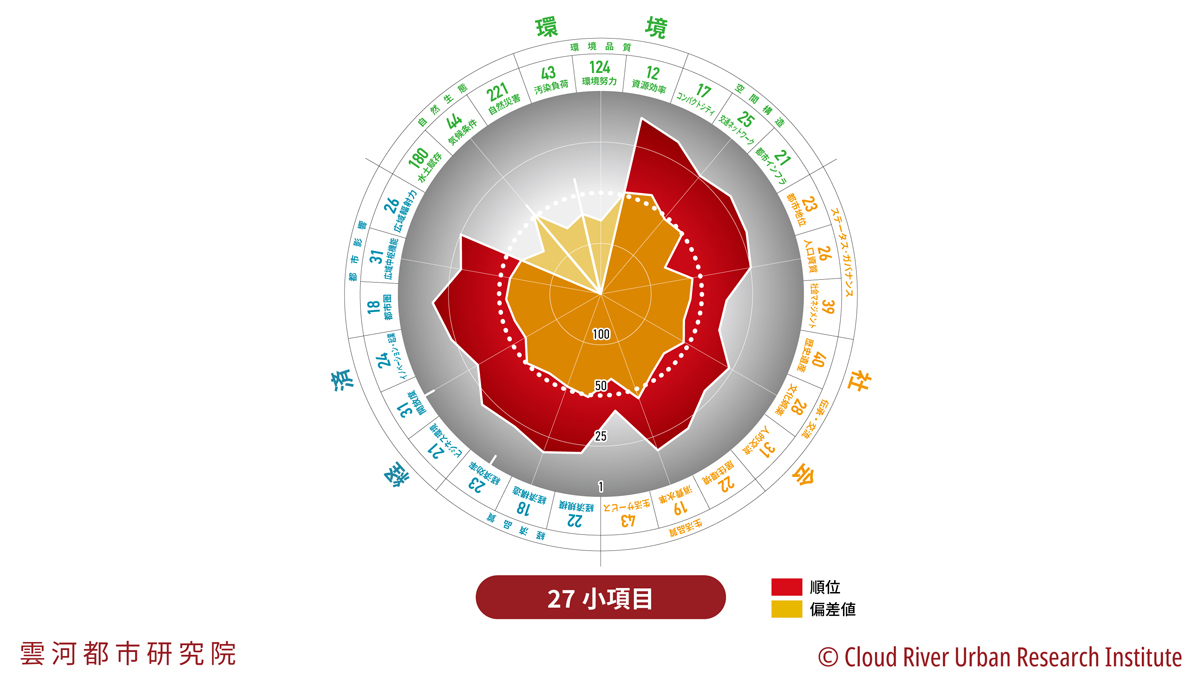
 「環境」大項目は第11位で、前年度より順位を7つ上げた。3つの中項目のうち「環境品質」「空間構造」は第18位、「自然生態」は第48位であった。9つの小項目のうち、トップ10入りした項目はなかったものの、「資源効率」は第12位、「コンパクトシティ」は第17位、「都市インフラ」は第21位、「交通ネットワーク」は第25位と、4項目がトップ30に入った。なお、「汚染負荷」は第43位、「気候条件」は第44位、「環境努力」は第124位、「水土賦存」は第180位、「自然災害」は第221位であった。

 「社会」大項目は第22位で、40前年度より順位を3つ下げた。3つの中項目のうち「ステータス・ガバナンス」は第19位、「生活品質」は第23位「伝承・交流」は第26位だった。3項目のうちトップ10入りした項目はなかったものの、すべてトップ30入りした。小項目で見ると、トップ10入りした項目はなかったものの、「消費水準」は第19位、「居住環境」は第22位、「都市地位」は第23位、「人口資質」は第26位、「文化娯楽」は第28位と、5項目がトップ40入りした。なお、「人的交流」は第31位、「社会マネジメント」は第39位、「生活サービス」は第43位、「歴史遺産」は第115位であった。

 「経済」大項目は第23位で、前年度の順位を維持した。3つの中項目で「経済品質」は第19位、「発展活力」は第24位、「都市影響」は第27位であった。3項目のうちトップ10入りした項目はなかったものの、すべてトップ30入りした。小項目で見ると、トップ10入りした項目はなかったものの、「経済構造」「都市圏」は第18位、「ビジネス環境」は第21位、「経済規模」は第22位、「経済効率」は第23位、「イノベーション・起業」は第24位、「広域中枢機能」は第26位と、9つの小項目のうち7項目がトップ30に入った。なお、「開放度」「広域輻射力」は第31位であった。

■ 貿易で栄えてきた古都


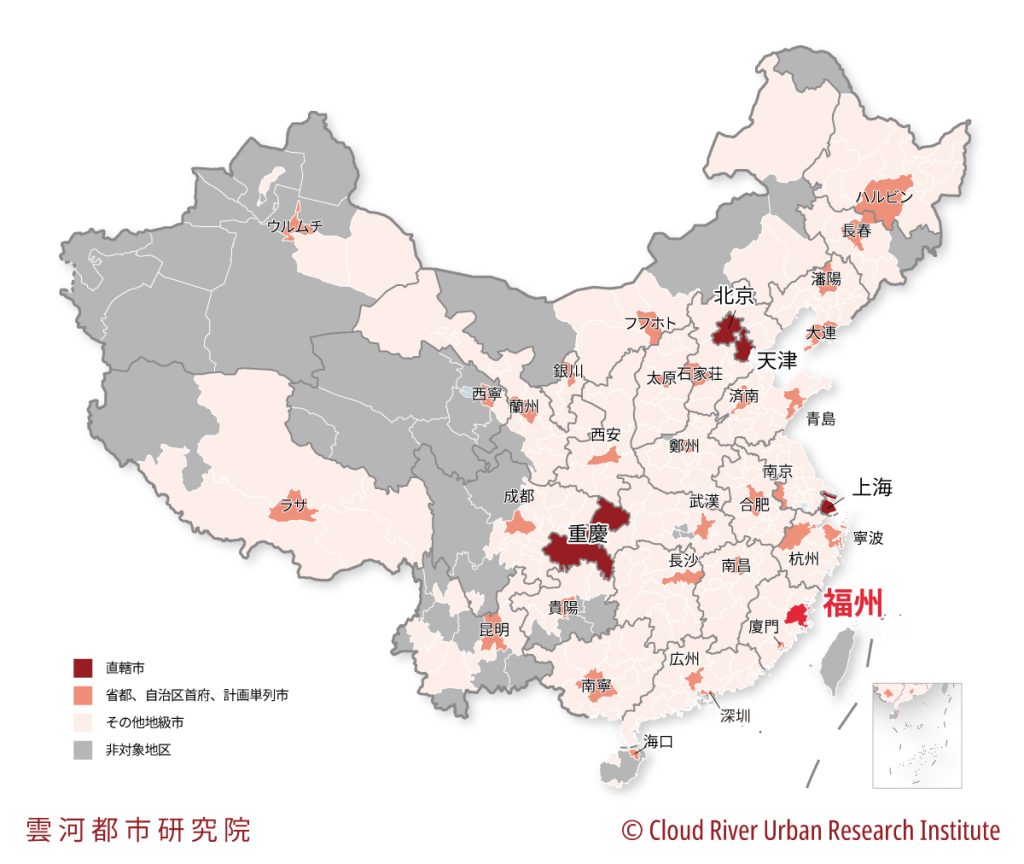
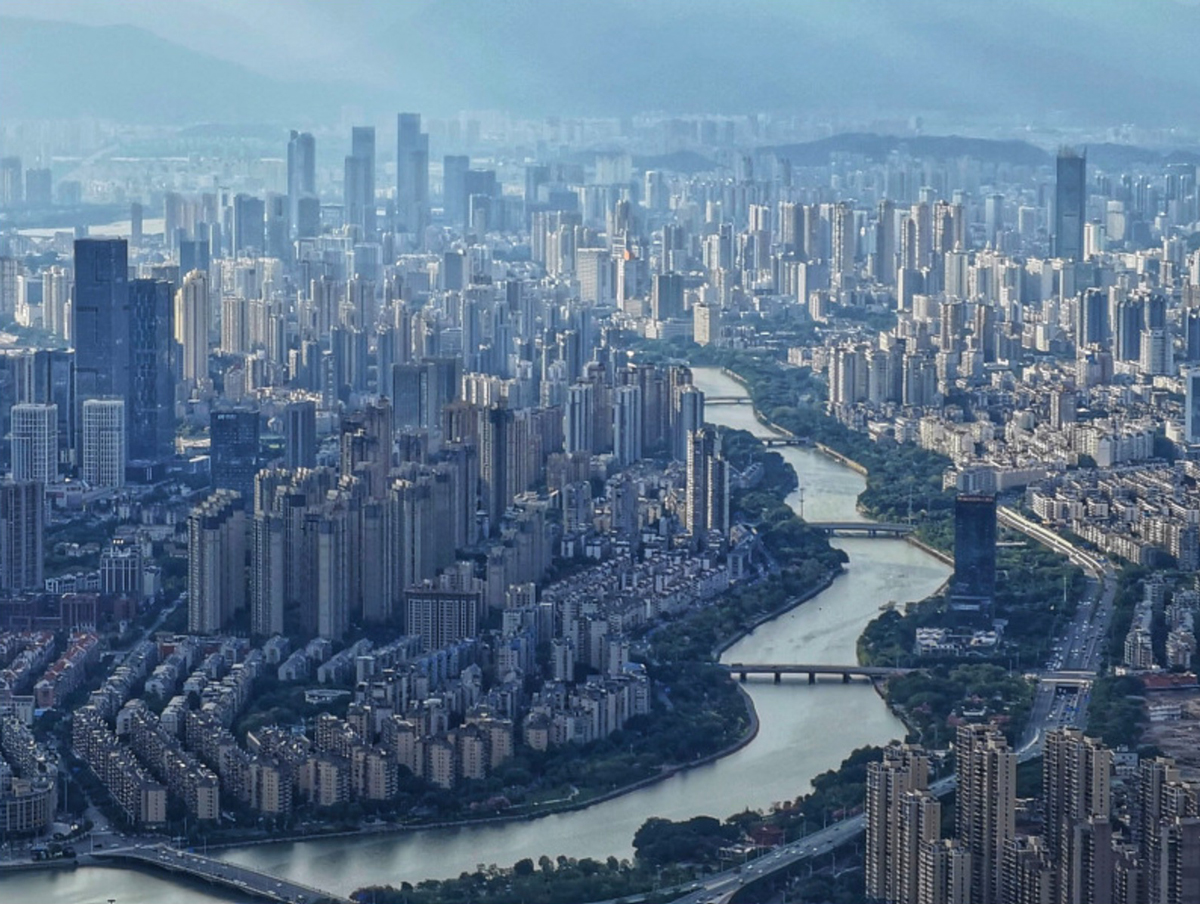
 福州市は、福建省の省都は中国東南地域沿岸部に位置し、長江デルタメガロポリスと珠江デルタメガロポリスの中間地点に位置する。2020年末には、6市区、6県、1県級市を管轄し、総面積11,968平方キロメートル(秋田県と同程度)、常住人口は845万人を抱えている。

 福州が位置する地域は、典型的な河口盆地で、周囲を山や丘陵に囲まれ、そのほとんどが標高600〜1000mの高地である。地形は多様性に富み、西部と北部は山地が優勢である一方、東部には平野が展開している。福州の気候は亜熱帯モンスーン気候に分類され、冬は短く夏は長い。温暖湿潤で、年間平均降水量は900〜2100mm、年間平均気温は16〜20℃を記録する。最も寒い月の1〜2月でも、最低気温は9度前後と暖かい。〈中国都市総合発展指標2022〉によれば、「気候快適度」は中国第46位である。

 河川である閩江が市内を流れ、その河口デルタに市街地が発達している。海岸線は約1,137キロメートルに及び、多数の島嶼が点在している。周辺には寧徳市、三明市、南平市などが隣接しており、地域間の連携がみられる。

■ 福州市の古代から現代への歩み


 福州の歴史は古く、その起源は紀元前202年にまで遡る。秦・漢の時代、この地域は初めて「冶」と名付けられた。その後、市域内に位置する福山にちなんで「福州」と改称された。この改称は、地理的特徴と地域のアイデンティティを反映したものだった。

 福州は、長い歴史を通じて福建省の中心地としての地位を確立してきた。その影響力は社会、経済、文化、政治など多岐にわたる分野に及んでいる。社会面では、多様な文化の交差点として独特の構造を発展させ、海上交易の拠点としての役割も地域の社会形成に大きな影響を与えた。経済的には、古くから商業の中心地として栄え、特に宋代以降は海外貿易の重要な港として発展した。茶葉や陶磁器の輸出で知られ、「海のシルクロード」の重要な拠点となったことは特筆に値する。

 文化面では、福州は文人や芸術家を多く輩出し、独自の文化を育んできた。福州方言、閩劇(地方劇)、福州彫刻など、地域特有の文化遺産を生み出し、これらは今日まで受け継がれている。〈中国都市総合発展指標2022〉によれば、「無形文化遺産」は中国第24位である。政治的には、歴代王朝下で重要な行政中心地として機能し、特に明代には「福建布政使司」が置かれ、省全体の政治の中枢となった。

 近代以降も福州は重要性を保ち続け、1949年の中華人民共和国成立後は福建省の省都として、政治・経済の中心地としての役割を果たしている。2000年代に入ってからは、「海峡西岸経済区」の中核都市として、さらなる発展を遂げている。この地域の経済成長と国際化に重要な役割を果たしており、中国南東部の重要な都市としての地位を確立している。

 このように、福州市は2000年以上の歴史を通じて、常に福建省の中心として機能し、その影響力は現代にまで及んでいる。古代から現代に至るまでの連続性と変化が、今日の福州市の多面的な特徴を形作っている。伝統と革新が共存するこの都市は、中国の歴史と現代化の縮図とも言える存在として、今後も注目され続けるだろう

 2022年には、福州市のGDPは1兆元2,038億元(約24.1兆円、1元=20円換算)で、中国の都市では18位であった(詳しくは「【ランキング】世界で最も経済リカバリーの早い国はどこか? 中国で最も経済成長の早い都市はどこか?」を参照)。

■ 中国の重要港湾都市としての発展


 福州は、その地理的優位性を活かし、古代から現代に至るまで中国の重要な港湾都市として発展を遂げてきた。古くは遣唐使の時代から、日本や東南アジアとの海上交通の要所として機能し、シルクロードの海上ルートにおける重要な中継地点としての役割を果たしてきた。この歴史的背景は、福州市の国際的な性格と開放性の礎となっている。

 特筆すべきは、福州の馬尾港が中国近代海軍発祥の地の一つとして名高いことである。19世紀後半、清朝政府が近代化政策の一環として福州船政局を設立し、西洋式軍艦の建造や海軍人材の育成を行ったことは、中国海軍史上極めて重要な出来事であった。この歴史的遺産は、現在も福州の誇りとなっている。

 福州の国際的重要性は、近代以降さらに高まった。1842年の南京条約により、広州、厦門、福州、寧波、上海の5港が開港され、福州はこの中の一つとして選ばれた。これにより、福州は西洋列強との直接的な貿易が可能となり、国際的な商業港としての地位を確立した。この開港は、福州市の経済発展と国際化に大きな影響を与え、現代に至るまでその影響が続いている。

 1978年の改革開放政策の実施後、福州は中国政府によって海外に開放された最初の14都市の一つに選定された。この決定は、福州の歴史的な国際性と地理的優位性が評価された結果であり、同市の更なる発展と国際化への道を開いた。以来、福州は外資誘致や国際貿易の拡大に積極的に取り組み、中国南東部の重要な経済拠点としての地位を確立している。

 福州の港湾としての重要性は、現代の統計データにも明確に表れている。〈中国都市総合発展指標2022〉によると、「コンテナ港利便性」では中国20位、「コンテナ取扱量」では全国18位と、中国国内でも上位に位置している(詳しくは『【ランキング】世界で最も港湾コンテナ取扱量が多い都市はどこか?』)を参照)。

 さらに、福州市の国際的な地位を示す指標として、2022年における世界のコンテナ取扱量ランキングが挙げられる。福州港は世界第63位にランクインしており、これはロンドン港の64位を上回る成績である。この数字は、福州市が単に中国国内の重要港湾であるだけでなく、世界的な規模で見ても無視できない存在であることを示している。

■ 福州の多様な産業と独自の発展モデル


 福州の地域経済は、水産業、紡績産業、機械産業、電子情報産業、不動産・建材産業、観光産業という6つの主要産業を中心に構成されている。これらの産業は、福州の地理的特性と歴史的背景を反映しており、相互に補完しあいながら市の経済発展を支えている。

 水産業は豊かな海洋資源を活用し、紡績産業は伝統的な技術と現代的な需要を融合させている。機械産業、特に造船業は福州の工業化の象徴となっており、電子情報産業は新たな成長のエンジンとして急速に発展している。不動産・建材産業は都市化の進展と共に成長を続け、観光産業は豊かな歴史的遺産と自然景観を活かして発展している。

 福州経済の特筆すべき特徴は、海外移民との強いつながりを活かした独自の発展モデルにある。海外在住の福州出身者からの送金が重要な資金源となっており、これらは家族の生活支援だけでなく、地元での投資にも向けられている。特に中小企業の発展に大きな役割を果たしており、地域経済の活性化に貢献している。

 さらに、この海外とのつながりは民間金融の発展にも寄与している。伝統的な互助金融システムや現代的な小規模金融機関の発展により、中小企業や起業家が必要な資金を調達しやすい環境が整っている。このような独自の経済構造は、福州に経済の柔軟性と強靭性をもたらしている。

 海外ネットワークを通じた資金流入や情報交換は、福州の国際化や文化的多様性の促進にも貢献している。新しいアイデアや技術、ビジネスモデルが地元経済に刺激を与え、イノベーションを促進している点も、福州経済の特徴と言える。その結果として、福州の「IT産業輻射力」は中国第13位に躍進している(詳しくは『【ランキング】中国IT産業スーパーシティはどこか?』を参照)。

■ 華僑の都市としての国際的地位


 福州は、300万人以上の華僑を輩出した中国を代表する華僑の故郷として知られている。この特徴は、現代の福州市の国際的な位置づけと経済構造に大きな影響を与えている。

 〈中国都市総合発展指標2022〉の結果は、福州の独特な国際性を明確に示している。「交流」中項目で全国第31位という順位は注目に値するが、より興味深いのは個別指標における対照的な結果である。

 「国内旅行客数」が中国32位、「国内観光収入」が中国42位である一方で、「海外旅行客」は中国第11位、「国際観光収入」は中国14位という好成績を収めている。これらの数字は、福州市が国内よりも国際的な訪問者、特に華僑やその子孫たちにとって重要な目的地となっていることを示している。

 この統計は、福州の経済が国内市場よりも国際市場、特に華僑ネットワークとより強く結びついていることを表している。海外在住の華僑による故郷訪問、ビジネス目的の渡航、投資活動などが、福州市の国際的な地位を高めている。

 さらに、このつながりは観光にとどまらず、ビジネスや投資、文化交流など、より広範な分野での国際的な活動の基盤となっている。華僑ネットワークを通じた情報交換、技術移転、資金流入が、福州市の経済発展と国際化を加速させている。

 この「華僑の都市」としての特性は、福州市に独自の強みをもたらしている。グローバル経済においてネットワークの重要性が増す中、福州市は既存の華僑ネットワークを活用し、国際的な競争力を維持・強化している。

 今後、福州市はこの強みをさらに活かし、国際的なビジネスハブとしての地位を強化しつつ、国内経済とのバランスを取りながら、より総合的な発展を目指すことが課題となるだろう。


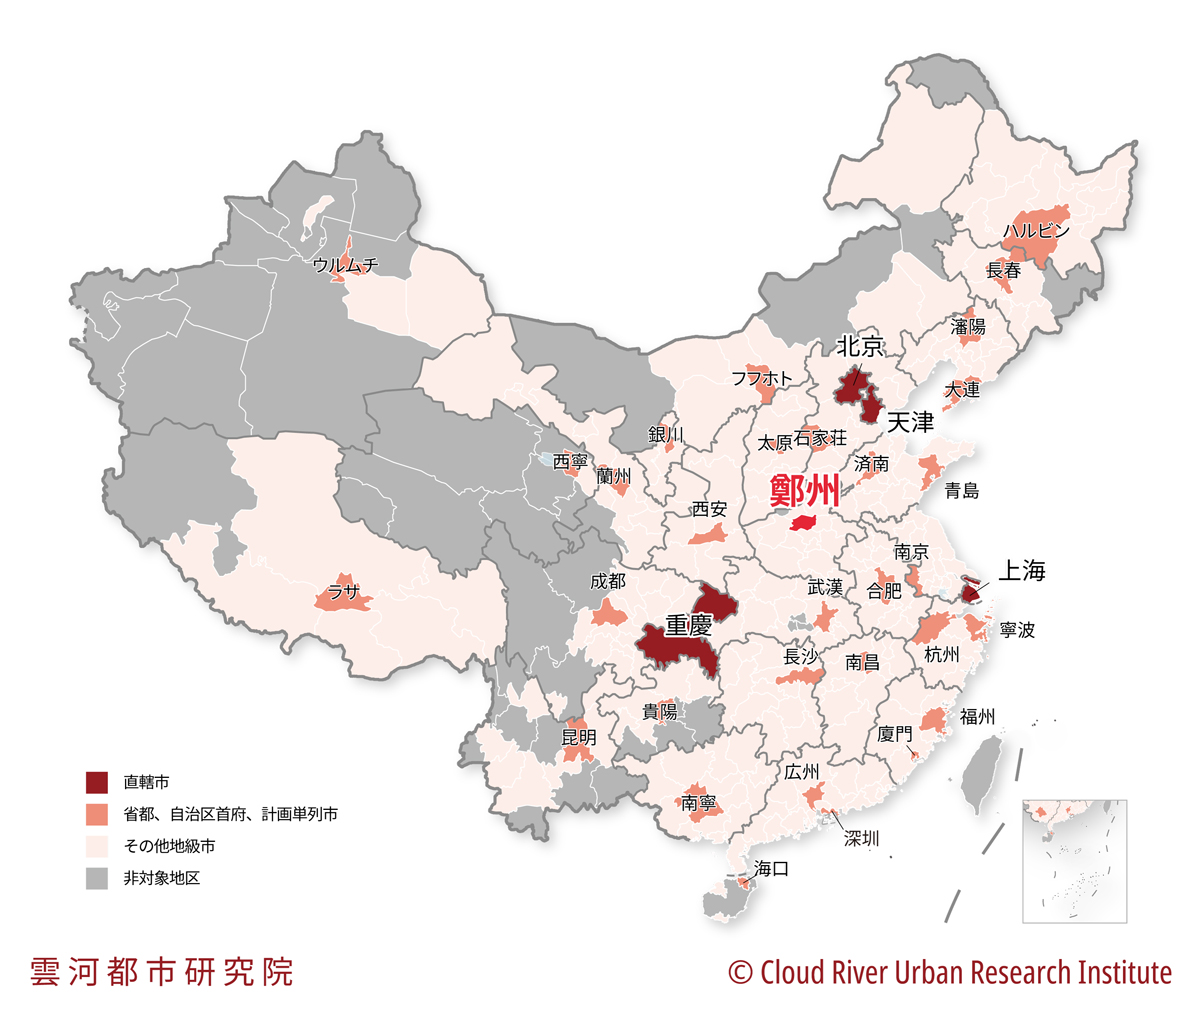
【鄭州】iPhone生産とEV産業クラスターとしての中原メガシティ【中国都市総合発展指標】第19位

〈中国都市総合発展指標2022〉
第19位


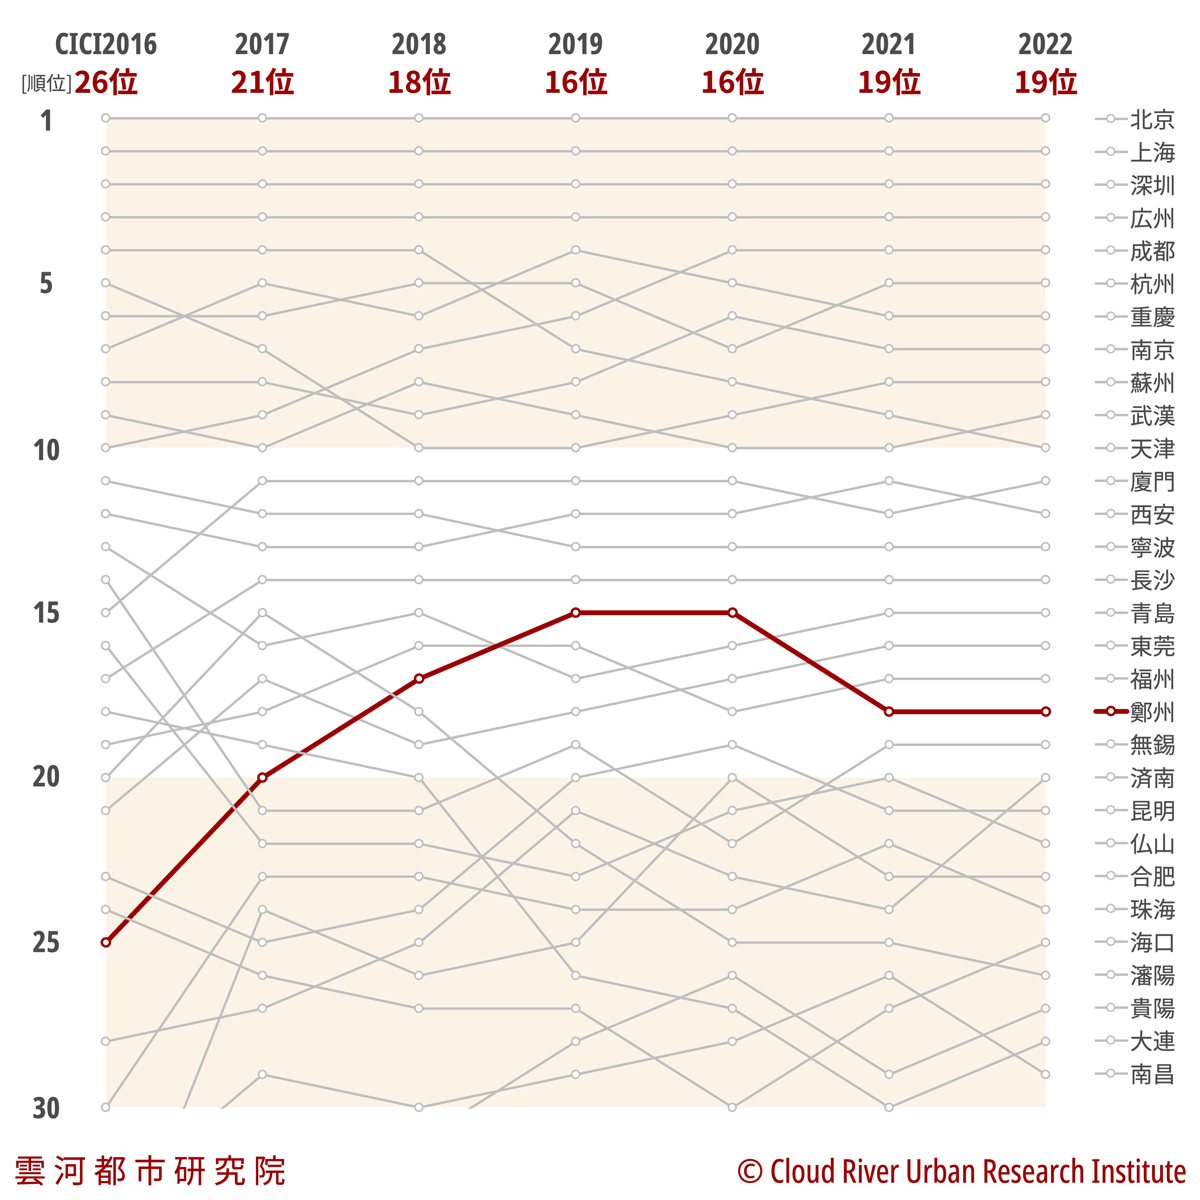
 鄭州は〈中国都市総合発展指標2022〉総合ランキング第19位であり、前年度の順位を維持した。

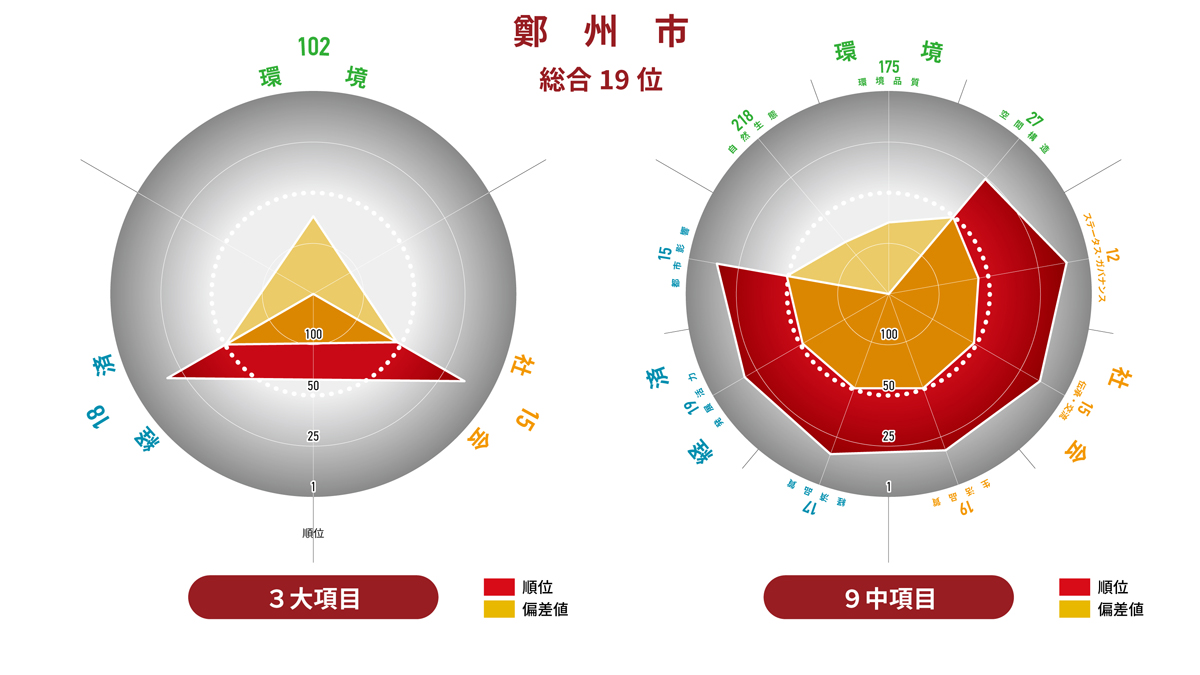
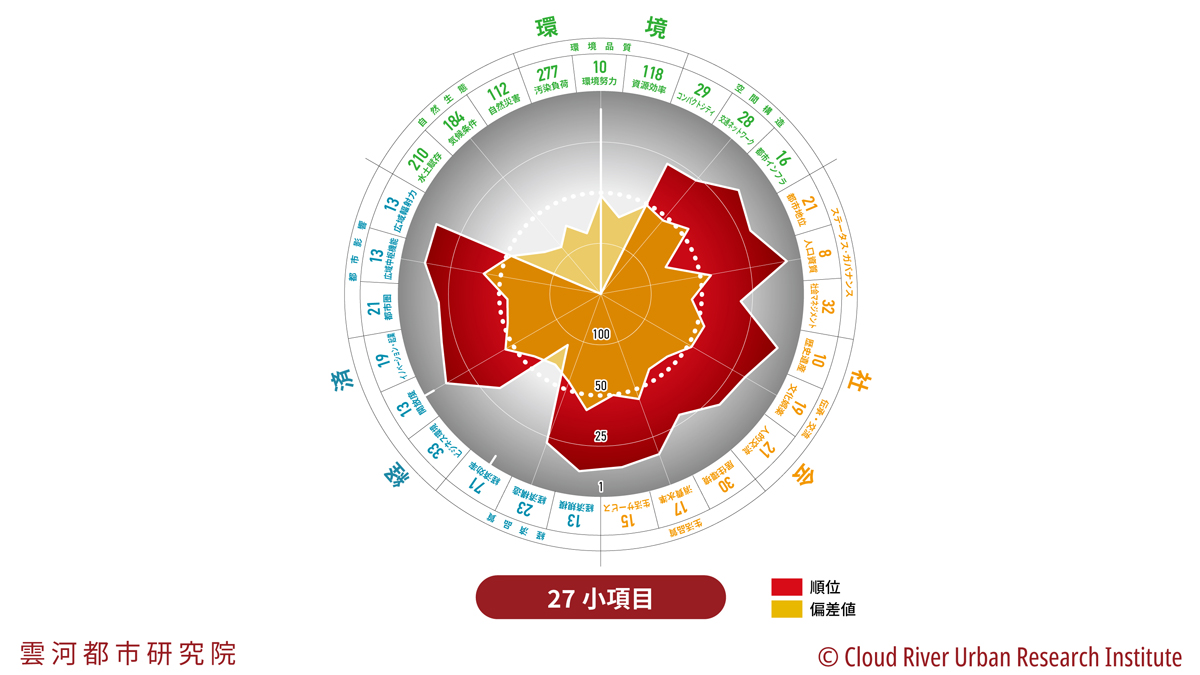
 「社会」大項目は第15位で、前年度に比べ順位が1つ下がった。3つの中項目で「ステータス・ガバナンス」は第12位、「伝承・交流」は第15位、「生活品質」は第19位だった。小項目で見ると、「人口資質」は第8位、「歴史遺産」は第10位と2項目がトップ10に入った。また、「生活サービス」は第15位、「消費水準」は第17位「文化娯楽」は第19位と3項目がトップ20に入った。なお、「都市地位」「人的交流」は第21位、「居住環境」は第30位、「社会マネジメント」は第32位であった。

 「経済」大項目は第18位で、前年度に比べ順位が1つ下がった。3つの中項目で「都市影響」は第15位、「経済品質」は第17位、「発展活力」は第19位で、3中項目のうちトップ10入りした項目はなかった。9つの小項目のうち、トップ10入りした項目はなかったものの、「経済規模」「開放度」「広域中枢機能」「広域輻射力」は第13位、「イノベーション・起業」は第19位と、6項目がトップ20に入った。また、「都市圏」は第21位、「経済構造」は第23位と2項目もトップ30に入った。なお、「ビジネス環境」は第33位、「経済効率」は第71位だった。

 「環境」大項目は第102位であった。3つの中項目のうち「空間構造」は第27位、「環境品質」は第175位、「自然生態」は第218位であった。9つの小項目のうち、「環境努力」は第10位と、1項目がトップ10に入った。「都市インフラ」は第16位と、1項目がトップ20に入った。なお、「交通ネットワーク」は第28位、「コンパクトシティ」は第29位、「自然災害」は第112位、「資源効率」は第118位、「気候条件」は第184位、「水土賦存」は第210位、「汚染負荷」は第277位であった。


■ 中原の中核都市


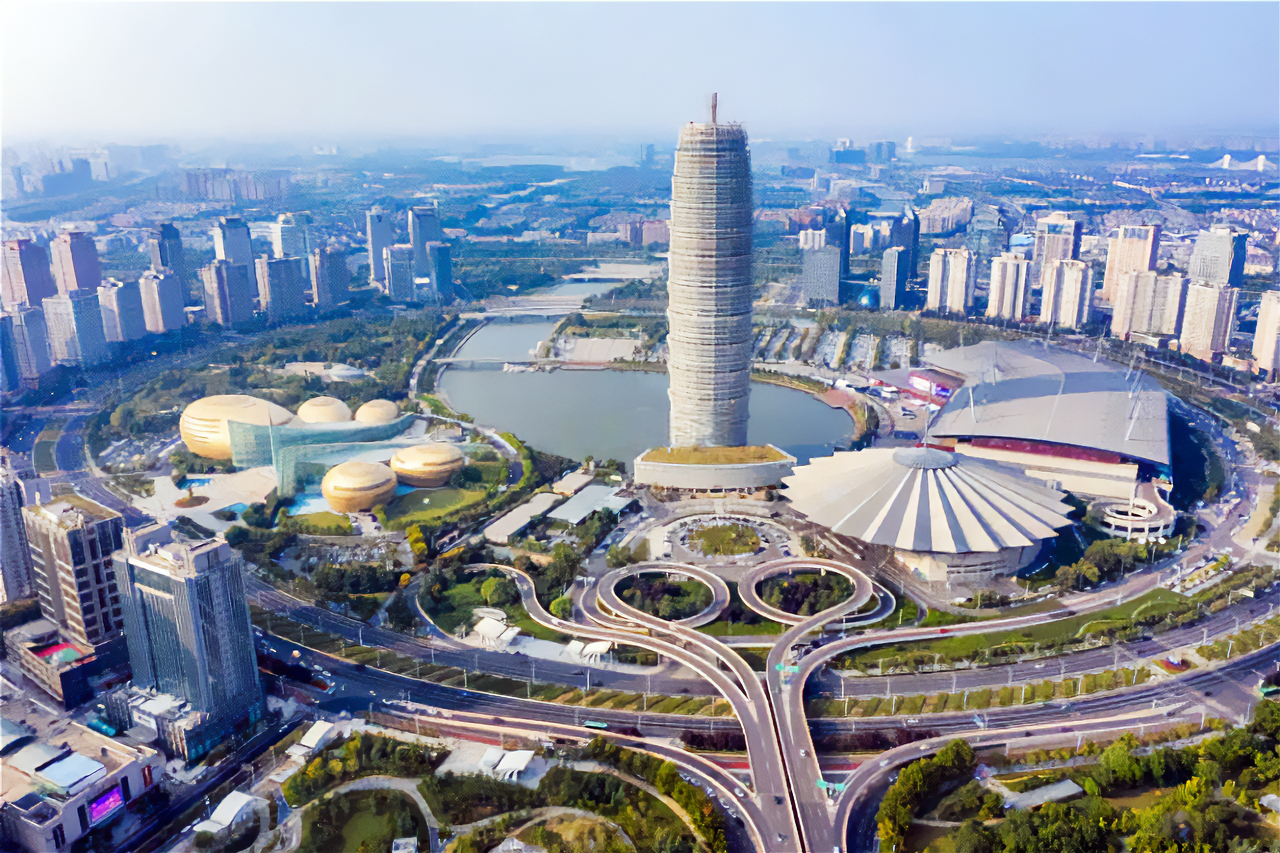
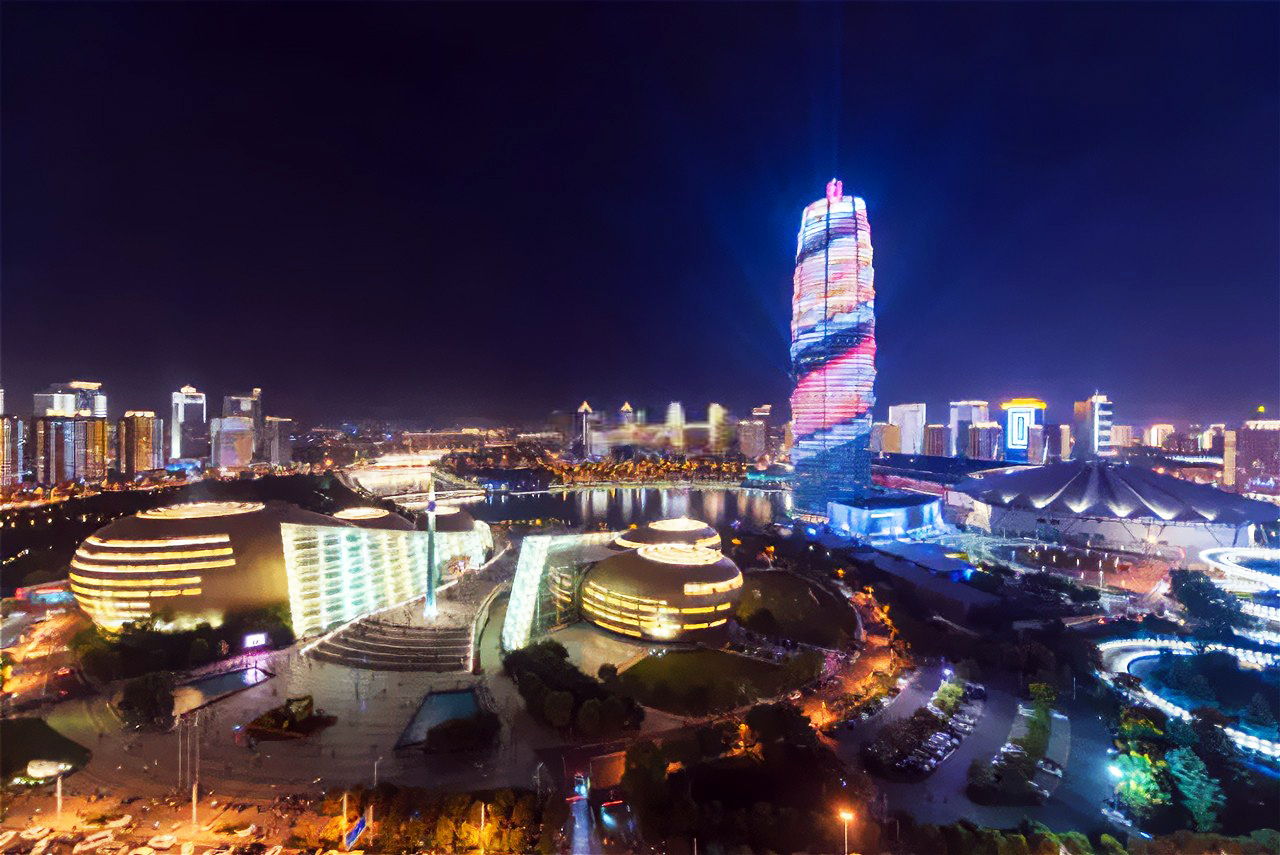
 鄭州は河南省の省都であり、中原メガロポリスの中核都市である(中原メガロポリスについて詳しくは『中心都市がメガロポリスの発展を牽引:中国都市総合発展指標2022』を参照)。鄭州は河南省の中北部に位置し、北に黄河、西に嵩山がある。東は開封、南は許昌と平頂山、西は洛陽、北は新郷と焦作の各市と接している。市の総面積は7,567平方キロメートル(熊本県と同程度)で、中国人口規模第11位の都市として約1,283万人を抱える。現在、6区5市1県を管轄し、国家級新区1つ、国家級開発区2つ、国家級輸出加工区1つを有している。

 同市は温帯大陸性季節風気候に属し、四季がはっきりしている。年間平均気温は約15.4℃、年間降水量は約630mmである​​​​。市内には大小124の河川があり、多様な自然地形を有している。

■ 由緒ある文明交流の地


 鄭州は中国古代文明・華夏文明の発祥の地として、古来より文明交流の十字路とされてきた。

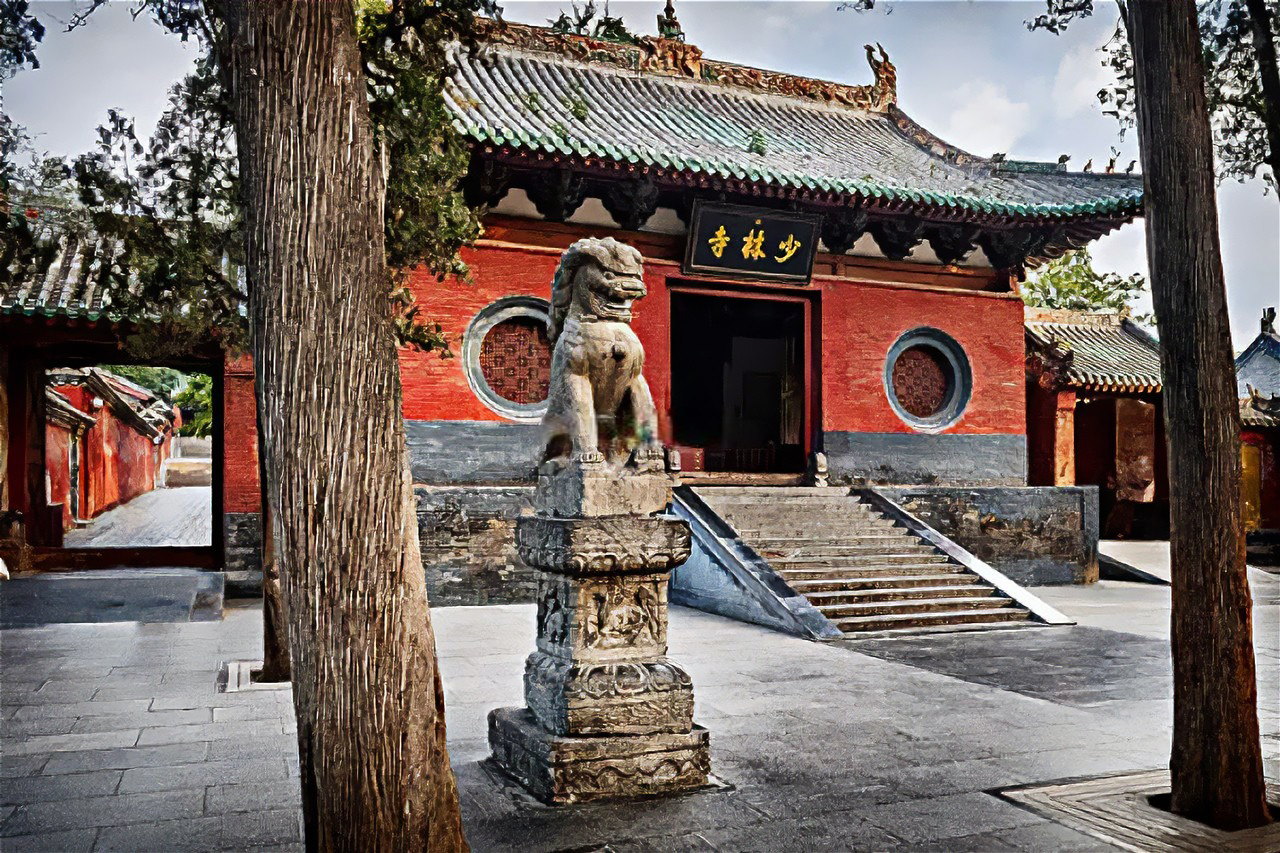
 夏、商、管、鄭、韓の各王朝が鄭州に都を置き、隋、唐、五代、宋、金、元、明、清の各王朝が州を設置してきた。鄭州の中心市街地には、3,600年前の商朝の城壁遺跡(鄭州商城)全長7キロメートルが今も残る。市内には、世界文化遺産が2項目15カ所あり(中国第5位)、国家重点文化遺産保護施設87カ所(中国第3位)、省レベル文化遺産保護施設97カ所、市レベル文化遺産保護施設208カ所、国家レベル無形文化遺産6カ所を有している。他にも、裴李崗文化遺跡(約8,000年前)、大河村遺跡(約5,000年前)、打虎亭漢墓、黄帝故里など、多くの古代文化遺跡が散在している。少林寺のある嵩山を始め、黄河文化公園などの自然文化景観も多くの観光客を引き付けている。鄭州の「国内観光客数」は中国第21位である。

 豊かな中原文化は、古代において子産、列子、韓非、杜甫など傑出した人物を輩出している。同市は現在なお「傑出文化人指数」で中国第7位と好成績を誇っている。

■ 鉄道が産んだ大都市


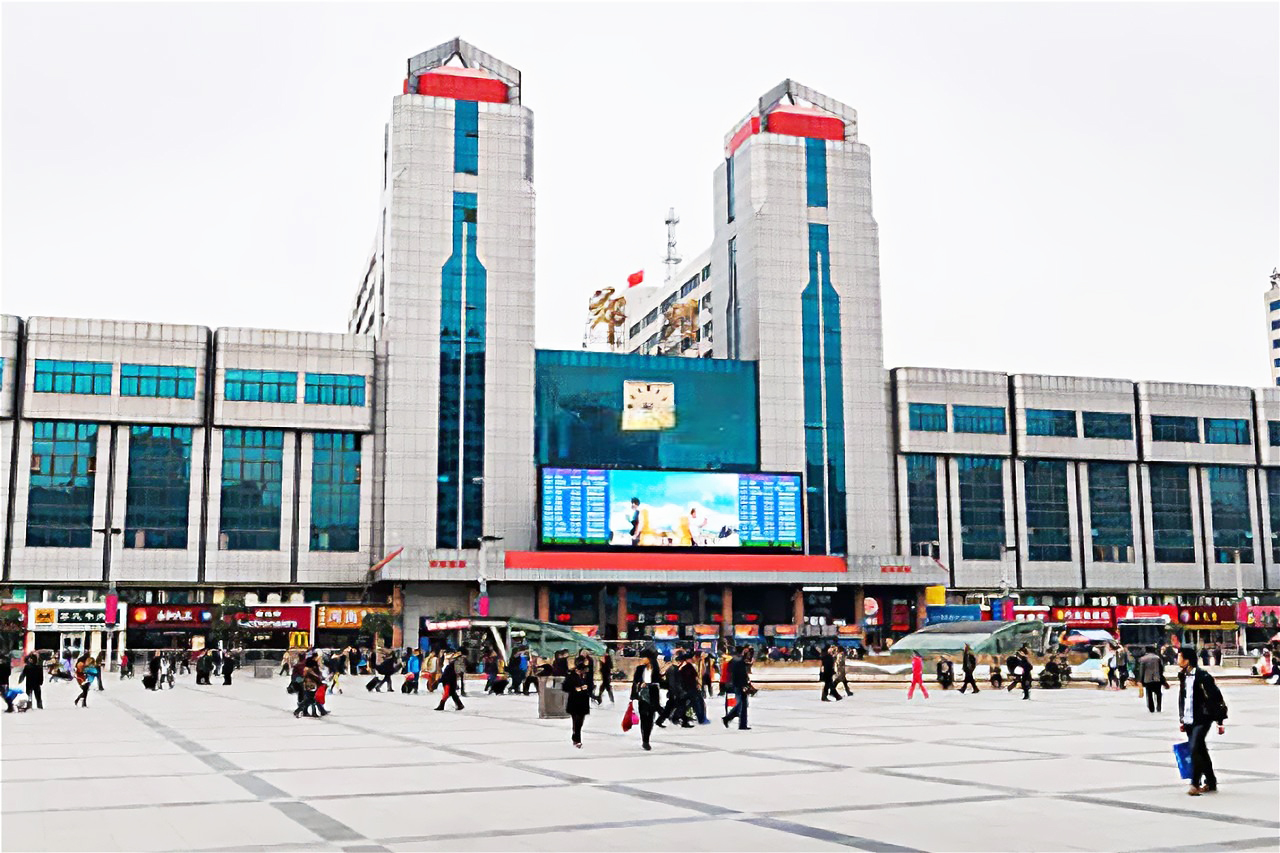
 鄭州駅は1904年に設立され、当初はプラットフォーム1つ、平屋2軒、線路4本しかなかった。1953年に鄭州駅が拡張され、鉄道のハブとなった。鉄道の利便性により1954年に河南省の省都が開封から鄭州へ移転された。これが、鄭州が「鉄道が産んだ都市」と言われる由縁である。

 鄭州は、東西南北交通の要衝として、航空・鉄道・道路からなる巨大な交通ハブとなっている。鄭州駅は中国鉄道の最大級の旅客中継駅で「中国鉄道の心臓」と呼ばれている。同市の「空港利便性」と「航空輸送」は共に全国第13位であり、「鉄道利便性」に至っては全国第1位を誇っている。(詳しくは『【ランキング】中国で最も空港利便性が高い都市はどこか?』を参照)。

 鄭州は一帯一路の重要な結節点都市でもある。2013年に鄭州は中部地区で初めてヨーロッパへ直通する貨物列車―中欧列車を開通させた。過去10年間でユーラシア40カ国の140以上の都市を繋げた中欧列車(中豫号)が、累計750万トンの貨物を輸送した。

■ ギリシャ一国に匹敵する経済規模


 鄭州は中原地区の経済中心地として、2022年のGDPは1兆2,935億元(約25.9兆円、1元=20円換算)に達し、中国第16位の経済規模を誇る。これは世界第54位のイラクのGDPを超え、世界第53位のギリシャのGDPに匹敵する規模である(詳しくは「【ランキング】世界で最も経済リカバリーの早い国はどこか? 中国で最も経済成長の早い都市はどこか?」を参照)。

 金融・医療センターとしての機能も高く、鄭州の「金融輻射力」は中国第7位、「医療輻射力」は中国第9位となっている。鄭州には、中国初の先物取引所と、中国初の空港経済区がある​。

 鄭州は中国の主要な研究都市として、「科学技術輻射力」は中国第19位である。複数の国家重点大学が存在し、「高等教育輻射力」は中国第15位と高水準である。「大学学生数」と「高等教育教師数」はいずれも中国第3位である(詳しくは『【ランキング】科学技術大国中国の研究開発拠点都市はどこか?』)。

 中心都市としての鄭州は、外部から人々を吸引し成長している。人口の流出入を示す「流動人口(非戸籍常住人口)」では、河南省内17都市のうち16都市は、外へ人口が流出し、その規模は約2,012万人に達している。中でも、周口、信陽、駐馬店の3都市は、中国で最も人口が流出するトップ3都市であり、同3都市だけで約938万人が外部に流出している。これに対して鄭州は、流動人口が約363万人のプラスである。よって鄭州は中国第11位の人口流入都市となっている。

■ iPhone生産とEV産業クラスターの一大拠点


 鄭州は、世界最大のApple製品の生産基地として名高い。最近、EV生産にも力を入れている。

 鄭州はBYDの中高級車種の重要な生産基地であり、2023年11月、BYDの第600万台目のEVが鄭州で生産された(詳しくは『【ランキング】自動車大国中国の生産拠点都市はどこか?』を参照)。

 内陸都市でありながら、鄭州の「製造業輻射力」は中国第20位で高い(詳しくは『【ランキング】中国で最も輸出力の高い都市はどこか?』を参照)​。

■ エンタメ都市としての台頭


 鄭州のコンテンツ産業も盛んである。2021年、河南衛星テレビの春晩(旧正月を祝う中国の国民的年越し番組)には、ダンス番組「唐宮夜宴」が全国を席巻した。その後、同テレビ局の「端午の不思議な旅」や、水中ダンス番組「祈」も大ヒットした。

 「唐宮夜宴」は、河南博物院が所蔵する唐代の舞楽佣から着想を得たことで、河南博物院も注目を集め、多くの観光客が訪れている。

 エンタメ都市としても名を上げつつある鄭州は、「文化・スポーツ・娯楽輻射力」で中国第15位であり、「映画館・劇場消費指数」は中国第14位である(詳しくは『【ランキング】世界で最も稼ぐ映画大国はどこか?』を参照)。

■ 黒川紀章設計の市街地が魅力


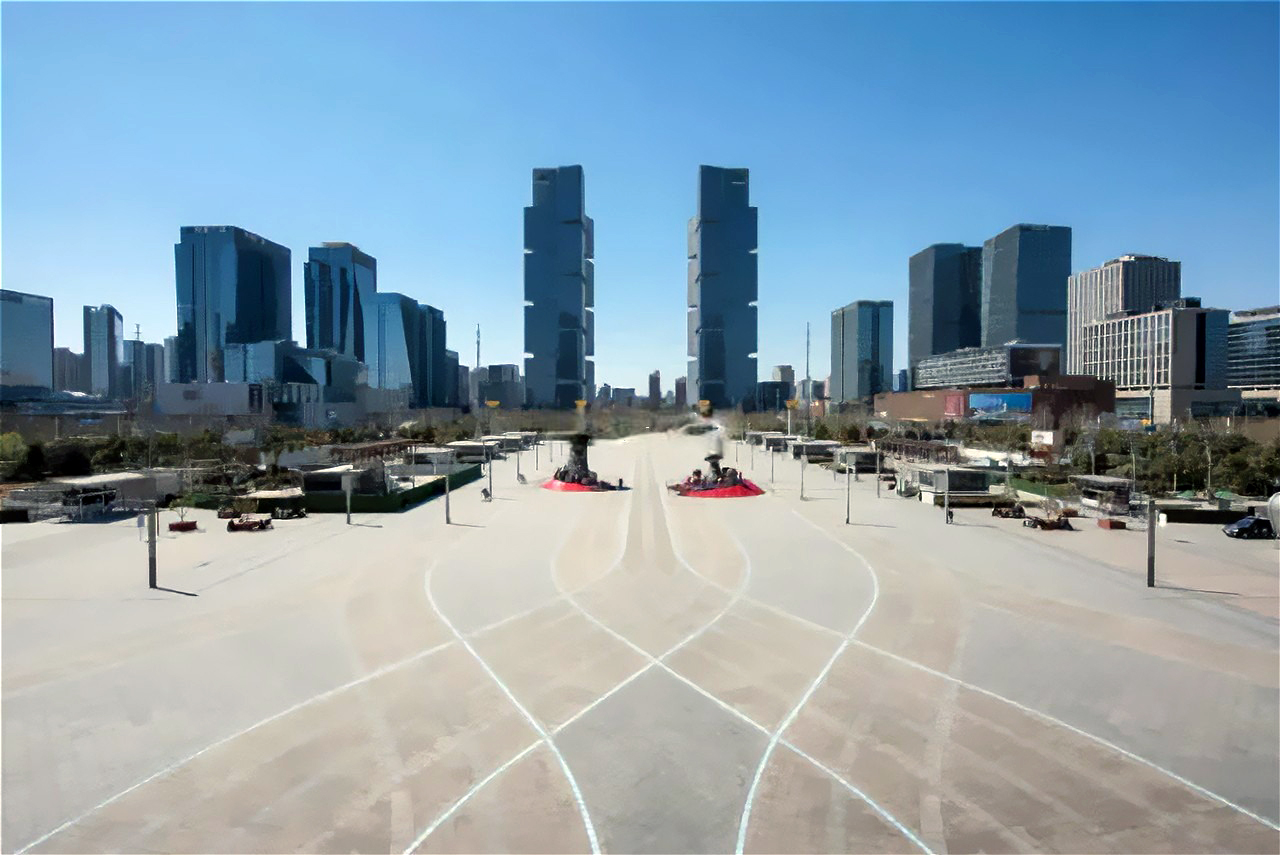
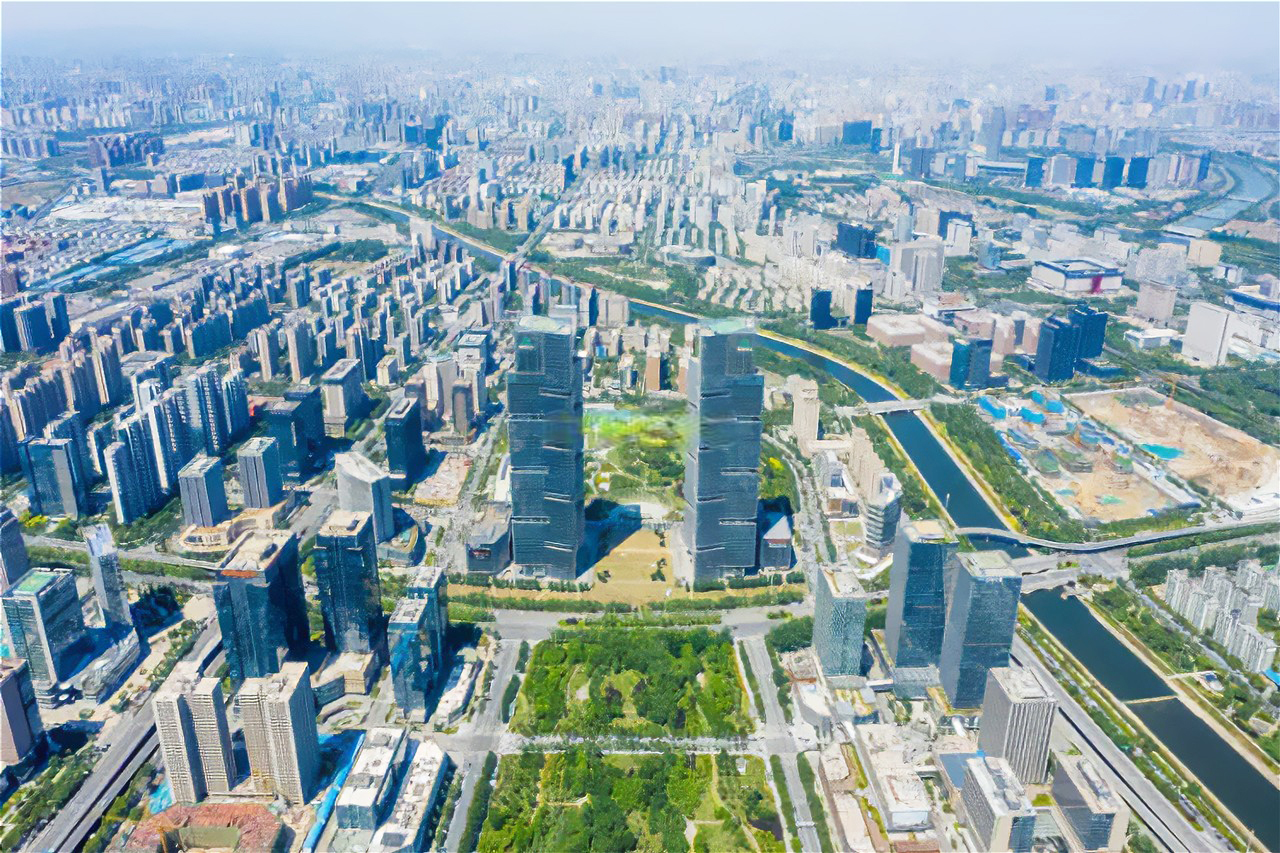
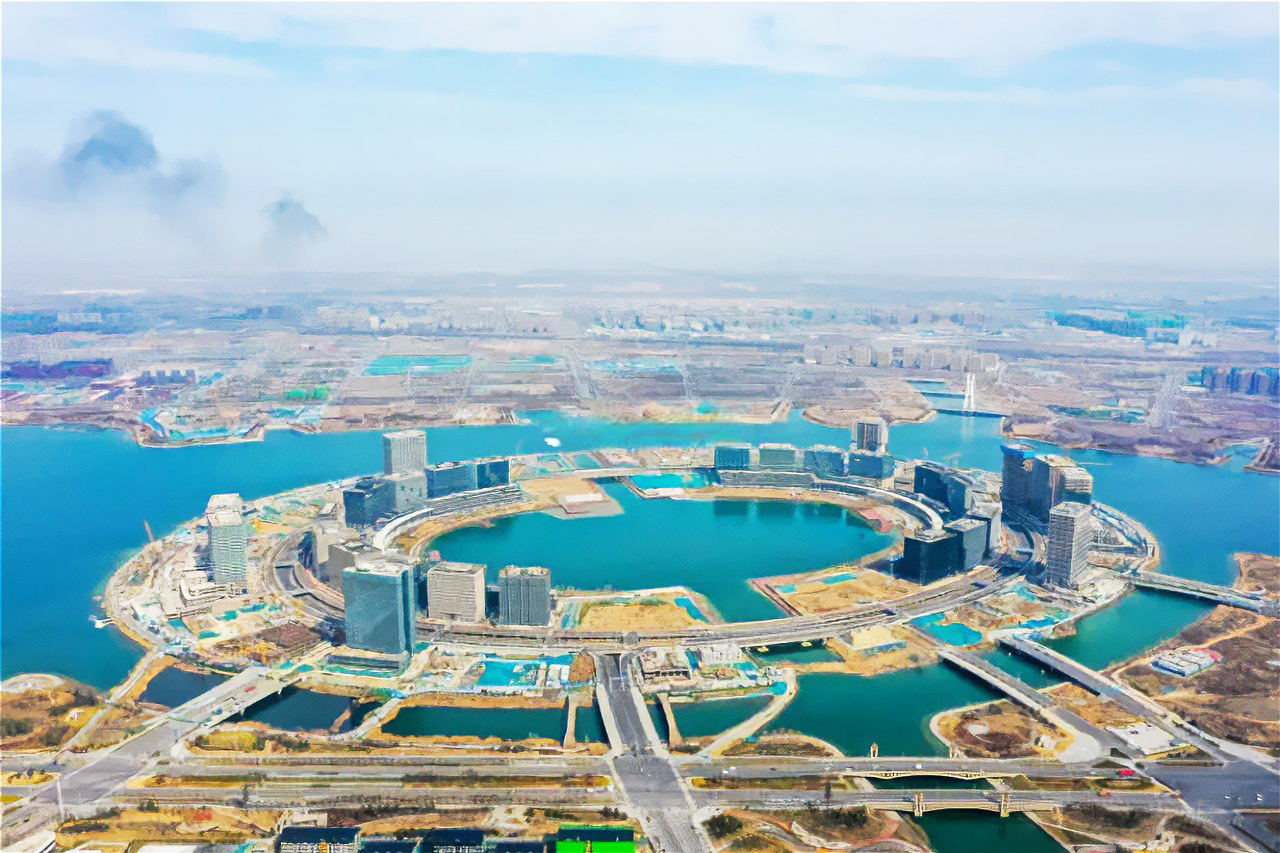
 鄭州東部に建設中の150万人都市「鄭東新区」の設計には、日本を代表する建築家・黒川紀章氏の案が採用されている。「鄭東新区」の設計案は2003年に実施された国際設計コンペによって決定されたもので、黒川氏は計画面積1.5万ヘクタールのマスタープランとCBD地区の詳細設計を担当した。生態回廊や水路都市などの人間と自然との共生といった基本コンセプトが、同市の新市街地の魅力を形作っている。


【済南】新産業と伝統文化が交差する中心都市【中国都市総合発展指標】第21位

〈中国都市総合発展指標2022〉
第21位


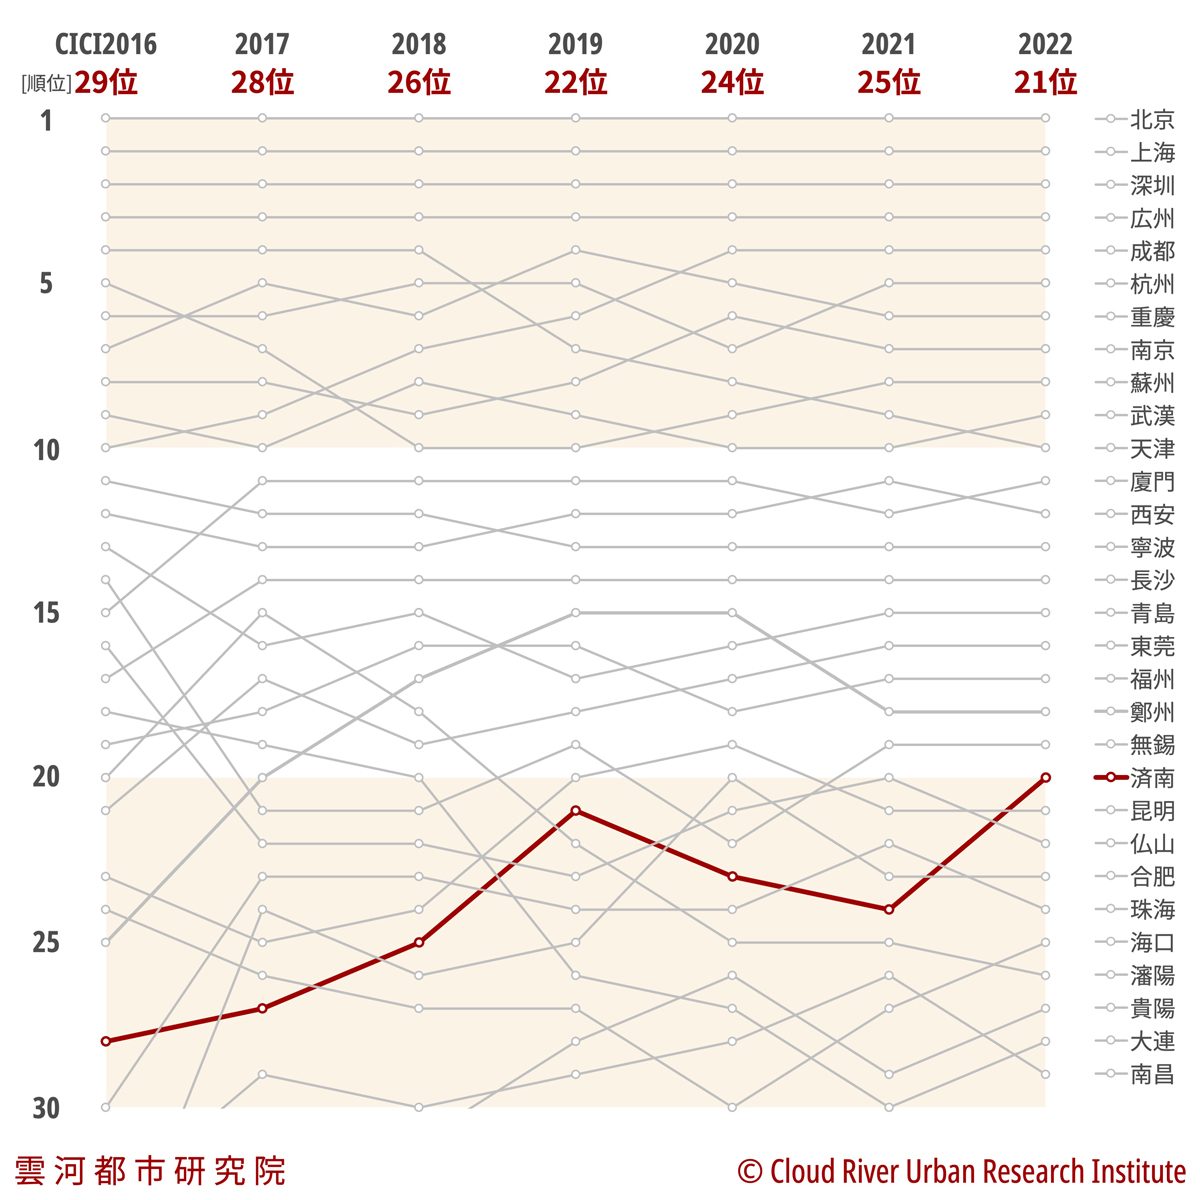
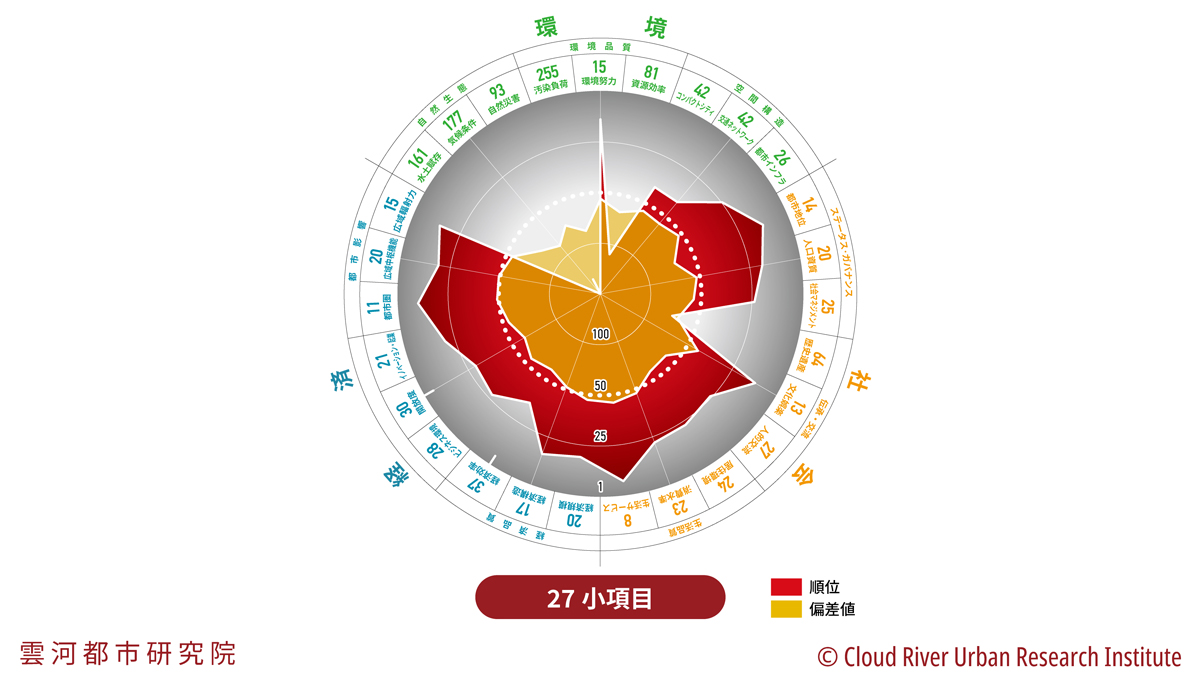
 済南は〈中国都市総合発展指標2022〉総合ランキング第21位であり、前年度より順位を4つ上げた。

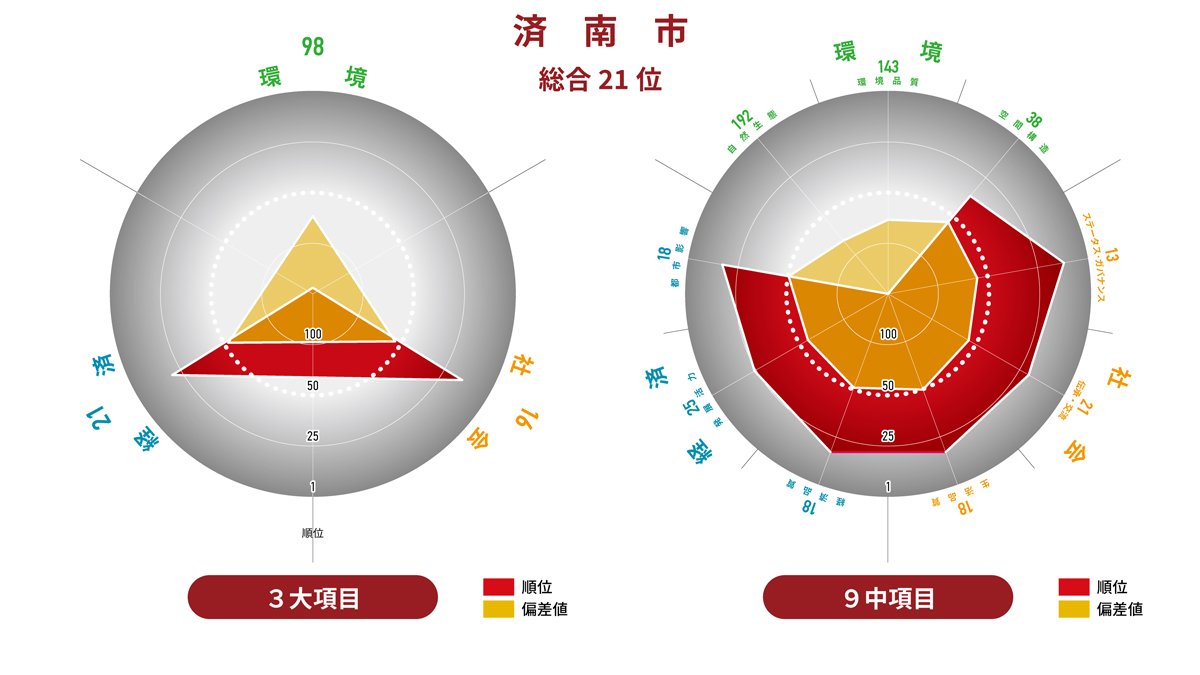
 「社会」大項目は第16位で、前年度の順位を維持した。3つの中項目で、「ステータス・ガバナンス」は第13位、「生活品質」は第18位で、同2項目がトップ20に入った。「伝承・交流」は第21位だった。小項目で見ると、「生活サービス」は第8位で、同1項目がトップ10に入った。「文化娯楽」は第13位、「都市地位」は第14位、「人口資質」は第20位、「社会マネジメント」は第25位、「消費水準」は第23位、「居住環境」は第24位、「人的交流」は第27位と、7項目がトップ30に入った。「歴史遺産」は第64位であった。

 「経済」大項目は第21位で、前年より順位を1つ上げた。3つの中項目で、「経済品質」「都市影響」は第18位、「発展活力」は第25位と、3中項目でトップ10入りした項目はなかったものの、すべてがトップ30入りを果たした。9つの小項目のうち、「都市圏」は第11位、「広域輻射力」は第15位、「経済構造」は第17位、「経済規模」「広域中枢機能」は第20位、「イノベーション・起業」は第21位、「ビジネス環境」は第28位、「開放度」は第30位、と、8項目がトップ30に入った。なお、「経済効率」は第37位だった。

 「環境」大項目は第98位で、前年に比べ大幅に順位を上げた。3つの中項目のうち「空間構造」は第38位、「環境品質」は第143位、「自然生態」は第192位であった。9つの小項目のうち、「環境努力」は第15位、「都市インフラ」は第26位と、2項目がトップ30に入った。「コンパクトシティ」「交通ネットワーク」は第42位、「資源効率」は第81位、「自然災害」は第93位、「水土賦存」は第161位、「気候条件」は第177位、「汚染負荷」は第255位であった。


■ イラク一国に匹敵する経済規模


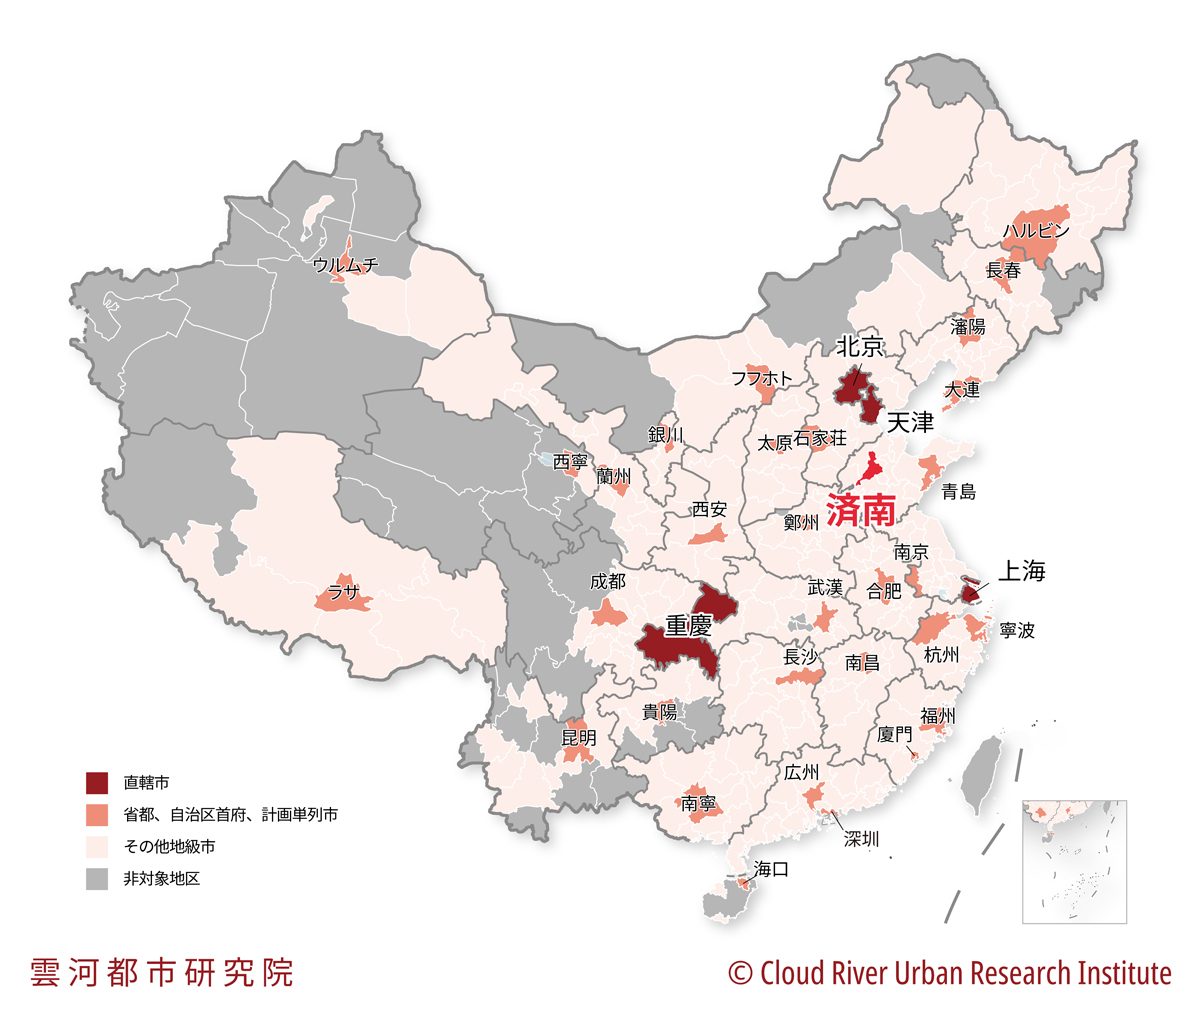
 済南市は、渤海湾と黄河中下流の南部に位置し、山東省の省都であると同時に副省級市でもある。山東半島メガロポリスの中核都市として、政治、経済、文化、科学技術、教育、金融の中心地であり、重要な交通の結節点である。済南は山東省の中西部に位置し、南は泰山に、北は黄河に面する。地形は南部が高く北部が低い特徴を持つ。周囲の主要都市としては、西南部の聊城、北部の德州や浜州、東部の淄博、南部の泰安などがある。気候は温暖な大陸性モンスーン気候帯に属し、四季がはっきりしている。

 2023年末の時点で、済南市は10区と2県を管轄し、総面積は10,245平方キロメートルに達する。これは岐阜県と同程度であり、東京の約4.8倍、ニューヨークの陸地面積の13倍に相当する。2022年末には、常住人口が約941.5万人に達し、2021年末から0.8%増加している。このうち、都市部の人口は699.8万人で、中国第26位に位置する。常住人口の都市化率は74.3%である。第七次全国人口センサスによると、15歳から59歳までの人口(生産年齢人口)は市全体の約63.6%を占め、これは山東省全体よりも3.3ポイント高い水準である。

 2012年から2022年の10年間、済南のGDPは年平均7.7%で成長し、五千億元、六千億元、七千億元、八千億元、九千億元の大台を次々と突破した。2020年にはGDPが1兆元の大台を超え、10,141億元(約20.3兆円、1元=20円で換算)に達し、「1兆元都市クラブ」に加入した。2022年の済南のGDPは12,028億元(約24.1兆円)に達し、中国第20位の経済規模となった。その経済規模は、世界第54位のイラクのGDPに匹敵する(詳しくは『【ランキング】世界で最も経済リカバリーの早い国はどこか? 中国で最も経済成長の早い都市はどこか?】』を参照)。

 外部からの人々を引き入れる成長する済南は、「流動人口(非戸籍常住人口)」が約117万人の大幅プラスである。山東省内16都市のうち9都市は人口が外部へ流出しているが、済南は中国第34位、省内第2位の人口流入都市である。

■ 美しい湖をたたえる泉都


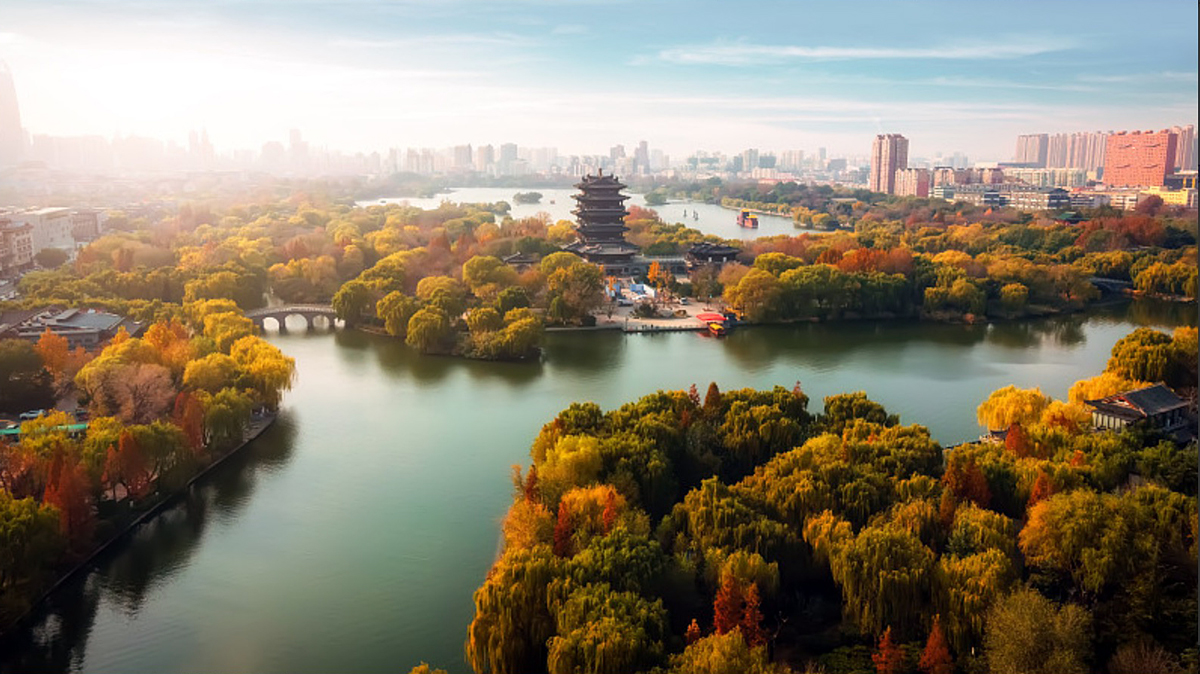
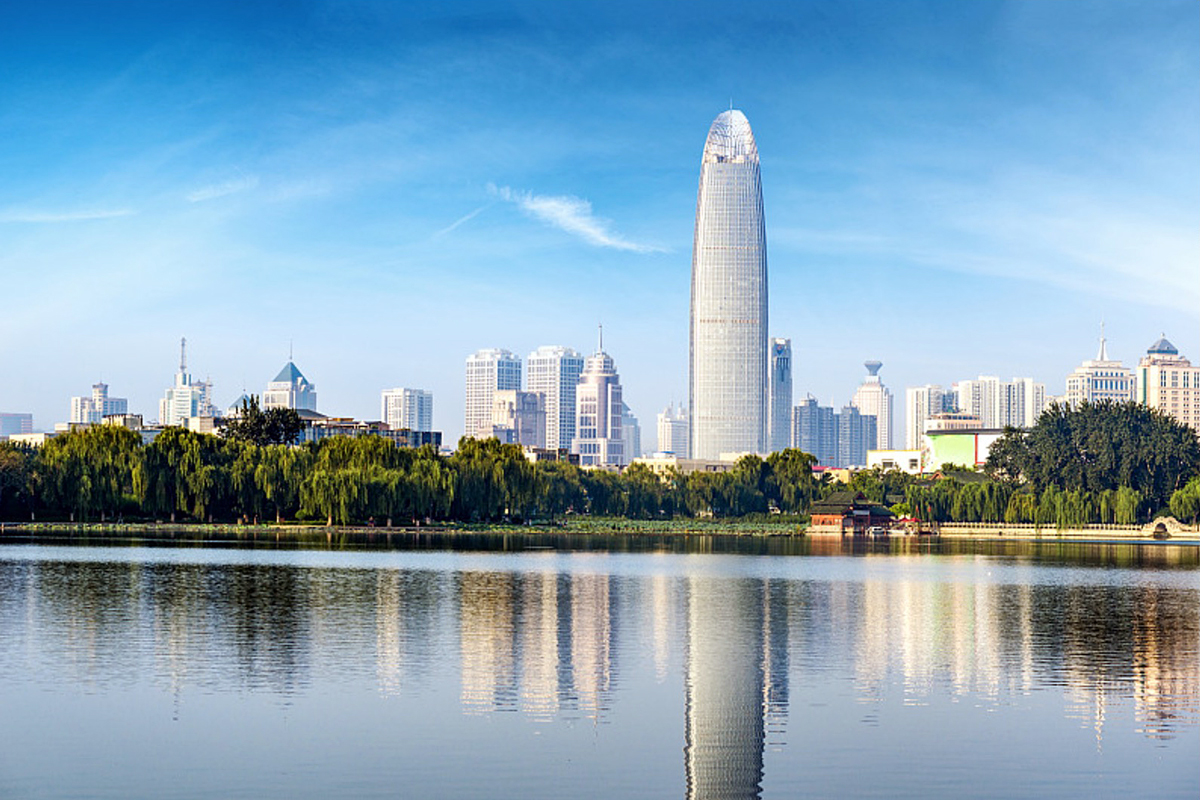
 済南はその長い歴史、豊かな文化遺産、そして美しい自然景観で知られる山紫水明の都市である。済南の歴史は古く、2600年余り前に城郭が築かれたことが始まりである。漢の初期に済南と名付けられ、以来、山東省の政治、経済、文化の中心地として栄えている。

 済南は、国家A級の観光地が85ヶ所あり、その中に5A級が1ヶ所、4A級が18ヶ所、3A級が52ヶ所、2A級が14ヶ所含まれる。豊かな自然と歴史資源を持つため、国家歴史文化名城に指定されている。

 市内では700以上の場所から湧水が溢れ出ており、100以上の泉が存在する。特に「七十二名泉」は著名である。古来より「家々に泉水あり、戸々に柳が垂れる」と言われ、済南は「泉都」とも呼ばれている。これらの泉の中で最も著名で象徴的なのが自噴泉「趵突泉(ほうとつせん)」であり、「天下第一泉」と称されている。趵突泉は、千佛山、大明湖と共に済南三大名勝に数えられる。

 趵突泉は地下の石灰岩洞窟から三股に分かれて湧き出ており、一日の最大流量は24万立方メートルに達し、露出高は26.49メートルまで上がる。泉水は一年中約18度の恒温を保ち、清らかで飲用水基準を満たしている。趵突泉公園内には直飲台があり、観光客は無料で泉水を飲むことができる。地元の人々も桶や大きな水瓶で泉水を汲んでいる。

 趵突泉周辺には数々の名所旧跡がある。特に北宋の散文家曾巩の南丰祠、南宋の豪放派詞人辛弃疾の稼軒祠、宋代の著名な婉約派女性詞人李清照の記念堂、そして現代の文豪老舍に関する「老舍と済南」展示館が有名である。

 他にも多くの文化遺産が存在するため、済南の「重要文化財」は中国第58位、「無形文化財」は中国第24位であり、とくに無形文化財の数は省内でトップである。済南には博物館や美術館などの文化施設が多く、その数は中国第12位で、省内ではトップである。

 これらの名勝は多くの観光客を集め、「国内観光客数」では中国第37位と省内で第2位の規模を誇り、青島の中国第36位とほぼ拮抗する成績となっている。

■ 山東省の高等教育中心都市


 山東省は、孔子と孟子の故郷であり、教育水準が高い省の一つである。現在、山東省には普通高等教育機関が156校存在し、これは河南省の168校、江蘇省の168校、広東省の162校に次いで、全省・自治区の中で第4位の高等教育機関数を誇る。

 中でも、山東省の省都である済南には豊富な高等教育リソースが集積している。市内には43校の高等教育機関があり、そのうち本科教育を提供する大学が25校、専門学校が18校立地している。これらは山東省全体の高等教育機関の27.6%を占め、在籍学生は67.1万人(中国第10位)、専任教員は4.2万人に達している(中国第10位)。済南の「高等教育輻射力」は中国第13位、「世界トップクラス大学指数」も中国第12位にランクインしている。

 済南には多くの大学が存在するが、中でも山東大学、山東師範大学、済南大学がトップ3を占めている。特に山東大学は影響力と歴史的背景を兼ね備え、済南における最高の教育機関であり、山東省第一の学府とされている。

 山東大学は1901年に済南で設立された山東大学堂を前身とし、京師大学堂(現在の北京大学)に次ぐ中国第二の官立大学として、中国近代高等教育の始まりとされている。時代の変遷とともに名前の変更、停止、再建、合併、移転を繰り返し、様々な大学を受け入れてきた。例えば、中国海洋大学、鄭州大学、青島医学院などは山東大学から分離した学部から成立した。

 現在、山東大学は117の本科専攻を提供し、中国語文学、数学、化学、臨床医学の4つの学科が世界一流の評価を受けている。また、材料科学工学、文芸学、内科学、数学などの学科も国家重点学科として評価されている。

 山東大学は、山東省で最も包括的な教育力を持つ大学である。教育部直属の重点大学であり、985、211プロジェクト、世界一流大学建設プログラムに参加している。山東省の教育発展を牽引し、済南の経済と社会発展、人材育成において重要な役割を果たしている。その結実として、「傑出文化人指数」は中国第17位と省内トップの成績を誇っている。

■ 進展する産業の高度化


 高度人材の集積は、済南の産業を高度化させている。現在、同市の「輸出総額」は中国第42位、「製造業輻射力」は中国第48位である(詳しくは『【ランキング】中国で最も輸出力の高い都市はどこか?』を参照)。一方、市内には約9.9万人を超える研究開発要員を擁し、同市の「科学技術輻射力」は中国第21位である(詳しくは『【ランキング】科学技術大国中国の研究開発拠点都市はどこか?』)。さらに、IT産業の隆盛が著しい。済南の「IT産業輻射力」は中国第14位であり、省内でもその産業力は抜きん出ており、地域的にも隣接する天津(中国第10位)を大きく上回る成果を上げている(詳しくは『【ランキング】中国IT産業スーパーシティはどこか?』)。

 このような成長の背景には、済南が科学技術に重点を置いた教育と研究開発への投資を積極的に行っていることが挙げられる。済南は、大学や研究機関との協力を通じて、イノベーションと人材育成に注力している。また、政府の支援によるインフラ整備や投資誘致政策も、産業の高度化を促進している重要な要因である。これらの取り組みが、済南を中国の科学技術産業の重要なハブへと成長させている。

■ 豊富な医療資源


 済南が医療資源において中国全国で高い評価を受けていることは、同市の医療分野における成果の証である。済南は「医療輻射力」で全国第10位にランクされ、特に省内では2位の青島市に対して7位の大きな差をつけるなど、圧倒的な成績を誇っている。これは、済南が優れた医療インフラを構築していることの明確な指標である。

 済南の医療資源の強みは、特に「三甲医院(最高クラス病院)」の数と「医者数」において顕著である。三甲医院は全国で第11位、医者数では第3位にランクされており、これは高水準の医療サービスと専門性を有する医療人材が豊富であることを示している。これらの医療機関は、最先端の医療技術と研究開発を推進し、地域社会の健康増進に大きく貢献している。

 また、済南は医療教育にも力を入れており、多くの医学部や医療関連の教育機関が存在する。これらの機関からは高度な医療知識と技術を持った人材が多数輩出されており、それが医療サービスの質の向上に直接的に寄与している。

 これらの成果は、済南市が医療分野で全国的にもリーダーシップを取る都市であることを示しており、今後もその地位をさらに強化していく可能性が高い。医療資源の豊富さと医療サービスの質の高さは、同市の住民だけでなく、広範な地域にも恩恵をもたらしている。

■ 高速鉄道の利便性が飛躍的に向上


 済南は華北平原と長江デルタの中間に位置し、地理的に北は京津冀(北京市・天津市・河北省)メガロポリス、南は長江デルタメガロポリスとつながり、渤海経済圏と北京・上海経済軸の交差点として、華東地区の重要な中心都市の一つである。(山東半島メガロポリスについて詳しくは『中心都市がメガロポリスの発展を牽引:中国都市総合発展指標2022』を参照)。済南は、中国の東西を横断し、南北に通じる交通ネットワークの交差点に位置する地理的優位性を備え、中国有数の鉄道中心ハブとなっている。

 近年、済南は、西は中原地方、東は渤海、北は京津冀、南は江蘇省に達する交通回廊の整備が進展している。済南から1.5時間の高速鉄道圏内には約4.1億人が居住しており、市内からは300以上の高速鉄道が全国の254都市に直結している。時間的には、1.5時間で北京に、3時間で上海に到達することが可能である。その実力は、「高速鉄道利便性」で中国第10位という成績に反映されている。

 現在、市内には済南駅、済南東駅、済南西駅、章丘駅、章丘北駅、章丘南駅、歴城駅、大明湖駅、雪野駅、莱蕪北駅、莱蕪東駅、鋼城駅など12の駅が存在し、済南駅、済南西駅、済南東駅が三大ハブ駅となっている。済南を通過する鉄道路線には、京沪鉄道、胶済鉄道、邯済鉄道などがあり、運行中の客運専用線には、京沪高速鉄道、胶済客運専線、石済客運専線、鄭済高速鉄道、済青高速鉄道、済莱高速鉄道、済浜城市間鉄道、済泰城市間鉄道などがある。京沪高速鉄道や鄭済高速鉄道は、省を越える主要路線で、京津冀メガロポリス、長江デルタメガロポリス、山東半島メガロポリスを連結している。

 済南の高速鉄道の利便性は絶えず向上しており、中心都市としての済南の省内外および地域都市への影響力が拡大している。このような同市の利点を活かし、済南は総合的な産業力をさらに強化しようとしている。将来的には、済南は中国内陸部への門戸として、さらなる経済的な重要性を増していくことが予想される。


【論文】周牧之:マグニフィセント・セブンが牽引するムーアの法則駆動産業 ー 半導体・半導体製造装置、ソフトウェア・サービス、テクノロジー・ハードウェアおよび機器

A comparative analysis of top 100 companies by market value in US, China, and Japan: Performance of Moore’s Law-driven Industries

周牧之 東京経済大学教授

■ 編集ノート: 
 マイクロソフト、アップル、エヌビディア、アルファベット、メタ、アマゾン、テスラといったマグニフィセント・セブンは、世界経済において圧倒的な存在感を示している。周牧之東京経済大学教授は、論文『時価総額トップ100企業の分析から見た日米中のムーアの法則駆動産業のパフォーマンス比較』で、これらテックカンパニーの成長パターンを「L字型成長」と解明した。論文の前半では、ムーアの法則駆動産業としての「半導体・半導体製造装置」、「ソフトウェア・サービス」、「テクノロジー・ハードウェアおよび機器」の日米中パフォーマンスを比較分析した。


 日米中三カ国の時価総額トップ100企業を比較し、各国におけるムーアの法則駆動産業パフォーマンスについて分析した。

1.マグニフィセント・セブンが牽引するムーアの法則駆動産業


 世界の産業構造がいま激しく変化している。時代が昭和から平成へと切り替わった1989年、世界時価総額ランキングトップ10企業のうち日本企業が7社を占めていた。GICS(世界産業分類基準)[1]の産業中分類[2]から同トップ10企業を見ると、「銀行」が日本興業銀行、住友銀行、富士銀行、第一勧業銀行、三菱銀行の 5社、「石油・ガス・消耗燃料」がエクソン(Exxon)、シェル(Shell)の2社、「電気通信サービス」がNTTの 1社、「公益事業」が東京電力の1社、「ソフトウェア・サービス」がIBMの1社となっている[3]。このうち第6位のIBMだけがテックカンパニーであった。

 これに対して35年後の2024年、世界時価総額ランキングトップ10企業の構成[4]は、完全に塗り替えられ、テックカンパニーの存在感が一気に高まった。GICS産業中分類で見ると首位のマイクロソフト(Microsoft)は「ソフトウェア・サービス」、第2位のアップル(Apple)は「テクノロジー・ハードウェア及び機器」、第6位のエヌビディア(NVIDIA)は「半導体・半導体製造装置」である。いずれもGICSでは「情報技術」大分類に属している。

 「メディア・娯楽」に中分類される第4位のアルファベット(Alphabet、グーグル)の親会社と第7位のメタ(Meta、旧Facebook)は歴然としたIT企業である。第5位のアマゾン(Amazon)は「一般消費財・サービス流通・小売」に中分類されているものの、ネット販売、データセンター、OTTのリーディングカンパニーである。第9位のテスラ(Tesla)は「自動車・自動車部品」に中分類されているが、こちらも自動運転の先駆者としてIT企業の色彩が濃い。以上5社はすべて情報技術を用い、既存業界の在り方を転換させたテックカンパニーである。

 上記テックカンパニー7社の時価総額合計は、12.2兆ドルに達し、世界時価総額合計96.5兆ドルの12.6%を占める。これは東証時価総額[5]6.3兆ドルの約2倍に相当する。テックカンパニー7社の存在感は計り知れない。アメリカでは「Magnificent 7」(マグニフィセント・セブン、M7と略称)という表現で、市場におけるこれら企業の圧倒的な存在感を示している[6]。

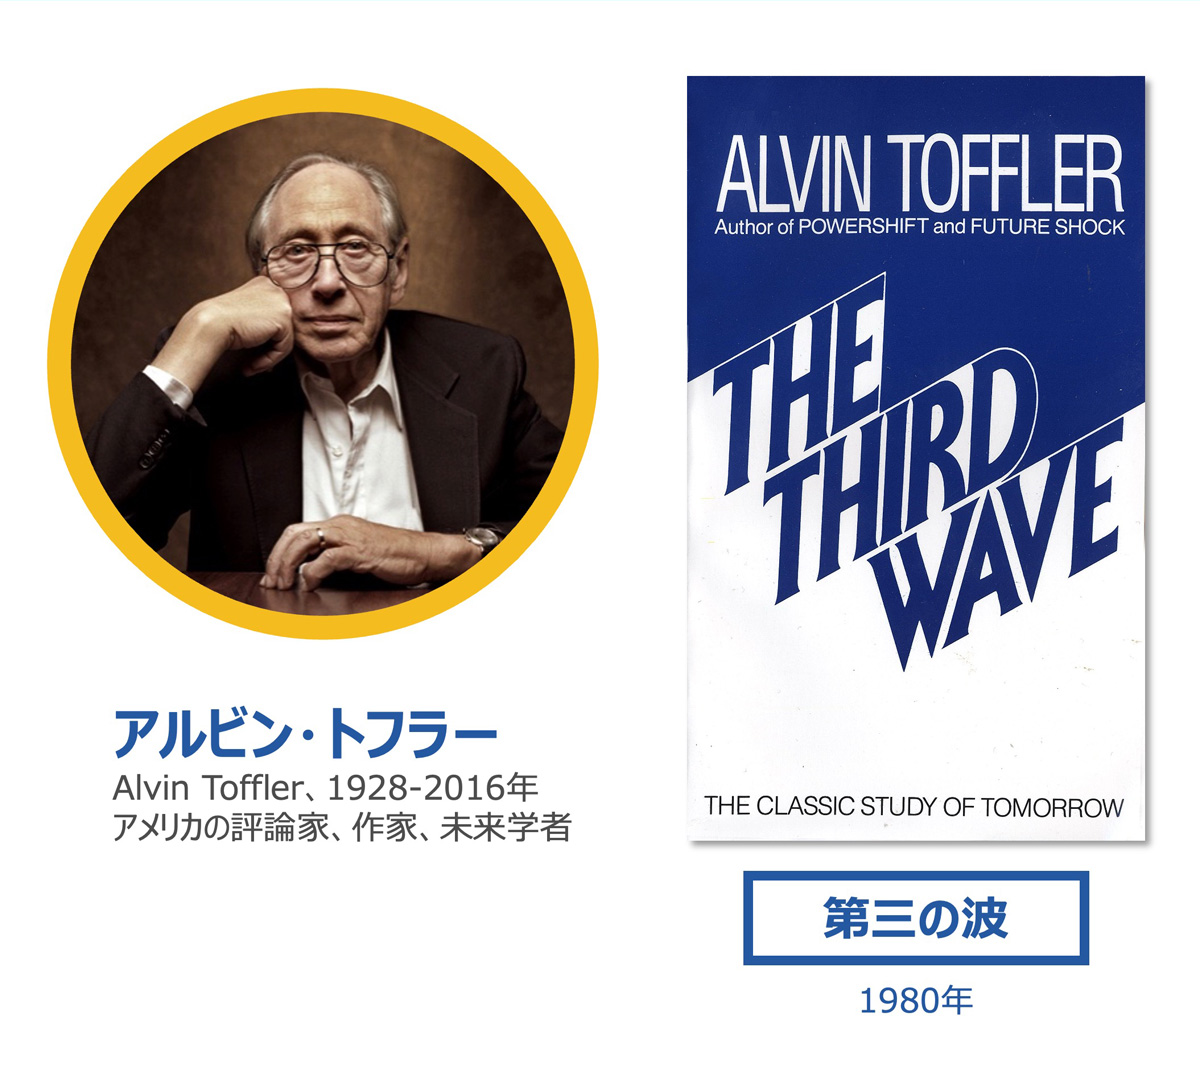
 世界の産業構造にこうした大変革をもたらしたのは、「ムーアの法則」の駆動に他ならない。アメリカの未来学者アルビン・トフラーは1980年、著書『第三の波』で来るべき情報化社会の具体像を描いてみせた。驚くべきことに今から見ればトフラーの未来社会予測はほとんど当たっていた。トフラーの未来社会予測の想像力の源泉こそが「ムーアの法則」であった。

 後にインテル社の創業者の一人となるゴードン・ムーアは1965年、半導体集積回路の集積率が18カ月間(または24カ月)で2倍になると予測した。これがすなわち「ムーアの法則」である。ムーアの法則を信じ、多くの技術者出身の企業家が半導体産業に投資し続けた結果、半導体はほぼムーアの法則通りに今日まで進化した。その結果、世の中は激動の時代に突入した。筆者は、この間の人類社会を「ムーアの法則駆動時代」と定義する。

 産業別でいうと、電子産業はまさしくムーアの法則駆動産業として最初に爆発的な成長を見せた。同産業は1980年代以降、世界で最も成長が速く、サプライチェーンをグローバル展開させた。電子産業のこうした性格がアジアに新工業化をもたらしたと仮説し、筆者は『メカトロニクス革命と新国際分業―現代世界経済におけるアジア工業化―』と題した博士論文を書いた[7]。

 ムーアの法則駆動産業は電子産業だけに留まらない。電子産業はGICSの分類では、「情報技術」大分類の中分類「テクノロジー・ハードウェア及び機器」に当たる[8]。現在、アップルはその代表的な企業である。同大分類に属する「ソフトウェア・サービス」、「半導体・半導体製造装置」のほか二つの中分類産業も、典型的なムーアの法則駆動産業であり、マイクロソフト、エヌビディアがそれぞれ代表的な企業である。

 さらに今、アルファベット、メタ、アマゾン、テスラが、情報通信技術を用いて「メディア・娯楽」、「一般消費財・サービス流通・小売」、「自動車・自動車部品」など産業のリーディングカンパニーとなった。DXでこれら伝統的な産業をムーアの法則駆動産業へと置き換えたのである。

 ムーアの法則駆動産業になったことで、上記産業の製品やサービスの性能は飛躍的に向上した。と同時に、製品やサービスにかかるコストを激減させた。市場も地球規模へと急速に拡大した。ムーアの法則駆動産業になった分野では、業界の従来秩序が一気に崩れ、多くのスタートアップ企業が新しい製品・サービス、新ビジネスモデルを用いて登場したことで、産業そのものが急速に成長した。

 マイクロソフト、アップル、エヌビディア、アルファベット、メタ、アマゾン、テスラのM7は、すべてスタートアップテックカンパニーであった。ムーアの法則駆動産業となった分野が猛成長したことで、これらのリーディングカンパニーも一気に飛躍した。

2.L字型成長


 スタートアップテックカンパニーが大きな成功を収めるには、新しい製品・サービス及びビジネスモデルの開発と、既存の産業の再定義が必要となる。

 既存業界の再定義は容易ではない。先ず、ムーアの法則のもと、斬新な製品・サービス及びビジネスモデルを描く想像力が要となる。これらの開発は膨大な時間とリソースを必要とする。企業を起こし自らリスクを引き受けられるリーダーシップと、それを支えるチーム力が欠かせない。リスクテイクが苦手な既存の大企業は組織の性格上、こうした想像力、開発力、リーダーシップそしてチーム力を備えるのは極めて困難である。

 スタートアップテックカンパニーは、リスキーで長いトンネルをくぐり抜けた後にようやく成功に漕ぎ着けられる。M7はすべてそうしたパターンを経験している。株価で見るといずれも長い低迷期を経た後、一気に飛躍した形だ。成功に至るまでの株価曲線が、左側に倒れた“L”字に見えるため、筆者はこれを「L字型成長」と定義する。

 1989年の世界時価総額ランキングトップ10企業で第6位のIBMは、唯一のテックカンパニーであった。しかし1911年創業のIBMは1989年当時すでに巨大な古参企業となっており、斬新な製品・サービス及びビジネスモデルにチャレンジできる体質を持ち合わせていなかった。世界に君臨したIBMはその後、業績が低迷し現在、世界時価総額ランキング第79位に後退した。

 これに対し、M7は、鮮度が高い。創立年次順で、マイクロソフトが1975年、アップルが1976年、エヌビディアが1993年、アマゾンが1994年、アルファベットが1998年、テスラが2003年、メタ Platformsが2004年である。7社の平均企業年齢は、32歳である。特に創業者がCEOを務めるテスラ 、エヌビディア、メタの 3社は勢いがある。これら企業の鮮度の良さはイノベイティブな体質を保つカギである。

 本論では、2024年1月の世界時価総額ランキングトップ10企業中のテックカンパニー7社が、ムーアの法則駆動時代を牽引することに注視する。前述の問題意識を用い、M7が其々属する「ソフトウェア・サービス」、「半導体・半導体製造装置」、「テクノロジー・ハードウェア及び機器」、「メディア・娯楽」、「一般消費財・サービス」、「自動車・自動車部品」の6分野において、日米中企業のパフォーマンスを比較分析し、世界経済のパラダイムシフトのリアリティを描く。

 なお同トップ10企業内の非テックカンパニーは、第3位のサウジアラムコ(Saudi Aramco)が「石油・ガス・消耗燃料」、第7位のバークシャー・ハサウェイ(Berkshire Hathaway)が「金融サービス」、第10位のイーライリリー(Eli Lilly)が「医薬品・バイオテクノロジー・ライフサイエンス」に属している。これら3分野は、本論の分析対象外とする。

3.日米中3カ国の時価総額トップ100企業


 本論では日米中3カ国の時価総額トップ100企業における、ムーアの法則駆動6産業のパフォーマンスを比較分析する。

(1)時価総額トップ100企業の絶大な存在感

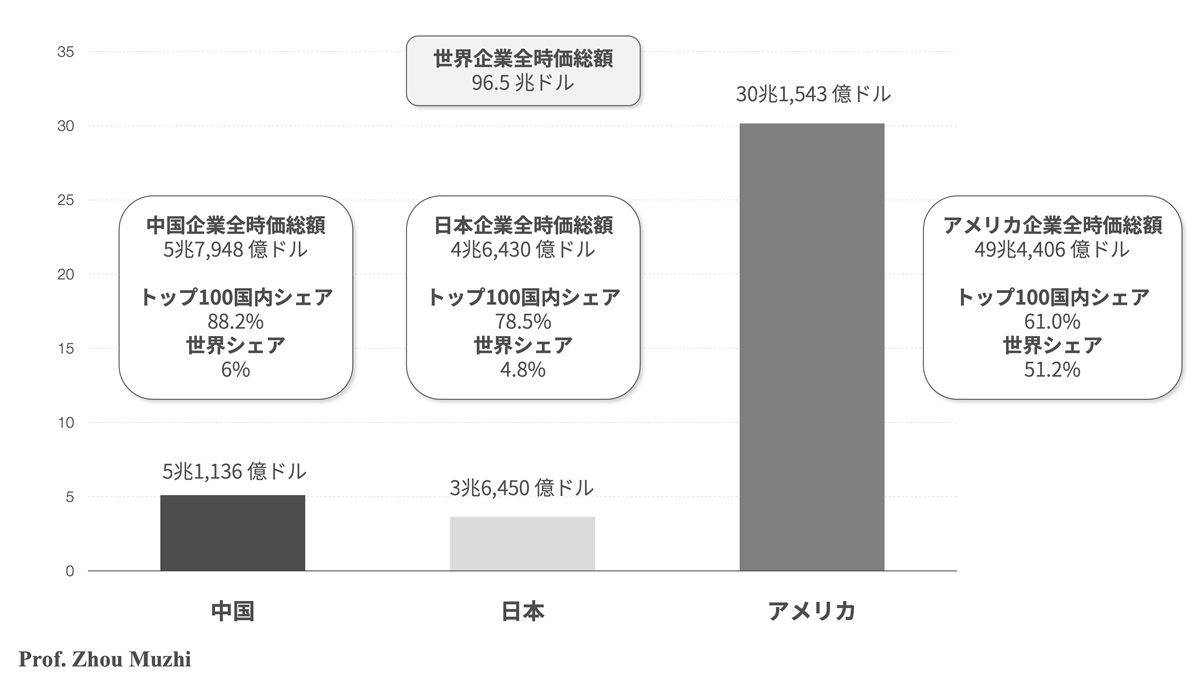
 米国の時価総額トップ100企業の時価総額合計は、30兆1,543億ドルに達している。これは米国企業全時価総額の61%に相当する。中国の時価総額トップ100企業の時価総額合計は、5兆7,948億ドルである。これは中国企業全時価総額の88.2%に相当する。日本の時価総額トップ100企業の時価総額合計は、4兆6,450億ドルである。これは日本企業全時価総額の78.5%に相当する。

 日米中3カ国における時価総額トップ100企業の存在感は極めて大きい。米国、日本、中国の順でその国内におけるシェアは高い。高シェアのトップ100企業をピックアップし、全体像を掴む本論のアプローチは妥当であろう。

図1 日米中3カ国時価総額トップ100企業のシェア比較

注:時価は2024年1月15日時点のものである。
出典:CompaniesMarketcap.com及びYahoo! Financeのデータなどより作成。

(2)過大評価される米国と、過小評価される中国

 日米中3カ国トップ100企業の時価総額において、アメリカを100%とした場合、中国と日本はそれぞれ僅か17%と12.1%となっている。米国の存在感は圧倒的である。

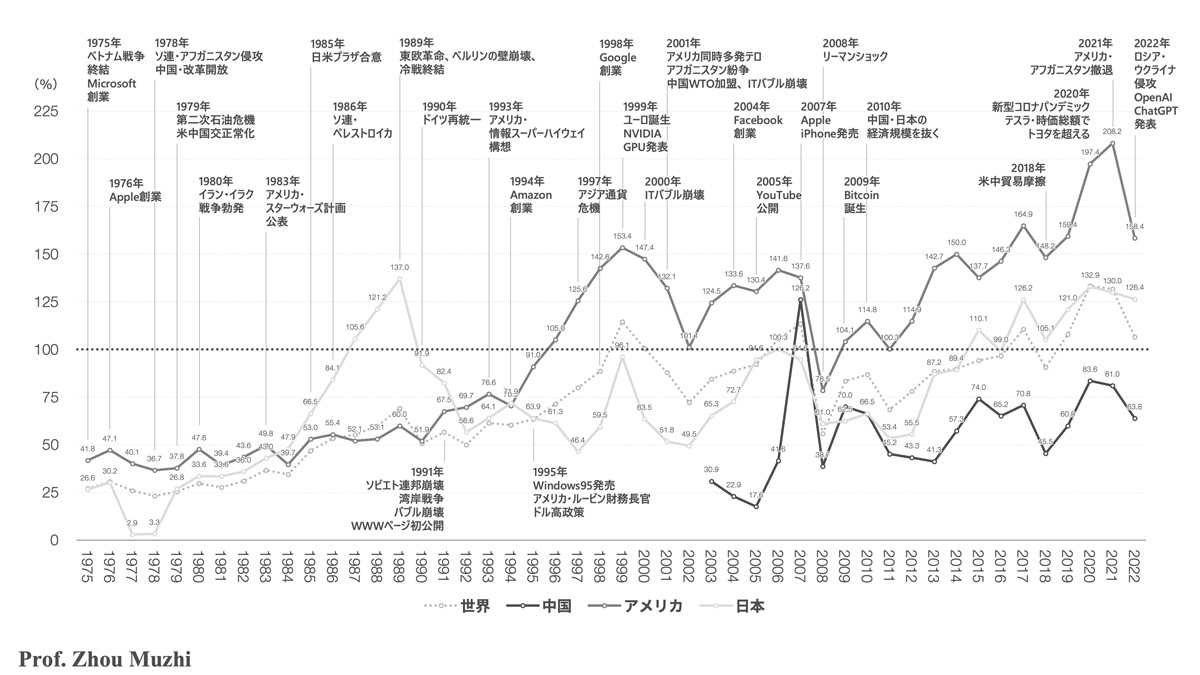
 米著名投資家のウォーレン・バフェット氏が投資対象国を検討する際に用いるとされるバリュエーション指標にバフェット指標(Buffett Indicator)がある。バフェット指標は、当該国全企業時価総額から当該国名目GDPを割るものである。同指標は100%を適正評価とし、100%を超える場合は過大評価と見做す。逆に100%を下回った場合は過小評価と見做される。

 図2で確認できるように2022年の時点で、米国のバフェット指数は158.4%と、明らかに過大評価されている。日本の同指数は126%でやや高い評価となっている。中国は63.8%で明らかに過小評価されている。世界全体のバフェット指数はほぼ100%に近くなっている。

 すなわち、企業価値で見ると、過大評価される米国と過小評価される中国という構図になっている。

図2 日米中3カ国バフェット指数の推移

出典:CompaniesMarketcap.com、Yahoo! Finance及び世界銀行のデータなどより作成。

(3)米国企業はムーアの法則駆動時代を牽引

 米国が過大評価され、中国が過小評価されるのは何故か?そこには為替レートの問題を除き、ムーアの法則駆動時代を牽引する米国のテックカンパニーの存在がある。

 1971年世界初のCPU「4004」を発売したのはインテル、1976年世界初のパーソナルコンピューター「Apple I」を発売したのはアップル、2007年世界初のスマートフォン「iPhone」を発売したのもアップルである。アマゾンは1995年にネットブックマーケットを、Googleは1998年に検索エンジンサービスを、フェイスブックは2004年SNSサービスを開始した。エヌビディアは1999年に第一世代のGPU「GeForce256」を、テスラは2008年に電気自動車(EV)「Roadster」を発売した。

 米国のパイオニア的なテックカンパニーは画期的なイノベーションでムーアの法則駆動時代を引っ張ってきた。もちろんそれらの企業もトップランナーとして莫大な利益を稼ぎ出し、米国企業全体の価値を持ち上げた。

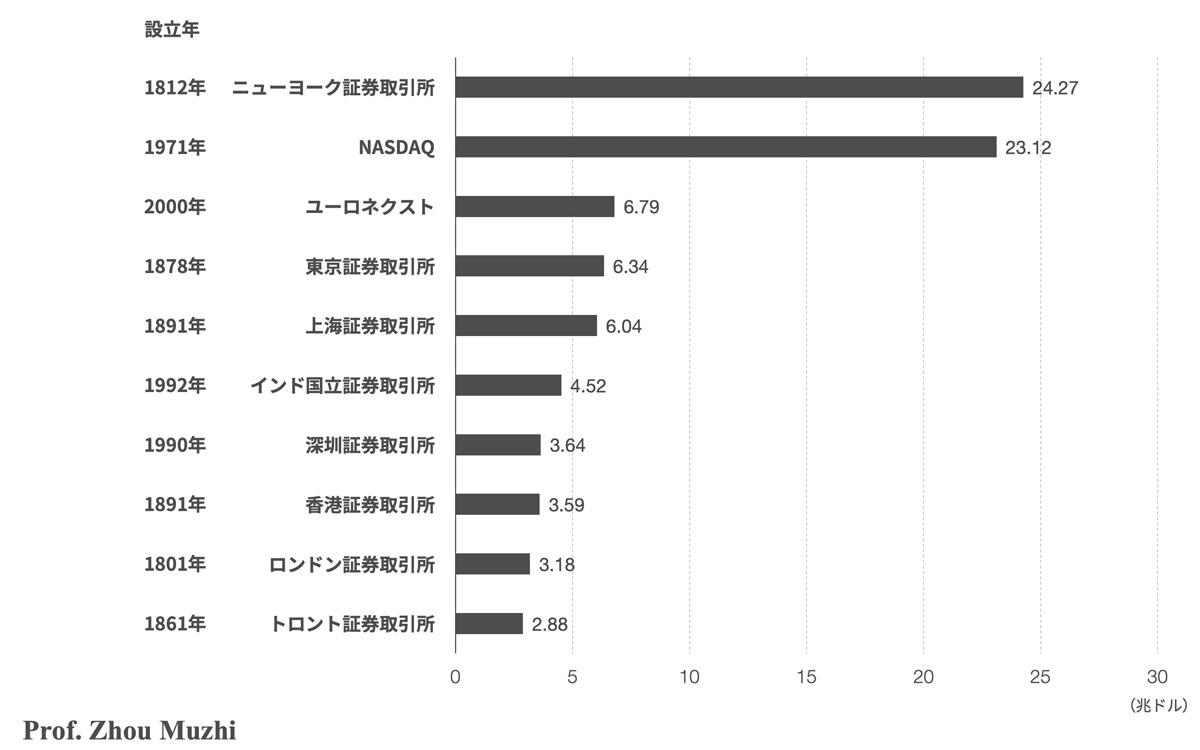
図3 2024年世界トップ10証券市場の時価総額

注:時価は2024年1月31日時点のものである。出典:India Briefingのデータなどより作成。

 中国企業が過小評価されるもう一つの理由は、中国資本市場の未熟さにある。中国で資本市場が確立したのは改革開放以降で、上海証券取引所と深圳証券取引所はともに1990年に開所した。1812年にニューヨーク証券取引市場を開いた米国、1878年に東京証券取引所を開業した日本と比べ、中国の資本市場の未熟さは際立っていた。

 幸いにして1891年に開業した香港証券取引所は、中国企業IPO[9]の一大受け皿となっている。また中国企業はニューヨーク証券市場やナスダックなどの国際市場に上場することで、企業ガバナンスも徐々に鍛えられてきた。中国証券市場と中国企業の双方が成熟するにつれ、その評価は高まっていくであろう。

4.半導体・半導体製造装置


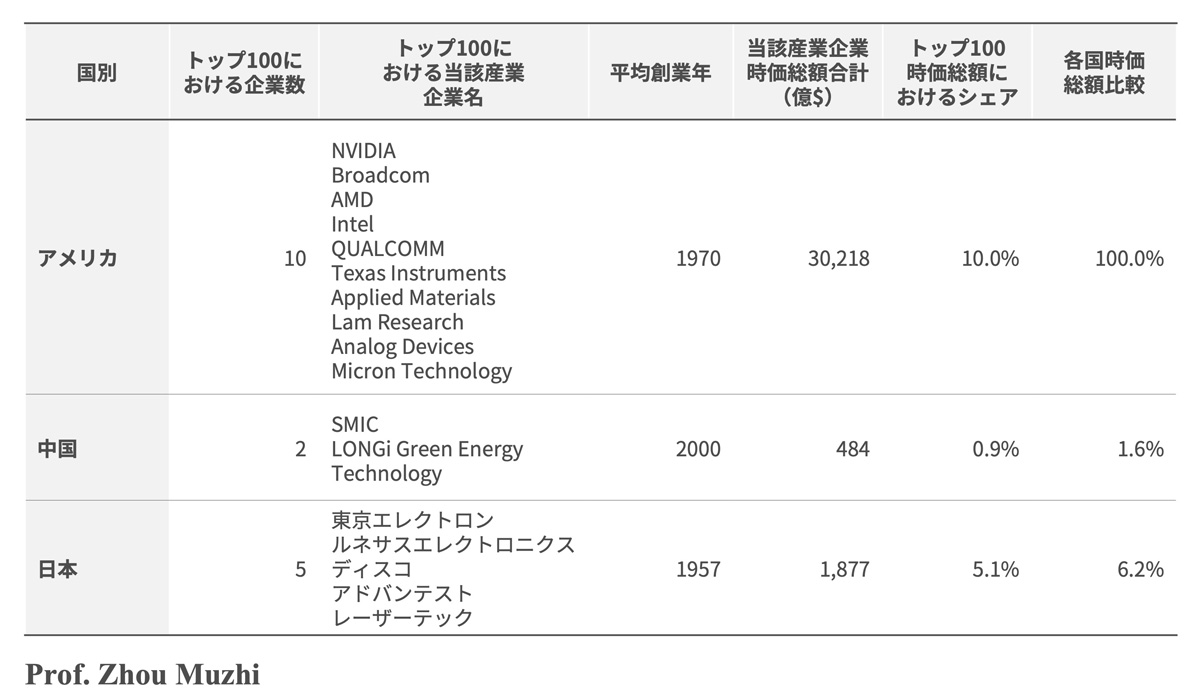
 半導体産業はまさしくムーアの法則駆動産業の代表格である。米国時価総額トップ100には「半導体・半導体製造装置」産業が10社も名を連ねている。これらの企業の時価総額は、3兆ドルを超え、米国トップ100企業全時価総額の10%に達している。

 この分野における米国の競争力は圧倒的である。中国と日本それぞれの時価総額トップ100企業において、「半導体・半導体製造装置」企業は中国2社、日本5社となっている。その時価総額の合計は、米国の上記10社合計の僅か1.6%、6.2%に過ぎない。

 米国国内の半導体産業の競争も激烈である。2024年8月30日にインテルは15%の雇用者を退職させると公表し、世間を騒がせた。インテル56年間の歴史上最大規模のレイオフとなり、1.5万人が失職するもようだ。パソコンの時代をリードしたCPU(Central Processing Unit)王者、インテルの衰退は、スマホ及びAI時代における半導体競争の敗北に起因する。

表1:日米中3カ国時価総額トップ100における「半導体・半導体製造装置」企業

注:時価は2024年1月15日時点のものである。
出典:CompaniesMarketcap.com及びYahoo! Financeのデータより作成。

(1)米国はAIブームで繁栄を謳歌

 米国では、「半導体・半導体製造装置」企業としてエヌビディアをはじめ10社が同国時価総額トップ100に入っている。同産業は名実ともにアメリカのリーディング産業となっている。そうした企業の中には、1930年創業のテキサスインスツルメントのような老舗もあれば、1993年創業のエヌビディアのようなスタートアップ企業もある。裾野の広さが特徴で、人材の蓄積も分厚い。

 従来、半導体企業は、半導体設計部門と生産部門双方を抱え込んできた。1987年、台湾積体電路製造( TMSC:Taiwan Semiconductor Manufacturing Company)は、半導体の設計部門と生産部門を分割したビジネスモデルを創出し、半導体生産のOEM[10]に特化し、その後猛成長した[11]。これにより、アップルとエヌビディア、AMDなどは、半導体設計に資源を集中させ、スマホやAI時代の半導体競争に勝利した。現在のAIブームにおいて、その計算力に不可欠なGPU(Graphics Processing Unit)開発でリードするエヌビディアなどは繁栄を謳歌している。これに対して設計部門と生産部門双方の抱え込みに頑なだったインテルは敗北を喫した。

 米国半導体企業の株価高騰の背景には、AIブームがある。エヌビディアはまさしくAIに特化したGPUメーカーとして急成長している。しかし、自国の半導体生産の大半を東アジアのファウンドリー[12]が担うようになったことに米国は危機感を抱いている[13]。米国は2022年8月に、CHIPS[14]および科学法を成立させた。同法を通じ今後5年間で連邦政府機関の基礎研究費に約2,000億ドル、国内の半導体製造能力の強化に約527億ドルを充てると決めた。ファウンドリー最大手のTSMCの半導体工場をアリゾナ州に誘致するなど、米国での半導体生産力の新たな構築を急いでいる。

(2)中国は国産化で追い上げを急ぐ

 中国では、「半導体・半導体製造装置」企業として中芯国際集成電路製造 (SMIC:Semiconductor Manufacturing International Corporation)と、LONGi Green Energy Technologyの2社が時価総額トップ100企業に入っている。中国の半導体分野への進出は遅れた。2社とも創業は2000年である。

 中国企業の同分野における世界の存在感はまだ小さいものの、米国の警戒心は非常に高い。米国は現在、中国への先端半導体の輸出規制だけでなく、半導体生産の設備や技術の対中輸出も厳しく制限している[15]。さらに米国の対中規制は日本、オランダなど西側諸国を巻き込む形で進んでいる[16]。

 これに対して、中国は世界最大の半導体マーケットをベースに国産化を急ピッチで進めている。中国半導体産業の投資は、2019年の約300億人民元から2021年の約3,876億人民元へと一気に約13倍に膨らんだ。その結果、中国は2023年、世界半導体輸出におけるシェアを26%へと向上させ、急激な追い上げを見せた。

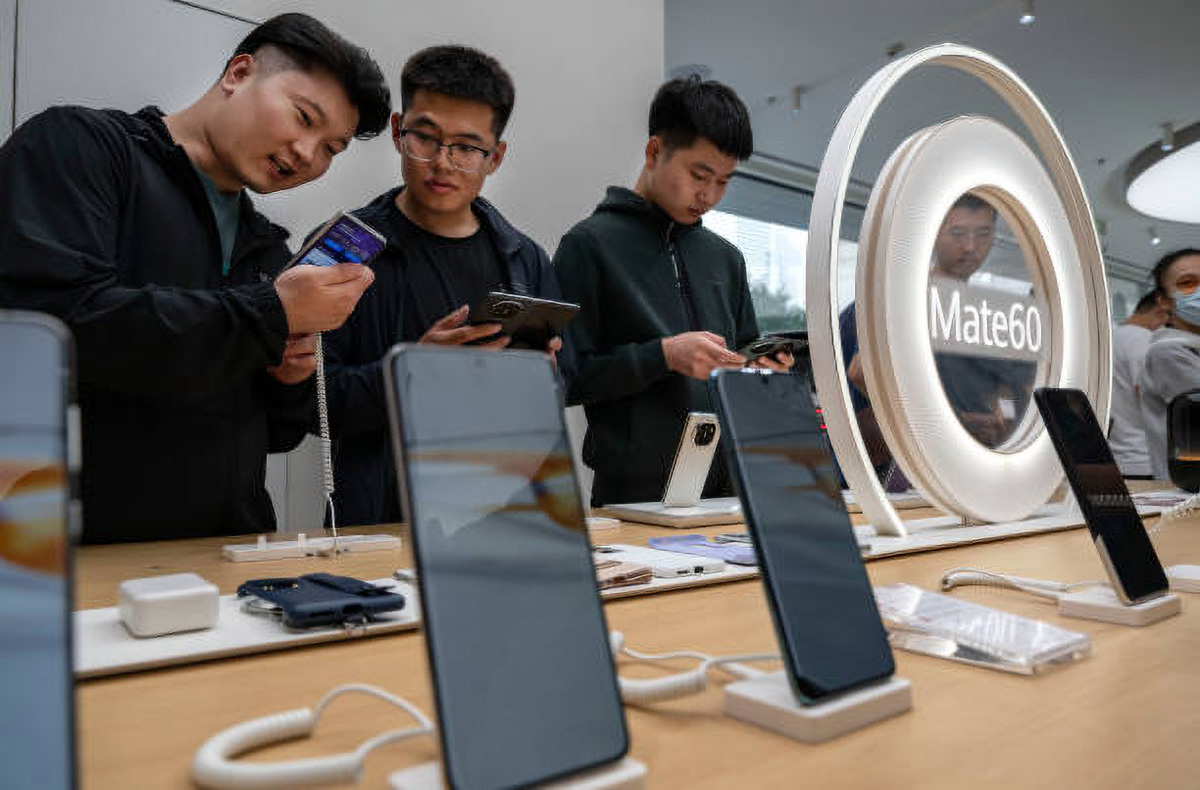
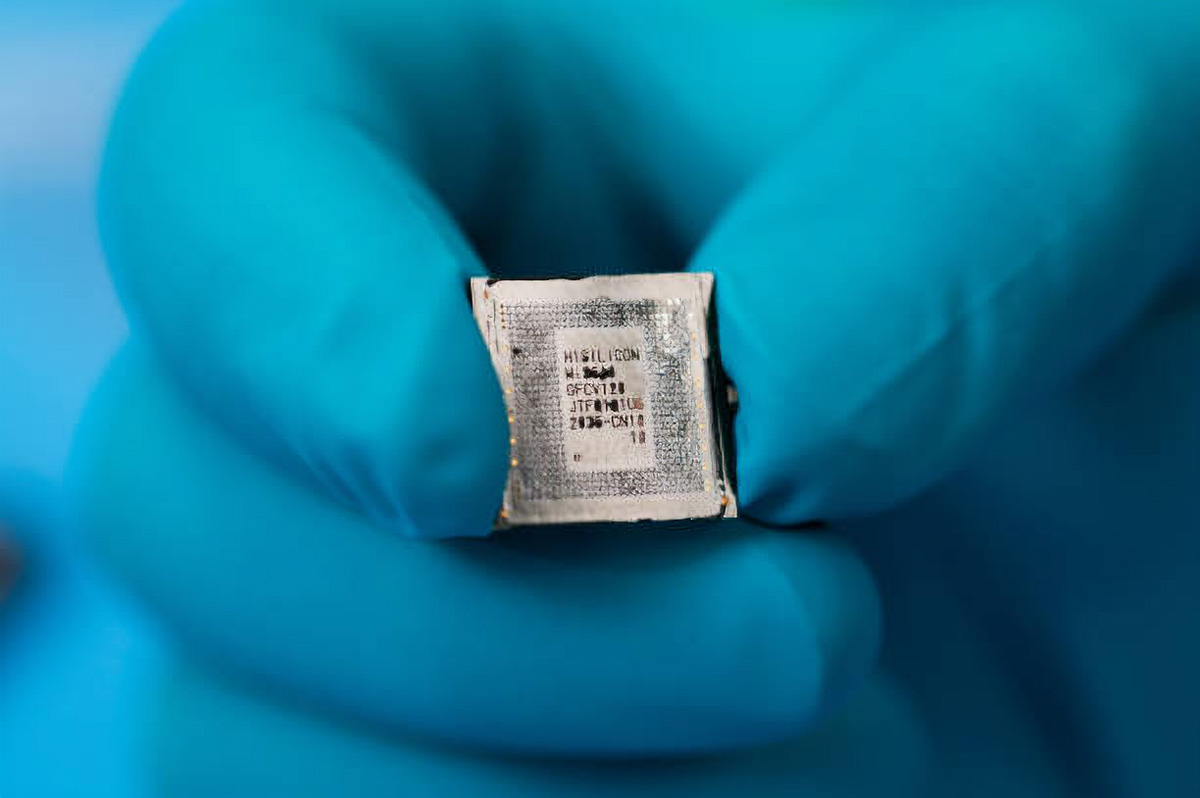
 中国のファーウェイ(HUAWEI)は2023年8月、自社設計の回路線幅7ナノメートル(nm)の高性能半導体を搭載したハイエンドスマホ「Mate 60シリーズ」を発売した。アメリカの制裁を乗り越え、同社がハイエンド携帯電話の生産発売に復帰を果たした背景には、中国最大のファウンドリーとしてのSMICの存在がある。米国の制裁以後、SMIC はTSMCの代わりにファーウェイのチップを生産している。

 ファーウェイがアップル「iPhone16」の対抗馬として2024年9月に発売した「Mate XT」は、主要な半導体からOSまで全てを国産化で作り上げた。

 AI半導体での中国の追い上げも急ピッチで進んでいる。ファーウェイの自主開発したAIチップ「Ascend 910C」の性能はエヌビディアが昨年披露した「H100」と同等の水準だとの報道もある[17]。

 ファーウェイ半導体国産化の立て役者である子会社の海思(HiSilicon Technology)は、既に同業界で大きな存在感を見せているものの、未上場企業である。国産化の成果はいずれ中国半導体企業の時価総額に反映されるだろう。

(3)日本は製造装置と素材で存在感

 日本では、「半導体・半導体製造装置」企業として東京エレクトロンを始め5社が、時価総額トップ100企業に入っている。家電製品で世界を席巻していた時代の日本は、半導体大国であった。特に日本はDRAM(Dynamic Random Access Memory)メモリが強かった。

 1980年代半ばには半導体の世界シェアのトップ3はNEC、日立、東芝といった日本企業が独占していた。家電製品からパソコン、スマホ、AIへと時代が移り変わったことで、CPU、GPU等演算用半導体の投資巨大化が進んだ。しかし日本の半導体メーカーは設計部門と生産部門双方の抱えこみに固持し、これら分野での競争力を持てなかった。メモリの分野においても投資に追いつかず、韓国企業の追い上げに負け越した。

 いま日本の「半導体・半導体製造装置」企業は、半導体の製造装置と素材とで稼いでいる。特に半導体製造装置において日本は、米国、オランダと並ぶ一大輸出大国になっている。

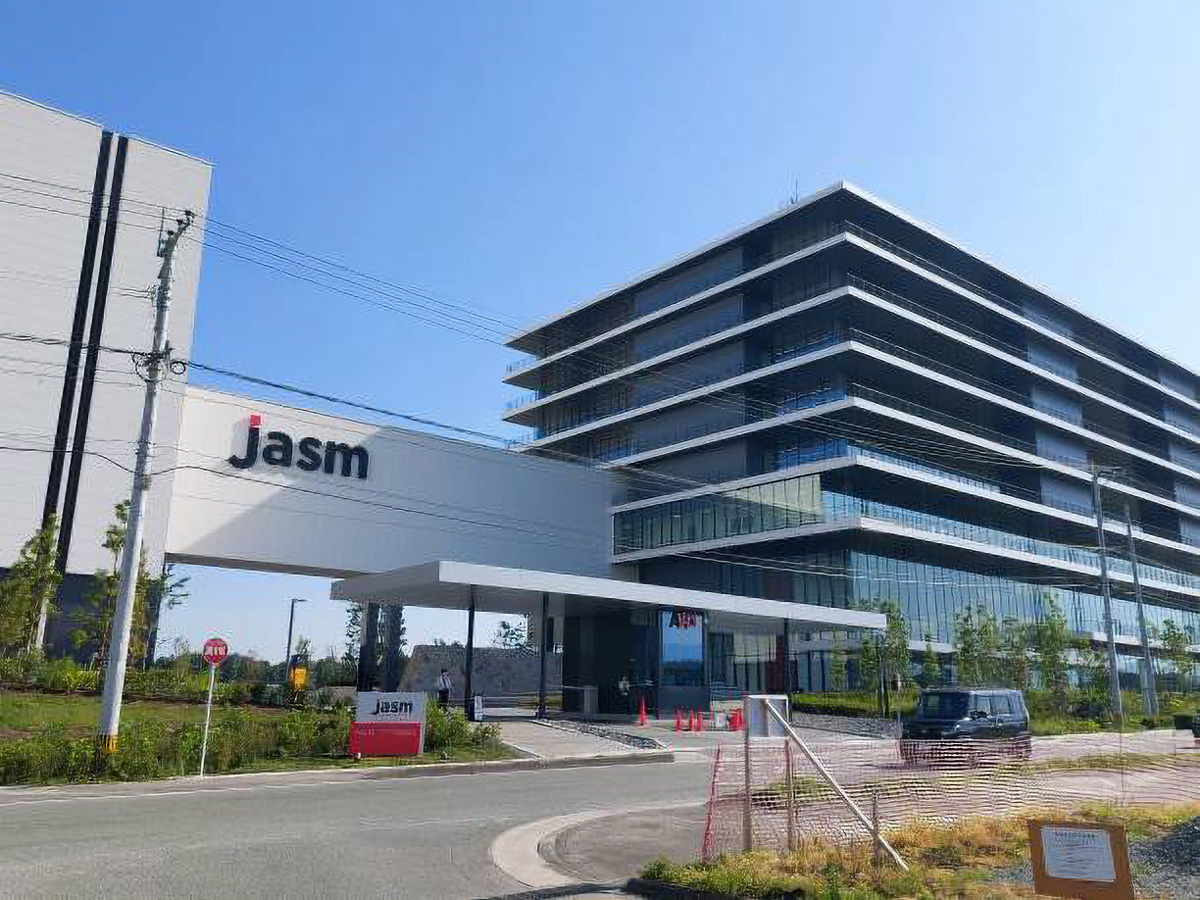
 半導体生産を日本で復権させるため近年、日本政府が巨額の資金を投入しTMSCの工場を熊本に誘致したことが話題を呼んでいる[18]。さらにTMSCの日本版を作るため、日本政府はラピダスというトヨタ自動車、デンソー、ソニーグループ、NTT、NEC、ソフトバンクグループ、キオクシア、三菱UFJ銀行の8社出資の半導体メーカーに、巨額の政府支援を行っている。同社は2027年の先端半導体量産開始を目指し、北海道で工場を建設している。総額5兆円の資金が必要とされ、政府はこれまで合計9,200億円の支援を決めており、残りの4兆円規模の資金確保が必要となっている[19]。資金のみならず生産技術の確立、マーケットの確保など課題が累積している。ラピダスプロジェクトの成功の可否は、日本の半導体産業の命運を左右する。

5.ソフトウェア・サービス


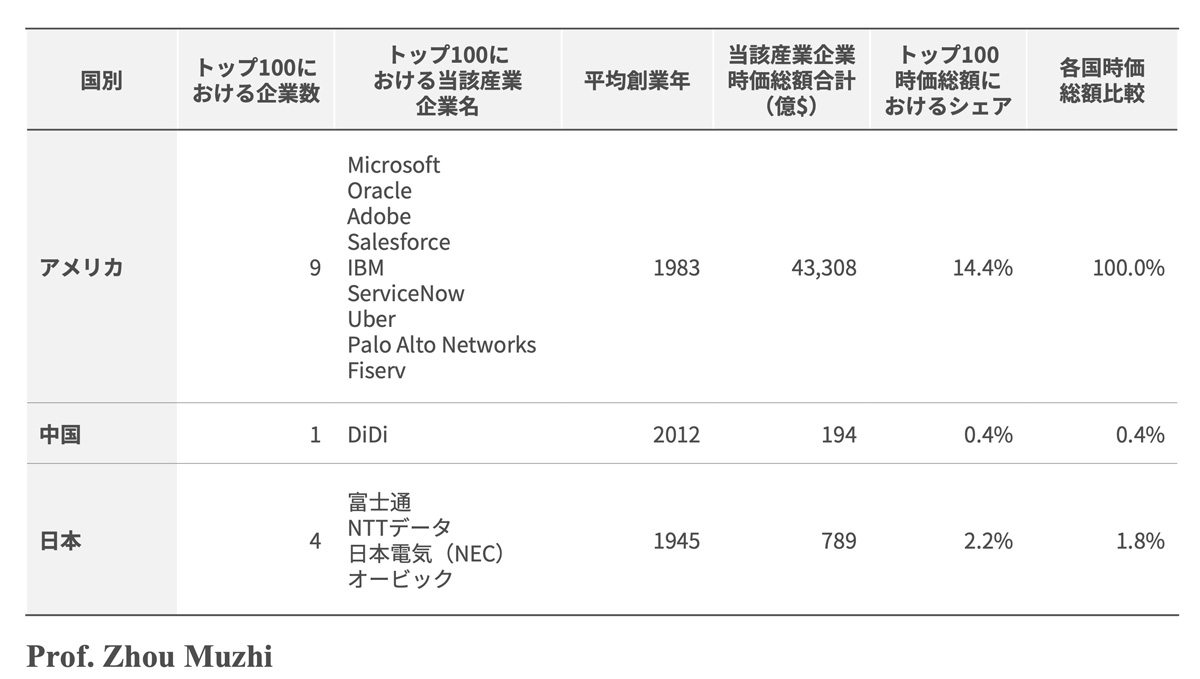
 ソフトウェア産業は半導体産業と並び、ムーアの法則駆動産業のもう一つの代表格となっている。米国時価総額トップ100企業には「ソフトウェア・サービス」企業が9社も名を連ねている。これらの企業の時価総額は4兆ドルを超え、米国トップ100企業全時価総額の14.4%に達している。

 この分野における米国の競争力は圧倒的である。中国と日本の各々の時価総額ランキンングトップ100企業内の「ソフトウェア・サービス」企業は、中国1社、日本4社となっている。その時価総額の合計は、上記米国9社の合計の僅か0.4%、1.8%に過ぎない。

表2:日米中3カ国時価総額トップ100における「ソフトウェア・サービス」企業

注:時価は2024年1月15日時点のものである。
出典:CompaniesMarketcap.com及びYahoo! Financeのデータより作成。

(1)世界をリードする米国

 米国では、ソフトウェアに関して、突出しているマイクロソフトだけでなく、オラクル(Oracle)、アドビ(Adobe)など10社も同国時価総額トップ100に入っている。OS[20]をはじめ、ソフトウェアの世界でリードするのはほとんど米国企業である。莫大な利益を稼ぎ出す米国の「ソフトウェア・サービス」企業は、同国時価総額トップ100企業において、企業社数、時価総額は共に最大となっている。

(2)国産OS開発に励む中国

 中国の「ソフトウェア・サービス」企業として、ディディ(DiDi)一社だけが同国時価総額トップ100企業に入っている。配車アプリを開発運営する同社は、中国トップ100企業の時価総額におけるシェアは0.4%に過ぎない。

 セキュリティソフトウェアのアップデートが原因で2024年7月、世界で約850万台のWindowsデバイスにシステム障害が発生し、多くの国で大パニックが起こった。しかし、中国はほとんどその影響を受けなかった。この出来事の背後には、中国産OSの普及がある。現在中国には、9億台のHarmonyディバイスを有するファーウェイのOSを始め、麒麟のKylinOS、シャオミのHyperOS、OPPOのColorOS 、VivoのOriginOS、AlibabaのAliOSなどコンピューター、スマートフォン、自動車、家電製品及び設備などを作動できる独自のOSシステムが開発されている。

 「ソフトウェア・サービス」分野において、中国は米国依存からの脱出を急いでいる。

(3)国内市場で健闘する日本

 日本では、「ソフトウェア・サービス」企業として富士通、NTTデータを始め4社が、同国時価総額トップ100企業に入っている。日本のトップ100企業における4社の時価総額シェアは2.2%である。

 「ソフトウェア・サービス」分野で圧倒的な強さを持つ米国企業に対して、日本企業は細分化された国内市場において健闘している。

6.テクノロジー・ハードウェアおよび機器


 「テクノロジー・ハードウェアおよび機器」産業も代表的なムーアの法則駆動産業である。同産業の主製品が家電からパソコンそして通信機器、スマートフォンへと移り変わる中で、主役たる企業も変化してきた。

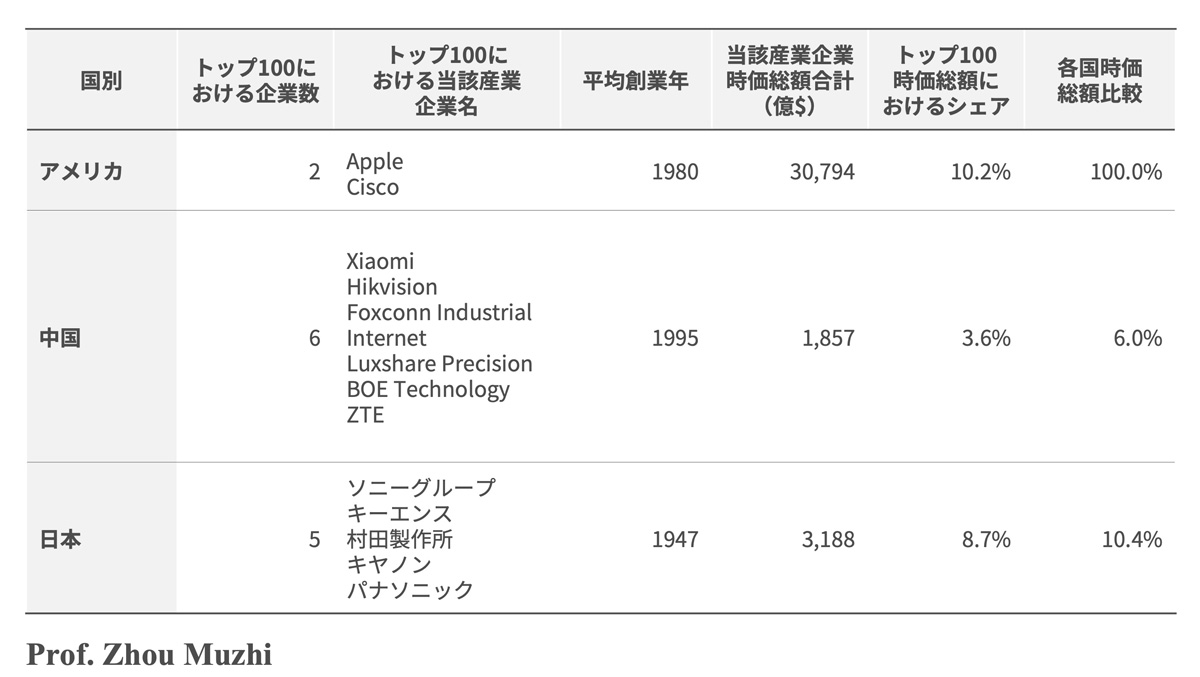
 米国時価総額トップ100企業には「テクノロジー・ハードウェアおよび機器」企業がアップルとのシスコ(Cisco)2社しかない。とはいえ両企業の時価総額は、3兆ドルを超え、同国トップ100企業全時価総額の10.2%に達している。

 この分野は、中国と日本を始め東アジアが世界のメイン生産基地となっているにもかかわらず、時価総額においては米国企業の存在感に遠く及ばない。中国と日本それぞれの時価総額トップ100企業において、同分野の企業は中国6社、日本5社となっている。時価総額の合計は其々、米国の上記2社合計の僅か6%、10.4%に過ぎない。

表3:日米中3カ国時価総額トップ100企業における「テクノロジー・ハードウェアおよび機器」企業

注:時価は2024年1月15日時点のものである。
出典:CompaniesMarketcap.com及びYahoo! Financeのデータより作成。

(1)アップルでリードする米国

 世界時価総額ランキング第2位のアップルはスマホ時代の王者である。同社は2023年2.4億台のスマートフォンを販売し、世界シェアが21.1%を占めた。世界初のパソコンとスマートフォンを開発したアップルは、PCとスマホ時代の開拓者であった。創業者のジョブス亡き後も、同社は生産工場を持たないビジネスモデルで設計とマーケティングに特化し、高い利益率を維持している。

 世界時価総額ランキング第54位のシスコは情報通信機器メーカーである。現在、中国のファーウェイと熾烈な競争を展開している。

(2)生産大国中国

 中国では、「テクノロジー・ハードウェアおよび機器」企業としてシャオミ(Xiaomi)をはじめとする6社が同国時価総額トップ100企業に入っている。

 時価総額ランキング世界第390位のシャオミは2023年、1.5億台のスマートフォンを販売し、世界第3位の12.5%シェアを獲得した。同社は2024年3月、初のEV車「SU7」で電気自動車市場に参入し、大きな注目を集めている。

 ハイクビジョン(Hikvision)は世界最大の監視カメラメーカー、またBOEテクノロジー(BOE Technology)は世界最大の液晶ディスプレイメーカーである。フォックスコン・インダストリアル・インターネット(Foxconn Industrial Internet)とリシャープ・パーメーション(Luxshare Precision)は共にアップル製品の生産を請け負う主なOEMメーカーである。ZTE はファーウェイと並び中国を代表とする大手通信機器メーカーである。

 ファーウェイは、アメリカの制裁を乗り越え、中国国内市場においてはアップルの「iPhone」を抑え、ハイエンド携帯電話の王者となり、世界市場に再び進出し始めた。米国の対中制裁は結局「より強いファーウェイ」という結果を生んだ。なお同社は未上場であるため、時価総額ランキングには反映されていない。

(3)部品で健闘する日本

 日本は「テクノロジー・ハードウェアおよび機器」企業としてソニーをはじめとする5社が時価総額トップ100企業に入っている。家電製品及びパソコン時代を謳歌した日本企業は勢いを失った。時価総額ランキング世界第113位のソニーグループはすでに映画、音楽、ゲームを中心としたコンテンツ企業に変身している。同社は「テクノロジー・ハードウェアおよび機器」企業としていま、イメージング&センシング・ソリューションで名を馳せている[21]。

 キーエンス、村田製作所、キャノン、パナソニックの4社もセンサー、画像処理機器、セラミックコンデンサー、電池を始めとする部品製造を現在、大きな収益源としている。

(※後編に続く)


 本論文は東京経済大学個人研究助成費(研究番号24-15)を受けて研究を進めた成果である。 
 (本論文では日本大学理工学部助教の栗本賢一氏がデータ整理と図表作成に携わった)


 本論文は、周牧之論文『時価総額トップ100企業の分析から見た日米中のムーアの法則駆動産業のパフォーマンス比較』より抜粋したものである。『東京経大学会誌 経済学』、323号、2024年。


[1] GICS(世界産業分類基準)は、S&Pダウ・ジョーンズ・インデックスとMSCIが1999年に共同開発した、先進国及び発展途上国を含む世界中の企業を一貫して分類できるよう設計された分類基準である。

[2] 2023年現在、GICSは11のセクター(大分類)、25の産業グループ(中分類)に分類され、産業構造の変化等に伴い定期的に見直されている。GICS中分類は、企業の多くの事業から代表的な分野を抽出し表現している。例えば半導体からハードウェア、そしてソフトまで手がけるIBMはソフトウェア・サービスに分類されている。Amazonは現在、ネット販売だけではなく、データセンターからOTTまで手がけるが、一般消費財・サービス流通・小売に分類されている。こうした限界はあるものの、本論では同中分類を用いて業界分析を行う。

[3] 1989年世界時価総額ランキングトップ10企業は、米ビジネスウィーク誌『THE BUSINESS WEEK GLOBAL 1000』1989年7月17日号に因る。

[4] 本論の2024年の時価総額データは2024年1月15日現在のもので、CompaniesMarketcap.com及びYahoo! Financeから収集整理した。

[5] ここでの東証時価総額とはプライム、スタンダード、クローズ市場の合計時価総額である。

[6] マグニフィセント・セブンについて詳しくは、Cedric Thompson “Magnificent 7 Stocks: What You Need to Know” in Investopedia 27 June 2024 (https://www.investopedia.com/magnificent-seven-stocks-8402262)を参照。

[7] 周牧之著『メカトロニクス革命と新国際分業―現代世界経済におけるアジア工業化―』、ミネルヴァ書房、1997年。

[8] ここでいう電子産業はGICS中分類の「テクノロジー・ハードウェア及び機器」に当たる。1980~90年代当時の代表的な製品は家電製品、パソコンであった。現在の代表的な製品は、通信機器、スマートフォンなどである。

[9] IPOとは、Initial Public Offeringの略語で、新規公開株式や新規上場を表す。

[10] OEMとは、Original Equipment Manufacturingまたは Original Equipment Manufacturerの略語で、委託者のブランドで製品を生産することを指す。

[11] 1987 年創業のTMSCは世界で初めてファブレス (設計専門企業) とファウンドリ (ウェハプロセス受託製造企業) の分業モデルを構築し、半導体業界の在り方を置き換えた。

[12] ファウンドリーとは、他社からの委託で半導体チップの製造を請け負う製造専業の半導体メーカーを指す。その先駆者は、TMSCである。

[13] SIA(Semiconductor Industry Association:米国半導体工業会)によれば、世界の半導体生産に占める米国の比率は2020年ごろには12%に下がった。

[14] CHIPSはCreating Helpful Incentives to Produce Semiconductorsの略称。

[15] 2019年5月、米国商務部は「国家安全」を理由にファーウェイなどの中国企業に半導体関連の製品と技術の輸出規制を発動した。その後、米国による対中規制は厳しさを増し、先端半導体の輸出を規制するだけではなく、半導体関連技術と生産設備の輸出まで広く規制するようになった。

[16] 米国は、露光装置メーカーのASML、薄膜形成用装置メーカーの東京エレクトロンなどオランダ企業、日本企業の対中輸出にも制限を掛けている。中国半導体生産能力の向上を阻止するために半導体サプライチェーンの上流にある装置の対中輸出を実施している。

[17] ファーウェイのAIチップについて詳しくは「ウォールストリートジャーナル」2024年10月16日を参照。

[18] 経済産業省は、TSMCの熊本第一・第二工場招致のため、1兆2,000億円を支出した。

[19] ラピダスの資金繰りについて詳しくは「日本経済新聞」2024年10月11日を参照。

[20] OSとは、Operating System(オペレーティングシステム)の略称、コンピュータのオペレーション(操作・運用・運転)を司るシステムソフトウェアである。例えば、パソコンのOSには、Windows OS、mac OSなどがある。スマートフォンのOSには、android、iOSなどがある。

[21] 2023年、ソニー「イメージング&センシング・ソリューション」事業の売上と営業利益は16,027億円と1,935億円に達し、グループの売上と営業利益に占めるシェアは各々12.3%、16%であった。
【論文】周牧之:イノベーティブな起業家精神は繁栄を呼ぶ ー メディア・娯楽、一般消費財・サービス流通・小売、自動車・自動車部品

A comparative analysis of top 100 companies by market value in US, China, and Japan: Performance of Moore’s Law-driven Industries

周牧之 東京経済大学教授

■ 編集ノート: 
 マイクロソフト、アップル、エヌビディア、アルファベット、メタ、アマゾン、テスラといったマグニフィセント・セブンは、世界経済において圧倒的な存在感を示している。周牧之東京経済大学教授は、論文『時価総額トップ100企業の分析から見た日米中のムーアの法則駆動産業のパフォーマンス比較』で、これらスタートアップテックカンパニーが世界経済のパラダイムシフトを如何に引き起こしたかについて解明した。論文の後半では、ムーアの法則駆動産業としての「「メディア・娯楽」、「一般消費財・サービス流通・小売」、「自動車・自動車部品」の日米中パフォーマンスを比較分析した。

 (※前半はこちら)


1.メディア・娯楽


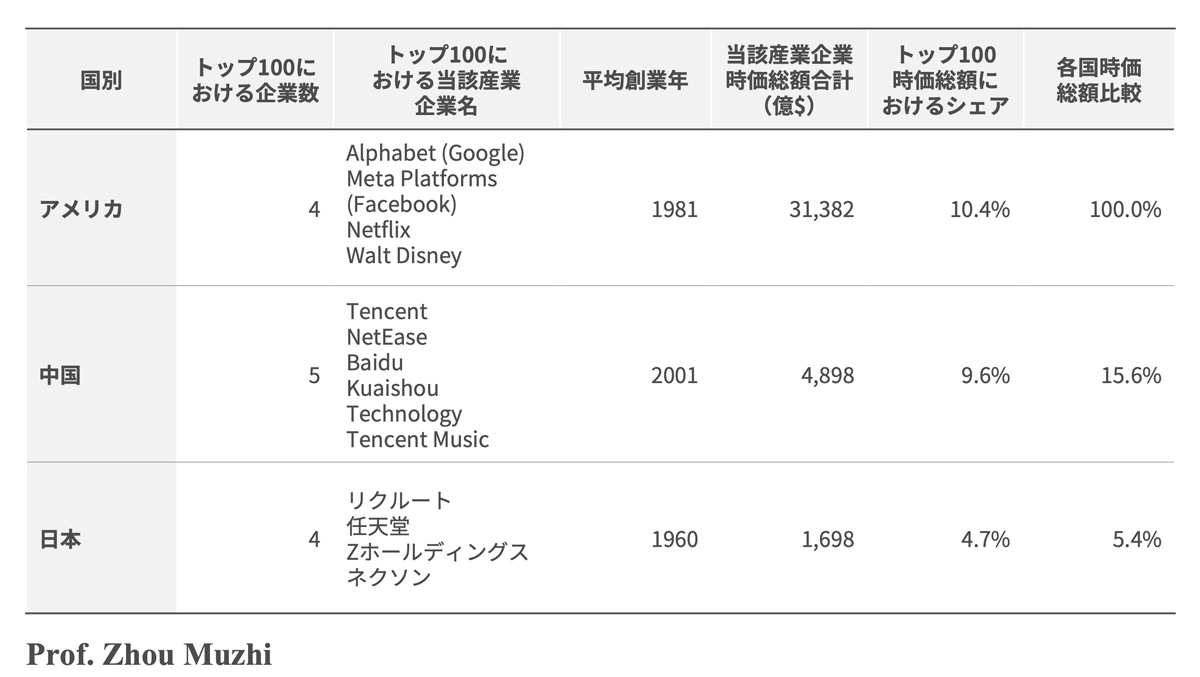
 「メディア・娯楽」産業は、伝統的な産業であるが、近年ムーアの法則駆動産業へと大きな変身を遂げつつある。米国時価総額トップ100には「メディア・娯楽」企業が4社、名を連ねている。これらの企業の時価総額は、3兆ドルを超え、米国トップ100全時価総額の10.4%に達している。「メディア・娯楽」産業はまさしく米国のリーディング産業であり、同分野における米国の競争力は圧倒的である。

 中国時価総額トップ100企業において、同分野の企業は5社で、その時価総額の合計は、上記米国4社合計の僅か15.6%となっている。日本時価総額トップ100企業の中で、同分野の企業は4社で、その時価総額の合計は、米国の同5.4%に過ぎない。

表4:日米中3カ国時価総額トップ100における「メディア・娯楽」企業

注:時価は2024年1月15日時点のものである。
出典:CompaniesMarketcap.com及びYahoo! Financeのデータより作成。

(1)米国はパイオニアカンパニーが引っ張る

 「メディア・娯楽」産業におけるリーディングカンパニーはネット検索のアルファベット(Google)とSNSのメタ(Facebook)である。それぞれ世界時価総額ランキングの第4位と第7位となっている。

 アルファベットとメタが当初からのテック企業であるのに対して、世界時価総額ランキング第48位のネットフリックス(Netflix)と第71位のウォルト・ディズニー(Walt Disney)は、元は非テック企業であった。ネットフリックスはオンラインでのDVDレンタル事業からスタートし、ストリーミング配信サービス(OTT)で、大きく成長した企業である。ウォルト・ディズニーは伝統的なメディア企業であるが、近年OTT事業にも参入している。その意味ではネットフリックスとウォルト・ディズニー共に、DXによって、伝統的な企業からムーアの法則駆動企業へと変身でき得た。

(2)米国の後を追う中国

 中国では、「メディア・娯楽」企業として世界時価総額ランキング第25位のテンセント(Tencent)をはじめとする5社が、同国時価総額トップ100企業に入っている。同トップ100企業の時価総額におけるシェアは9.6%を占め、中国のリーディング産業となっている。5社は揃ってインターネットをベースにしたメディア企業である。

 中国では、SNSのテンセント、検索エンジンのバイドゥ(Baidu)からOTT、オンラインゲームまでネットメディアの各分野において活力のあるテックカンパニーが存在している。これら企業は海外展開にも意欲的である。例えば、テンセントのウィーチャット(Wechat)のユーザーは2023年、全世界で13.4億に達している。未上場のティックトック(TikTok)は世界で19億人のユーザーを有し、地球上最も影響力のあるSNSの一つとなっている。

(3)日本はゲームで健闘

 日本では、「メディア・娯楽」企業として世界時価総額ランキング257位のリクルートと、同267位の任天堂をはじめとする4社が、同国時価総額トップ100企業に入っている。同国のトップ100企業の時価総額におけるシェアは4.7%である。

 人材派遣などITソルーションサービスを手がけるリクルートと、LINE・ヤフーをベースにしたZホールディングスが日本国内市場中心であるに対して、ゲーム機及びゲームソフトの開発で名を馳せた任天堂とオンラインゲームのネクソンは、海外でも強い競争力を持つ。

 なお中国と同様、テレビ、映画などの伝統的なメディア企業は日本の時価総額トップ100企業には入っていない。

2.一般消費財・サービス流通・小売


 「一般消費財・サービス流通・小売」産業は、伝統的な産業であるが、ネット販売などでいま大きく変貌している。ムーアの法則がかなり浸透している産業である。

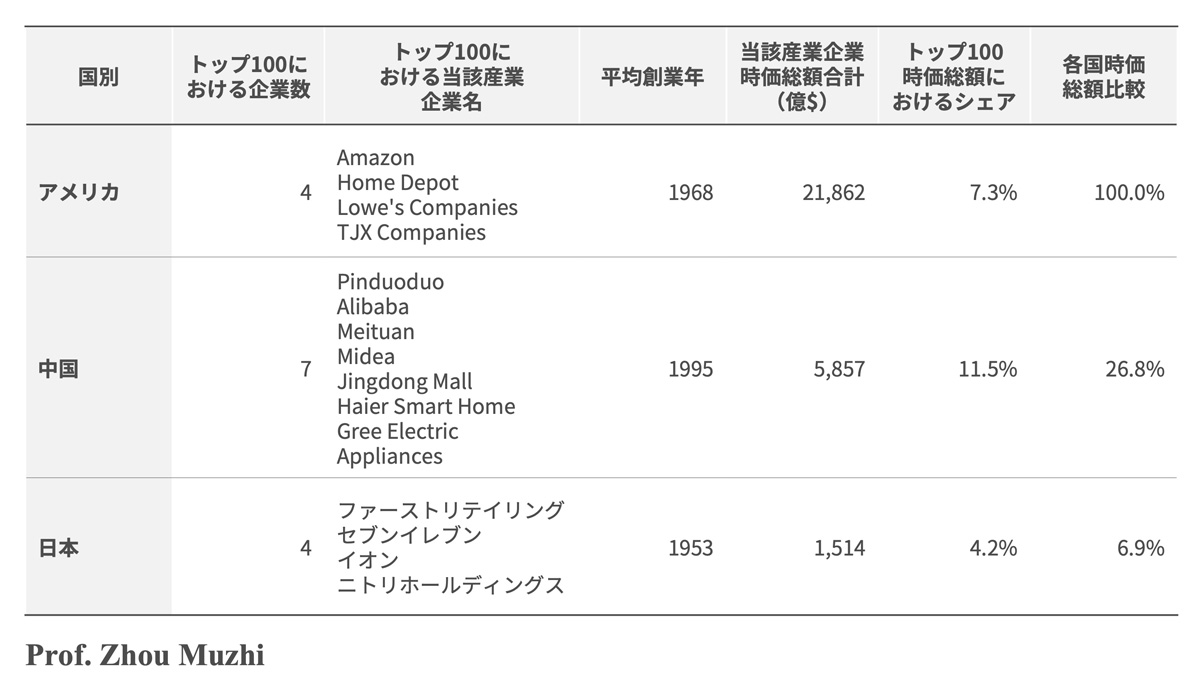
 米国時価総額トップ100に同産業は4社、名を連ねている。4社の時価総額は2兆ドルを超える。この分野においても米国の競争力は高い。

 中国の時価総額トップ100企業において、「一般消費財・サービス流通・小売」企業は7社ある。その時価総額の合計は、上記米国4社合計の26.8%に相当する。

 日本の時価総額トップ100企業において、同分野の企業は4社ある。その時価総額の合計は、上記米国4社合計の6.9%に過ぎない。

表5:日米中3カ国時価総額トップ100における「一般消費財・サービス流通・小売」企業

注:時価は2024年1月15日時点のものである。
出典:CompaniesMarketcap.com及びYahoo! Financeのデータより作成。

(1)米国ではアマゾンが牽引

 アメリカでは「一般消費財・サービス流通・小売」企業としてアマゾンを始め、4社が時価総額トップ100入りしている。4社は、同国トップ100企業時価総額の7.3%を占めている。

 1994年に創業したアマゾンは、電子取引だけではなく、クラウド事業やOTT事業も手掛けるテック企業である。

(2)中国ではECが席巻

 中国では、「一般消費財・サービス流通・小売」企業としてピンドゥオドゥオ(Pinduoduo)を始めとする7社が時価総額トップ100企業に入っている。同7社の時価総額は、中国の同トップ100企業の11.5%を占める。特にピンドゥオドゥオ、アリババ(Alibaba)、メイトゥアン(Meituan)、ジンドン(Jingdong Mall)などのEC企業は、中国消費市場の在り方を大きく変えている。「一般消費財・サービス流通・小売」分野は、まさしく同国のリーディング産業となっている。

 シーイン(SHEIN)、ティームー(Temu)など中国越境ECサイトの海外展開も、注目されている。ピンドゥオドゥオのティームーは2023年7月に日本市場上陸後、ユーザー数が毎月220万人のペースで増加し、勢いを強めている。ティームーの日本ユーザー数は2024年1月に1,500万人を突破した。ビジネスモデルの刷新により、中国の越境ECサイトは伝統的な小売業界の壁を打破し、海外市場とMade in Chinaとを直接つなげ、海外の消費者に便利で割安且つ多様な選択肢をもたらしている。

 ファーストファッションを越境ECサイトで展開するシーインは2021年にアマゾンを抜き、アメリカで最もダウンロードされたショッピングアプリになった。2022年にはバイトダンス、スペースXに次ぎ3社目に企業価値1,000億ドルを突破した未上場の巨大ベンチャーとなった。

 中国系企業のビジネスモデルのイノベーションに対して2024年10月10日、ファーストリテイリングの柳井正会長は決算説明会の質疑応答でシーイン、ティームーといった中国のECビジネスは長続きしないと明言した。この発言は、ムーアの法則駆動時代における日中の認識のギャップの大きさを物語っている。

(3)日本では伝統的な業態がなお主流

 ビジネスリーダーの認識は、リアルに産業のあり方を示している。日本では、「一般消費財・サービス流通・小売」企業としてファーストリテイリングを始め4社が時価総額トップ100企業に入っている。ファーストリテイリングはカジュアル衣料の生産販売を手掛ける。大手流通企業のセブンイレブンとイオン、インテリア・家具小売業のニトリが続く。4社とも伝統的な小売業社で、ムーアの法則の浸透度が低い事業展開が特徴的だ。その意味では日本の「一般消費財・サービス流通・小売」分野でのテック企業の存在感は薄い。

 なお日本資本のEC最大手である楽天は、同国時価総額トップ100企業内には入っていない。

3.自動車・自動車部品


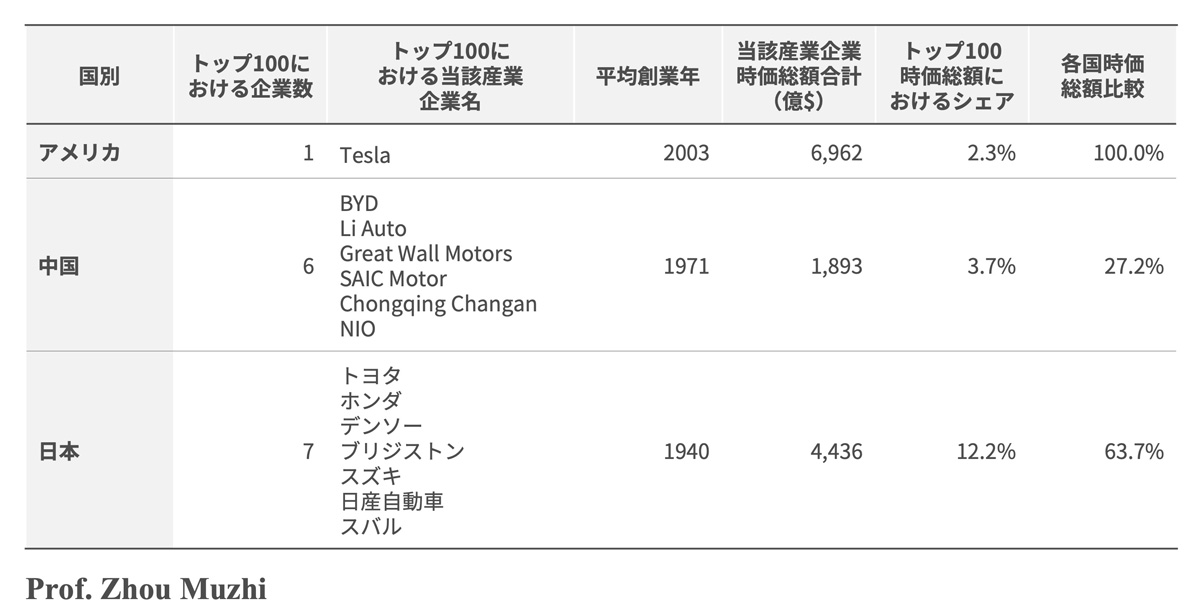
 日米中3カ国それぞれの時価総額トップ100にランクインした自動車企業は、日本7社、米国1社、中国6社となっている。米国の1社すなわちテスラは、EVのリーディングカンパニーとして現在、大きな存在感を示している。中国6社の合計時価総額はテスラの27.2%に過ぎない。日本7社の合計時価総額もテスラの63.7%となっている。

 今や自動車産業もEV化によってムーアの法則駆動産業となり、猛烈なスピードで進化している。ガソリン車の王者であるトヨタは最高益を更新しているが、実情は厳しい。現在、自動車産業はEVへの取り組み如何がその企業価値を定めている。テスラは2020年7月、時価総額でトヨタを上回った。当時、テスラの販売台数は、トヨタの30分の1、売上高はトヨタの11分の1だった。資本マーケットは自動車企業の販売台数より電気自動車への取り組みをより評価した。

 EVは自動車駆動エネルギーをガソリンから電気へと変え、自然エネルギーをよりふんだんに使用可能とした。これは一大エネルギー革命だと言えよう。またAIによる自動運転は、より安全且つ安価での移動手段を人類に与える。さらに、ガソリンエンジンを無くすことで、自動車部品を大幅に減らし、自動車生産プロセスを一気に簡素化し、大幅なコスト削減を実現できた。

 2023年世界で最も売れたEV車種ランキングトップ20の中で、テスラは第1位のModel Yと第3位のModel 3を合わせて1,740,888台販売した。これは、同トップ20合計の28.8%を占める。中国の自動車メーカーはBYDを始めとする16車種が同トップ20入りし、合計で3,978,363台を販売した。同トップ20合計の65.7%を占めた。なかでもBYDの7車種は2,490,191台を販売し、同トップ20合計の半数に迫る41.2%を占めるに至った。

 米中両国のEVメーカーが、同トップ20の販売台数の94.5%を占め、世界EV車市場をほぼ独占する形で、突出した米中2強態勢を作り上げた。

表6:日米中3カ国時価総額トップ100における「自動車・自動車部品」企業

注:時価は2024年1月15日時点のものである。
出典:CompaniesMarketcap.com及びYahoo! Financeのデータより作成。

(1)米国ではテスラ一強による独走状態

 米国の自動車産業は、テスラ一強となっている。米国製造業の象徴的な存在だったビッグ3は同国時価総額トップ100企業から脱落した。ガソリン車はまだ売れているものの、米国におけるガソリン車メーカーの価値は、大きく下がっている。

 テスラの将来性について特筆すべきは、AI自動運転への取り組みである。自動運転が人類の輸送手段を、より安全かつ低コストにする。

 ARK Investの年次レポート『BIG IDEAS 2024』[1]によると1871年、馬車による移動コストは、1マイルが1.7ドルであった。1934年、量産自動車の登場で移動コストは大幅に下がり、同コストは1マイルが0.7ドルとなった。その後長い間、移動コストに変化は無く、2016年になっても1マイルは0.7ドルだった。しかし自動運転の導入で2030年、移動コストは1マイルが0.25ドルまで下がると同レポートでは予測されている。

 上記の移動コストには運転手のコストは加味されていない。同レポートによれば、現在、欧米諸国でのタクシー及びウーバーによる移動コストは1マイル2〜4ドルとなっている。これが、自動運転によって1マイル0.25ドルとなれば、コストが急激に下がり、タクシーなどによる移動マーケットは現在の毎年340億ドルから一気に11兆ドルへと膨れ上がる。

 テスラの自動運転ソフトFSDは世界の自動運転技術をリードしている。2024年10月10日、テスラが発表したロボットタクシーは、この展開を一気に加速している。テスラはこの日、ハンドルの無い無人タクシーや無人大型バンの試作車を公開し、2026年の量産を目指すと公表した。テスラは、自動車を車の形をしたロボットに再定義したことで、同社は、エンジンを無くしたEV 時代の確立に次いで、自動車業界のあり方を再度覆した。

 安全性でも自動運転への期待は高まっている。上記のARK Investレポートによると、現在、人類による運転では19.2万マイルに一度、自動車事故が発生している。これに対して、グーグルの自動運転ソフトWaymoを使う場合は、平均47.6万マイルに一度、自動車事故が発生する。テスラのFSDを使用した場合、事故発生確率はさらに低下し、320万マイルに一度まで発生率が下がる。つまりFSDの安全性は、人類による運転の16.7倍に及ぶ。これは2023年のデーターであり、FSDの進化によって自動運転の安全性は日進月歩で高まっている。

 これに対してほとんどのガソリン車メーカーは、自動運転への取り組みが未だ遅れている。例えばGMの自動運転ソフトCruiseは、平均4.3万マイルで一度の事故発生率となっている。この安全性は人類による運転にも及ばない。

 ガソリン車メーカーが、潤沢な資金を有しながら自動運転への取り組みが遅れた最大の原因は、企業の体質として、ムーア法則駆動型進化への理解が欠如していることにある。

 テック企業のバックグラウンドがあるテスラや、ファーウェイ、シャオミなど新勢力は、自動運転に莫大な投資をしている。テック企業によるこのような先行投資は、旧来の自動車メーカーには理解の及ばない新しい時代を創り上げている。

 テスラは時価総額では世界最大の自動車メーカーに成長したものの、未だ米国トップ100企業全時価総額の2.3%に過ぎない。現在のテスラの時価総額には、上記のような自動運転関連要素への評価は、未だ加味されていない。自動運転時代への流れと共に、テスラの存在感は益々大きくなっていくだろう。

(2)中国ではEV新勢力が群生

 中国は世界最大の自動車生産大国及び自動車市場になって久しい。EV化が進み、中国自動車産業の新勢力の伸びは著しい。米国同様、中国でも自動車産業において大きな構造変化が起きている。

 中国では、「自動車・自動車部品」企業としてBYDをはじめとする6社が同国時価総額トップ100企業に入っている。6社はすべてEVの波に乗った企業である。なかでもBYD、リ・オート(LI Auto)、ニーオ(NIO)の3社は、EVに特化した新勢力である。

 これに対して従来、中国自動車産業の王者だった第一自動車、東風(第二自動車)が同国時価総額トップ100企業から脱落した。上記6社合計時価総額は、中国トップ100企業全時価総額の3.7%に達している。

 2023年中国の自動車輸出台数は初めて日本を超えて世界第1位となった。2024年になって中国国内新車販売台数におけるEV車の割合は50%を超えた。

 電気自動車の発展には、最重要部品であるバッテリーの競争力が欠かせない。現在、世界で車載バッテリーの主導権を握るのは中国企業だ。販売台数で昨年テスラを超え、EVの世界最大手になったBYDは元々バッテリーメーカーだった。2022年6月、BYDの時価総額はフォルクスワーゲン(VW)を抜いて世界第3位に躍進した。

 EVのもう一つの生命線である自動運転においても、中国企業はテスラとしのぎを削っている。

 アップルは2024年3月27日、10年がかりで進めてきたEV開発計画から撤退した。数十億ドルを投じた「アップル・カー」プロジェクトは終了した。翌3月28日、中国のシャオミが初のEV車「SU7」でEV市場に参入し、僅か27分間で5万台を販売した。シャオミは、EVプロジェクトを立ち上げて僅か3年で、新車発売にこぎつけた。中国自動車産業のサプライヤーの裾野の広さを見せつけた。シャオミはアップルが成し遂げられなかったEVへの進出を見事に叶えた。

 ファーウェイ、シャオミなどテックカンパニーの、業種の壁を超えたEV市場進出で、中国自動車業界はさらに大きく変化するだろう。EVをベースに躍進する中国自動車産業の世界進出への勢いは、止まるところを知らない。

(3)日本はガソリン車が今なお主流

 日本では、「自動車・自動車部品」企業としてトヨタ、ホンダ、デンソー、ブリジストン、スズキ、日産自動車、スバルが同国時価総額トップ100企業に入っている。この7社はすべて伝統的なガソリン車の完成車メーカー及び部品メーカーである。同7社の合計時価総額は、日本トップ100企業全時価総額の12.2%に達し、日本経済において大きな存在感を示している。

 しかし上述のARK Investレポートが明らかにしたように、1934年から2016年までに1マイル当たりの自動車の移動コストは、0.7ドルと変わりがなかった。これは、この間、ガソリンエンジンをベースにした自動車産業に決定的なイノベーションが無かったことを意味している。ガソリンエンジン時代の自動車メーカーは現在、電気自動車時代のEVメーカーによる衝撃を、もろに受けている。

 トヨタは2023年、販売台数が初めて1千万台を超え、世界最大の自動車メーカーとしての地位を誇示した。しかし、時価総額で見ると、テスラやBYDなどEVメーカーの躍進と比べ、トヨタの時価総額は相対的に低迷し、世界第35位に甘んじている。

 他の日系完成車メーカーの時価総額はさらに低い。ホンダ、スズキ、日産自動車、スバルの時価総額の世界順位は、それぞれ第338位、第842位、第1100位、第1165位に甘んじている。かつての世界自動車大国日本のトップメーカーとして、時価総額パフォーマンスに芳しいものは最早見られない。最大の理由は、日本の自動車メーカーがEV化への取り組みに、軒並み遅れをとっていることにある。

 テスラのCEOイーロン・マスクは2024年8月15日、X(旧ツイッター)で「自動運転問題を解決出来ない全ての自動車メーカーは倒産する」と述べた[1]。EVの流れに遅れた日本の自動車メーカーが衰退すれば、日本経済に対する打撃は甚大なものとなりかねない。

4.まとめ:イノベーティブな起業家精神は繁栄を呼ぶ


 これまでの分析で、ムーアの法則駆動産業を牽引するトップ企業は、すべて米国企業だったことが明らかになった。

(1)米国経済がムーアの法則駆動産業を牽引

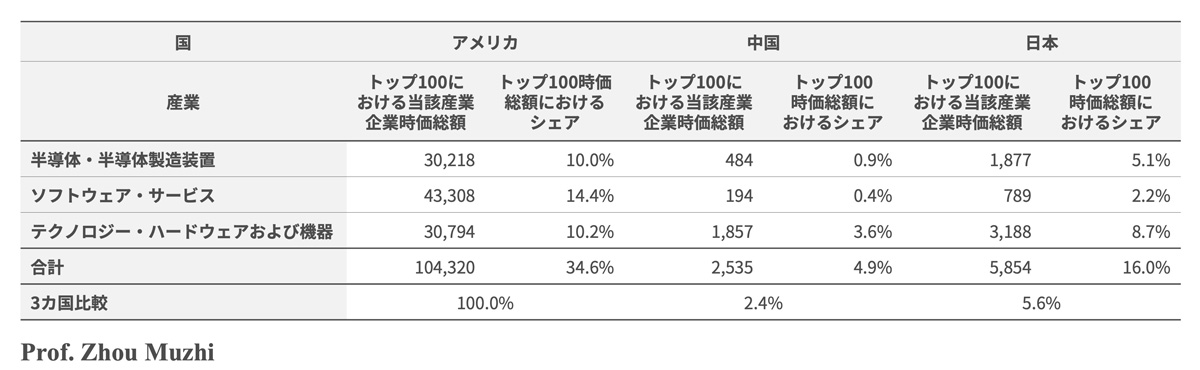
 米中日3カ国時価総額トップ100企業における「情報技術」大分類の3つの産業、すなわち「半導体・半導体製造装置」、「ソフトウェア・サービス」、「テクノロジー・ハードウェア及び機器」の3産業の時価総額の合計を比較すると、米国100%に対して中国と日本は僅か2.4%と5.6%に過ぎない。米国の圧倒的な存在感は、同国の情報技術産業における絶大のリーダーシップを表している。

表7 日米中情報技術分野3産業

注:時価は2024年1月15日時点のものである。
出典:CompaniesMarketcap.com及びYahoo! Financeのデータより作成。

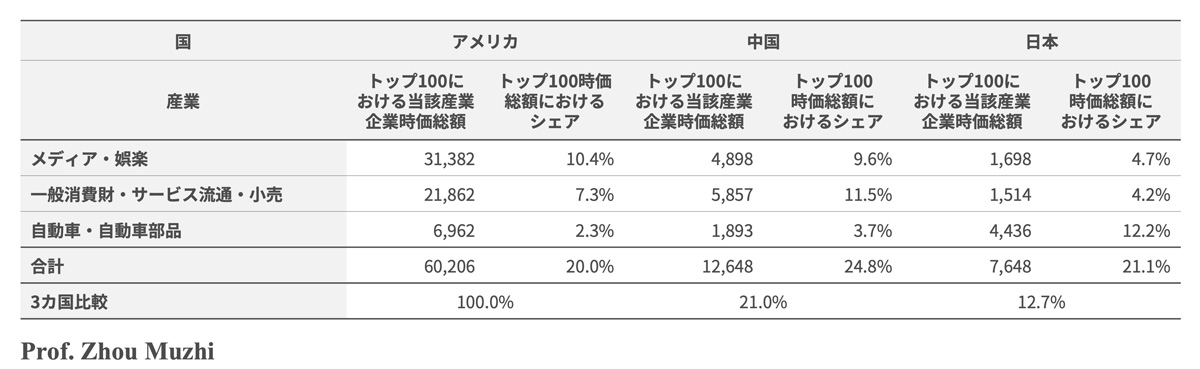
 米中日3カ国時価総額トップ100企業における「メディア・娯楽」、「一般消費財・サービス流通・小売」、「自動車・自動車部品」というDXによりムーアの法則駆動産業化された3産業の時価総額の合計で比較すると、米国が100%なのに対して中国と日本は21%と12.7%である。これら産業においても米国企業が先導し、中国と日本は後追いしている。

 注目すべきは、米国と中国がテックカンパニーの活躍によってこれら産業をムーアの法則駆動型に置き換えたのに対して、日本は未だDXに遅れをとっていることである。

 AI技術の発展が、いま産業におけるムーアの法則駆動化を一層加速させている。中国社会は新テクノロジーへの関心度と許容度が高く、AI社会浸透率は、世界でもトップクラスにある。AI技術では米国との間にまだ一定の開きはあるものの、中国のAIの社会実装はより進んでいる。

表8 日米中DXでムーアの法則駆動化した3産業

注:時価は2024年1月15日時点のものである。
出典:CompaniesMarketcap.com及びYahoo! Financeのデータより作成。

(2)米国が既にムーアの法則駆動経済

 米国、中国、日本3カ国のトップ100企業の時価総額において、「半導体・半導体製造装置」、「ソフトウェア・サービス」、「テクノロジー・ハードウェア及び機器」という「情報技術」3産業の合計シェアはそれぞれ、34.6%、4.9%、16%となっている。

 情報技術産業は米国経済を牽引するリーディング産業へと成長した。同産業は中国でも存在感を増しつつあるが、資本市場での評価は未だ極めて低い。日本の情報技術産業は、従来の国際競争力は失いつつあるものの、国内経済においてまだ大きなシェアを維持している。

 米国、中国、日本3カ国のトップ100企業の時価総額において、「メディア・娯楽」、「一般消費財・サービス流通・小売」、「自動車・自動車部品」のDX3産業の合計シェアはそれぞれ、20%、24.8%、21.1%と、いずれも大きな存在となっている。米国と中国は、テックカンパニーの活躍によってこれら産業がムーア駆動産業に置き換わった。対する日本はDXに遅れをとり、伝統的な産業の性格が色濃い。

 特筆すべきは、米国のトップ100企業の時価総額において上記の6つの産業の合計シェアが54.6%に達し、同国がまさしくムーアの法則駆動経済となっていることである。

(3)スタートアップ企業は世界経済のパラダイムシフトを起こす

 米国と中国では新たなテック企業が次々誕生している。L字型成長を実現したテック企業が群生しつつある。

 日本の場合は、スタートアップのテックカンパニーが少ない。このため一時優位に立っていた「半導体・半導体製造装置」、「ソフトウェア・サービス」、「テクノロジー・ハードウェア及び機器」の「情報技術」分野では、いま遅れが目立つ。

 「メディア・娯楽」、「一般消費財・サービス流通・小売」、「自動車・自動車部品」の3産業においても、ムーアの駆動産業には成り得ず、米中企業の強さに圧倒されている。

 日本の時価総額トップ100社のうち1980年以降の創業は5社のみで、21世紀創業はゼロである。大企業の官僚化は、投資リスクのある新規事業に消極的になりがちだ。結果、ムーアの法則駆動産業の発展が遅れ、日本は海外のテックカンパニーに支払うデジタル赤字が、2023年に5.5兆円にまで膨らみ、5年で2倍増となった[2]。

 対照的に、米国トップ100企業のうち、1980年以降の創業は32社で、そのうち21世紀創業は8社ある。これら鮮度の高いスタートアップカンパニーこそ、世界のムーアの法則駆動産業を牽引している。

 中国トップ100企業のうち1980年以降の創業は82社に達し、そのうち21世紀創業は25社にものぼる。中国のトップ企業の鮮度の良さは顕著であり、創業者のリーダーシップでイノベーションや新規事業への取り組みが素早い。

 上記の分析からわかるように、今日の世界における企業発展のロジックは完全に変わった。技術力と起業家精神に秀でたイノベーティブスタートアップ企業が、世界経済パラダイムシフトを起こす主要勢力となっている。

(4)証券市場依存の功罪

 クリントン政権のルービン財務長官が1995年、これまでのドル安政策からドル高政策へと切り替えたことで、米国製造業は大きな打撃を受け国際競争力を弱めた。それは同時に、米国証券市場のバフェット指数を持ち上げ、ITバブルを誘発した。結果、スタートアップテック企業が潤沢の資金を得て、急成長した。

 ヘッジファンドがスタートアップ企業に投資し、上場させ、大きく膨らませる。これが、米国テック企業の資本調達のメイン手段となっている。

 後にそのパターンは、中国でも再現された。米国系ヘッジファンドが中国のスタートアップテック企業に投資し、米国で上場させるケースが多数見られるようになった。

 これに対して製造業の場合は、どこの国でも銀行からの資金借り入れが、メインの調達手段となっている。

 米国のドル高政策による高金利に、銀行から資金調達する製造業が苦しめられている。これが米国製造業衰退の一因ともなっている。

 これに対して中国も日本も、銀行からの低金利資金調達で製造業が持続的に発展してきた。だが、これら製造業企業の資本市場での評価は低い。

 米国は高金利で世界中の資金を自国へ集め、証券市場で潤沢な資金を調達する発展パターンが、スタートアップテック企業に大発展の道筋をつけた。しかしその反動として製造業の衰退がもたらされた。

 トランプ元大統領が2024年の大統領選において、ドル安政策により製造業をアメリカに取り戻すスローガンを高く掲げている。尤も、30年前のルービン財務長官が掲げたドル高政策をひっくり返し、米国の製造業を再生させることはそう容易いものとは言えない。

(5)世界を「分断」する米中デカップリング

 産業はムーアの法則駆動型になることで技術進歩が加速し、投資規模が巨大化し、世界市場とグローバル分業に依存せざるを得なくなる。つまり、ムーアの法則駆動産業は、グローバリゼーションを後押しする。

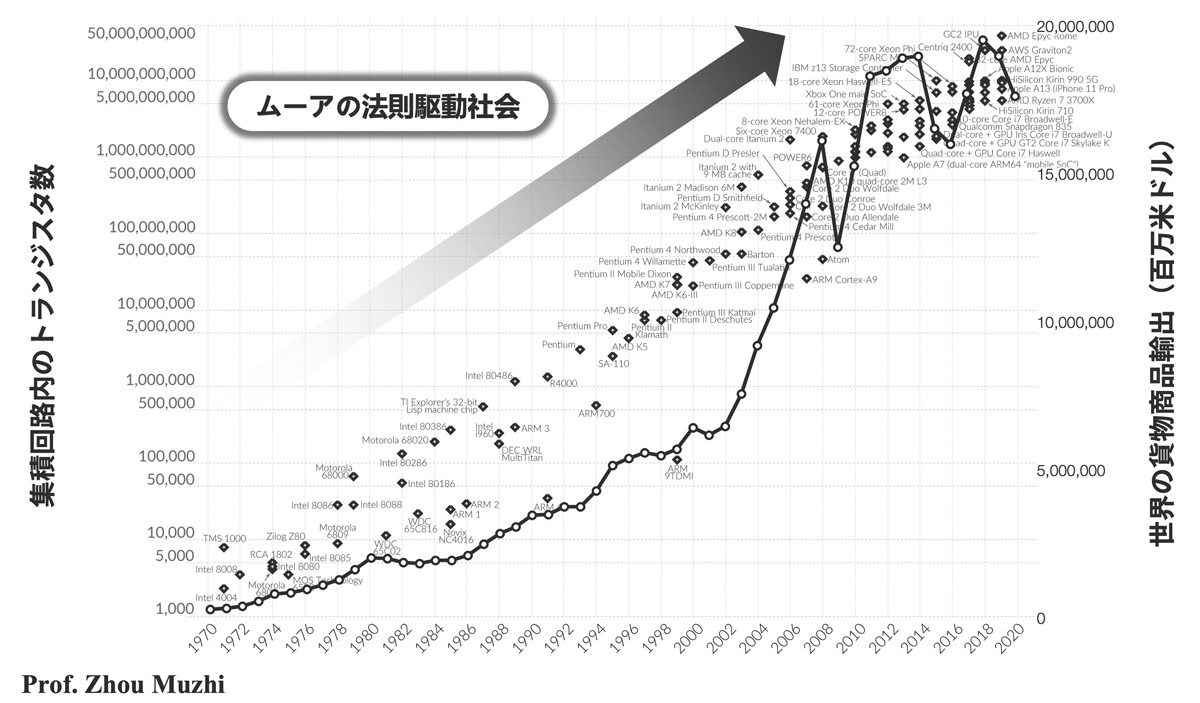
 本論では、ムーアの法則に沿った半導体の進化と世界貨物商品輸出の拡大との相関関係を分析した。図4は両者の高い相関関係を表している。同図から、グローバリゼーションが、ムーアの法則の駆動で急拡大していることが見てとれる。

図4 半導体の進化と世界貨物商品輸出の拡大との相関関係

出典:Our Word in Data、国連貿易開発会議(UNCTAD)等のデータベースにより作成。

 しかし米国は中国に対し現在、ハイテク分野での貿易規制など制裁を発動し、中国テック産業の成長を阻止することで、グローバリゼーションに急ブレーキをかけている。

 とはいえ現状では、米国による対中制裁が最も厳しい半導体分野においてさえ、必ずしも米国の思惑通りにはなっていない。2024年上半期、中国の半導体輸出は5,427.4億人民元(11.2兆円[3])に達し、25.6%の成長を実現した。半導体は、いまや自動車、携帯電話を超え、中国の一大輸出製品となった。

 進む米中デカップリングは、世界を二つのシステムに分断しかねない。


 本論文は東京経済大学個人研究助成費(研究番号24-15)を受けて研究を進めた成果である。 
 (本論文では日本大学理工学部助教の栗本賢一氏がデータ整理と図表作成に携わった)


 本論文は、周牧之論文『時価総額トップ100企業の分析から見た日米中のムーアの法則駆動産業のパフォーマンス比較』より抜粋したものである。『東京経大学会誌 経済学』、323号、2024年。


[1] 自動運転技術のインパクトについて、ARK Invest “BIG IDEAS 2024” in Annual Research Report 31 January 2024、pp122-132を参照。

[2] 2024年8月15日付イーロン・マスクによるX(旧ツイッター)上の原文は“Any car company that fails to solve self-driving will die”。

[3] 日本のデジタル収支赤字構造について詳しくは、神田慶司など『貿易・デジタル収支「赤字体質」の構造的課題を検証する』大和総研レポート、2024年5月28日を参照。

[4] 1元=20.55円の為替レートで換算。

中国都市総合発展指標について

1.〈中国都市総合発展指標〉とは 

周牧之 東京経済大学教授


 改革開放40年、中国は豊かさを求めて猛進し、いまや世界第2の経済大国に成長した。しかし、中国を構成する最も重要な細胞たる都市では、GDPの大競争を繰り広げてきた結果、環境汚染、乱開発、社会格差、汚職腐敗などの大問題を生じさせた。こうした状況に鑑み、中国で都市化行政を主管する中国国家発展改革委員会発展計画司と雲河都市研究院は、環境、社会、経済という三つの軸で都市を包括的に評価する〈中国都市総合発展指標〉を協力して開発した。これは都市を評価する物差しを単純なGDPから総合的な指標に変えることにより、都市をより魅力的で持続的なものへと導く試みである。
 そもそも中国の都市はこれまで外から見えづらかった。〈中国都市総合発展指標〉は中国の地級市(日本の県に近い行政単位)以上のすべての都市をカバーする包括的な指標として、都市のあり方をさまざまな角度から分析できるようにした。このことにこそ大きな価値がある。また、都市を的確に捉えるだけでなく、個々の都市の情報を集合させることにより、中国全土を従来なかったリアリティで分析できた。指標はさらに、グラフィカルな表現を駆使し、膨大な情報量を理解しやすいものにした。こうした意味では中国研究をまさに異次元の段階へ押し上げたといっても過言ではない。毎年公表するこの指標を基本素材として、さまざまな中国研究が一気に前進することが期待できるだろう。
 指標の研究開発にあたり、環境省、そして多くの日本の有識者にご協力いただいた。社会主義市場経済の道を歩む中国は、そのロジックの独特さゆえに、外から分かり難い部分が多い。中国の都市問題に普遍的なロジックを持つ物差しを日中協力で作り上げたことで、中国研究の透明度が一気に上がるだろう。

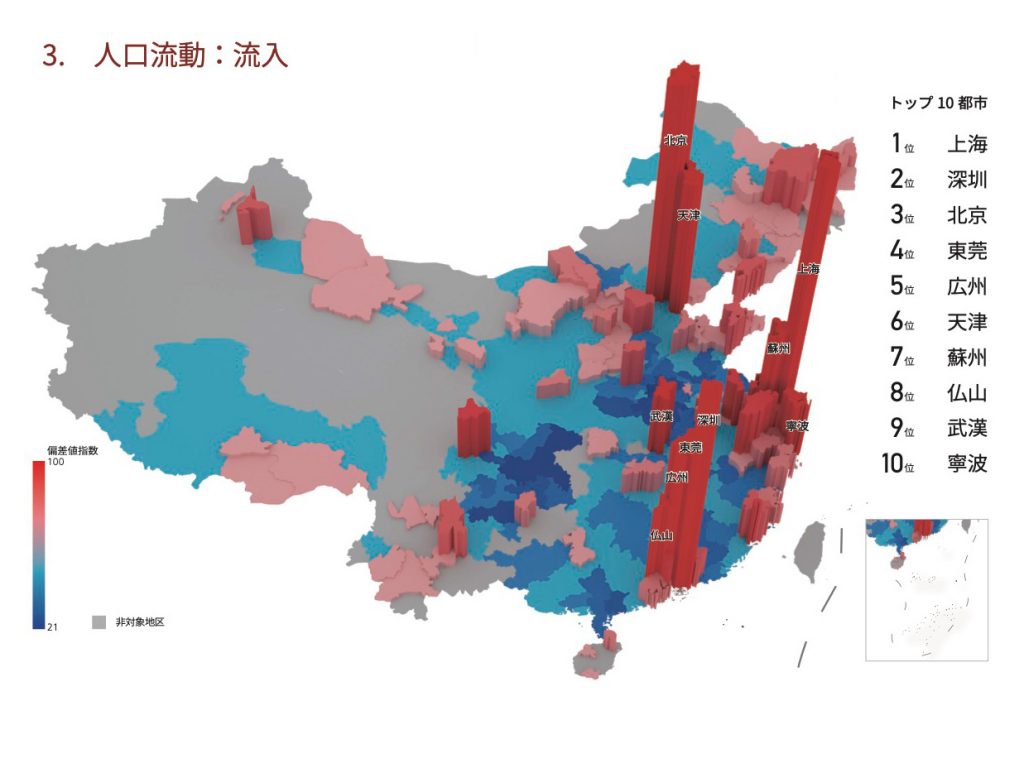
 中国では今日、298の地級市以上の都市のうち117都市の常住人口が戸籍人口の規模を超えている。つまりこれらの都市に外部から人口が流入し、実際の人口規模を示す常住人口が、戸籍制度で確定された固有の人口規模を超えている。常住人口から戸籍人口を差し引いた数が、人口の超過部分である。この超過人口は、上海市では963.3万人、深圳市では818.1万人、北京市では811.5万人に達している。これらが流入人口規模の大きい上位3都市である。
 他方、常住人口が戸籍人口より少ない都市も181都市にのぼる。これらの都市から他都市へと人口が流出している。このなかでは周口市が381.8万人、重慶市が314.7万人、信陽市が265.6 万人、戸籍人口より実際上の人口が少なくなっている。これら3都市は中国では人口流出規模が最も大きい。
 上記データは現在の中国における人口移動の激しさをリアルに表している。都市化による大規模な人口移動がすでに中国のすべての都市に多大な影響を与えている。
 都市化は中国近代化の主旋律であり、経済成長のエンジンである。また、中国の経済社会構造の大変革も引き起こしている。
 本来、都市化がもたらす大変革を見据えて、中国は財政制度、戸籍制度、社会保障制度、土地制度などの制度改革を先行させる必要がある。だが、残念なことに、急激な都市化の波に比べ、中国では都市化に関する政策や制度の議論はいまだ充分に行われていない。それによって大きな社会的、経済的弊害がもたらされている。
 都市計画制度上の欠陥も都市発展に大きなマイナス影響を及ぼしている。計画のない都市空間は一種の悪夢のようなものであるが、拙劣な都市計画もまた然りである。
 本来、都市計画は気候風土に考慮し、総合的で長期的な戦略をもって策定されなければならない。しかし中国の現行の計画策定はメカニズム上、これがきちんと踏襲されていない。中国の都市建設の関連計画は、非常に細分化され、発展計画、都市計画、土地利用計画、交通計画、環境計画、産業計画などが異なる行政部門で縦割りに策定されている。縦割り行政はどこの国にも見られるが、計画経済の余韻を残す中国ではよりたちが悪く、各部門間の連携がなされていないことが多い。ゆえに急速に膨らんできた中国の都市では空間配置のアンバランス、交通網の未整備、生態環境の破壊といった問題が生じている。
 これまでの中国都市化はマクロ的に見てもミクロ的に見ても、その急激な進行度合いに比べて、ビジョン作りや制度作りが大変に遅れていた。原因の1つは数字による分析と管理能力の欠如にある。アメリカで活躍していた著名な中国人歴史家の黄仁宇氏は、中国の歴史上最大の失策は、数字による管理の欠如にあると指摘した。この欠陥の遺伝子がいまなお受け継がれている。
 近年、“主体功能区”、“新型都市化”などの斬新な政策が相次いで出され、都市化によい方向性が示された。こうした政策を今後いかに具体化し、そして評価監督していくかが試されている。
 そのため、中国では、政策と計画をサポートする指標システムの整備が急務である。つまりマクロ的には都市化政策を考案する物差しとして、ミクロ的には、都市計画のツールとして、さらに政策と計画を評価するバロメーターともなる指標が必要である。
 上記の考え方のもとに、専門領域も国の違いも超えた有志で構成する〈中国都市総合発展指標〉研究チームが、中国都市化における問題のありかを探り、国内外の経験と教訓を整理し、定量化した都市評価システムを開発した。中国の都市に「デジタル化された規範」を提示できた。
 〈中国都市総合発展指標〉は以下の三大特徴がある。

① 「生態環境」をより広義に評価

 これまでの急速な工業化と都市化の中で、環境汚染や生態破壊などの問題が中国で深刻化した。これに対して、中国政府は2014年に打ち出した「国家新型都市化計画」で、「生態文明」理念を高々と掲げ、「生態環境」を新型都市化の鍵とした。以来、中国では、「エコタウン」や「美しい村」を探すブームが広がった。しかしそれらは自然環境に恵まれた中小都市や辺境の村がほとんどであった。近代的な都市を分析評価するものではなかった。
 環境、社会、経済の三大項目で構成する〈中国都市総合発展指標〉は、より広義に「生態環境」をとらえ、総合的に都市を評価する。同指標は、単に環境関連の指標にのみ焦点を置くのではなく、同時に、経済や社会の指標にも「生態環境」を求めた。
 こうした意味では、単純にGDP、鉄道、道路などハード面を測る指標とは異なり、〈中国都市総合発展指標〉が提唱するのは、発展の質である。同指標は狭義の環境要因だけを評価するものではない。生態環境の質はもちろん、経済の質、空間構造の質、生活の質、そして人文社会の質など幅広い内容を評価の対象としている。

② 簡潔な構造で都市を可視化

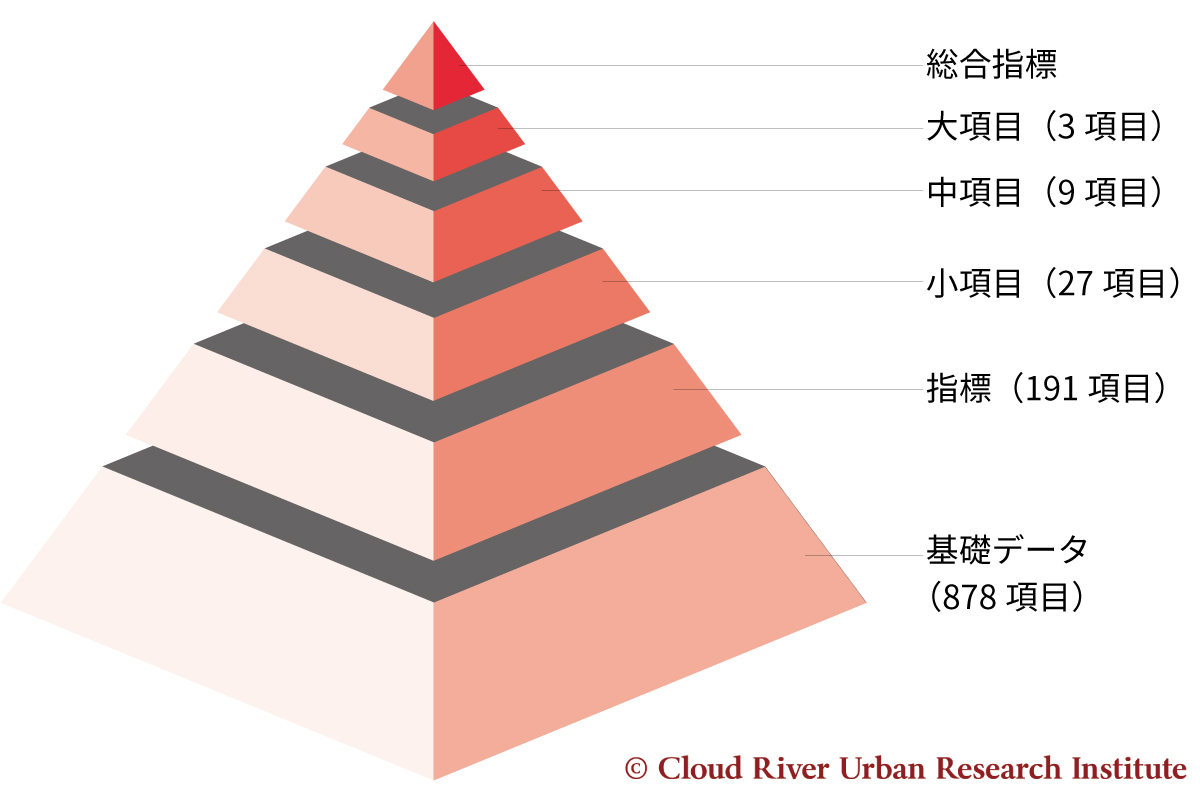
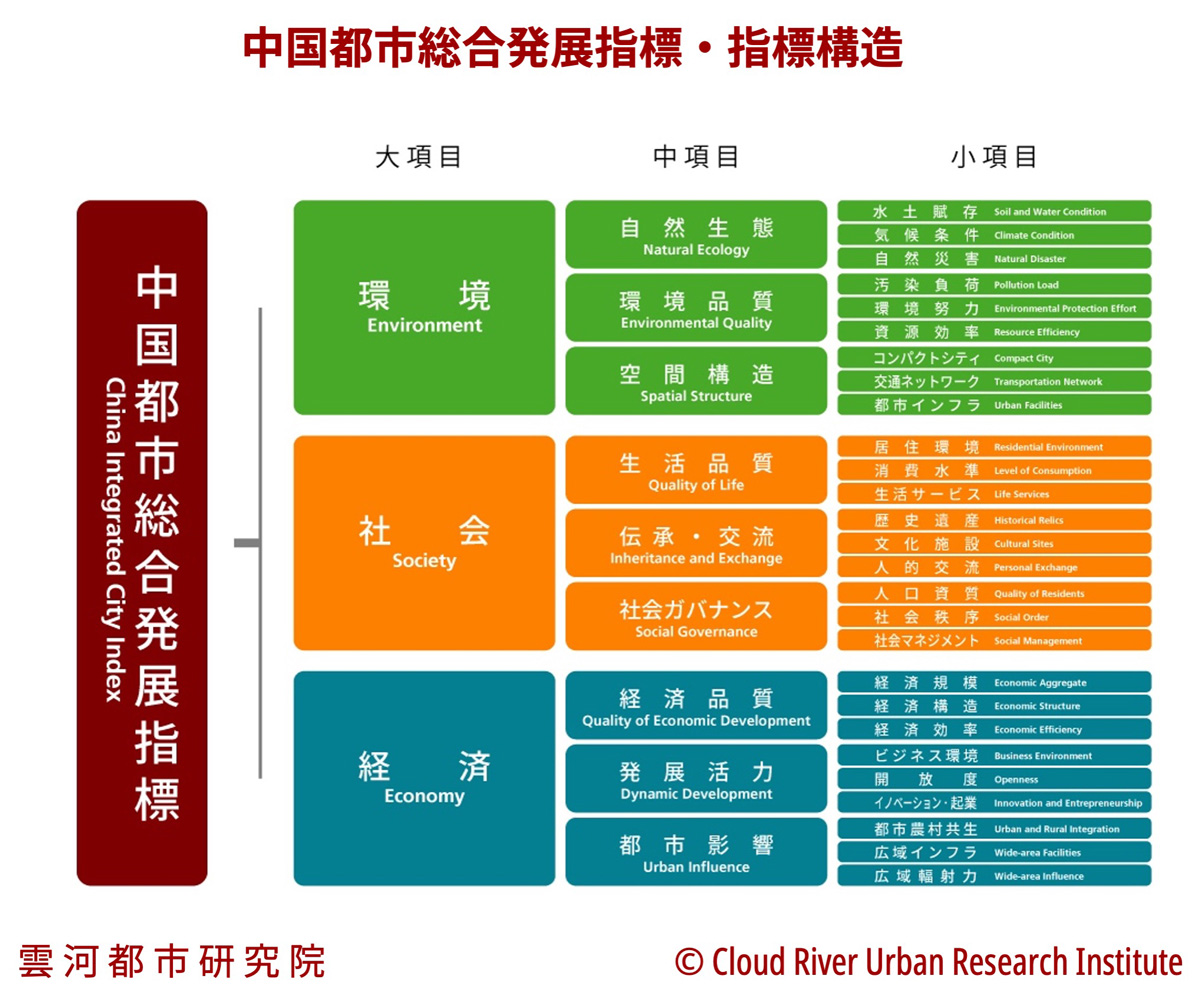
 中国の都市化が向き合う問題と課題とを整理し、内外の経験と教訓を吸収したうえで都市のあり方を数値化し、指標化する作業そのものが、困難極まりないチャレンジであった。4年間にわたる専門家による研究討論の積み重ねで、〈中国都市総合発展指標〉は、簡潔な3×3×3構造を作り出した。環境、社会、経済の三大項目は、それぞれ3つの中項目で構成され、9つの中項目指標がさらに各々3つの小項目で構成されている。各小項目指標はまた、1つあるいは多くのデータで支えられている。
 このような3×3×3構造の指標体系は膨大なデータに裏付けされたものである。しかし中国では指標を支えるデータの収集と整理自体が、大変に困難で煩雑な作業であった。中国では都市ごと、部門ごと、年度ごとにデータのフォーマットが異なり、統一性や連続性に欠けていた。データの信憑性も大きな問題であった。加えて多くのあるべきデータ自体が存在していなかった。
 〈中国都市総合発展指標〉では、データを選定する際に、特にその信憑性のチェックを重視した。と同時に、統計データ以外に、できる限りビックデータを集め、さらに最新のIT手法で膨大なビックデータを指標用データに仕立て直した。また、衛星リモートセンシングデータと地理空間データをも存分に活用した。
 こうした努力を積み重ね、初めて中国の298の地級市以上の都市を網羅した評価システムを完成させた。

③ 先鋭な問題意識

 〈中国都市総合発展指標〉は、都市の構造と内容を立体的に分析するフレームワークを作り上げた。中国の都市発展の質的向上を促す同指標は、リアリティのある問題意識と先進的な理念を掲げる使命を負った。
 指標の「環境」重視、文化伝承への関心、発展の質の追求などは、すべてこうした使命感から来るものである。
 たとえば、〈中国都市総合発展指標〉はDID(Densely Inhabited District:人口集中地区)という斬新なコンセプトを中国で初めて導入した。さらに衛星リモートセンシングの力を借り、中国における都市人口分布の分析に成功した。こうした人口分布とDID分析を重ねた結果、中国では、ほとんどの都市でスプロール化の問題をかかえていることがわかった。こうした構造的問題が、まさに交通問題、環境問題、不便な生活、サービス産業の未発達など諸々の都市問題の根っこにある。
 都市の最大の問題は、人口問題である。数十年にわたりアンチ都市化政策を取ってきた中国の為政者たちはこの点に関して未だ意識が低い。億単位の人たちが農村部から都市へすでに移動している今日でも、人口を分断する戸籍問題の抜本的な改革は成されていない。さらに、北京、上海などの代表的な都市では、いま人々を外に追い出す動きが見られる。
 〈中国都市総合発展指標〉はDID概念を導入し、人口の集積の大切さを中国で広げ、中国の都市がより活力と魅力ある高密度な空間作りに向かう指針を示すように努める。


指標対象都市

 〈中国都市総合発展指標〉は、297地級市(地区級市)以上の都市を研究分析および評価対象とする。すなわち以下の直轄市、省都、地級市の行政区分を対象都市としている。

 ・直轄市(4都市:北京市、天津市、上海市、重慶市)
 ・省都・自治区首府(27都市:石家荘市、太原市、フフホト市、瀋陽市、長春市、ハルビン市、南京市、杭州市、合肥市、福州市、南昌市、済南市、鄭州市、武漢市、長沙市、広州市、南寧市、海口市、成都市、貴陽市、昆明市、ラサ市、西安市、蘭州市、西寧市、銀川市、ウルムチ市)
 ・計画単列市(5都市:大連市、青島市、寧波市、廈門市、深圳市)
 ・その他地級市(261都市)

注:本書では、特に明記のない限り、データはすべて〈中国都市総合発展指標〉によるものである。なお、本書の中で使用するすべての地図は指標の意図を視覚的に表現する意味で作成した「参考図」であり、本来の意味での地図ではない。

2.中国の行政区分


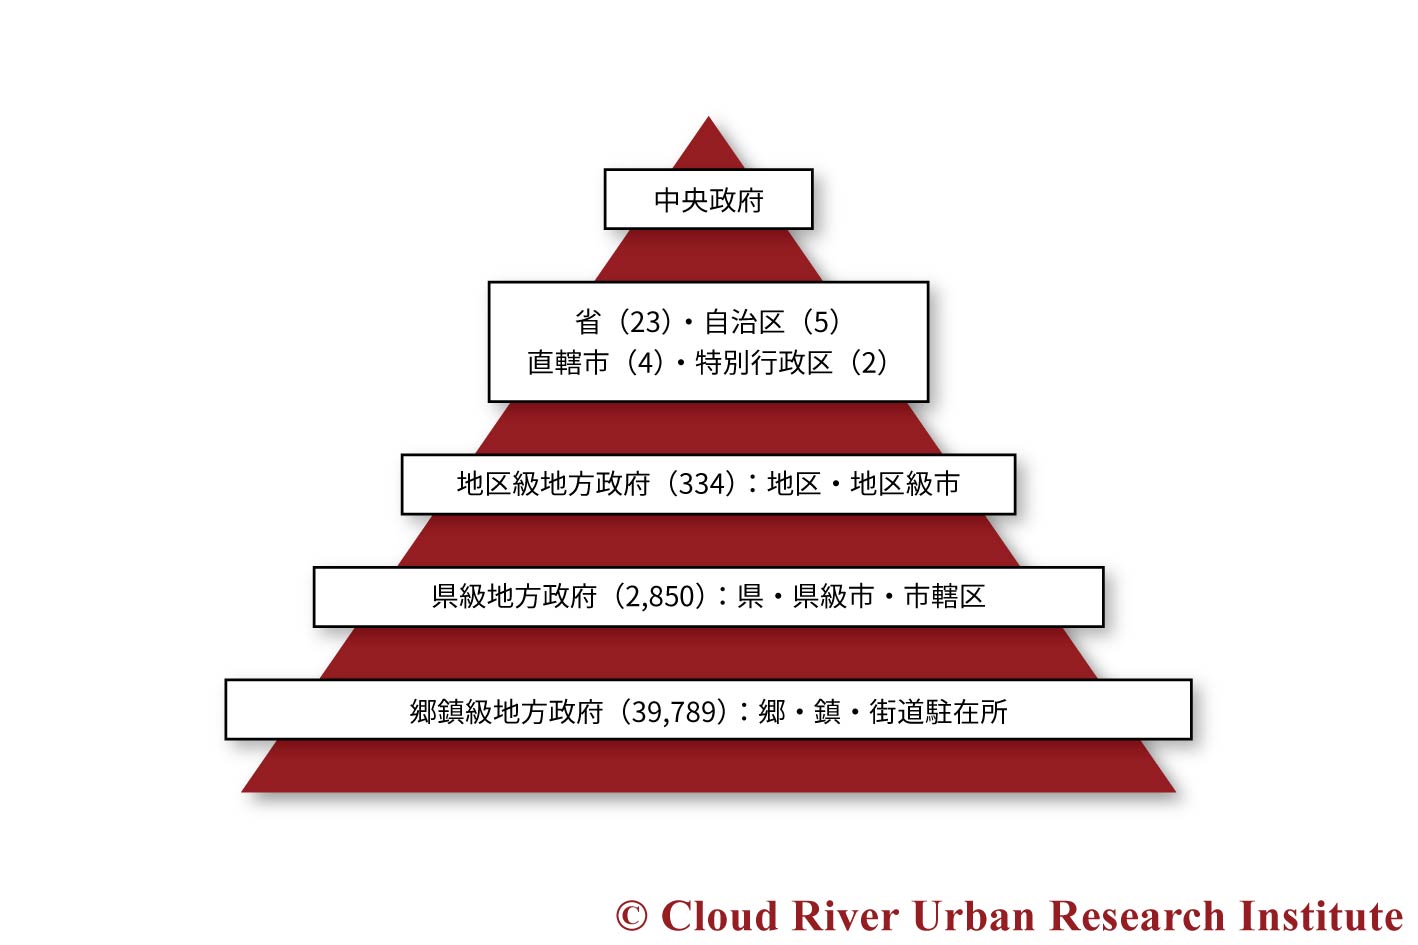
中国の行政階層

 現在、中国の地方政府には省・自治区・直轄市・特別行政区といった「省級政府」と、地区級、県級、郷鎮級という4つの階層に分かれる「地方政府」がある。都市の中にも、北京、上海のような「直轄市」、蘇州、無錫のような「地級市(地区級市)」、昆山、江陰のような「県級市」の3つの階層がある。
 なお、地級市は市と称するものの、都市部と周辺の農村部を含む比較的大きな行政単位であり、人口や面積の規模は、日本の市より県に近い。
 また、地級市の中でも有力な市は「計画単列市」と称され、行政管理上「直轄市」に準じる権限が与えられている。日本で言えば、政令指定都市に似た扱いの都市である。現在、計画単列市は、大連、青島、寧波、廈門、深圳の5都市である。

3.指標構成


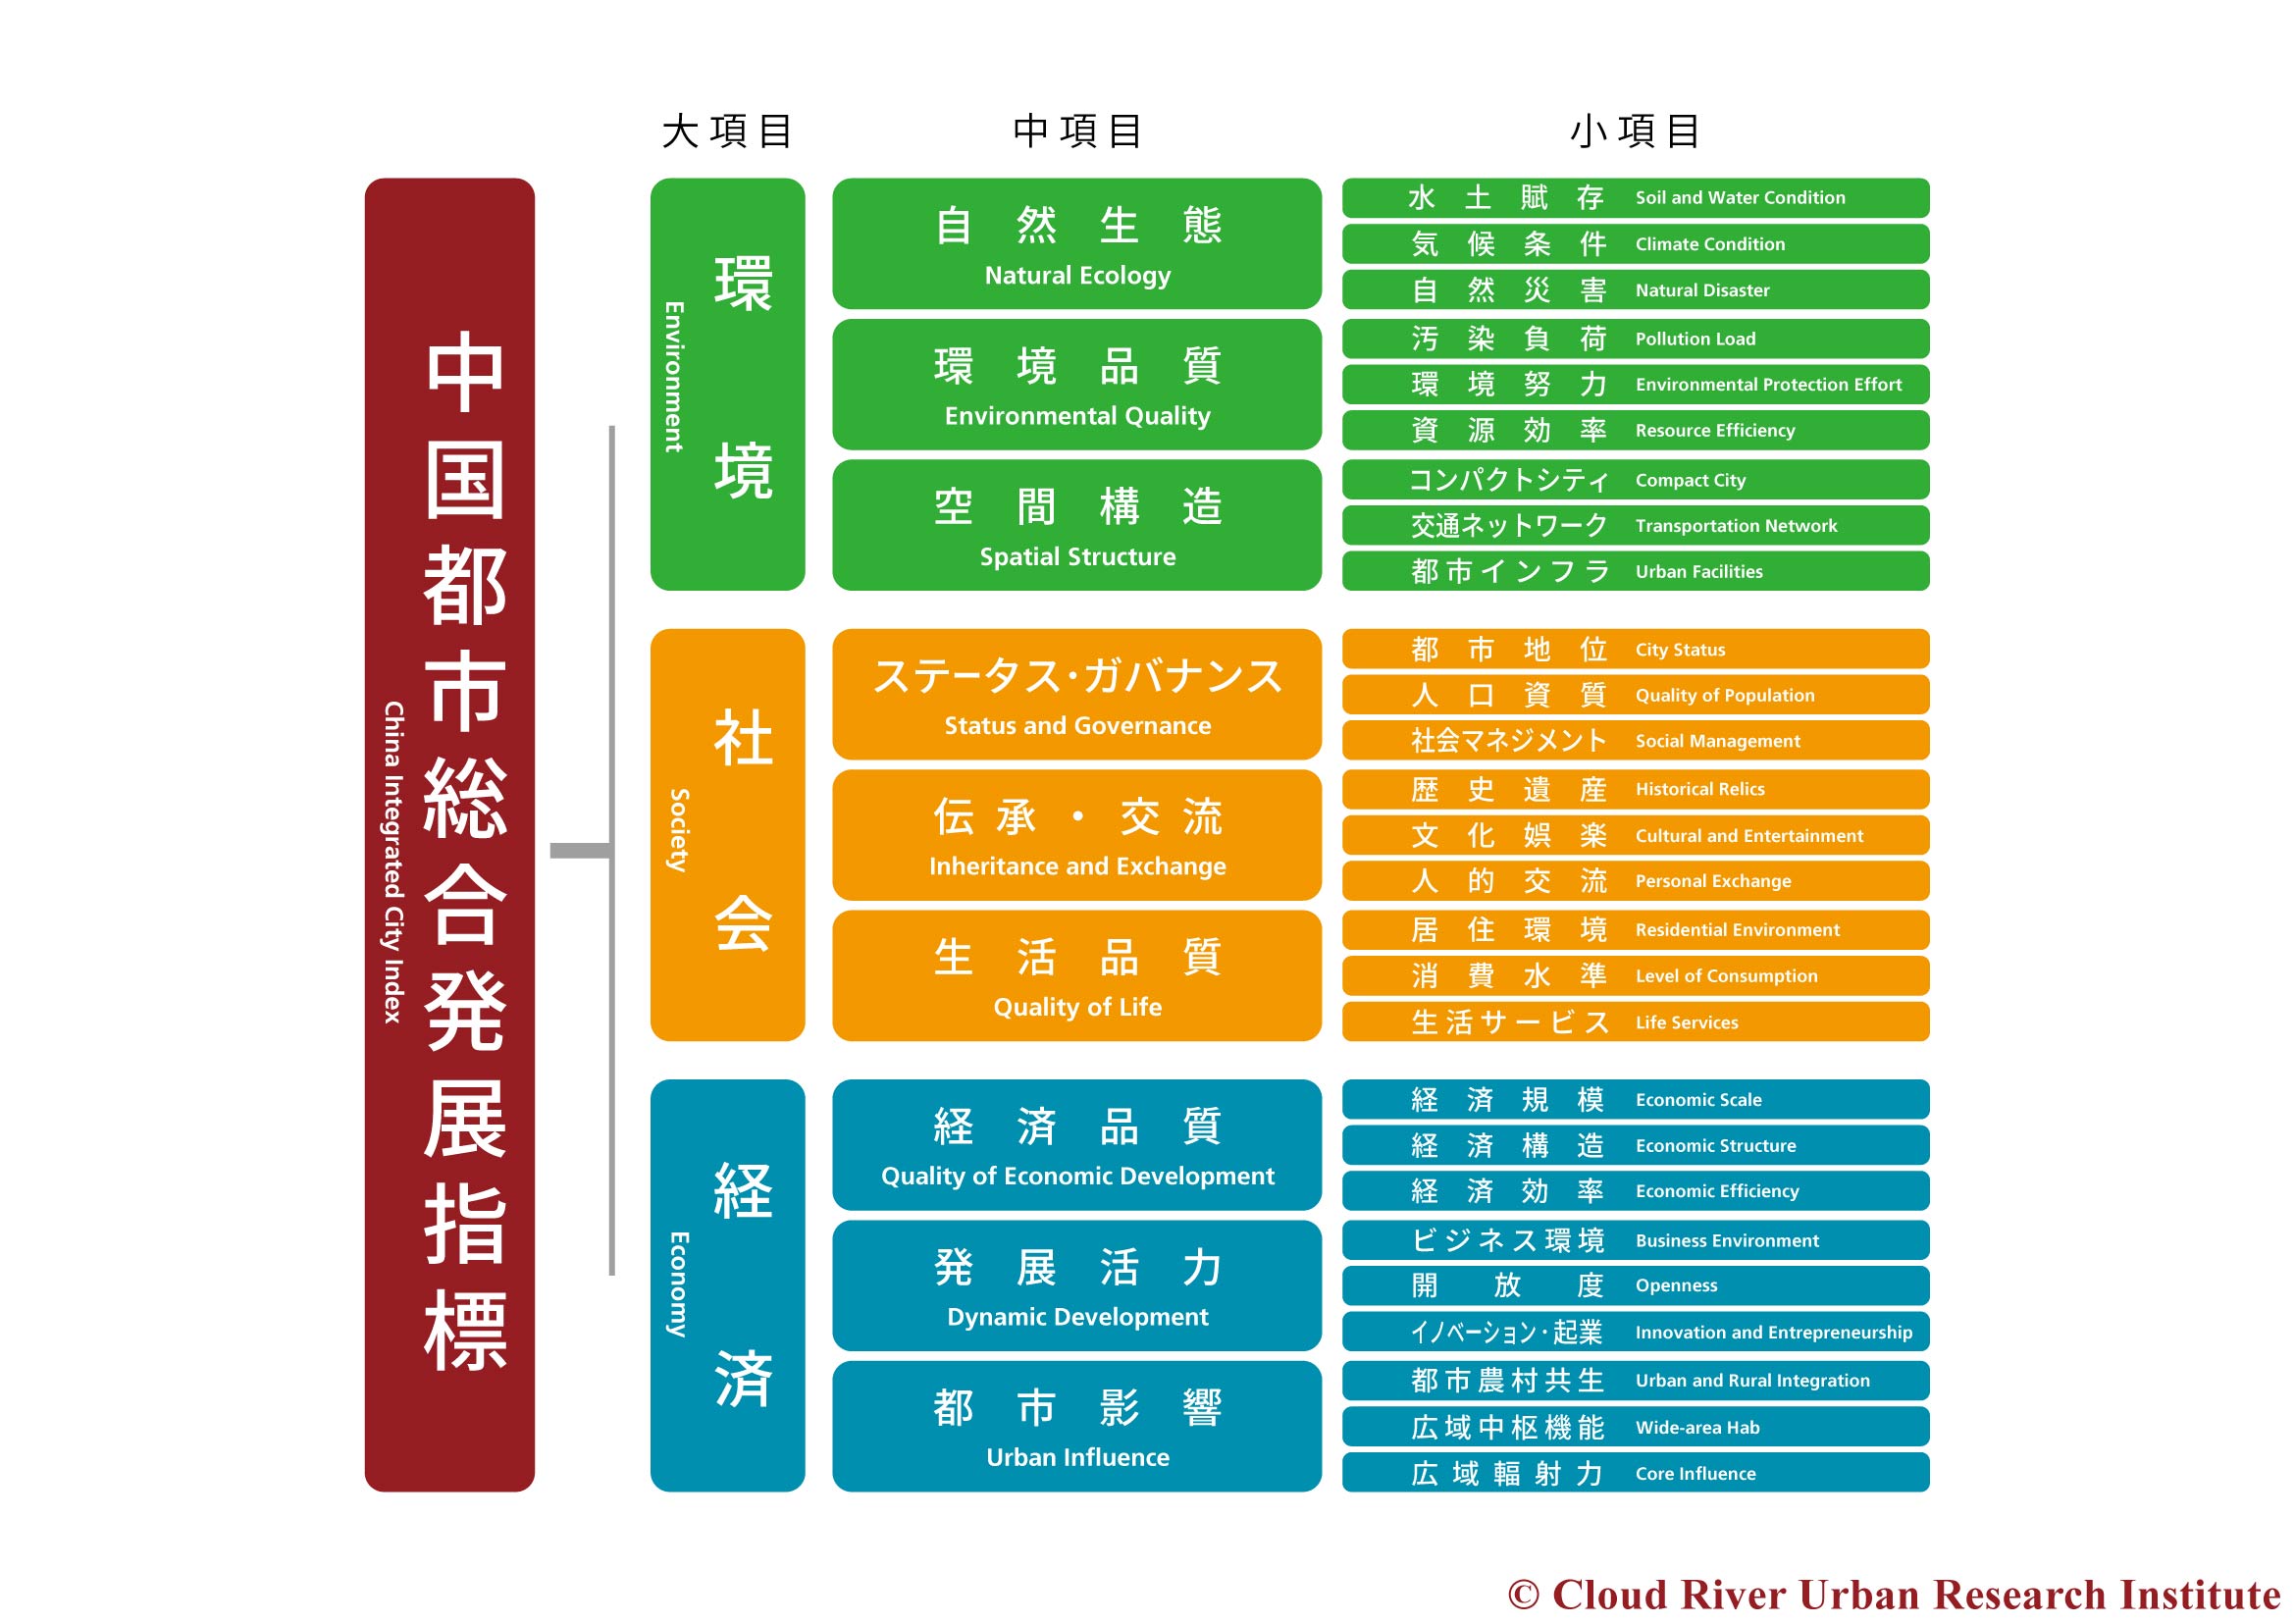
中国都市総合発展指標構造図

指標構成

 〈中国都市総合発展指標〉は、環境・社会・経済のトリプルボトムライン(TBL:Triple Bottom Line)の観点から都市の持続可能な発展を立体的に評価・分析している。
 ここで言うトリプルボトムラインとはある種の持続可能性を評価する代表的な方法であり、「環境」「社会」「経済」の3つの軸で人々の活動を評価するものである。国連持続可能な開発会議(UNCSD:United Nations Conference on Sustainable Development)が発表した「持続可能な発展指標(SDIs)」、2015年9月の国連サミットで採択された「持続可能な開発目標(SDGs)」をはじめ、世界の多くの持続可能性に関する調査研究がトリプルボトムラインによって評価されている。一つの大国の全都市をトリプルボトムラインによって評価した〈中国都市総合発展指標〉は、先駆的な取り組みである。

3×3×3 構造

 〈中国都市総合発展指標〉は「3×3×3構造」を踏襲している。指標体系は環境、社会、経済の各三大項目が、それぞれ3つの中項目で構成され、計9つの中項目指標がさらに各々3つの小項目で構成されている。すなわち、大、中、小項目、合計39項目の指標で構成され、簡潔明瞭なピラミッド型の「3×3×3構造」となっている。この明快な構造を通して、複雑な都市の状況を全方位的に定量化し、可視化して分析を行っている。

データサポート

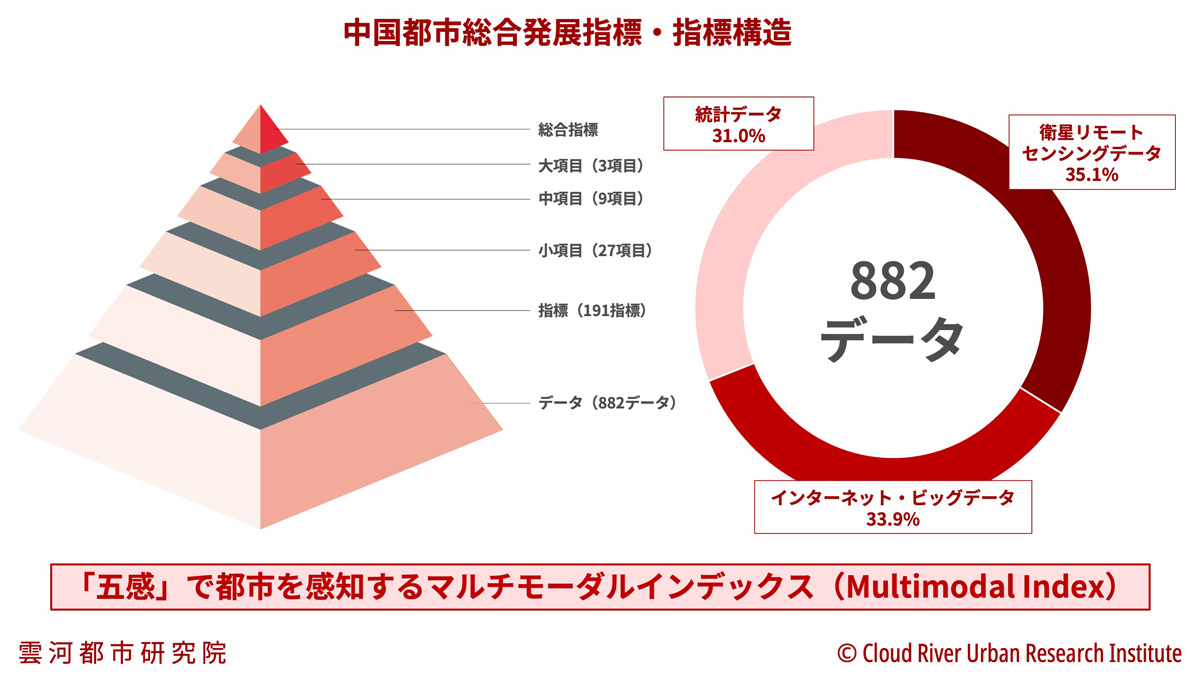
 〈中国都市総合発展指標2019〉は、2018年版指標データの更新を行った上、一部の指標データを改善し、新たな指標データを追加した。これにより2019年版は、191項目の指標データにより「3×3×3構造」を支え、より多角的で正確な指標体系を確立した。

 191項目の指標データは、おおむね均等に三分割した。つまり、「環境」大項目は55項目の指標データで全体の29%、「社会」大項目は58項目の指標データで同30%、「経済」大項目は78項目の指標データで同36%となっている。

 また、データソースもおおむね均等に三分割した。878項目の基礎データのうち、統計データは31.1%、衛星リモートセンシングデータは33.6%、インターネット・ビッグデータは35.3%となっている。

 指標構造とデータ選択における独自性と整合性は、指標体系が都市の総合発展に反映することを保証する。

4.ランキング方法


データの採集と指標化

 〈中国都市総合発展指標〉は、収集可能な最新データの使用に注力している。2019年版のデータ出所は、①各地方政府機関発表による統計データ(2017-2019年のデータ)、②ビックデータの収集(2018-2019年のデータ)、③衛星リモートセンシングデータ(2019年のデータ)の3種に分類される。

 〈中国都市総合発展指標〉では採用した191指標について偏差値を算出し、評点付けを行った。偏差値は、その値が全体の中でどの辺りに位置しているのかを相対的に表現する指標で、様々な指標で使われている単位を統一した尺度に変換して比較することが可能となる。

評価方法

 〈中国都市総合発展指標〉はそれぞれ191の指標データについて平均値を50とする偏差値を算出し、それらの偏差値を統合し総合評価を算出している。まず27の小項目レベルの偏差値をそれぞれ計算する。小項目レベルの偏差値から、9つの中項目レベルの偏差値を算出する。中項目レベルの偏差値を合成し、大項目レベルの偏差値を算出する。大項目レベルの偏差値を合成し、総合評価を算出する。〈中国都市総合発展指標〉の重要な特徴の1つは、各階層まで分解して評価を行い、都市の詳細な発展状況を立体的に分析したことである。

5.指標一覧表


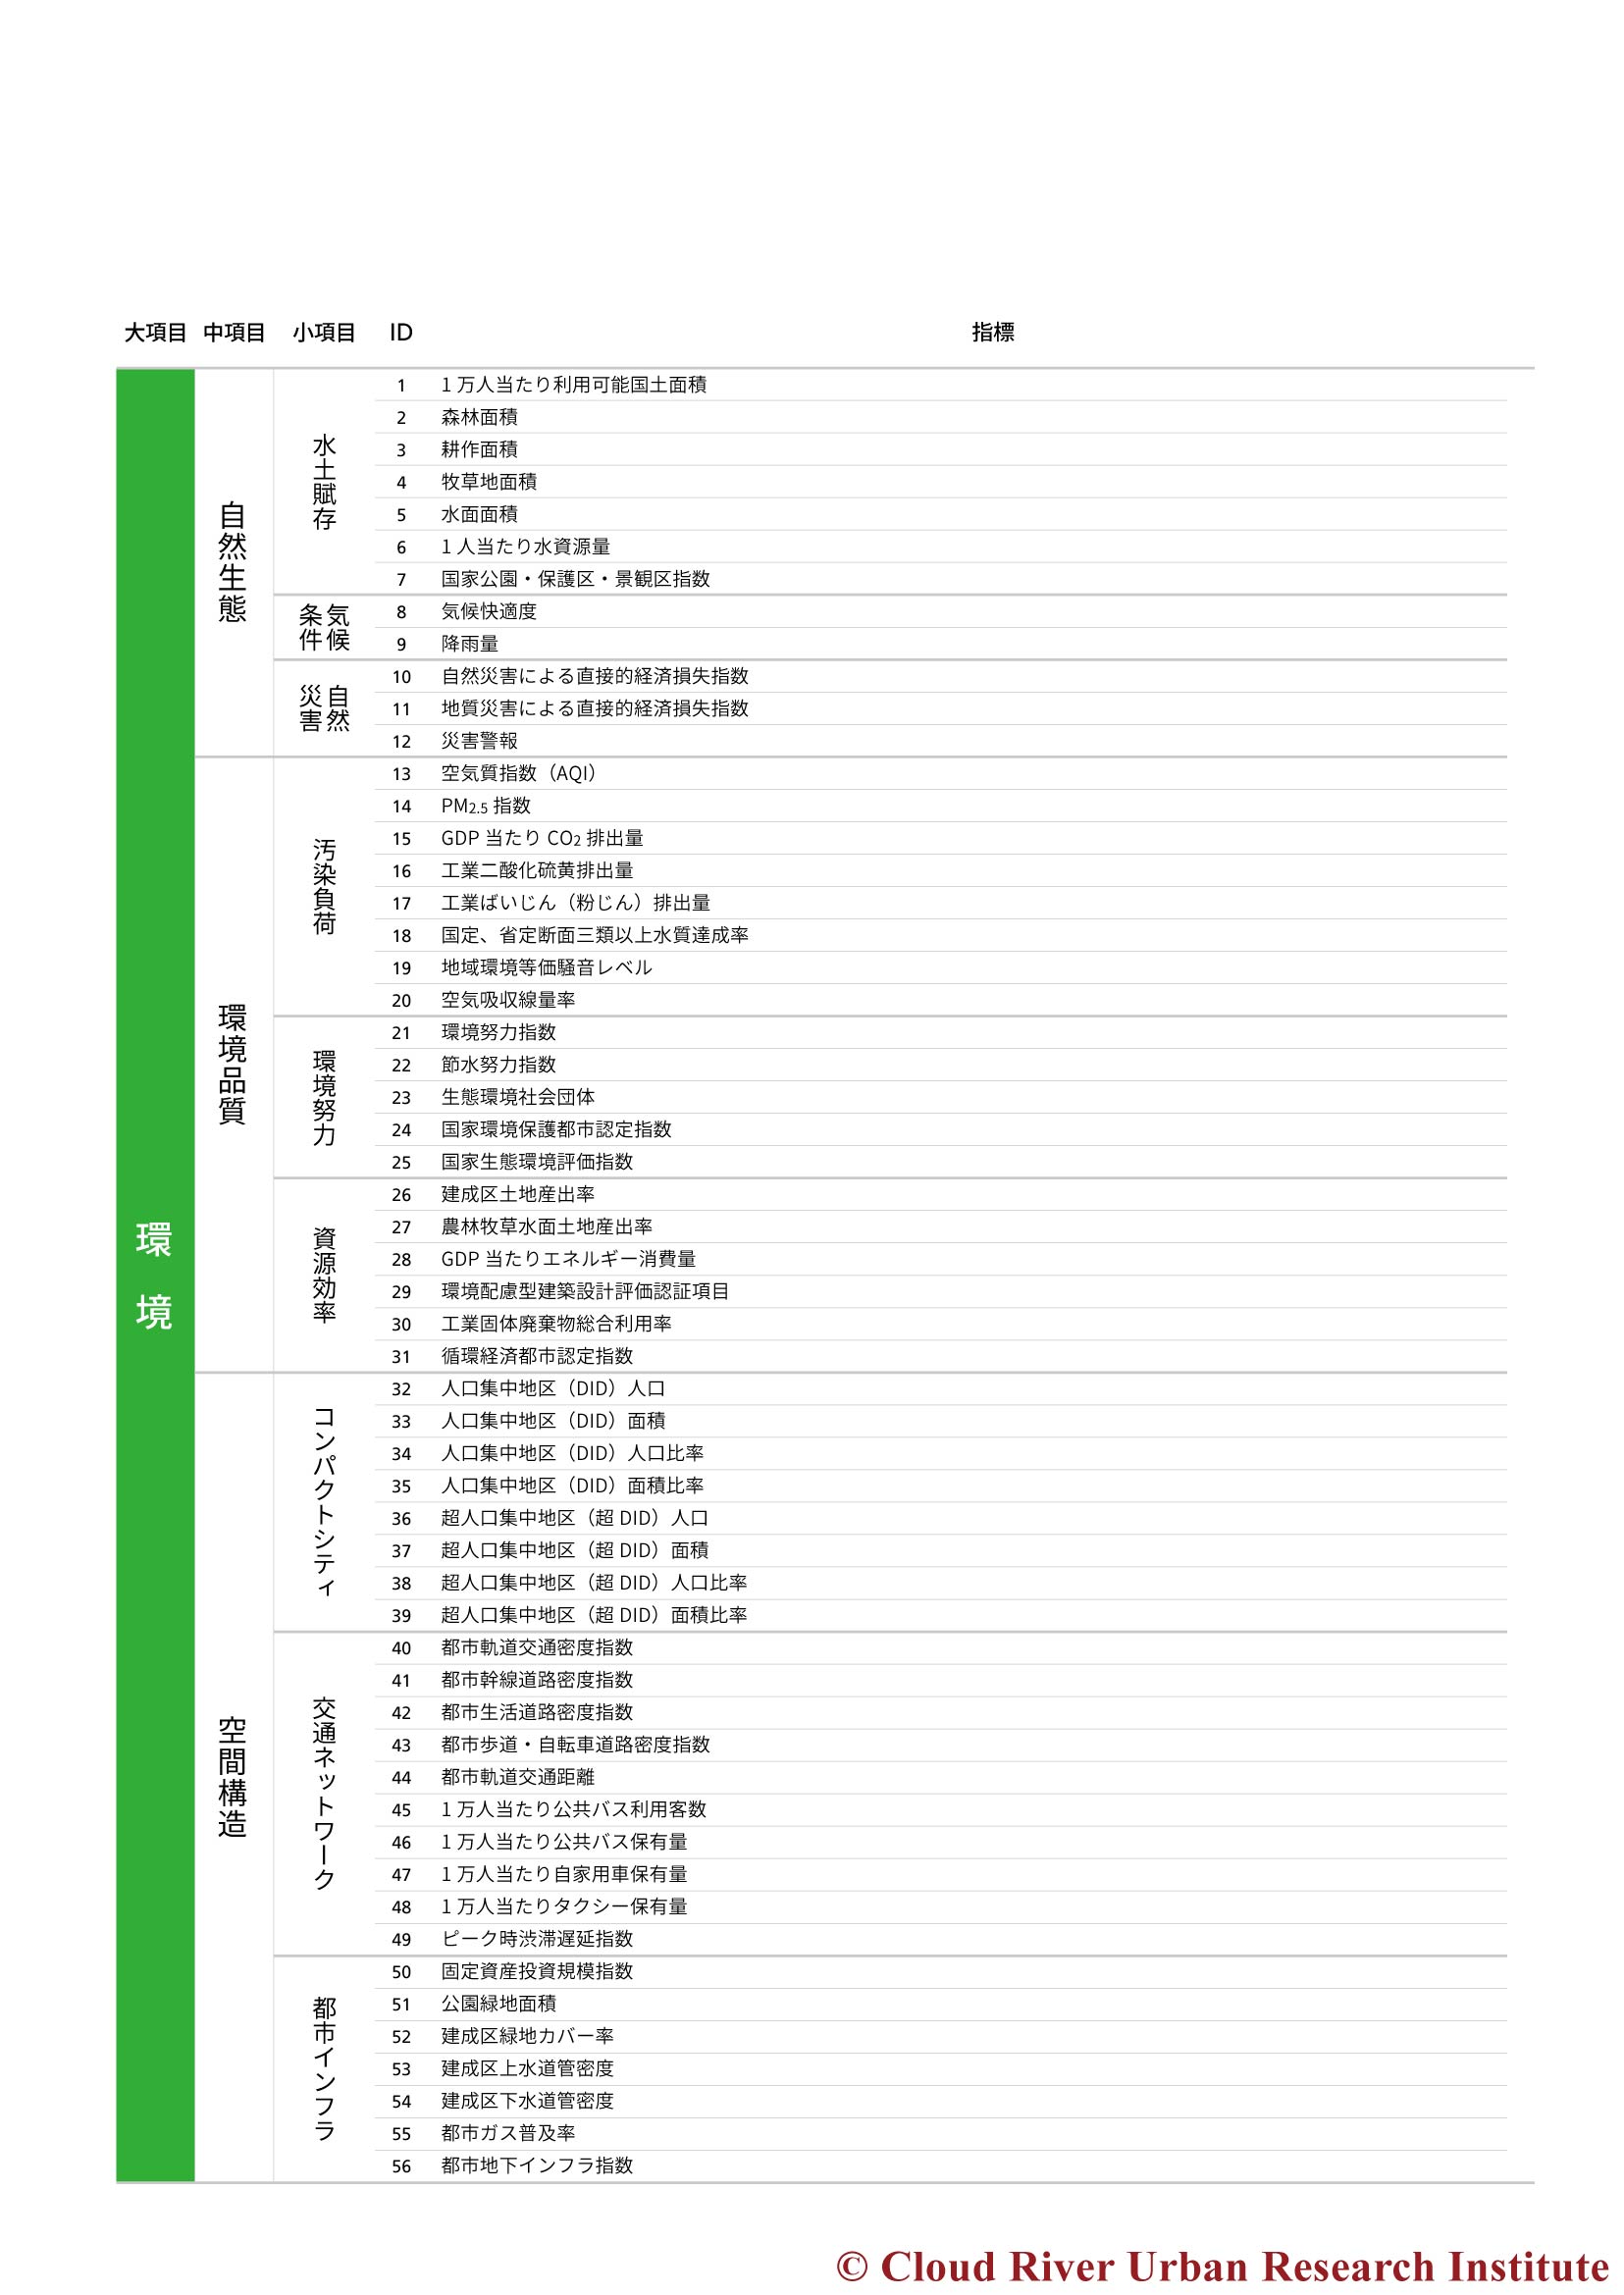
中国都市総合発展指標指標一覧表 : 環境
指標一覧表 : 環境
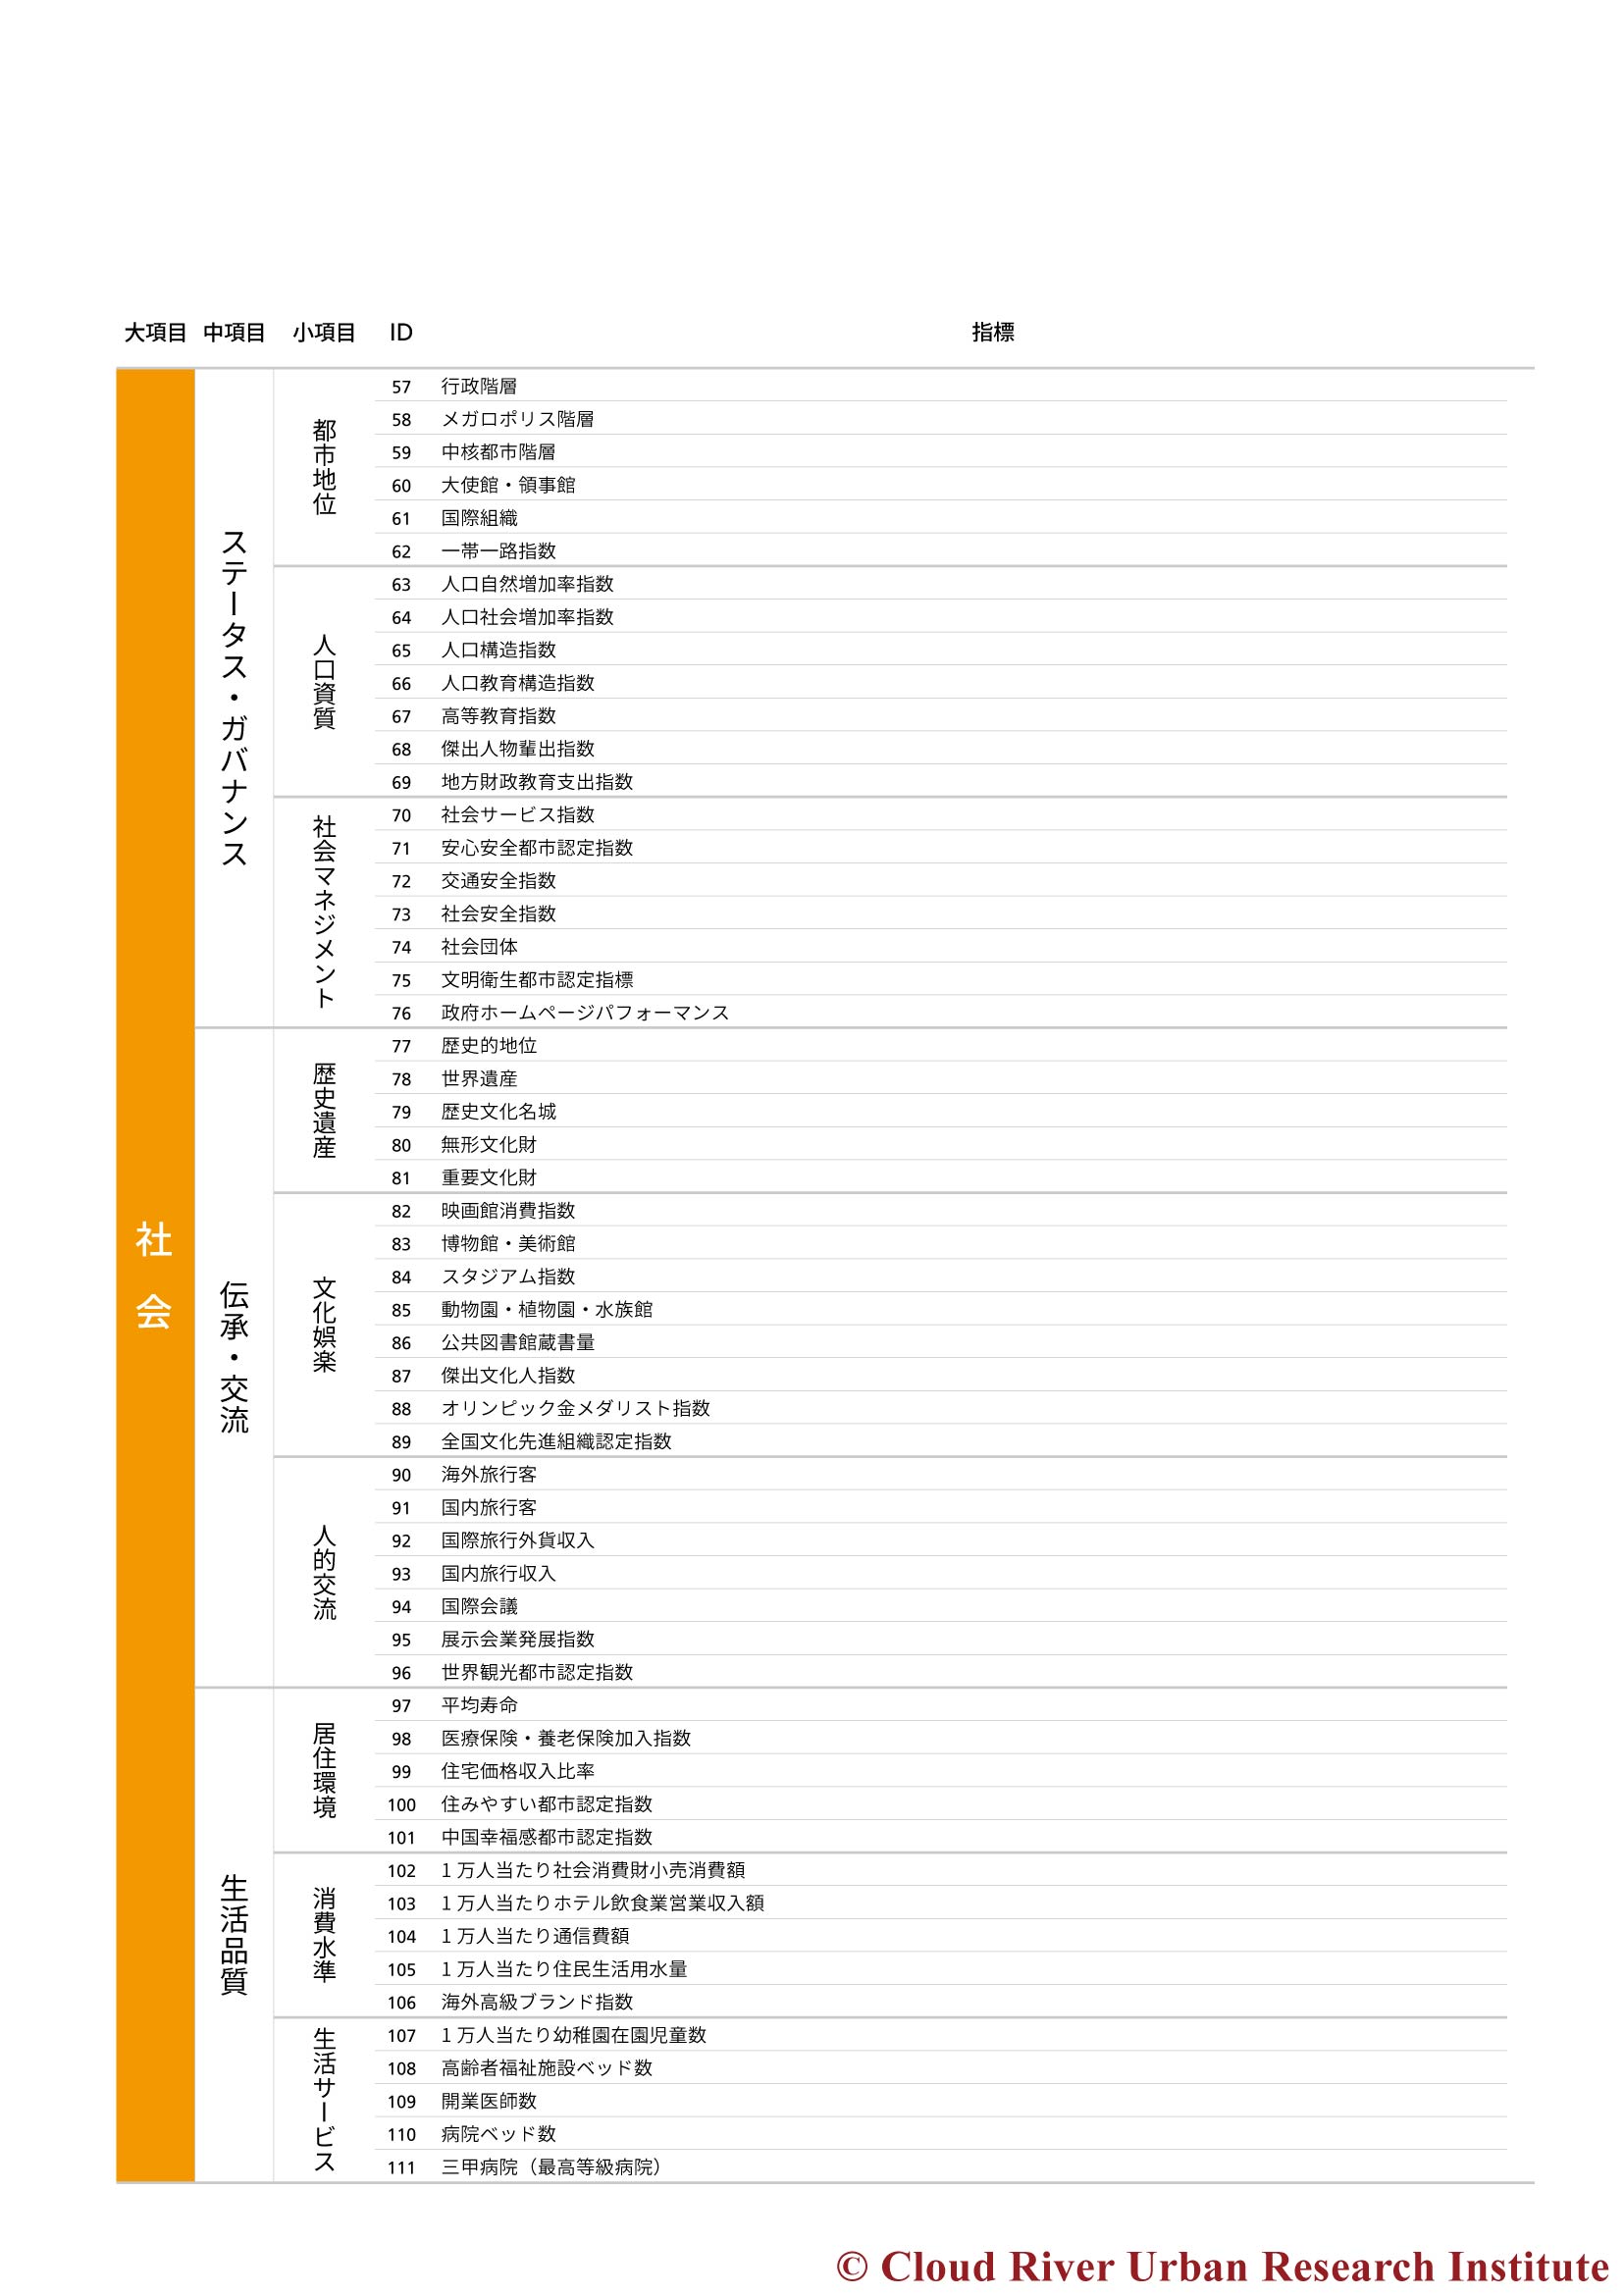
中国都市総合発展指標指標一覧表 : 社会
指標一覧表 : 社会
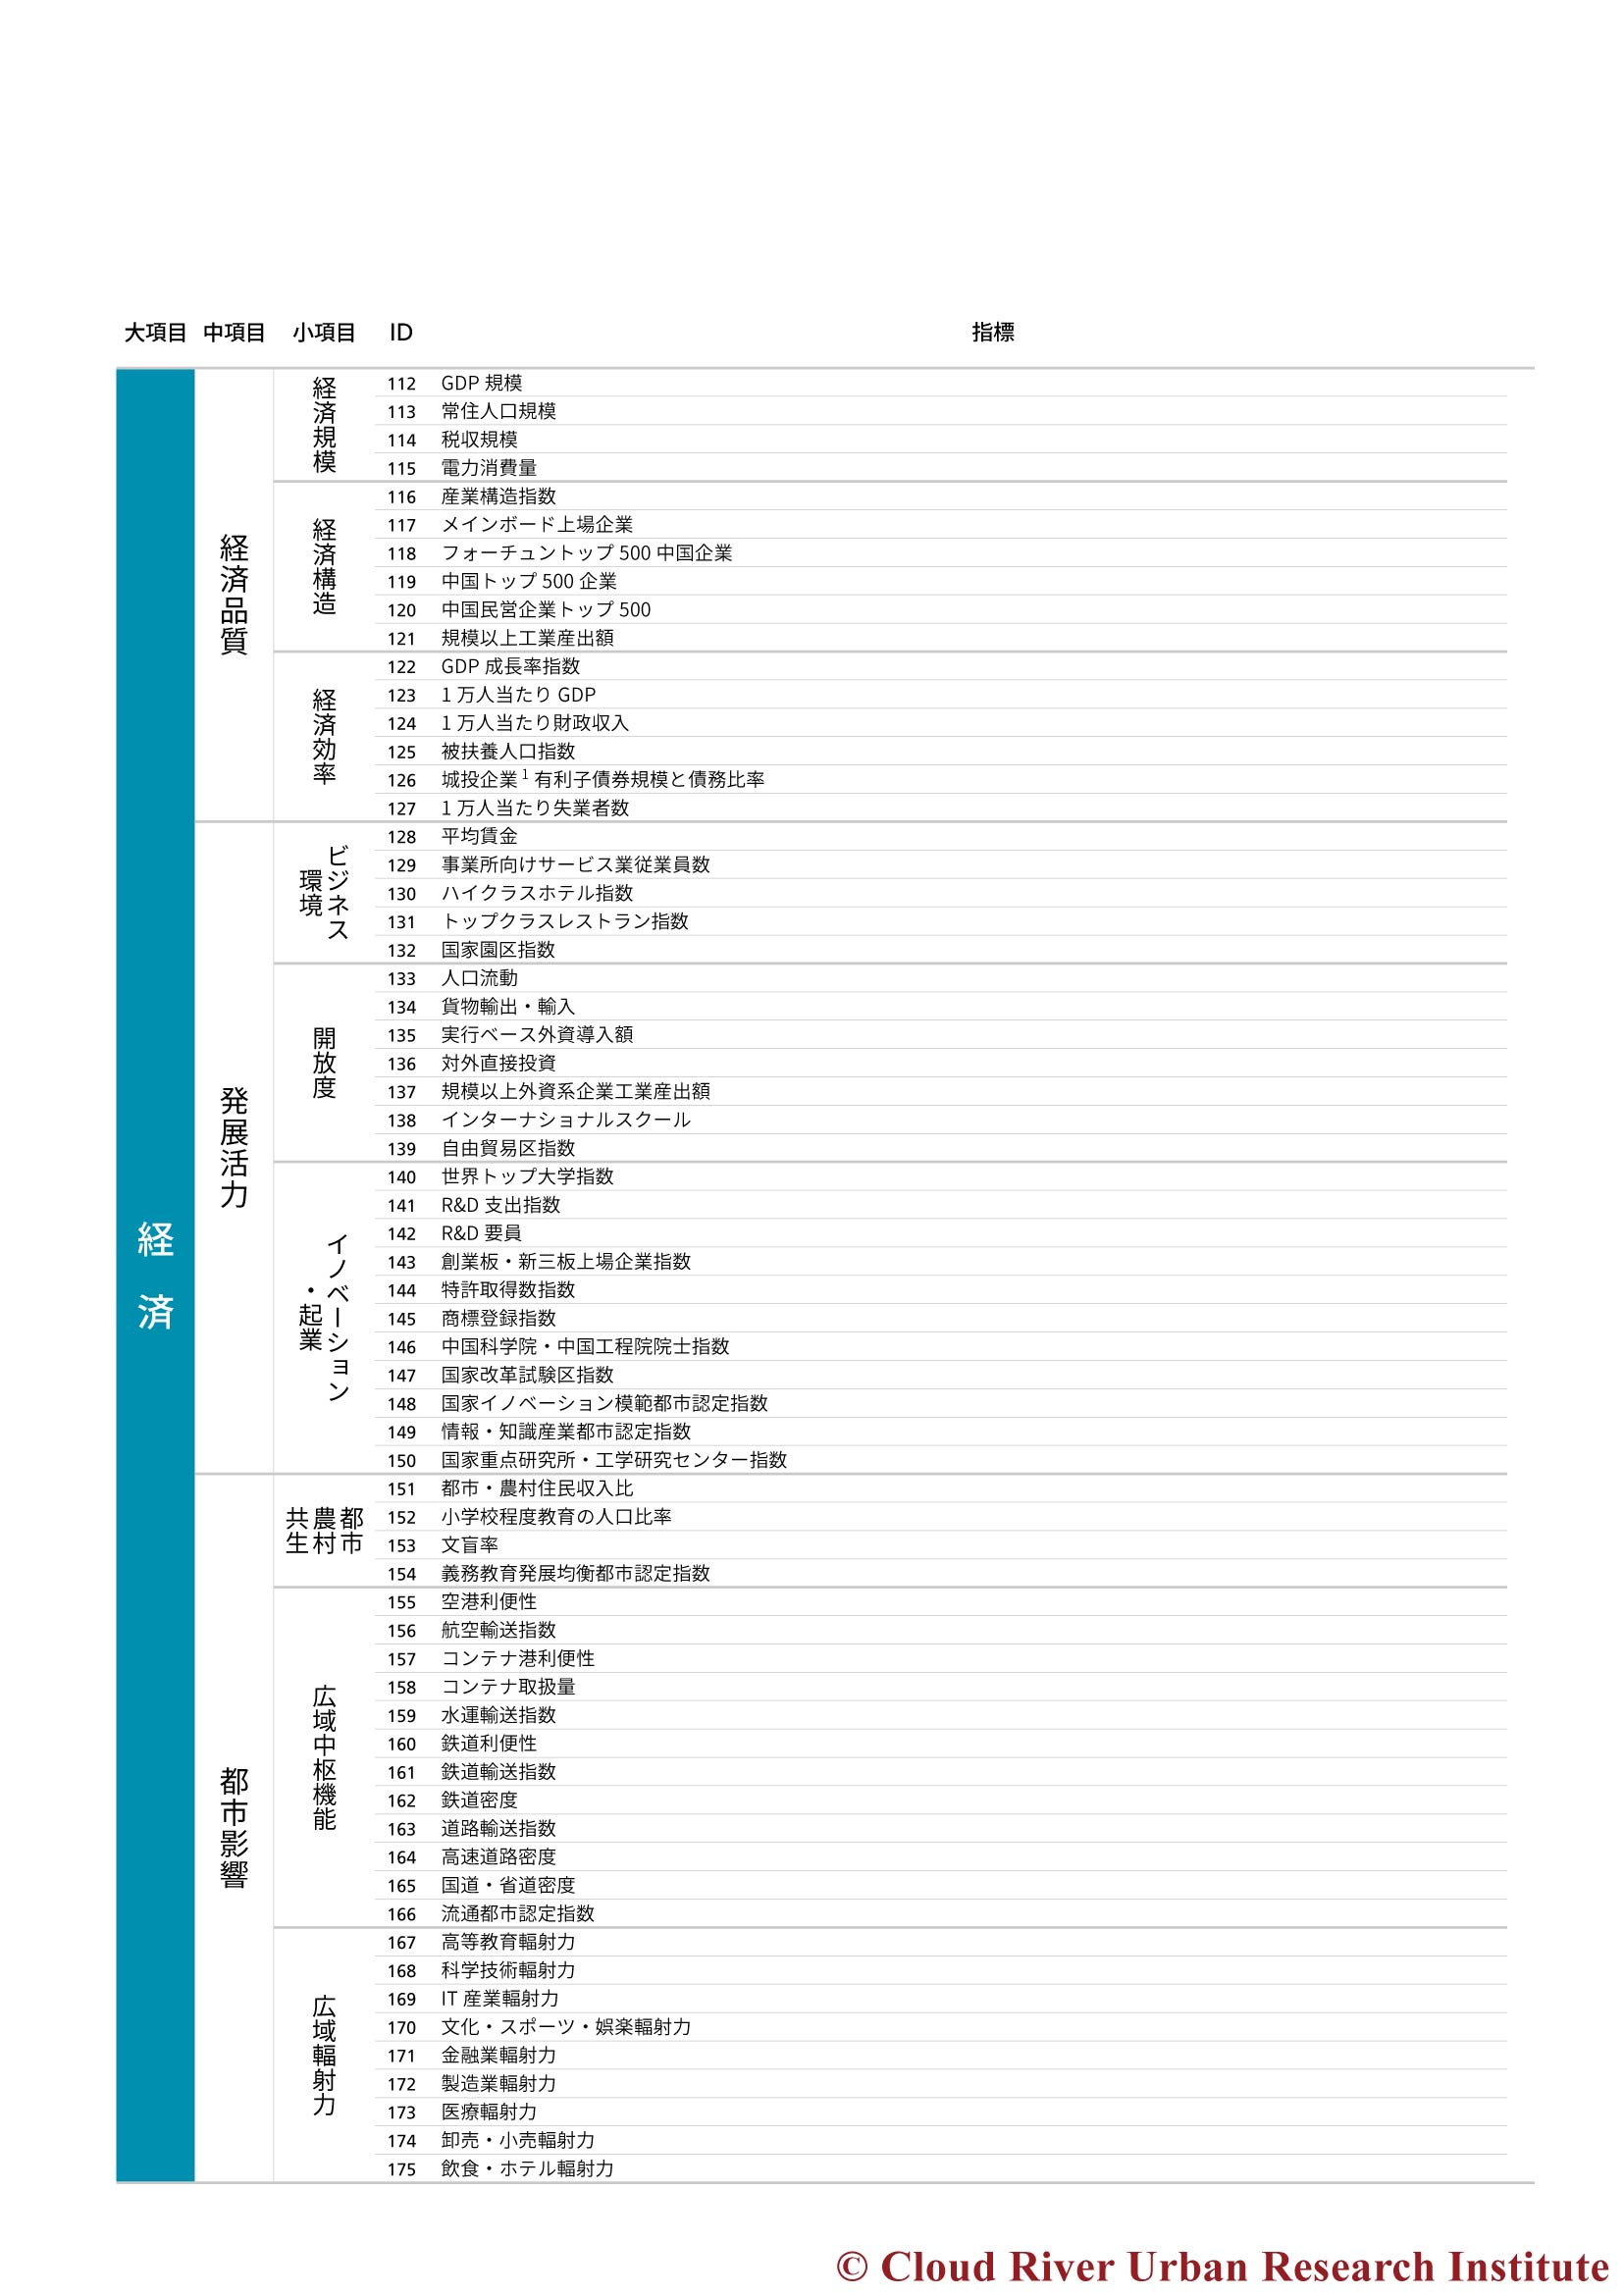
中国都市総合発展指標指標一覧表 : 経済
指標一覧表 : 経済

6.プロジェクトメンバー


中国都市総合発展指標(CICI)専門委員長・本書編著者
  周牧之 東京経済大学教授
  陳亜軍 中国国家発展改革委員会発展戦略和計画司〔局〕司長〔局長〕

首席専門委員
  楊偉民 中国人民政治協商会議全国委員会常務委員 中国共産党中央財経領導小組弁公室元副主任

専門家委員(アルファベット順)
  杜平   中国国家信息センター元常務副主任
  胡存智  中国土地鑑定士土地代理人協会会長、中国国土資源部〔省〕元副部長〔副大臣〕
  南川秀樹 日本環境衛生センター理事長、元環境事務次官

  李昕   北京市政府参事室任主任、中国科学院研究員(教授)
  明暁東  中国国家発展改革委員会発展戦略和計画司元一級巡視員、中国駐日本国大使館元公使参事官
  森本章倫 早稲田大学教授

  穆栄平  中国科学院創新発展研究センター主任
  大西隆  豊橋技術科学大学学長、日本学術会議元会長、東京大学名誉教授
  邱暁華  マカオ都市大学経済研究所所長、中国国家統計局元局長
  武内和彦 東京大学国際高等研究所サステイナビリティ学連携研究機構機構長・特任教授、中央環境審議会会長、国際連合大学元上級副学長
  徐林 中米グリーンファンド会長、中国国家発展改革委員会発展計画司元司長
  横山禎徳 東京大学総長室アドバイザー、マッキンゼー元東京支社長

  岳修虎  中国国家発展改革委員会価格司司長
  張仲梁  雲河都市研究院首席エコノミスト、中国国家統計局社会科学技術文化産業司元司長
  周南   中国国家発展改革委員会発展戦略和計画司副司長
  周其仁  北京大学教授

雲河都市研究院 CICI & CCCI 開発実務チーム主要メンバー
  甄雪華  雲河都市研究院主任研究員
  栗本賢一 雲河都市研究院主任研究員
  趙建   雲河都市研究院主任研究員
  数野純哉 雲河都市研究院主任研究員

企画協力
  東京経済大学周牧之研究室、株式会社ズノー


7.著者・編者紹介


中国国家発展改革委員会発展戦略和計画司〔局〕

 中国の経済・社会政策全般の立案から指導までの責任を負う国務院(中央政府)の中核組織。政策立案および計画策定を担うと同時に、各産業の管理監督、インフラなど公共事業の許認可にも強い権限を持つ。国の経済政策を一手に握る職務的重要性から「小国務院」とも呼ばれ、同委員会の長(主任)は、国務院副総理や国務委員が兼任することも多い。同委員会の発展計画司は中国の「五カ年計画」の策定および都市化政策を主管する部署である。

雲河都市研究院

 雲河都市研究院は日本と中国双方に拠点を置く、都市を専門とする国際シンクタンクである。シンポジウムやセミナーの企画・開催を通して国際交流を推進し、調査研究、都市計画および産業計画をも手がける。


周牧之
東京経済大学教授/経済学博士

1963年生まれ。(財)日本開発構想研究所研究員、(財)国際開発センター主任研究員、東京経済大学助教授を経て、2007年より現職。財務省財務総合政策研究所客員研究員、ハーバード大学客員研究員、マサチューセッツ工科大学(MIT)客員教授、中国科学院特任教授を歴任。〔中国〕対外経済貿易大学客員教授、(一財)日本環境衛生センター客員研究員を兼任。

著書:『歩入雲時代』(2010年、人民出版社〔中国〕)、『中国経済論—崛起的机制与課題』(2008年、人民出版社〔中国〕)、『中国経済論—高度成長のメカニズムと課題』(2007年、日本経済評論社)、『メカトロニクス革命と新国際分業—現代世界経済におけるアジア工業化』(1997年、ミネルヴァ書房、第13回日本テレコム社会科学賞奨励賞を受賞)、『鼎—托起中国的大城市群』(2004年、世界知識出版社〔中国〕)。

編書:『環境・社会・経済 中国都市ランキング—中国都市総合発展指標』(2018年、NTT出版、徐林と共編著)、『中国城市総合発展指標2016』(2016年、人民出版社〔中国〕、徐林と共編著)、『中国未来三十年』(2011年、三聯書店〔香港〕、楊偉民と共編著)『第三個三十年—再度大転型的中国』(2010年、人民出版社〔中国〕、楊偉民と共編著)、『大転折—解読城市化与中国経済発展模式』(2005年、世界知識出版社〔中国〕)、『城市化—中国現代化的主旋律』(2001年、湖南人民出版社〔中国〕)。


陳亜軍
中国国家発展改革委員会発展戦略和計画司司長/管理学博士


1965年生まれ。国家産業政策や中長期計画制定に長年携わり、第10次五カ年計画〜第14次五カ年計画を立案する主要メンバーである。また「成渝メガロポリス発展計画」などのメガロポリス発展計画を立案するメンバーでもある。


徐林
中米グリーンファンド会長/元中国城市和小城鎮改革発展センター主任/元中国国家発展改革委員会発展計画司司長


1962年生まれ。南開大学大学院卒業後、中国国家計画委員会長期計画司に入省。アメリカン大学、シンガポール国立大学、ハーバード・ケネディスクールに留学した。中国国家発展改革委員会財政金融司司長、同発展計画司司長を歴任。2018年より現職。
中国「五カ年計画」の策定担当部門長を務め、地域発展計画と国家新型都市化計画、国家産業政策および財政金融関連の重要改革法案の策定に参加、ならびに資本市場とくに債券市場の管理監督法案策定にも携わった。また、中国証券監督管理委員会発行審査委員会の委員に三度選ばれた。中国の世界貿易機関加盟にあたって産業政策と工業助成の交渉に参加した。

編書:『環境・社会・経済 中国都市ランキング—中国都市総合発展指標』(2018年、NTT出版、周牧之と共編著)、『中国城市総合発展指標2016』(2016年、人民出版社〔中国〕、周牧之と共編著)。


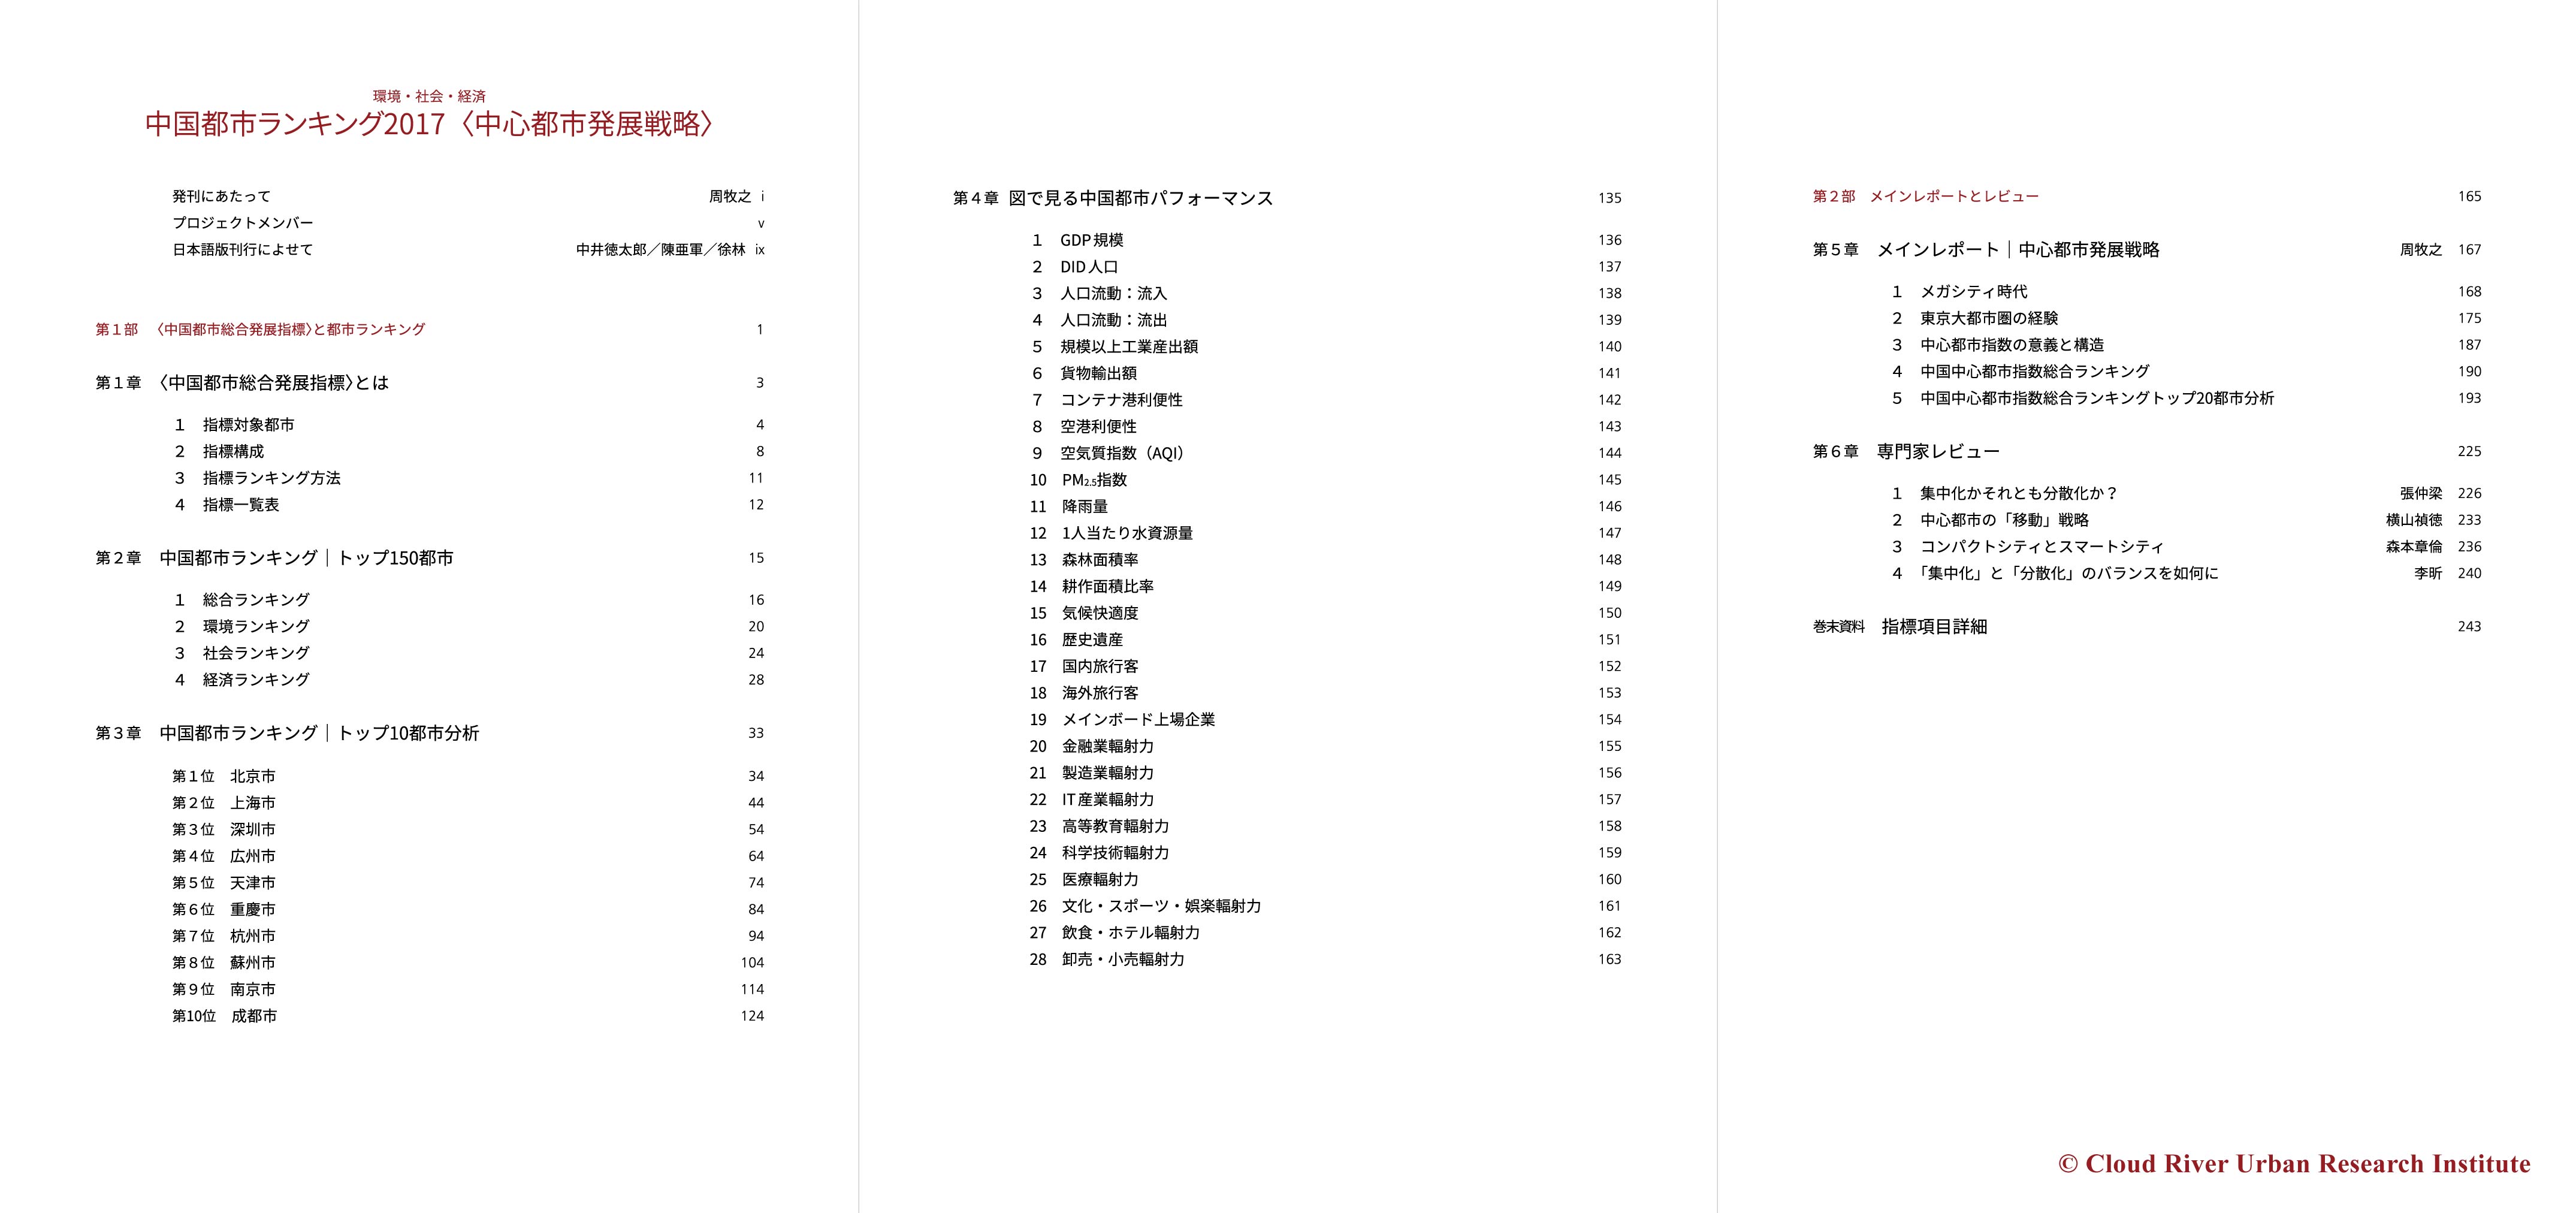
『中国都市ランキング2018 <大都市圏発展戦略>』

目 次


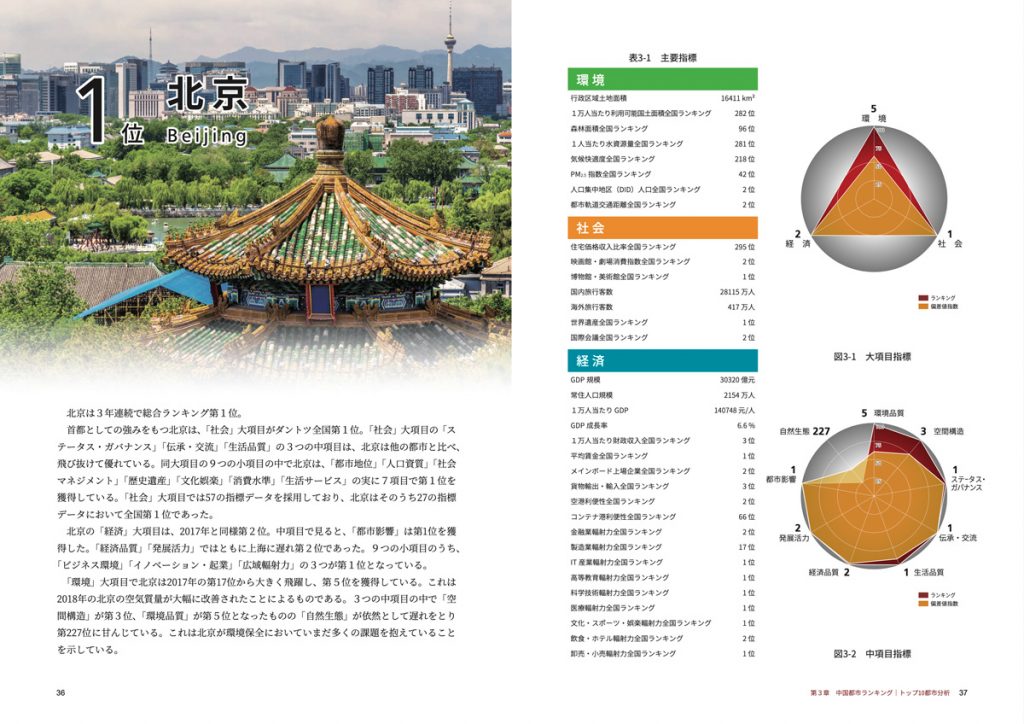
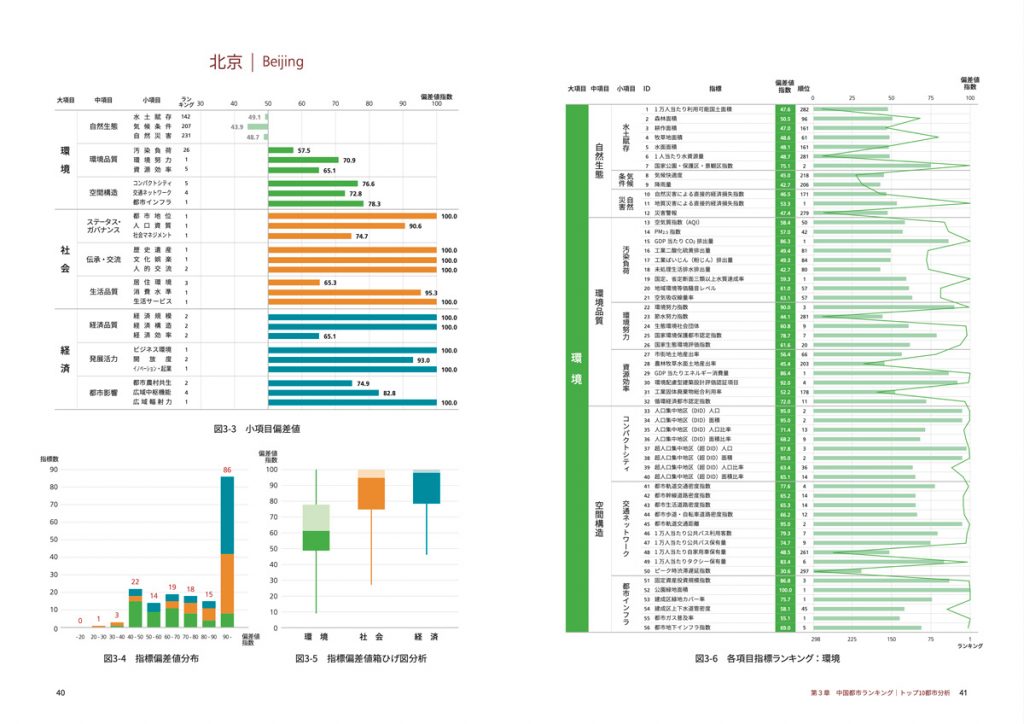
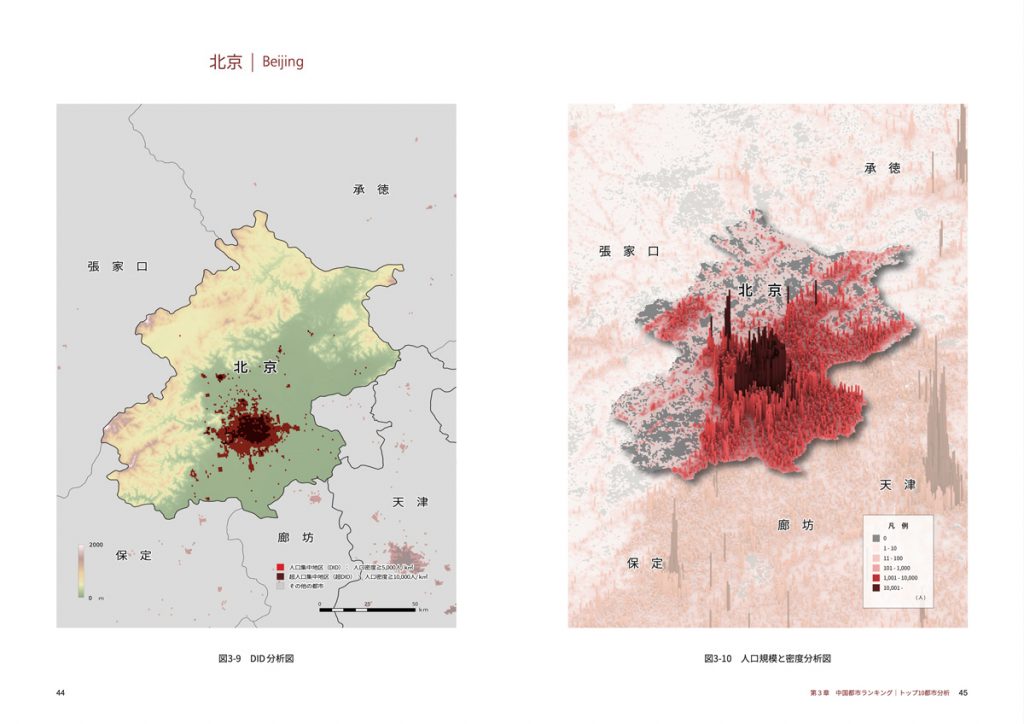
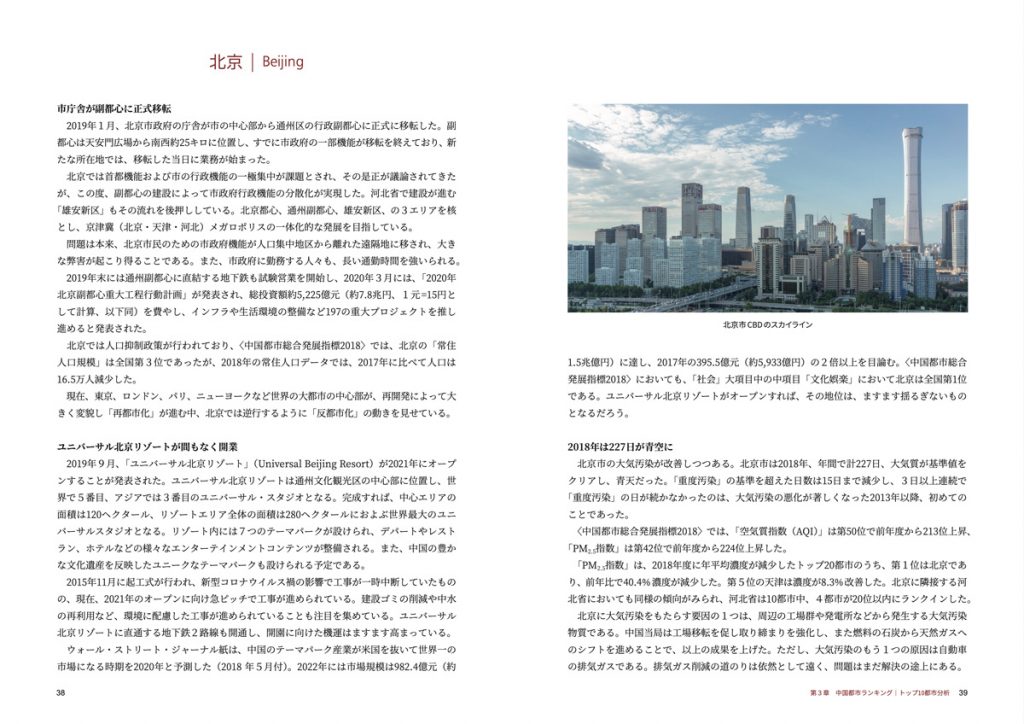
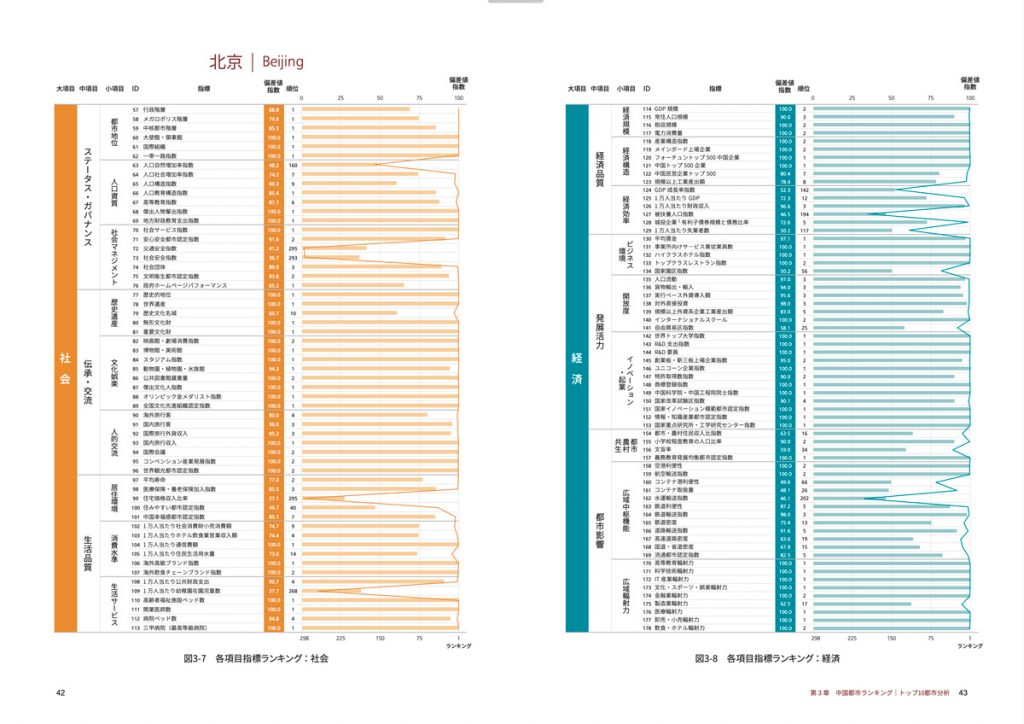
中国都市ランキング|トップ10都市分析 北京


トップ10都市分析:北京-01
トップ10都市分析:北京-03
トップ10都市分析:北京-05
トップ10都市分析:北京-02
トップ10都市分析:北京-04

図で見る中国都市パフォーマンス


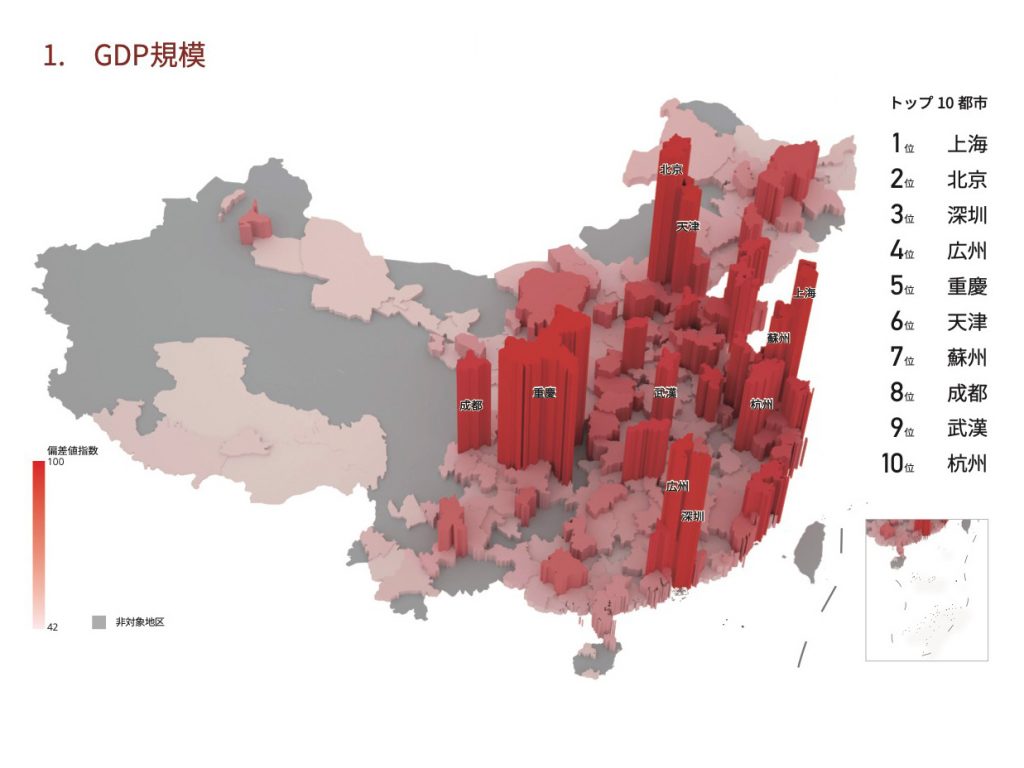
GDP規模
人口流動:流入
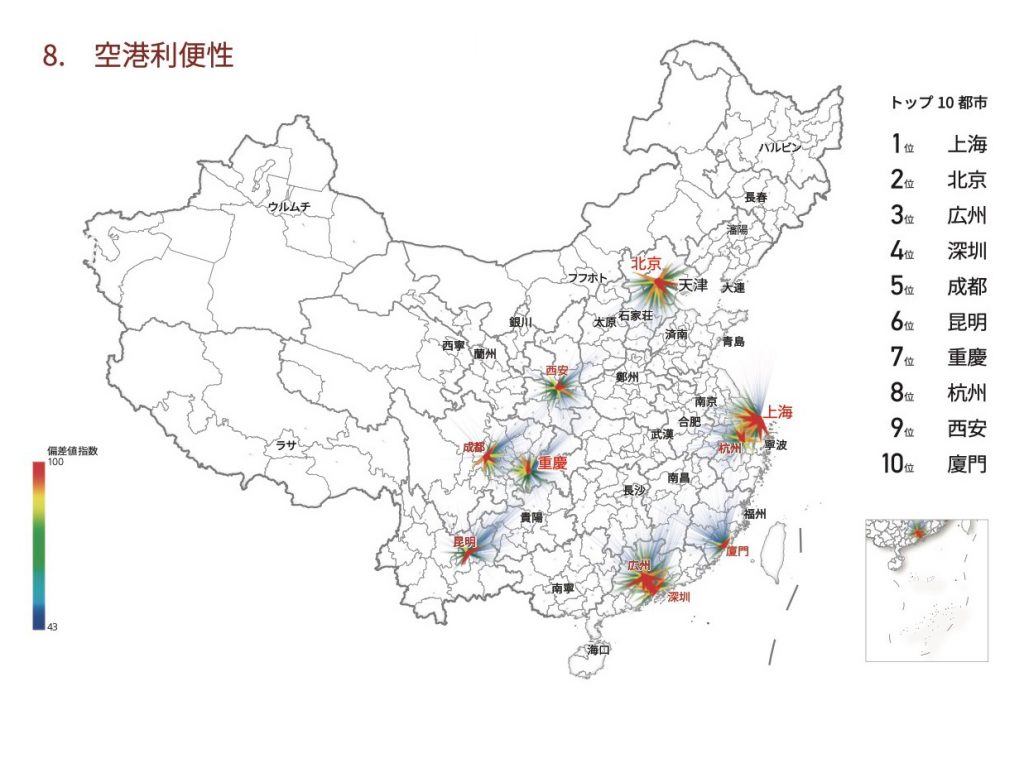
空港利便性
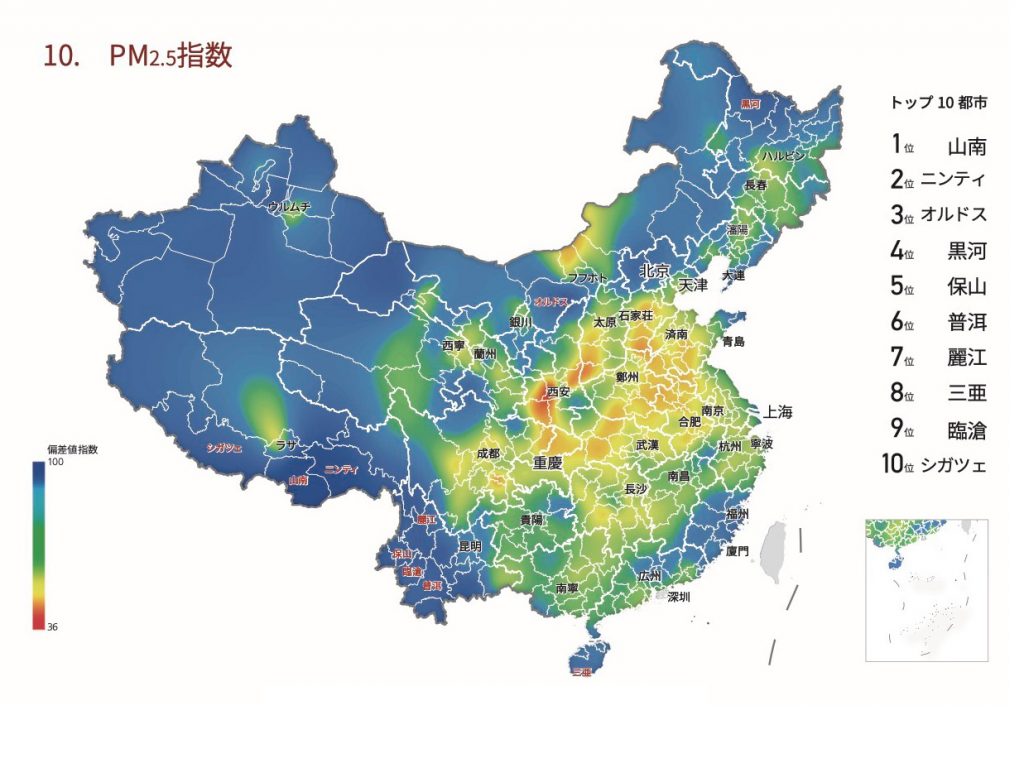
PM2.5指数
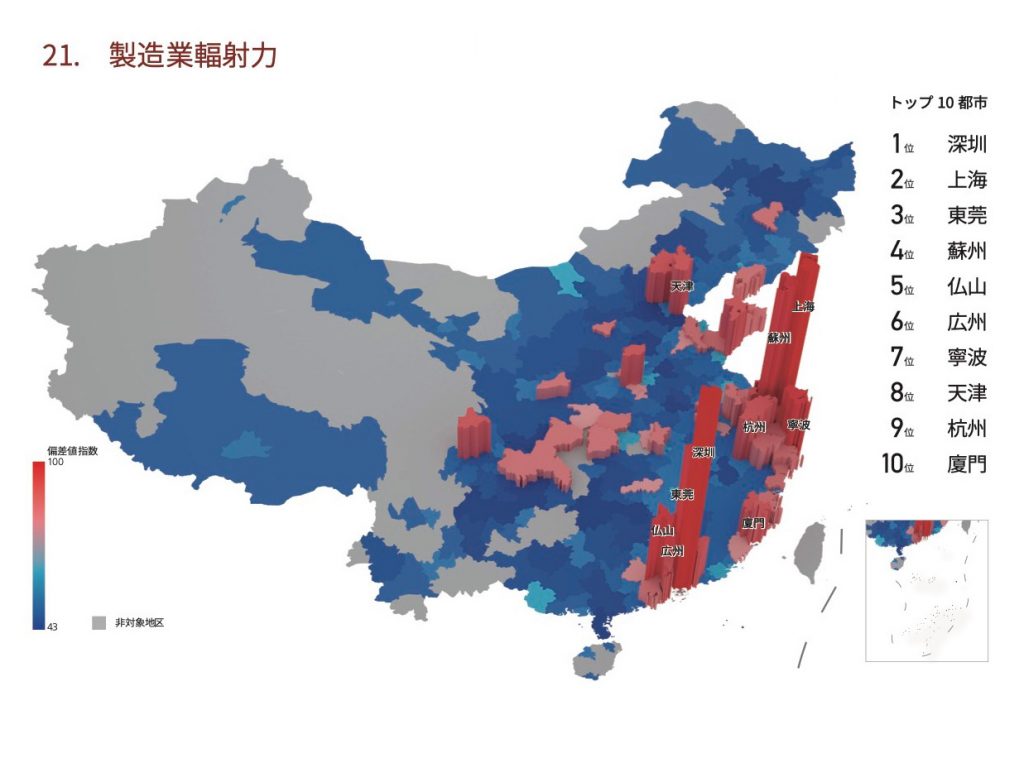
製造業輻射力
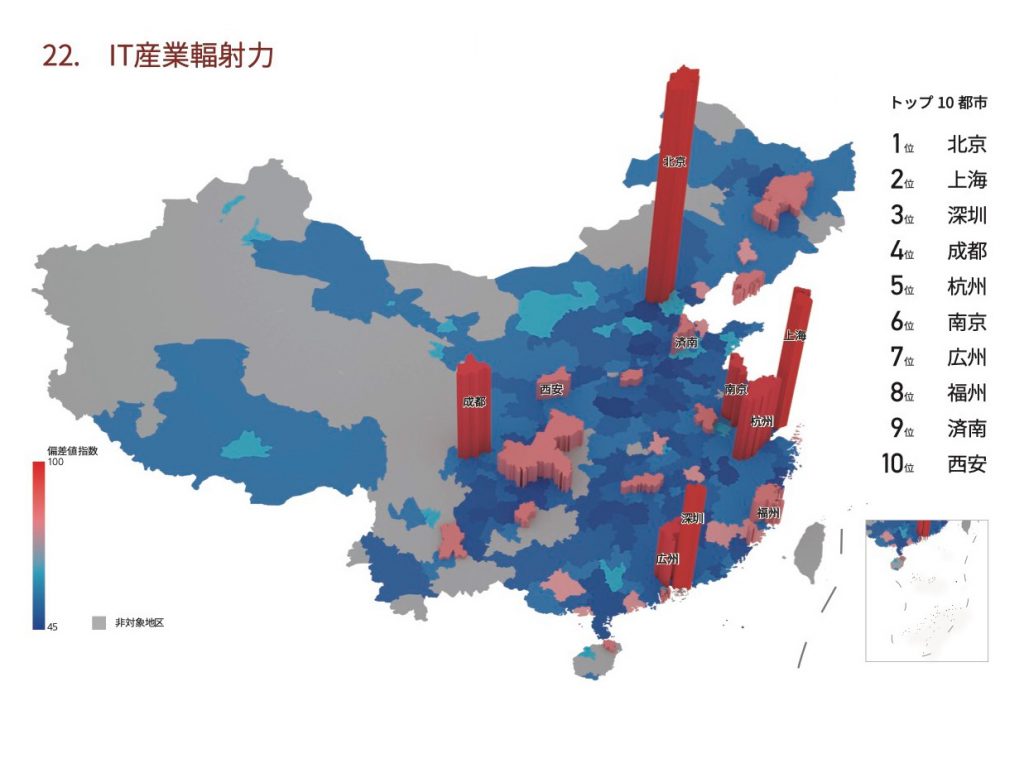
IT産業輻射力

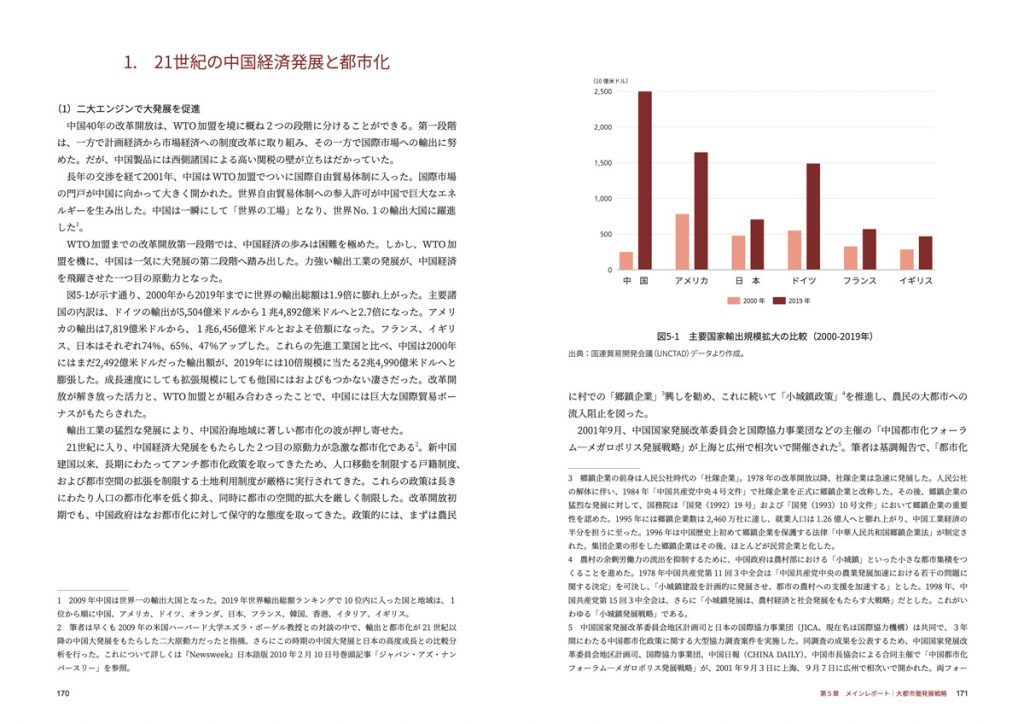
メインレポート|大都市圏発展戦略


メインレポート|大都市圏発展戦略-01
メインレポート|大都市圏発展戦略-03
メインレポート|大都市圏発展戦略-02
メインレポート|大都市圏発展戦略-04

中国都市総合発展指標2023


〈中国都市総合発展指標2023〉ランキング


 〈中国都市総合発展指標〉(以下、〈指標〉)は、中国の297都市を対象とし、環境、社会、経済の3つの側面(大項目)から都市のパフォーマンスを評価したものである。〈指標〉の構造は、各大項目の下に3つの中項目があり、各中項目の下に3つの小項目が設けた「3×3×3構造」になっており、各小項目は複数の指標で構成されている。これらの指標は、882のデータセットから構成されており、その31%が統計データ、35%が衛星リモートセンシングデータ、34%がインターネットビッグデータから構成されている。この意味で、〈指標〉は、異分野のデータ資源を活用し、五感で都市を高度に感知・判断できる先進的なマルチモーダル指標システムである。


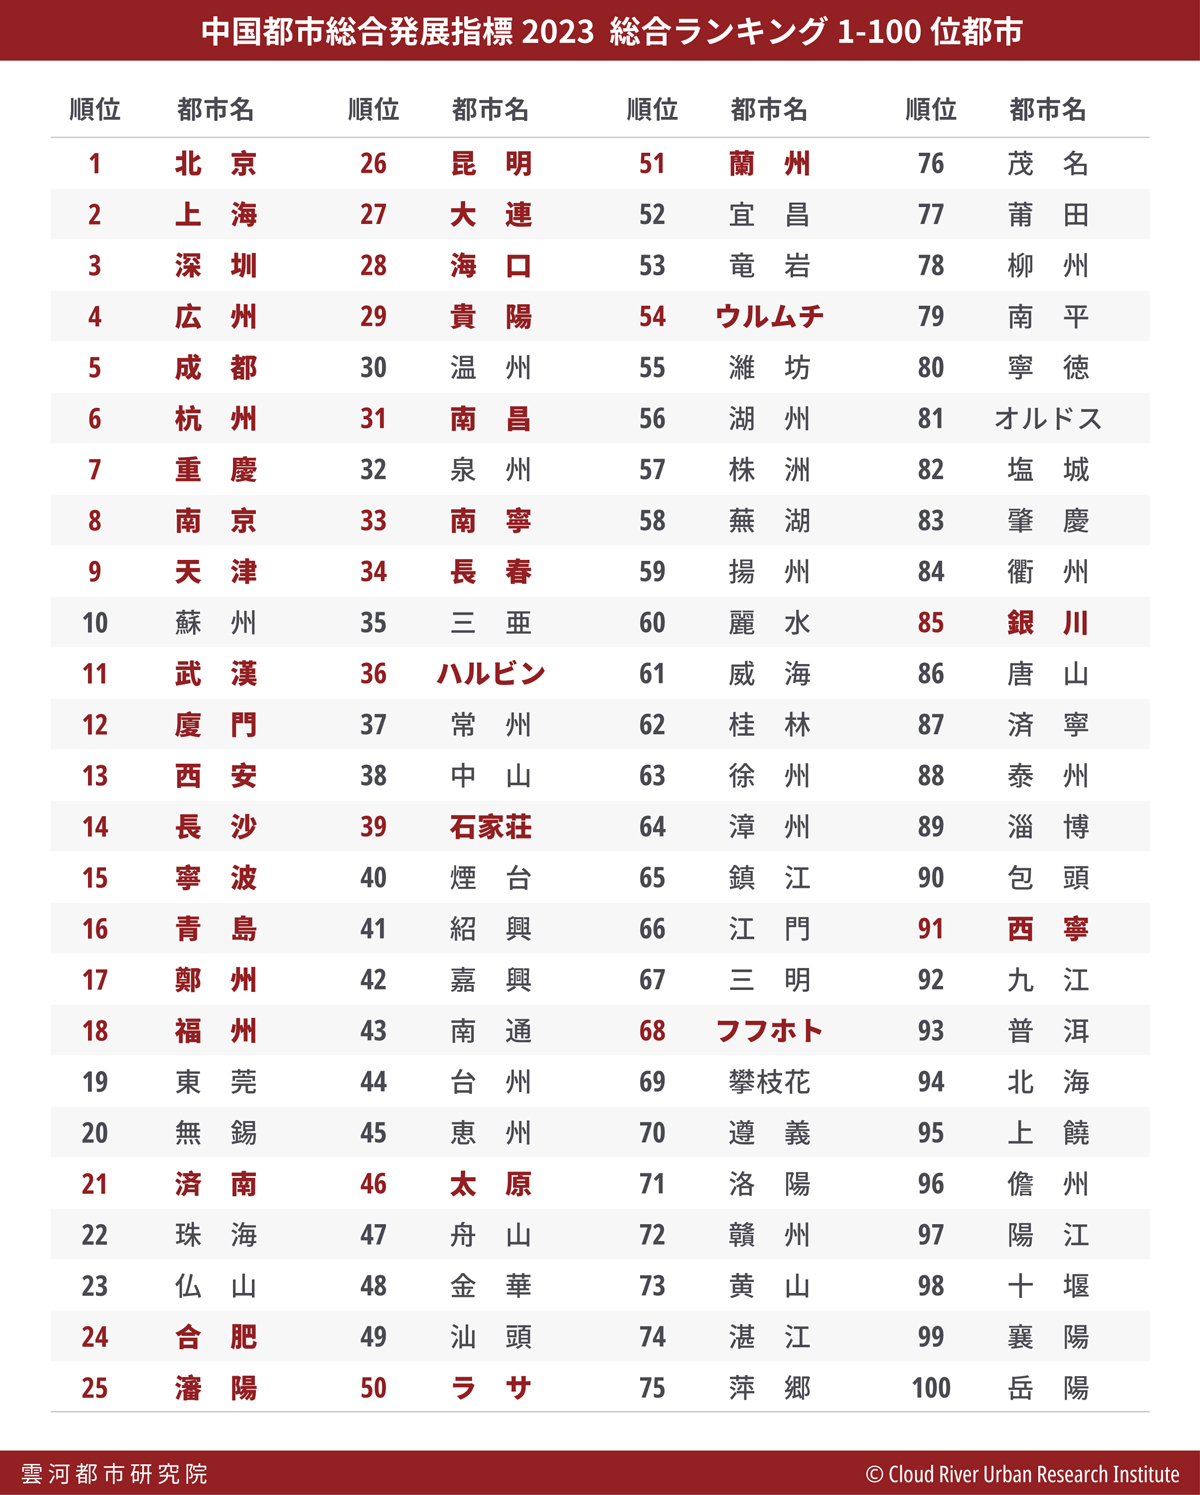
(1)総合ランキング

 〈指標2023〉総合ランキングのトップ10都市は順に、北京、上海、深圳、広州、成都、杭州、重慶、南京、天津、蘇州となっている。これら10都市は、長江デルタメガロポリスに4都市、珠江デルタメガロポリスに2都市、京津冀メガロポリスに1都市、成渝メガロポリスに2都市と、4つのメガロポリスにまたがっている。

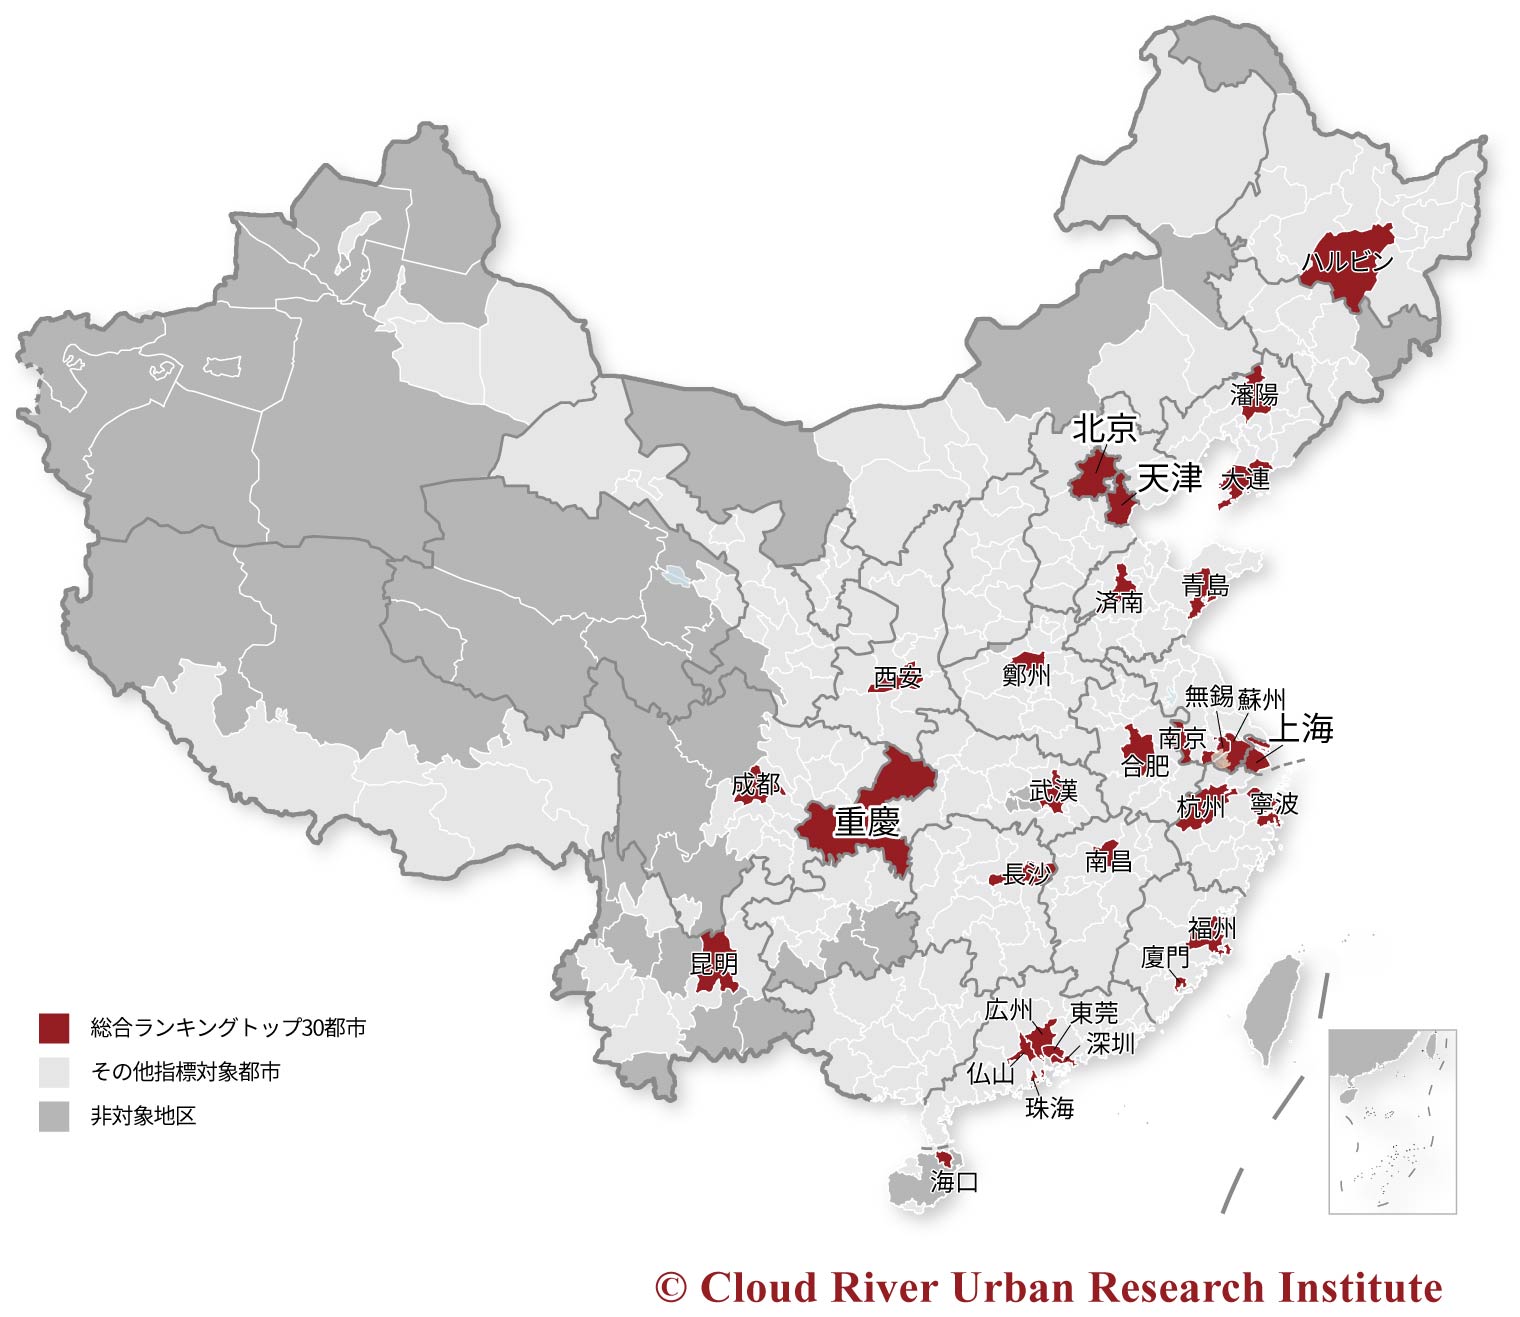
 総合ランキング第11位から第30位は順に、武漢、廈門、西安、長沙、寧波、青島、鄭州、福州、東莞、無錫、済南、珠海、仏山、合肥、瀋陽、昆明、大連、海口、貴陽、温州の都市である。

 総合ランキング上位30都市のうち、25都市が「中心都市」に属している。中心都市とは4直轄市、5計画単列市、27省都・自治区首府から成る36都市である。つまり、総合ランキングの上位30位以内に7割近くの中心都市が入っており、中心都市の総合力の高さが伺える。

 総合ランキングについて、詳しくは「【シンポジウム】メガロポリス発展を展望:中国都市総合発展指標2023」を参照。


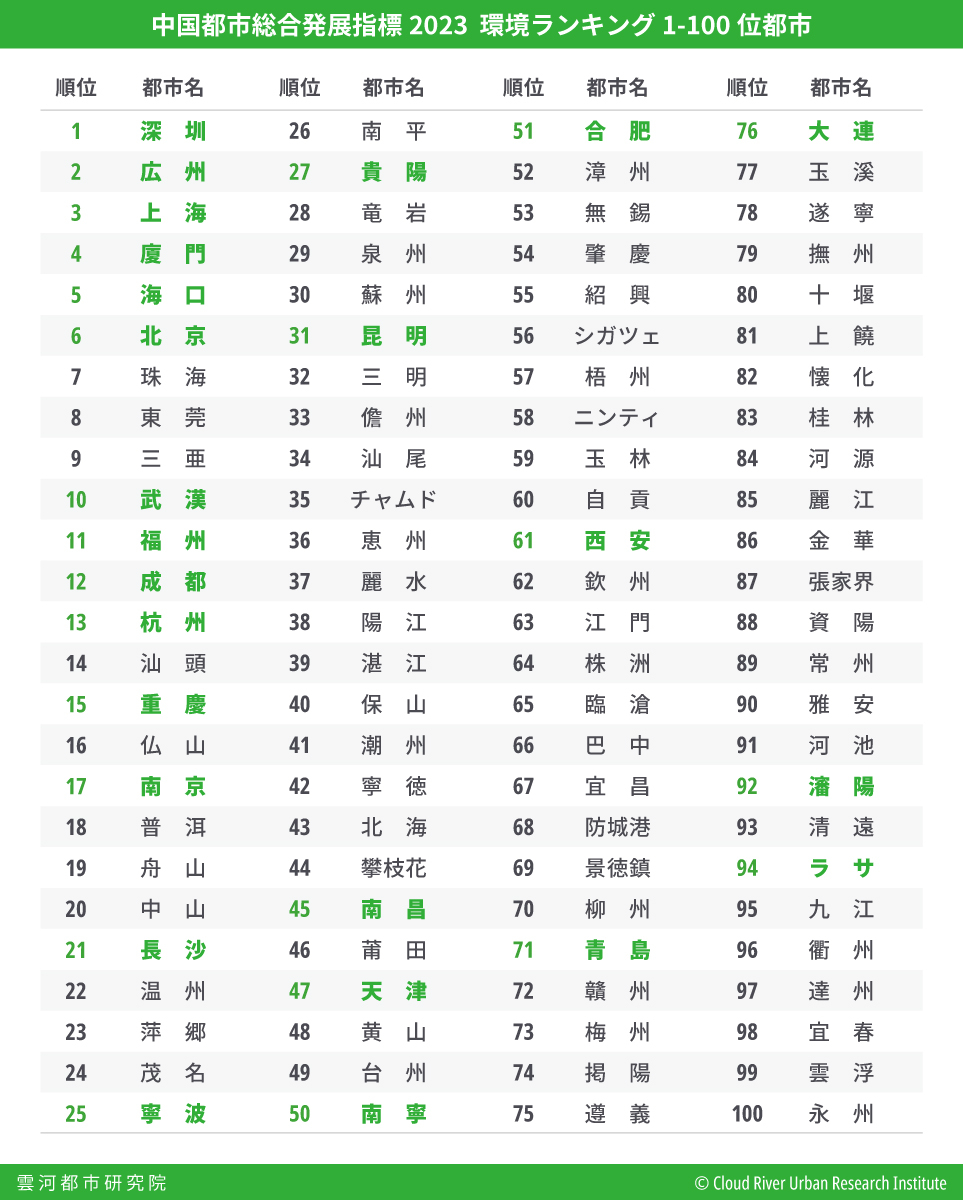
(2)環境大項目ランキング

 環境大項目ランキングは8年連続で深圳が第1位を獲得した。上海が第2位、広州が第3位となった。

 〈中国都市総合発展指標2023〉環境大項目ランキングの上位10都市は、深圳、広州、上海、廈門、海口、北京、珠海、東莞、三亜、武漢であった。
 環境大項目ランキングで第11位から第30位にランクインした都市は順に、福州、成都、杭州、汕頭、重慶、仏山、南京、普洱、舟山、中山、長沙、温州、萍郷、茂名、寧波、南平、貴陽、竜岩、泉州、蘇州であった。

(3)社会大項目ランキング

 社会大項目ランキングでは北京と上海は8年連続で第1位と第2位、広州は7年連続で第3位をキープしている。

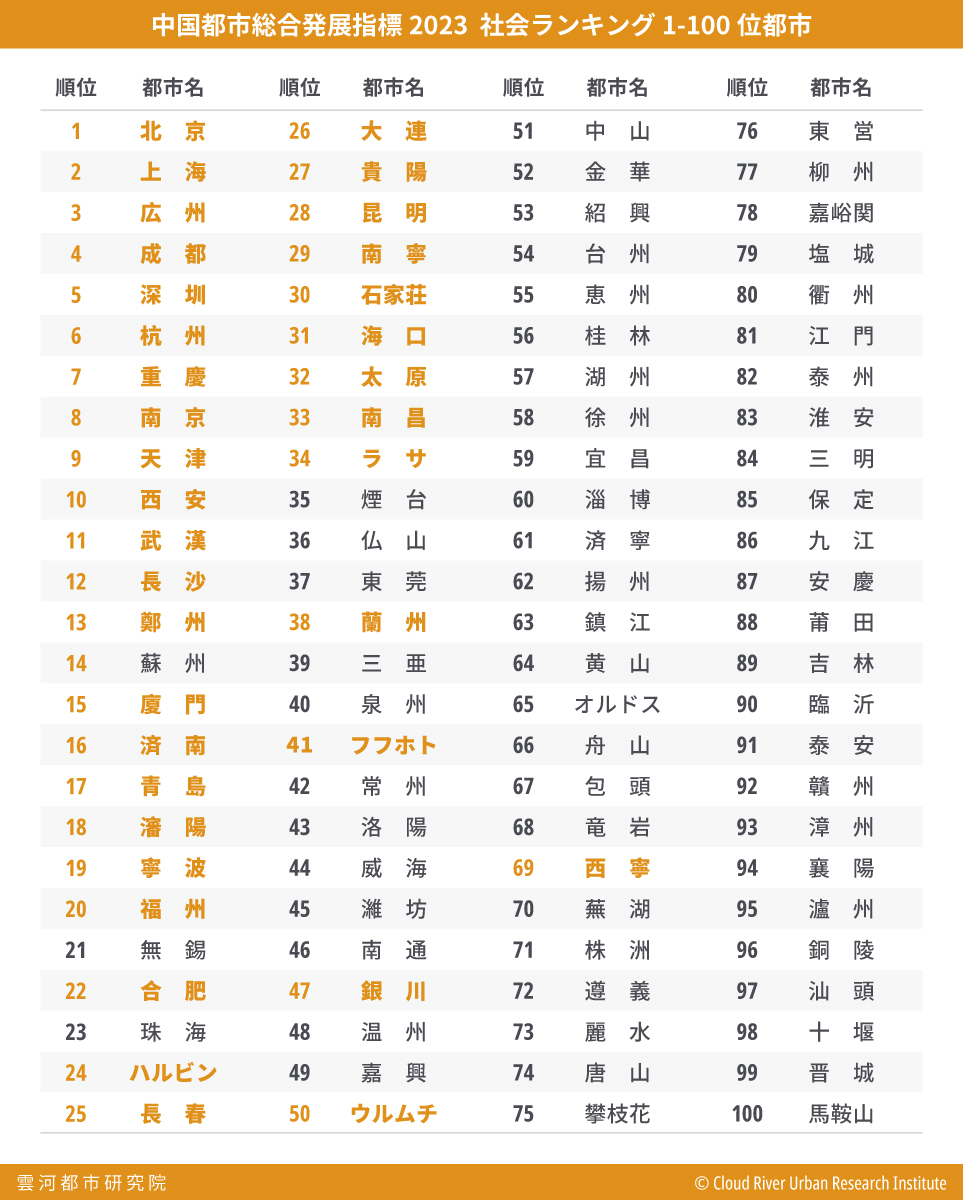
 〈中国都市総合発展指標2023〉の社会大項目ランキング上位10都市は、北京、上海、広州、成都、深圳、杭州、重慶、南京、天津、西安となっている。

 社会大項目ランキングの第11位から第30位は、武漢、長沙、鄭州、蘇州、廈門、済南、青島、瀋陽、寧波、福州、無錫、合肥、珠海、ハルビン、長春、大連、貴陽、昆明、南寧、石家荘であった。

(4)経済大項目ランキング

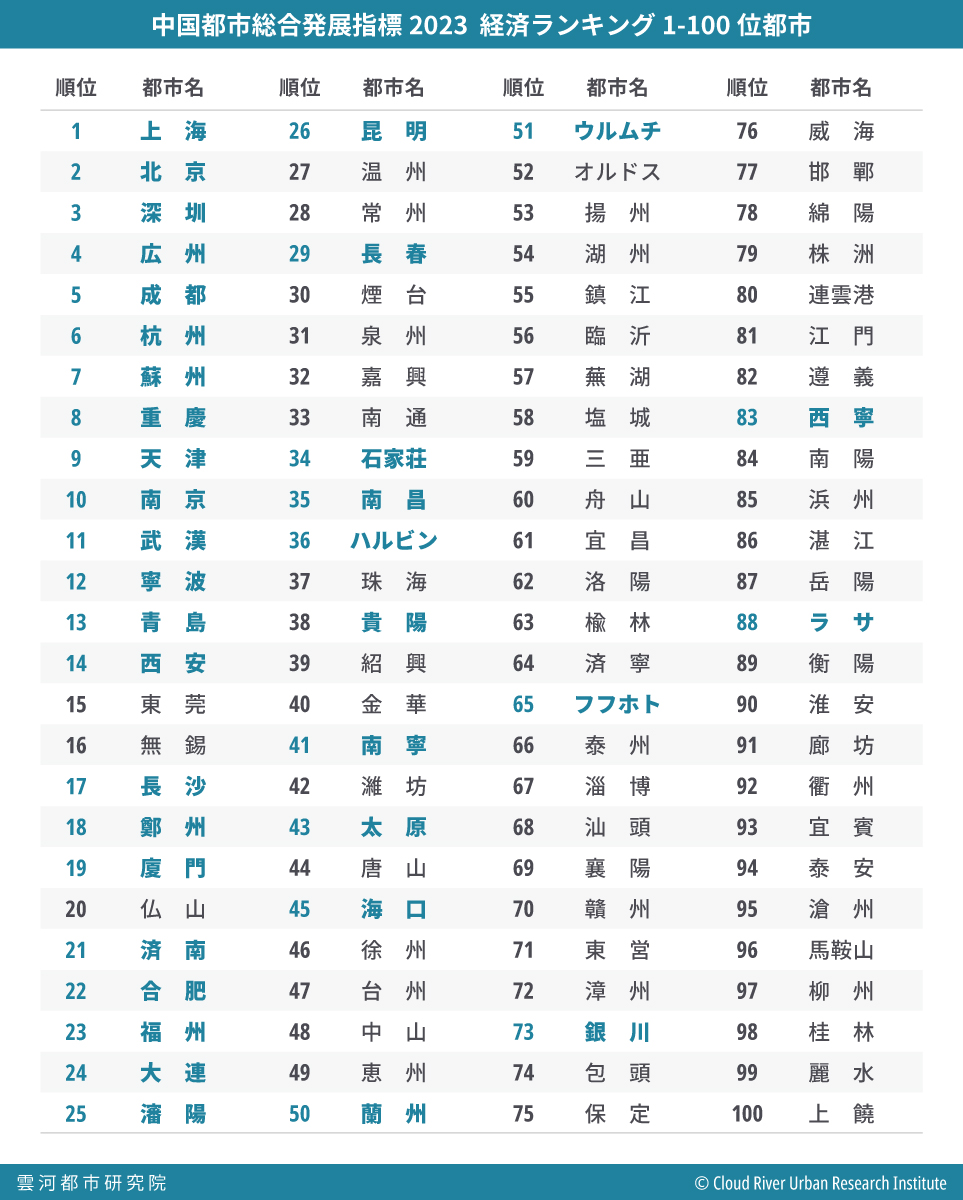
 経済大項目ランキングは8年連続で上海がトップ、第2位は北京、第3位は深圳となった。
 〈中国都市総合発展指標2022〉の経済大項目ランキング上位10都市は、上海、北京、深圳、広州、成都、杭州、蘇州、重慶、天津、南京となっている。
 経済大項目ランキングで第11位から第30位にランクインしたのは、武漢、寧波、青島、西安、東莞、無錫、長沙、鄭州、廈門、仏山、済南、合肥、福州、大連、瀋陽、昆明、温州、常州、長春、煙台であった。