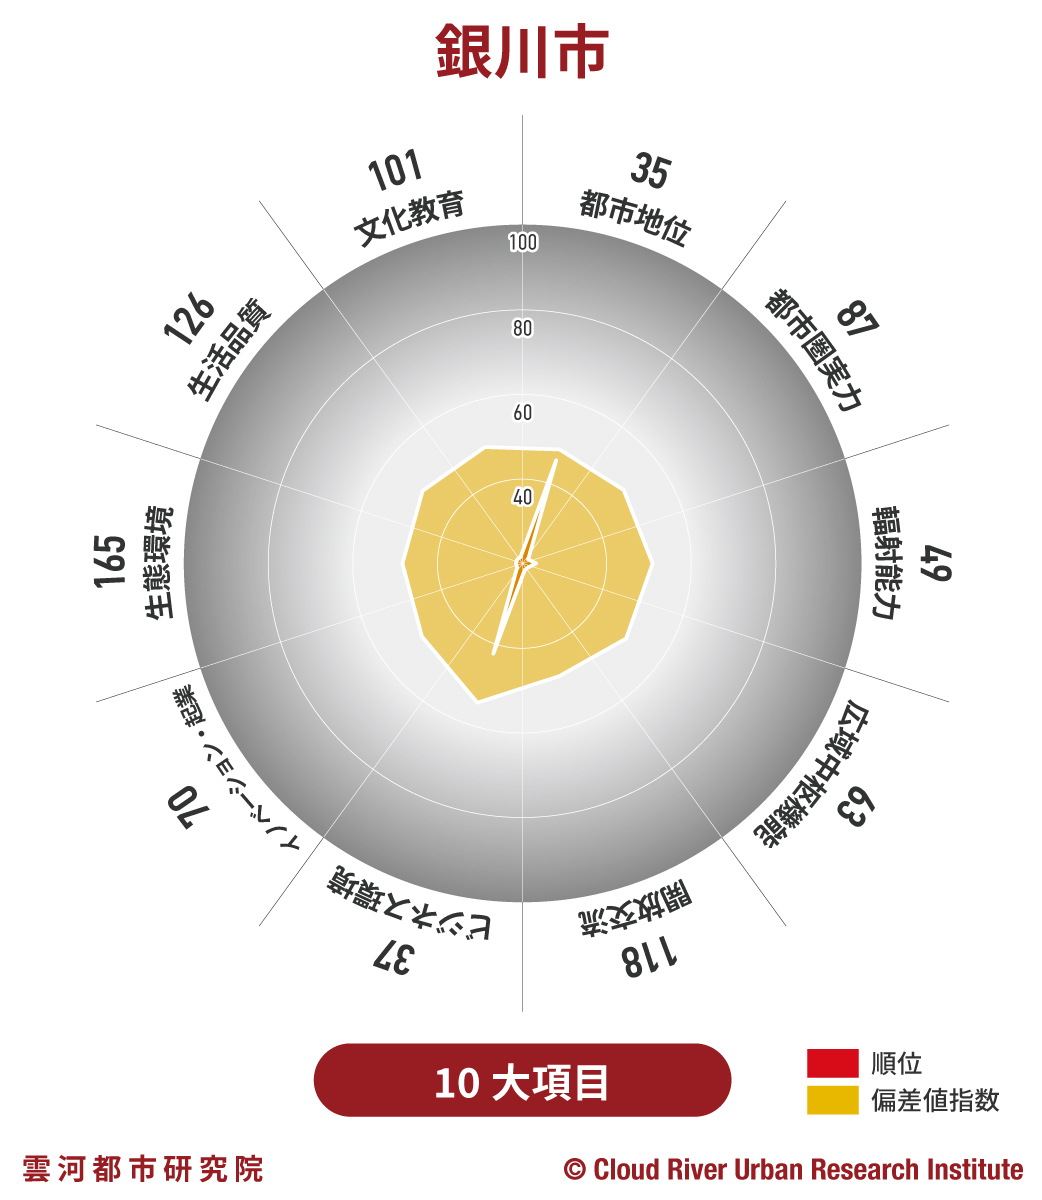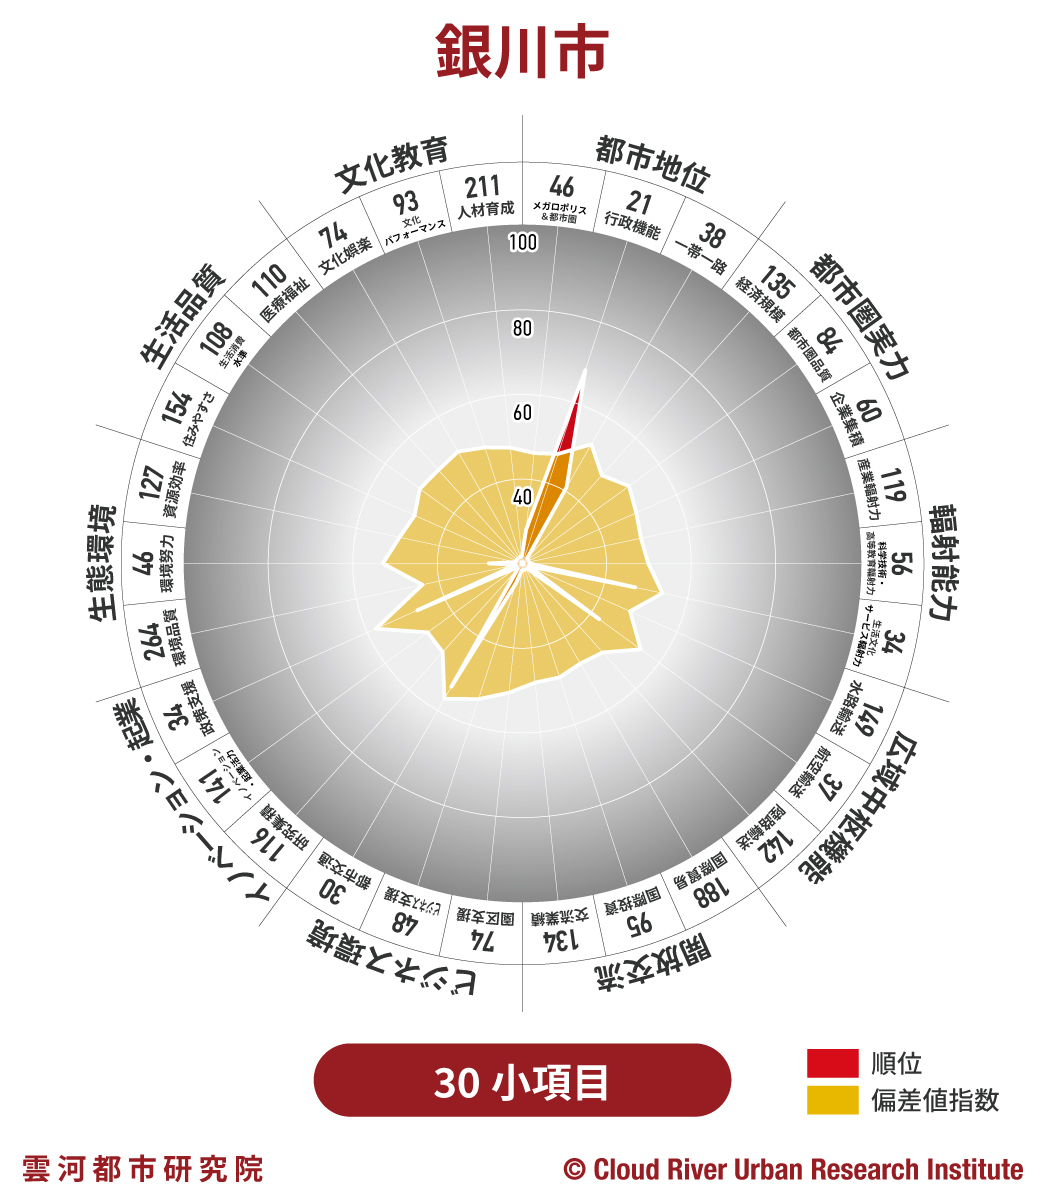
銀川:イスラム教徒が多く住む西北の中心都市 【中国中心都市&都市圏発展指数2020】第53位

 フフホト市は、〈中国中心都市&都市圏発展指数2020〉の総合第53位にランクインした。同市は2019年度より順位を3つ下げている。

 〈中国中心都市&都市圏発展指数〉は、〈中国都市総合発展指標〉の派生指数として、4大直轄市、22省都、5自治区首府、5計画単列市からなる36の中心都市の評価に特化したものである。同指数は、これら中心都市を、全国297の地級市以上の都市の中で評価している。10大項目と30の小項目、116組の指標からなる。包括的かつ詳細に、中国中心都市の発展を総合評価するシステムである。

 銀川市は、中国の中でもイスラム教徒が多く住む都市であり、中国唯一の回族自治区寧夏の首都である。現在、3区2県1市を管轄し、総面積は9,025平方キロメートル(鹿児島県と同程度)である。銀川市は多民族都市であり、回族のほか漢族、満州族、モンゴル族、朝鮮族など26の民族が居住している。

 銀川市は中国北西部の寧夏平原の中央部に位置し、東にはオルドス山脈、西にはヘラン山脈がそびえ、市内には黄河が流れている。地形は平坦であり、南西から北東にかけて徐々に傾斜し、平均標高は1,100メートルある。四季ははっきりしており、夏は暑く、冬は寒くなく、年間平均気温は8℃前後である。東部の賀蘭山麓はワイン用ブドウの最良の産地であり、中国の「ボルドー」とも呼ばれる。

 同市は水資源が豊富で、200以上の自然湖がある。一人当たりの湿地面積が全国平均の6倍に及ぶことから、中央政府から「国際湿地都市」に指定されている。

 銀川市の都市としての歴史は1,300年以上あり、かつては、古代西夏王国の首都であった。市内には、宮殿、楼閣、寺院、仏塔、モスク、長城跡など60以上の名所がある。特に、「中国のピラミッド」と呼ばれる西夏古墳群が著名である。

 同市は黄河文明、西夏王国、イスラム文化が混じり合う、多様性に満ちた交流・交易都市である。中国・アラブ諸国博覧会の常設会場にもなっている。

 銀川市は同自治区の中心都市として近年、都市化が急速に進行している。常住人口は288万人、都市化率は81.4%、直近10年間(2011〜2021年)で常住人口は約90万人増えた。大量の移住者により、「生産年齢人口(15〜64歳)率」は69.1%と中国で27位に位置し、人口構成が非常に若い。2021年、銀川市のGDPは2,263億元(約4.5兆円、1元=20円換算)で、中国では137位である。

 中国国務院は、銀川市を「一帯一路」の重要な結節点として、西部大開発戦略の重要なゲートウェイと位置付けている。広域インフラ整備によって同市の「高速道路密度」は現在、中国35位となっている。中央アジアなどへ向かう国際貨物列車も定期的に運行されている。

 市内交通インフラ整備も進んでおり、「都市軌道交通指数」は中国で38位、「一人あたり公共バス利用客数」は中国で5位と高い。

 近年では、都市機能を高めるため、デジタル化にも力を入れており、「デジタル銀川」プロジェクトが進行している。


〈中国中心都市&都市圏発展指数〉:【36中心都市】北京、上海、深圳、広州、成都、天津、杭州、重慶、南京、西安、寧波、武漢、青島、鄭州、長沙、廈門、済南、合肥、福州、瀋陽、大連、昆明、長春、ハルビン、貴陽、南昌、石家荘、南寧、太原、海口、ウルムチ、蘭州、フフホト、ラサ、西寧、銀川

中国中心都市&都市圏発展指数2020
中国中心都市&都市圏発展指数2019
中国中心都市&都市圏発展指数2018
中国中心都市指数2017

【講演】周牧之:誰が中国を養っているのか?

周牧之 東京経済大学教授

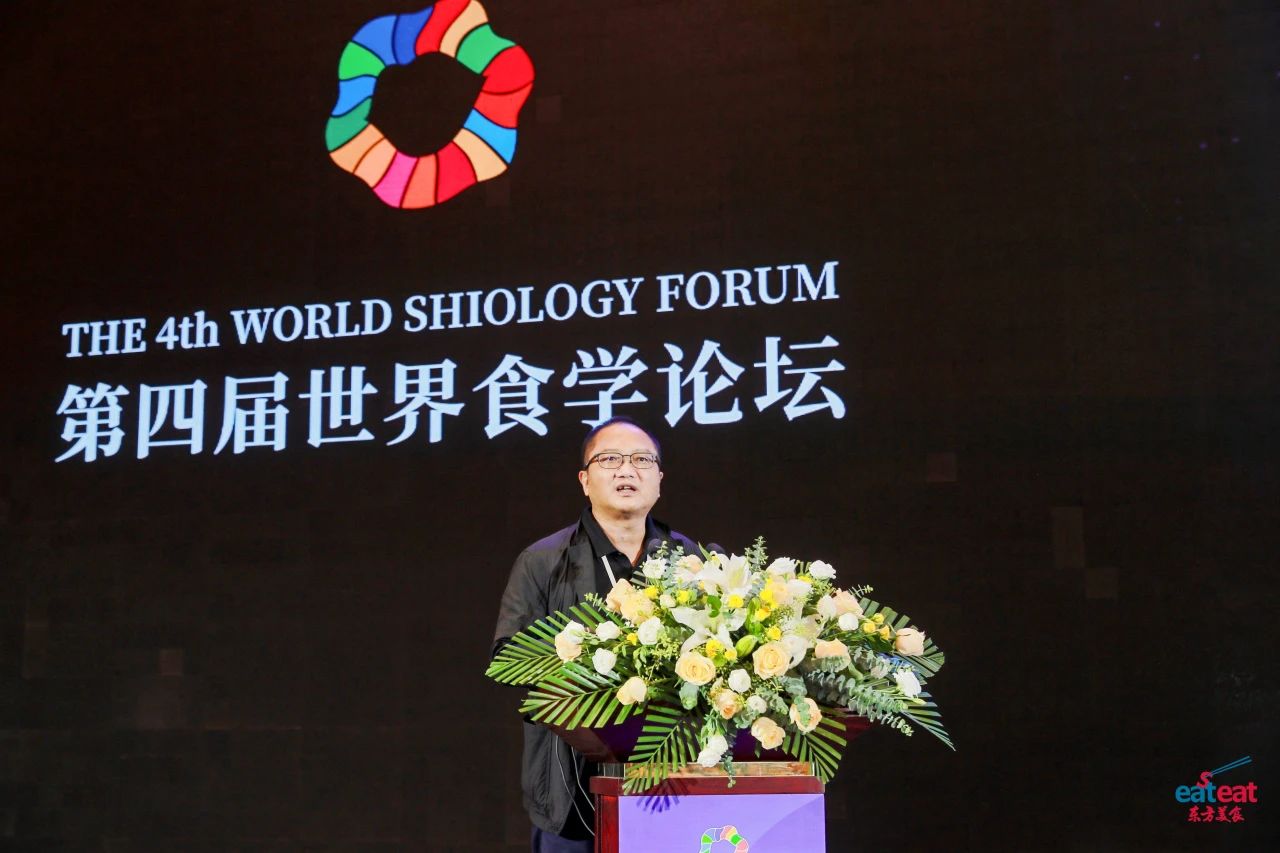
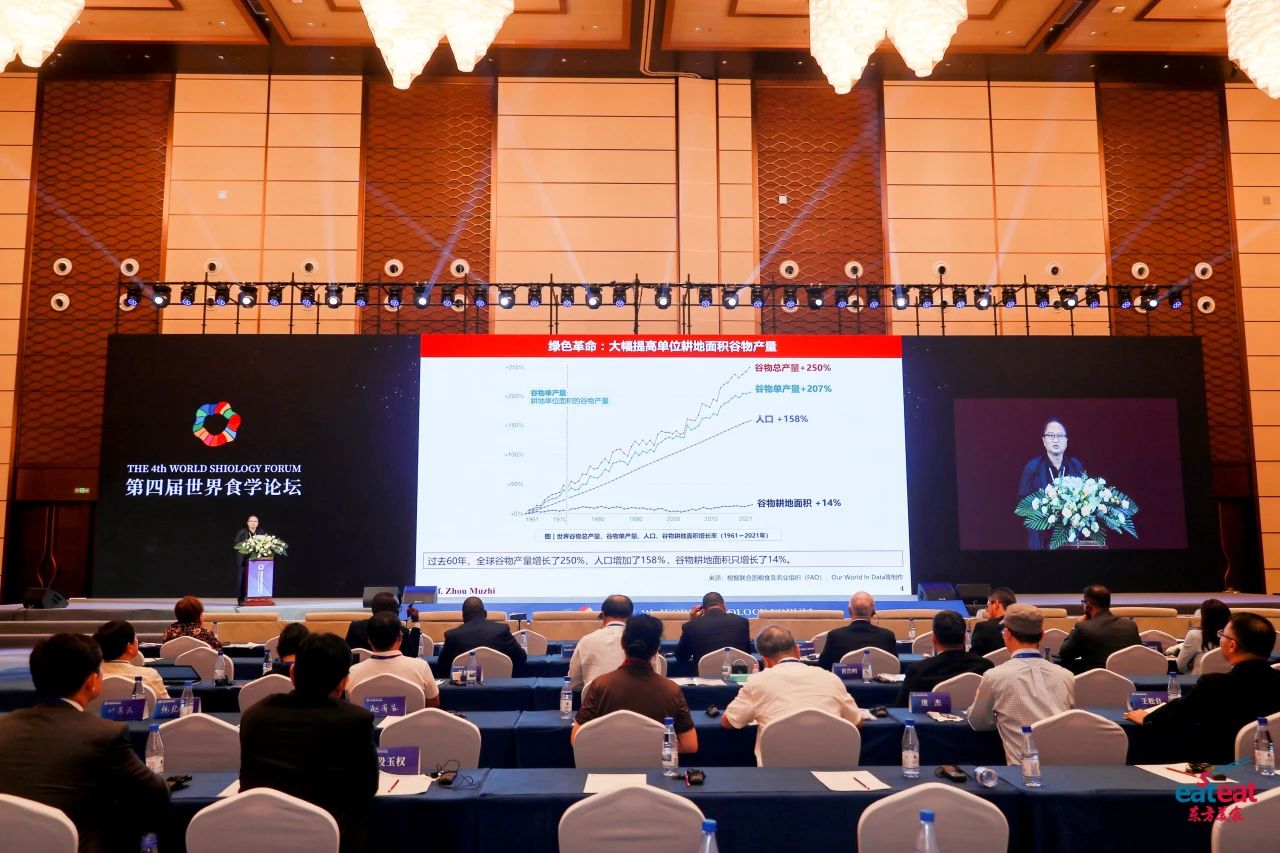
2023年10月10日「第四回世界食学フォーラム」で講演を行う周牧之教授。

編者ノート:
ロシア・ウクライナ戦争は、世界の食糧価格に大きな変動を引き起こし、食糧危機が国際社会で再び注目を集めるトピックとなった。東京経済大学の周牧之教授は2023年10月、中国海南省・海口で開催の「第四回世界食学フォーラム」で講演を行い、世界食糧事情について詳説した。誰が世界そして中国を養っているのか。世界の食糧貿易の罠は何か。中国の農業生産性が最も高い地域はどこか。そして中国は将来、食糧問題にどう取り組むべきか。

1.誰が世界を養っているか


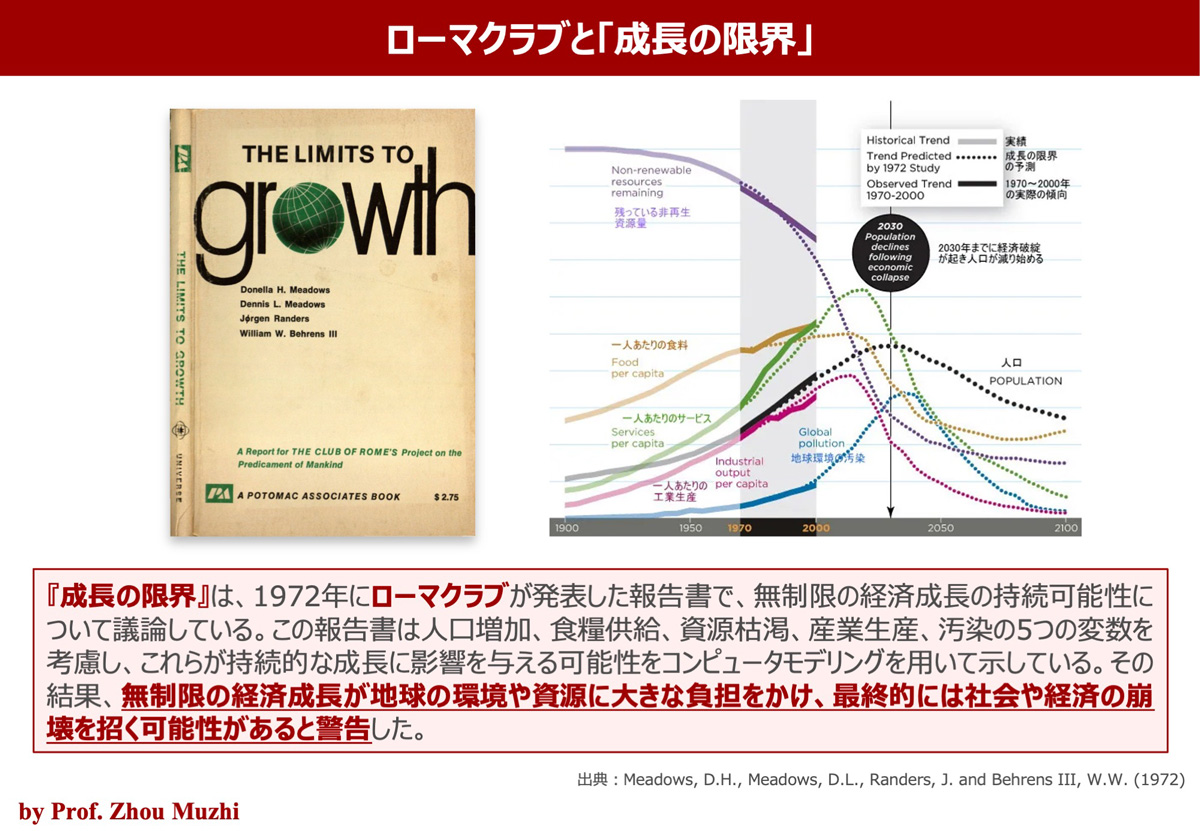
 今から半世紀前の1972年、ローマクラブという欧米のエリートが集まる学術団体がレポート『成長の限界』を公開した。戦後の世界的な人口の急増に警鐘を鳴らしたこのレポートは、このままでは地球が持続的な人口増加を支えることができないとの主張で、大きな関心を集めた。

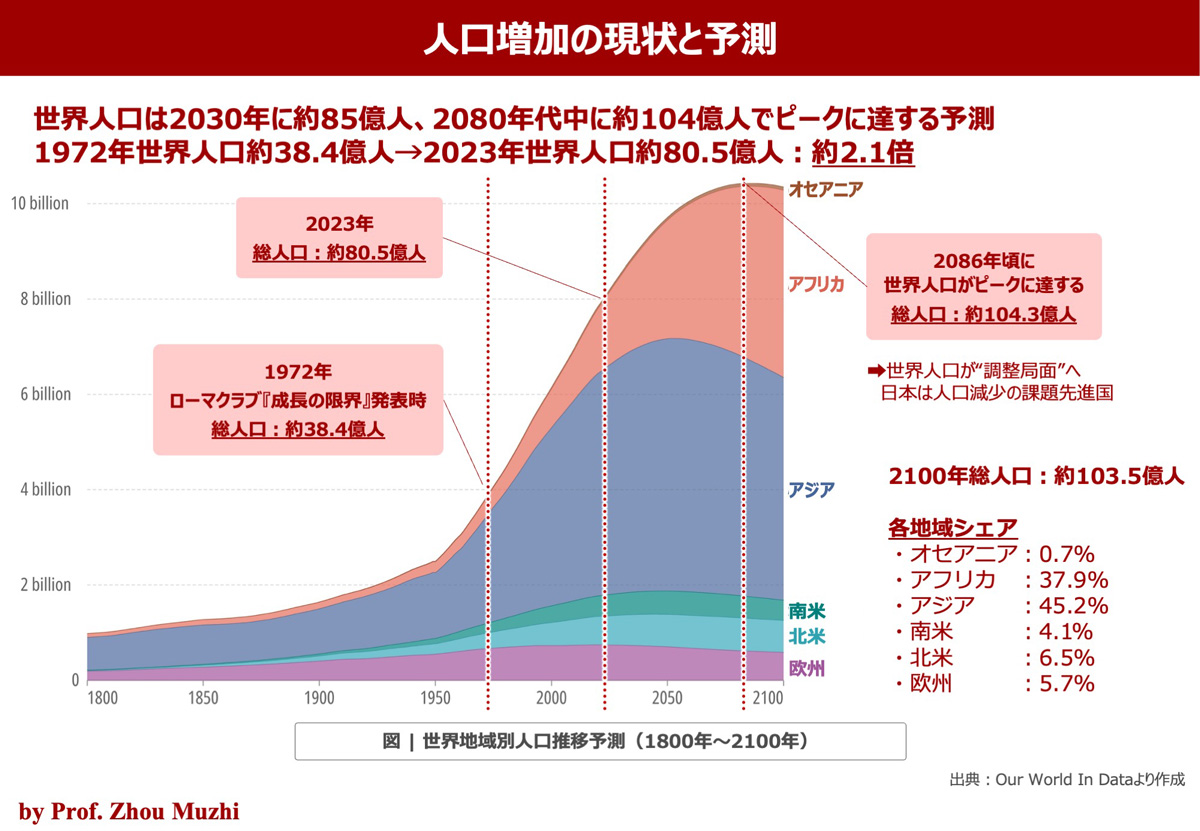
 現実はしかしまるで逆の結果となった。その後の半世紀で、アジアとアフリカの両地域における人口の爆発的な増加で、世界人口は倍増した。ところが、食糧問題は『成長の限界』で警告されたような危機には陥らなかった。世界の食糧生産量は当該人口を養うだけでなく、余裕さえ持っていた。

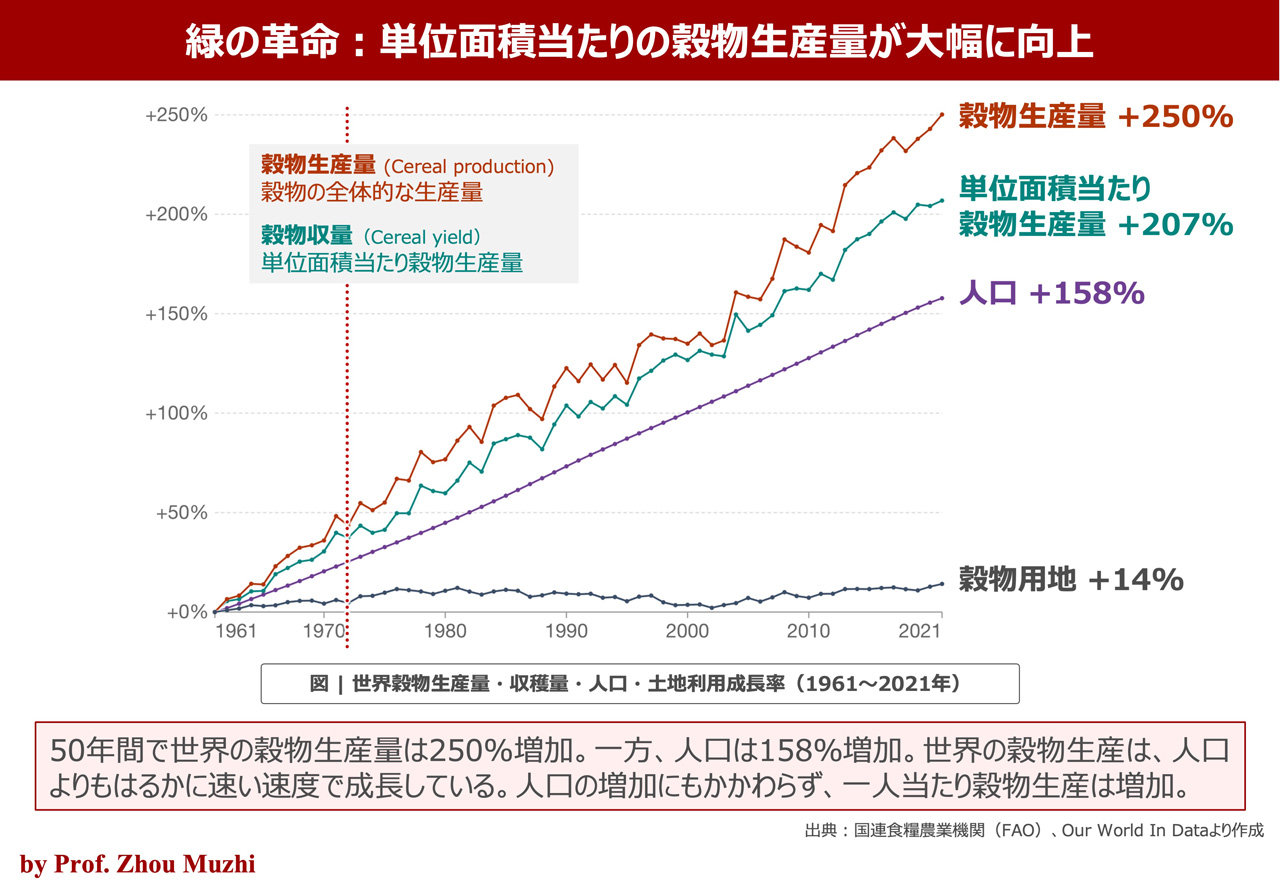
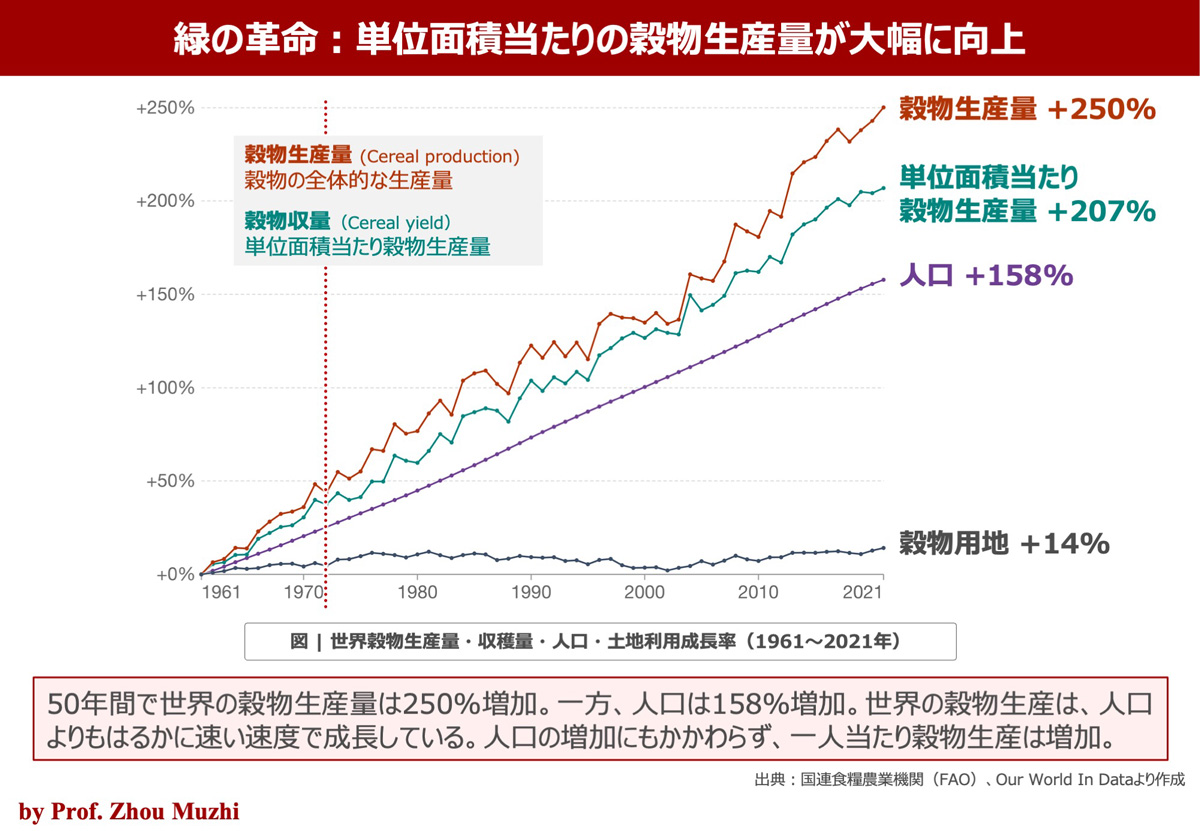
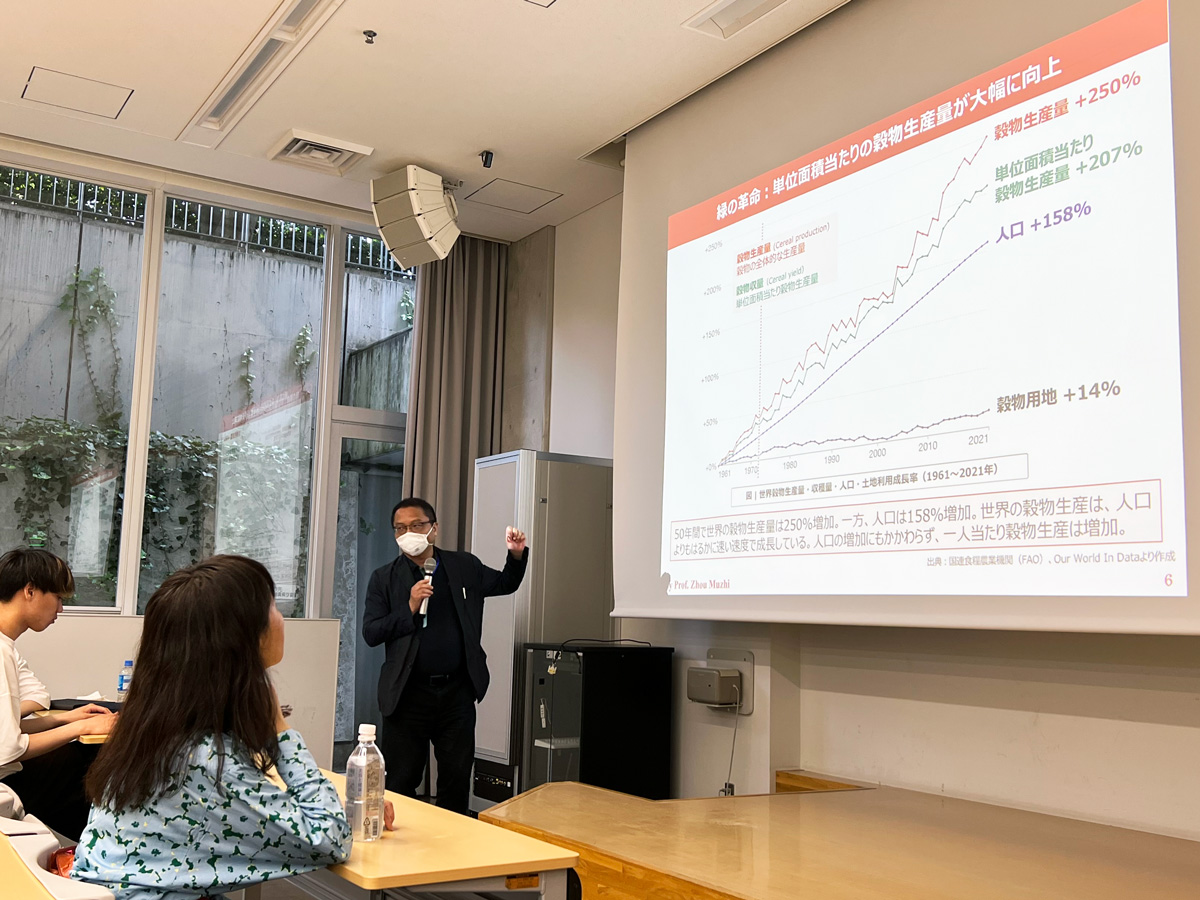
 なぜ世界の食糧生産は持続的に増加できたのか。データ分析から見ると、1961年から約60年間、世界の穀物耕地面積はわずか14%しか増加していない。耕地の拡大による増加はそれほど大きくない。この間、世界の人口は158%増加したのに対して、世界の穀物総生産量は250%増加した。地球が急増する人口を養えたのは、穀物生産の増加速度が、人口増加速度を上回った為だ。

 では、何が世界の食糧生産量の持続的な増加を実現したのか。その答えは、耕地面積の増加ではなく、「単収(単位面積当たりの穀物収穫量)」の増加にあった。過去60年間で、世界の穀物収穫量、つまり一定の耕地面積当たりの穀物生産量は207%も増加した。

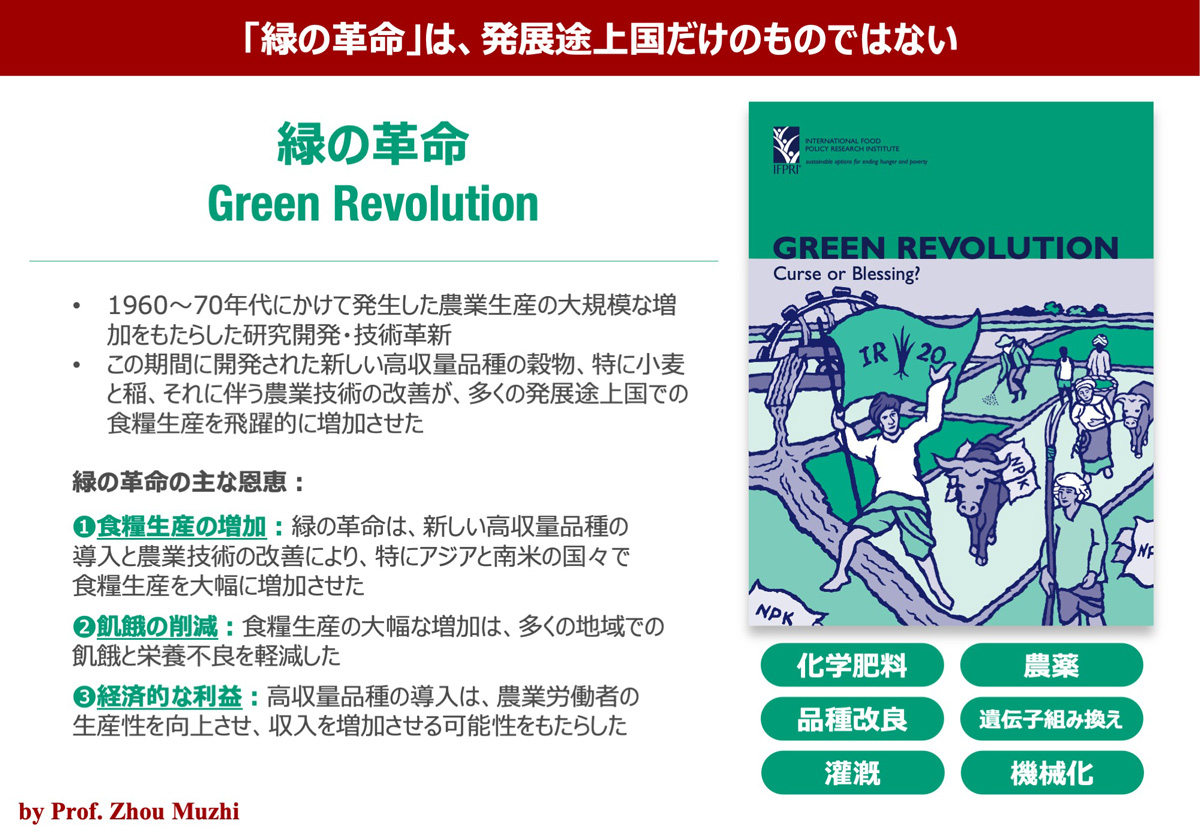
 何が単収をこれほど大幅に増加させたのか。それは、農薬や化学肥料の大量投入、灌漑や道路などの農業インフラ施設の普及、農業の組織化や機械化、そして品種改良など農業技術の向上である。これらは、すべて「緑の革命」と呼称される。まさに「緑の革命」が食糧生産量を増やし、今日の膨大な人口を養った。

2.食糧貿易の罠


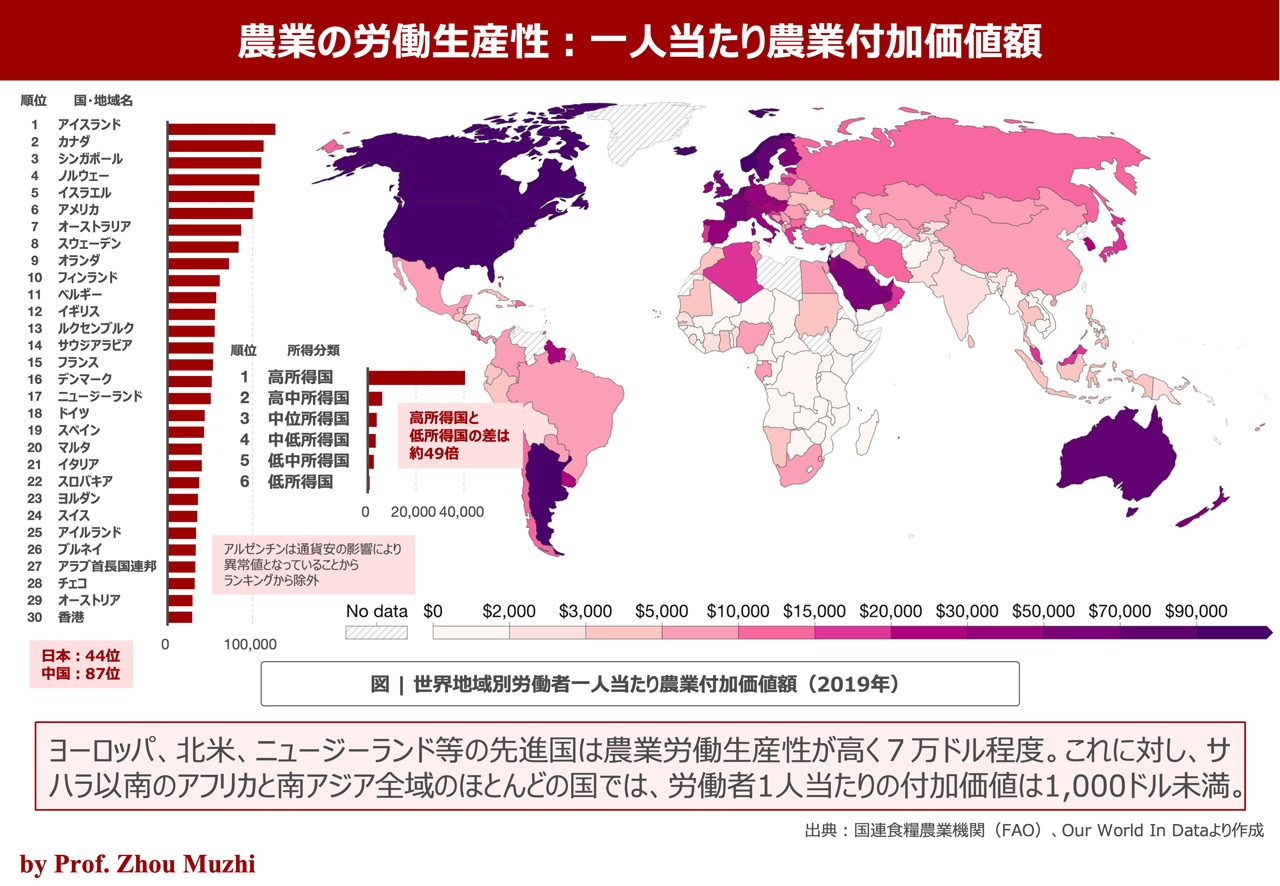
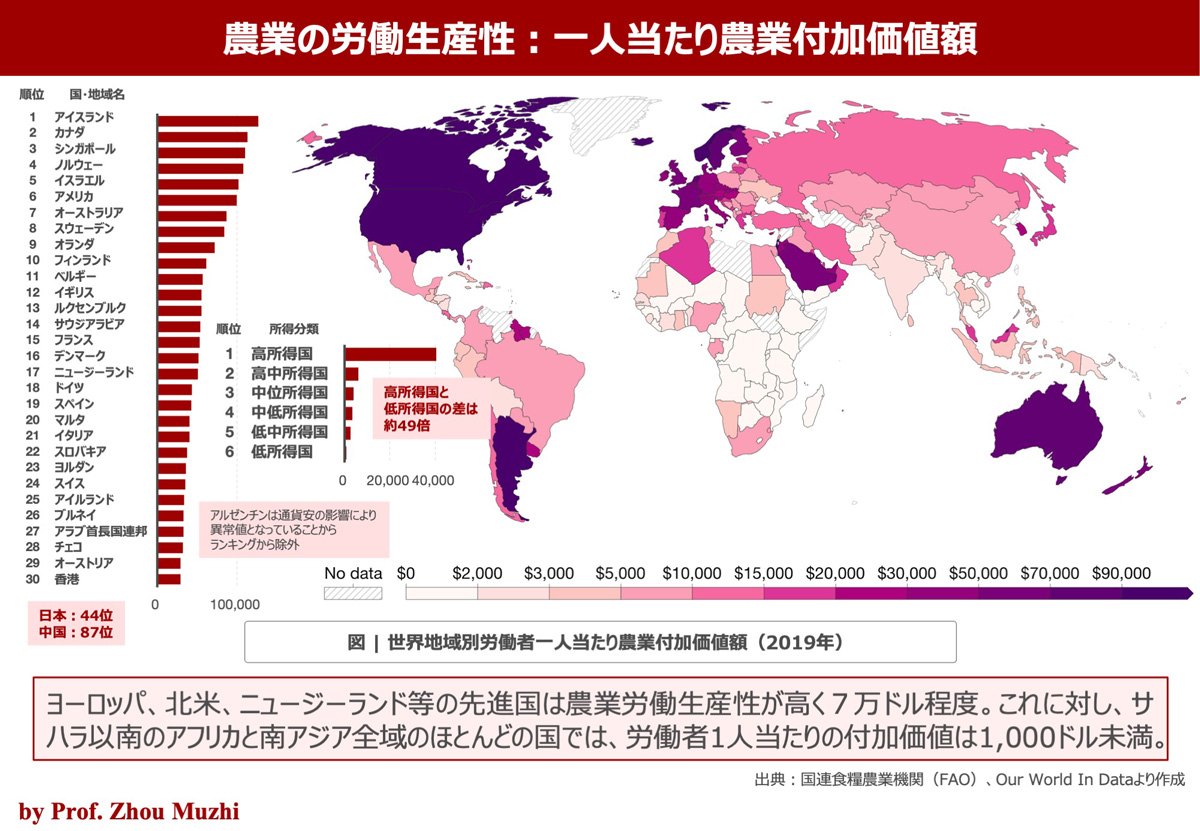
 「緑の革命」は、世界の食糧生産能力に南北格差をもたらした。世界銀行は、世界の各国を所得別に低所得、低中所得、高中所得、高所得の4つのグループに分けている。雲河都市研究院によれば、所得が高い国ほど農業の生産性が高く、高所得国と低所得国の間の農業の労働生産性の格差は49倍にも達した。「緑の革命」により、自然条件に依存していた農業は、高資本・高技術投入の「資本集約型産業」へと変わった。農業にきちんと投資ができる国・地域が、農業の高収益を実現できる。これは、世界の食糧問題を考える際に重視すべき視点である。

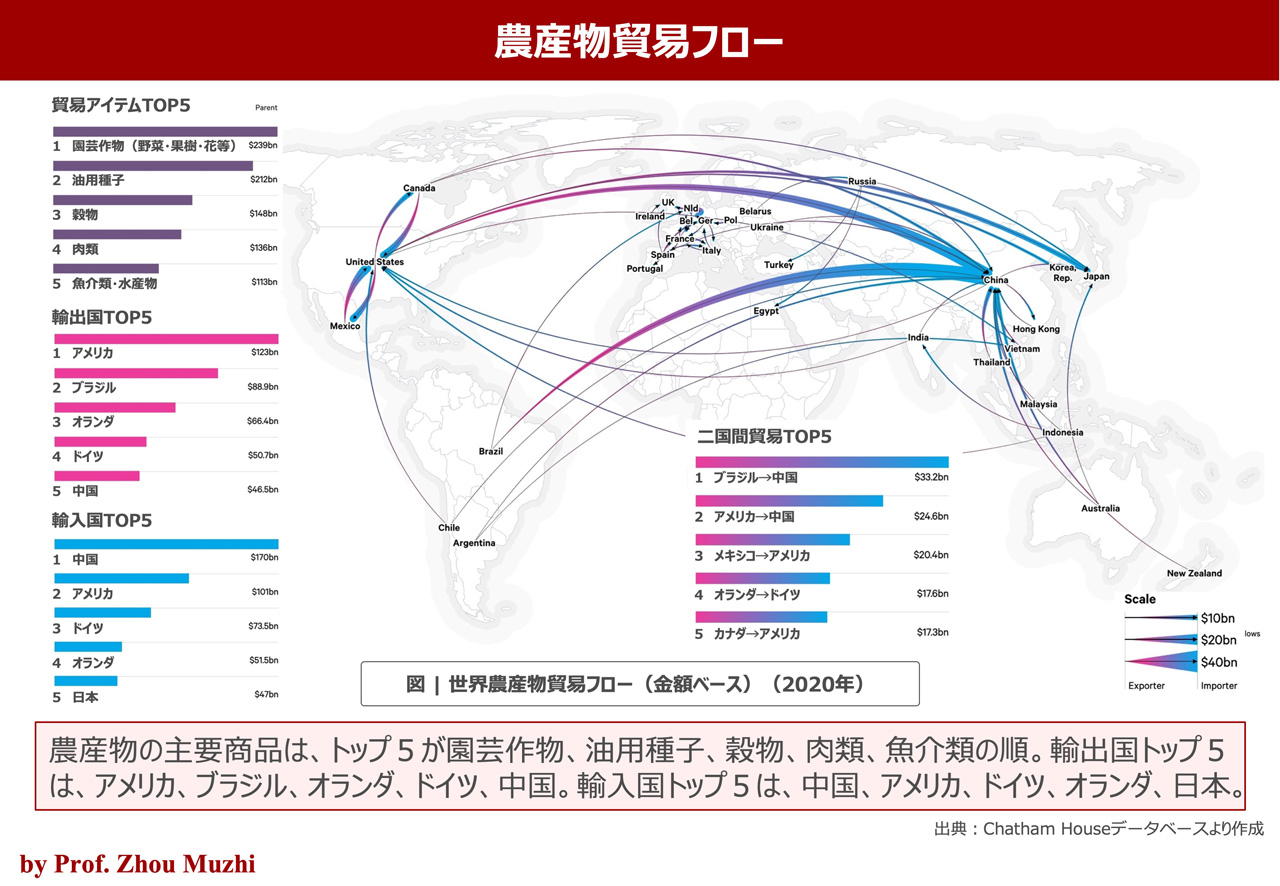
 食糧生産能力の南北格差が、先進国が発展途上国へ食糧輸出をするという奇妙な現象をもたらしている。現在、世界最大の農産物輸出国はアメリカであり、3位はオランダ、4位はドイツである。一方、最大の農産物輸入国は中国である。多くの発展途上国が、農産物の純輸入国となっている。農産物貿易の優位性は、土地、水、気候などの自然資源に依存するだけでなく、農業の生産性にも大きく左右される。

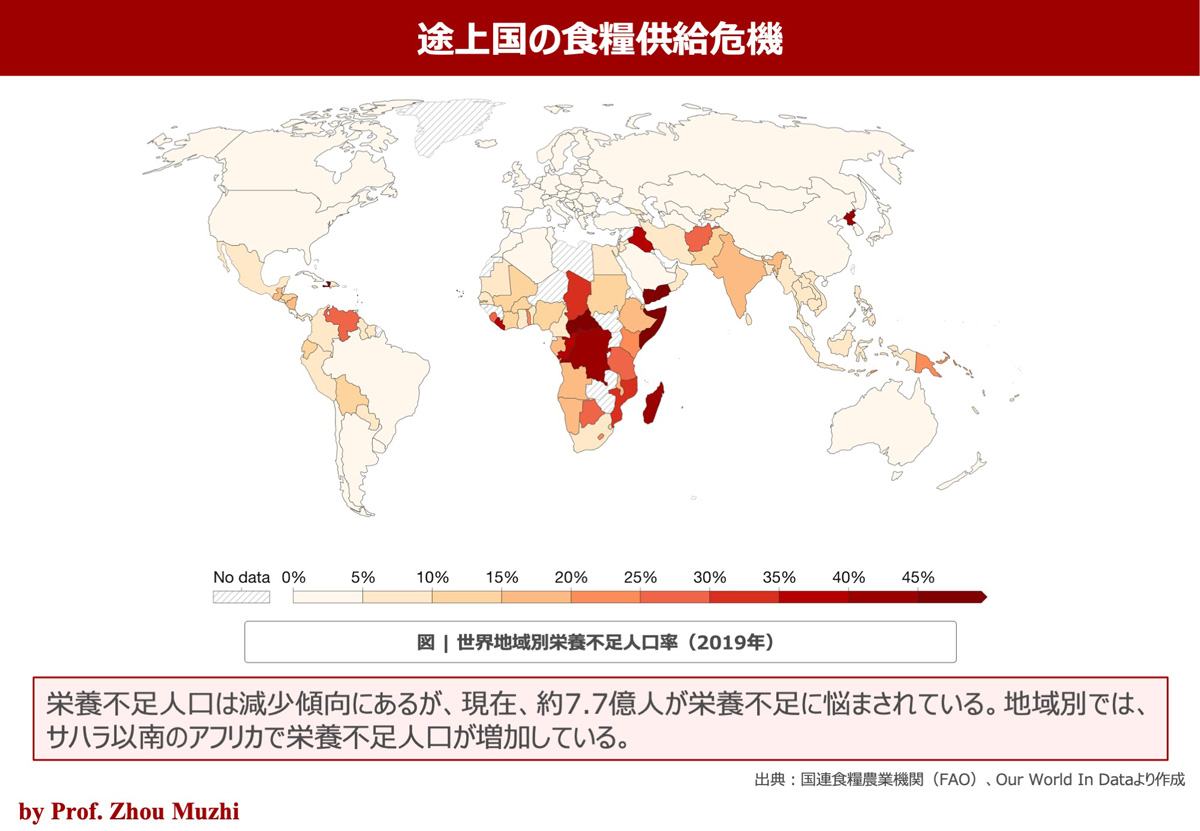
 生産性の低い発展途上国にとって、食糧輸入は人々を飢餓から救うものの、安価な輸入農産物はこれらの国の農業の破壊にもつながる。世界には今なお約8億人が飢餓の危機に瀕し、その多くは農業の生産性が低く、先進国から安い食糧輸入の影響を受ける国の人々である。アフリカの多くの国々がそうした犠牲に晒されている。

3.『誰が中国を養うのか』の衝撃


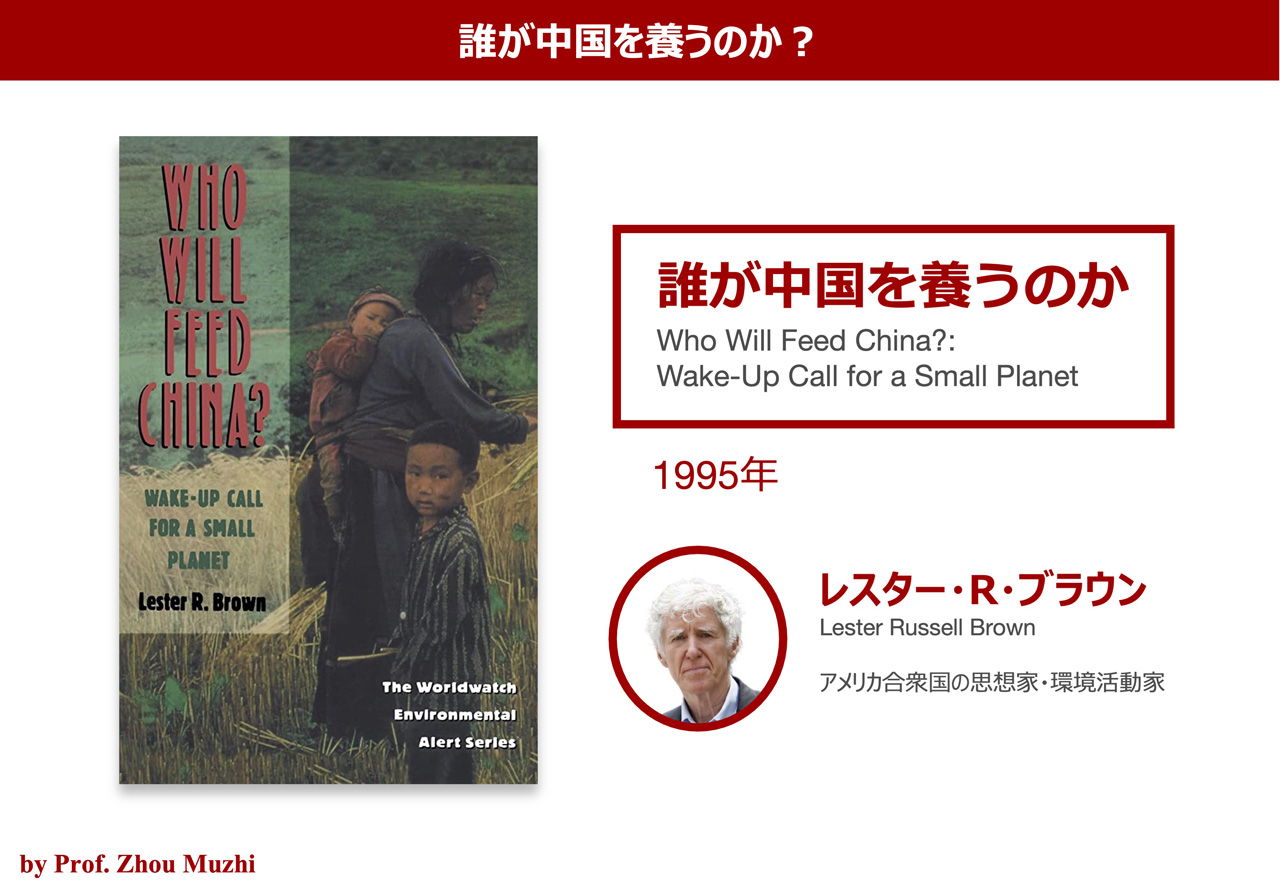
 1995年、アメリカの学者レスター・ブラウンはレポート『誰が中国を養うのか』を発表し、14億の中国人口の養い手を問うて、中国の巨大な食糧需要が世界の食糧供給に脅威をもたらすと指摘した。

 同レポートは当時、中国政府にも高い関心を持たれた。しかしその後、中国の食糧問題は大事には至らなかった。現在、中国の主食、すなわち米と小麦はほぼ自給を維持している。

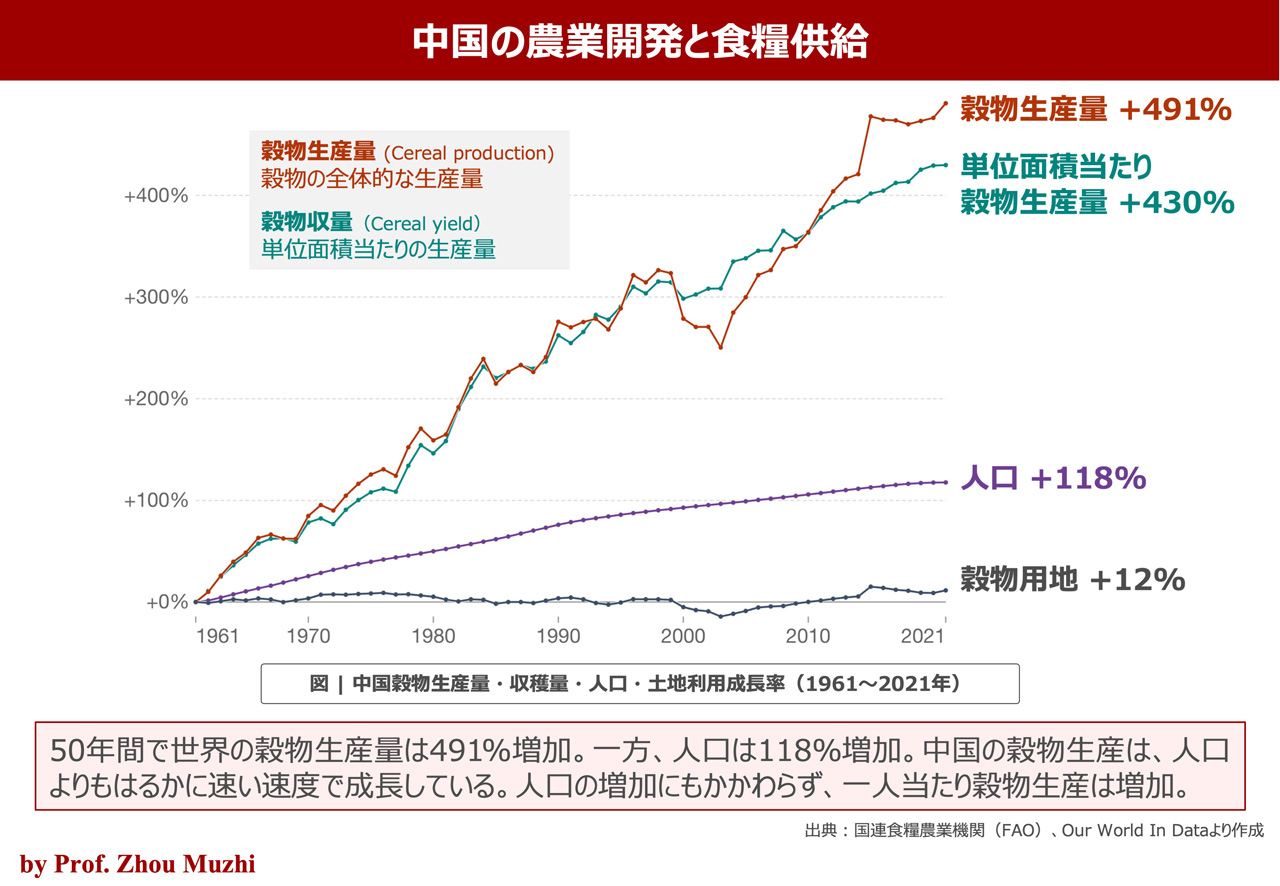
 では、誰が中国を養っているのか。データ分析から見ると、1961年から約60年間、中国の穀物耕地面積はわずか12%しか増えなかった。一方、中国の人口は118%増加した。これに対して、中国の穀物生産量は491%増加し、食糧生産の増加率は人口増加率を大きく上回った。これは「緑の革命」のお陰である。

 この間、世界の穀物単収、すなわち単位面積当たりの穀物収穫量は207%増加したのに対し、中国の穀物単収は430%も増加した。これは、中国が「緑の革命」の優等生であることを示している。

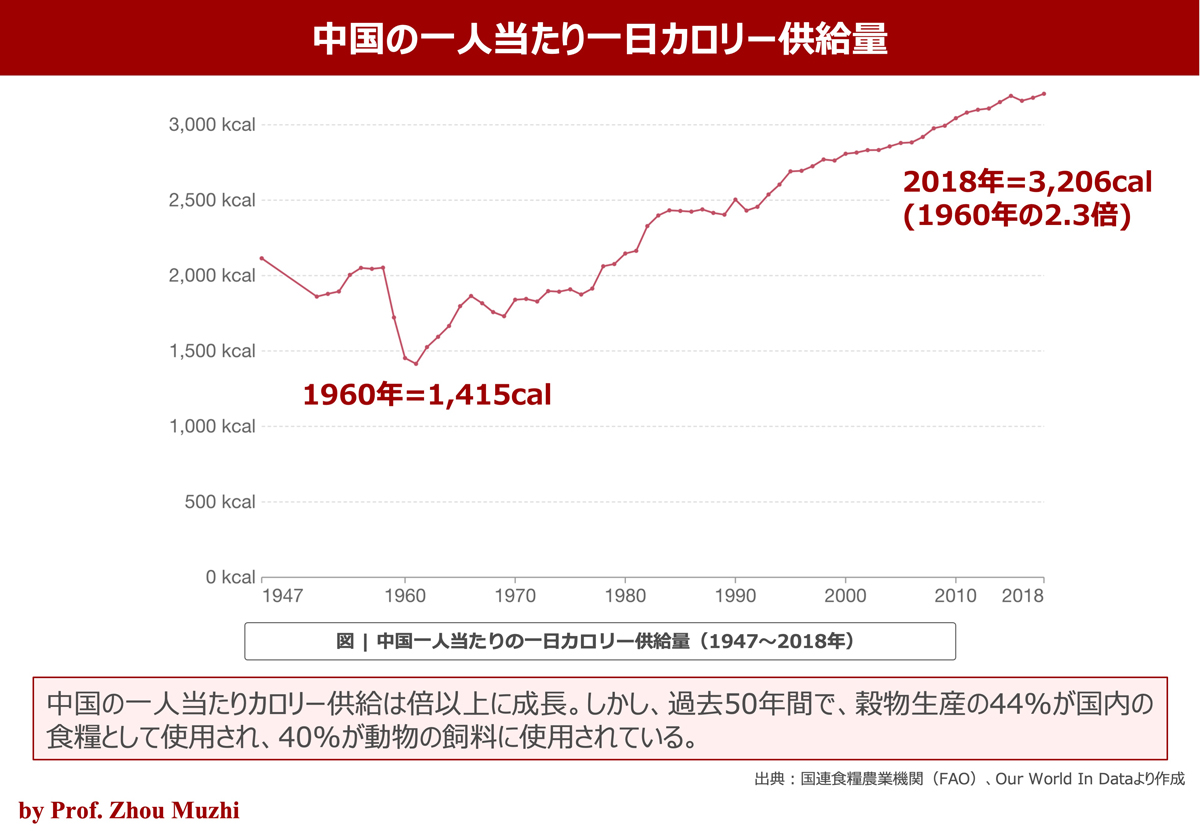
 1960年は、中国の1人当たりの一日摂取カロリーが最も少なかった年であった。現在その数値は当時の2.3倍になった。国産の主食で中国の膨大な人口を養っている。

4.世界最大の飼料穀物輸入国


 満腹するだけでなく、食の質も重要である。その意味では肉の供給も欠かせない。現在、中国は一人当たり年間肉の消費量が62kgに達し、世界平均の同42kgを大きく上回り、日本の同54kgも超えている。改革開放以来、中国の食肉生産量は約8倍も増加した。中国人の肉消費はすでに高い水準に達している。

 しかし、中国の食肉生産を支える飼料は、輸入に大きく依存している。前述したように、中国は世界最大の農産物輸入国であり、特に大豆、トウモロコシ、高粱、大麦などの飼料用穀物で世界最大の輸入国である。例えば、中国の大豆輸入量は、現在全世界の約80%を占めている。中国による大豆輸入の60%はブラジルから、32%はアメリカからである。また、中国によるトウモロコシ輸入は、世界の約22%を占めている。中国のトウモロコシの輸入の72%はアメリカから、26%は戦争中のウクライナからである。

 農産物貿易の大きな問題の一つは、様々な理由で価格が大きく変動することである。特に、ロシアのウクライナ侵攻をはじめとする各種の紛争が食糧貿易に与える影響は非常に大きい。食糧価格変動の最大の被害者は、発展途上国である。例えば、最近、多くのアフリカの指導者がウクライナやロシアを訪問し、対話による戦争の早急解決を求めている。これは、アフリカが双方から安定した食糧供給の再開を望むからである。

5.中国の農業生産性が最も高い地域はどこか


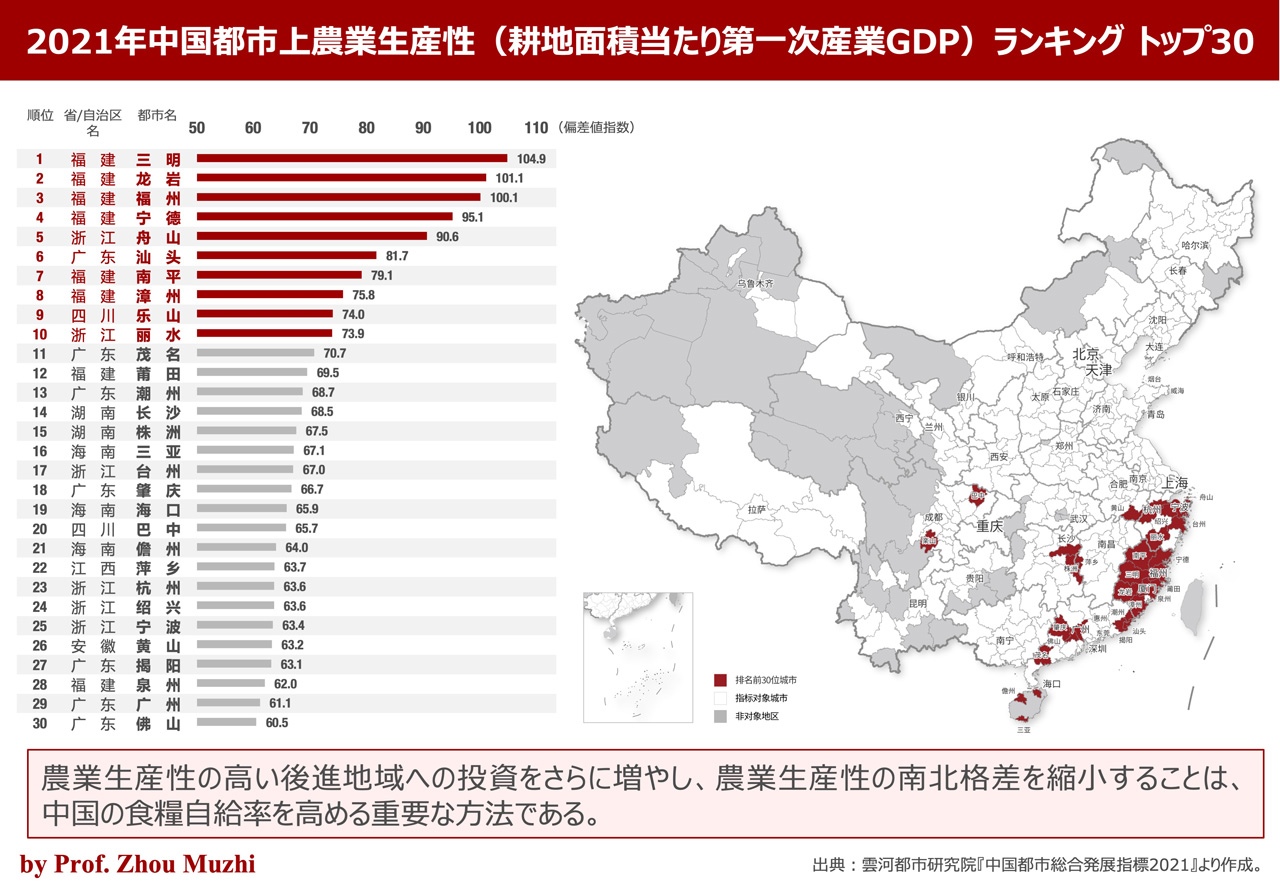
 中国は食糧問題にどう取り組むべきだろうか。中国には297の地級市以上の都市があり、雲河都市研究院は、これらの都市すべての農業生産性、すなわち「耕地面積当たりの第一次産業GDP」を比較分析した。

 その結果、中国で農業生産性が最も高い30の都市は、三明、竜岩、福州、寧徳、舟山、汕頭、南平、漳州、楽山、麗水の順に並ぶ。11位から30位までの都市は、茂名、莆田、潮州、長沙、株洲、三亜、台州、肇慶、海口、巴中、儋州、萍郷、杭州、紹興、寧波、黄山、掲陽、泉州、広州、仏山である。トップ30位の都市はすべて南部に位置している。その中には、福州、長沙、海口、杭州、広州など、省会(省政府所在地)大都市も多く含まれている。

 「緑の革命」は農業生産性の南北格差をもたらし、資金や技術の面での投入力が高い地域で、農業がより発展する。農業生産性のランキングは、この現象が中国でも顕著であることを示している。もちろん、農業生産性に影響を与える要因には、気候、土地資源、水資源、農作物の品種などもあろう。しかし、北部に比べ、南部が農業により多くの投資をしていることは見逃せない。

 換言すれば、北部の農業には、まだ大きな収益向上の余地がある。農薬や化学肥料に過度に依存せず、よりスマートに、より高度な技術を用いて農業をするならば、北部の農業には大きな可能性がある。私はこうした取り組みを「新・緑の革命」と呼びたい。

 中国は、主食の問題を自給自足で解決した。さらに飼料用穀物を大幅に増産し、世界の食糧貿易への負荷を緩和する必要がある。そのため、農業への投資を大幅に増やし、農業を高生産性、高品質、高収益の産業に昇格させる必要がある。「新・緑の革命」を通じて、人々をただ満腹させるだけでなく、安全で豊かで健康的な食を保障しなくてはならない。

6.開発輸入の重要性


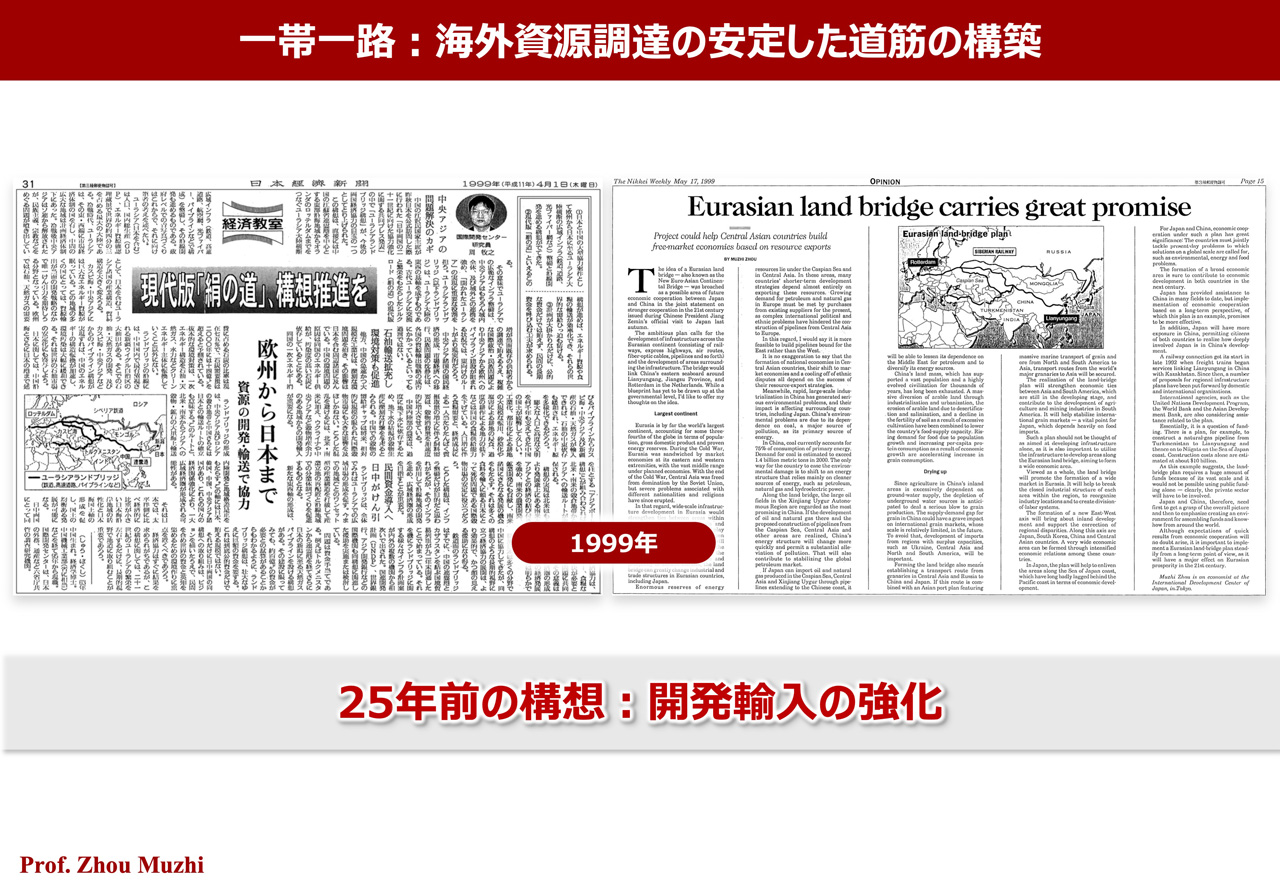
 今から25年前の1990年代末、私は、ユーラシアに跨る国際協力プロジェクトの企画に参加した。冷戦終結後、中央アジア地域には多くの資源がアクセス可能となった。私は、ユーラシア大陸を横断するインフラ建設で日中協力を提案し、中央アジアのエネルギーと食糧を上海や連雲港に運び、それを日本や韓国など東アジアの国々と共有する構想をした。

 同構想はカスピ海から中国沿岸部に至るガス・石油パイプライン、鉄道、高速道路、光ファイバー網の整備を含み、「ユーラシアランドブリッジ構想」と呼ばれた。主な目的は、中国そして東アジアの発展に必要とされるエネルギー資源や食糧の安定供給を図り、来るべき世界の需給ひっ迫を緩和することであった。 

 私は1999年4月1日、『現代版「絹の道」、構想推進を―欧州から日本まで資源の開発・輸送で協力―』とのタイトルで日本経済新聞に記事を寄稿し、このプロジェクトを公開、国際的な注目を集めた。

 同構想の核心は、輸出先の安定した供給能力の開発を前提とした「開発輸入」というコンセプトである。食糧貿易やエネルギー貿易において、最大の課題はその変動性を最小限にすることである。開発輸入とは、輸入国と輸出国が共同で投資し、長期的な協力を通じて変動性を低減する概念である。上記構想は、ユーラシア大陸における石油や天然ガス資源と、膨大な穀倉地帯の潜在的な可能性に鑑み、国際共同参画の開発輸入を進め、中国及び東アジアのエネルギー及び食糧の安定供給を計るものであった。当時未だエネルギーも食糧も純輸出国だった中国が、将来、一大輸入国に転じると私は予測した。

 同構想の国際協力において江沢民政権と小渕恵三政権の間に一時、日中両国の同意が得られたものの、その後日本の参加は見送られた。しかし構想の予測が見事に当たり、中国はエネルギーそして食糧の一大輸出国に転じた。中国から中央アジア方面へのパイプラインの建設も着々と進んでいる。

 「開発輸入」のコンセプトは、その後中国が提唱する「一帯一路」にも取り入れられた。

 今日、このフォーラムには40以上の国・地域から参加者が集まっている。一部は食糧を輸入する国から、一部は輸出する国から来ている。互いに協力し合って開発輸入を活用し、世界の食糧問題を真に解決するよう期待したい。

「第四回世界食学フォーラム」会場写真。

【日本語版】『周牧之:誰が中国を養っているのか?』(チャイナネット・2023年12月8日)

【中国語版】『周牧之:谁在养活中国?』(中国網・2023年10月30日)

【英語版】『Who is feeding China?』(China.org.net・2023年11月15日)


【講演】周牧之:建設業はEVに続き、大変革を遂げるか?

周牧之 東京経済大学教授

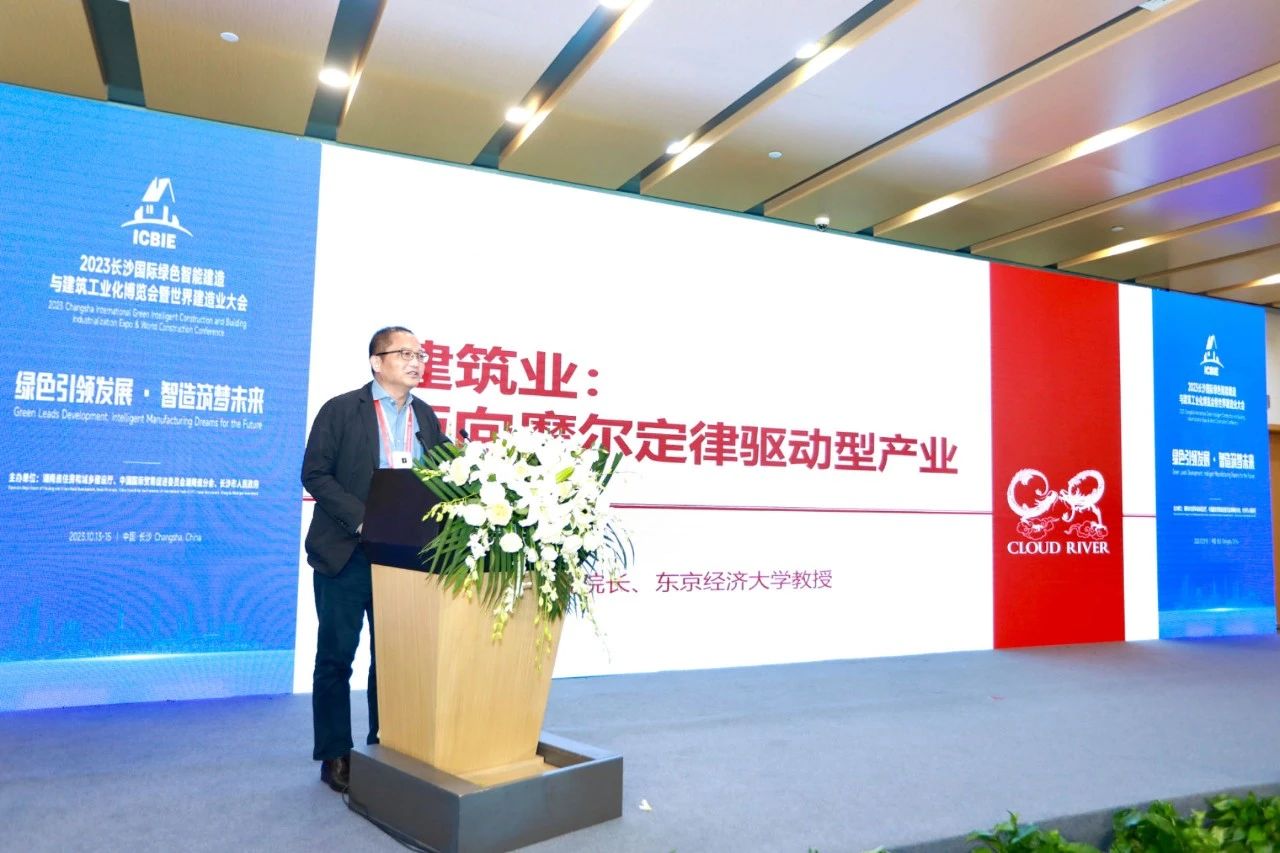
2023年10月13日、「2023長沙国際グリーン・スマート建設および建築産業化博覧会&世界建設業フォーラム」で講演を行う周牧之教授。

編者ノート:なぜ、グローバリゼーションは進むのか。なぜ、中国にはメガロポリスが出現したのか。電気自動車業(EV)が急速に発展したのはなぜか。東京経済大学の周牧之教授は2023年10月、湖南省長沙市で開催された「2023長沙国際グリーン・スマート建設および建築産業化博覧会&世界建設業フォーラム」での講演において、これらの問題の背後にあるロジックを「ムーアの法則」駆動という概念を用いて解説し、建設業の未来の発展について展望した。

1.「ムーアの法則」駆動時代


 湖南大学の卒業生として、今日、母校主催のフォーラムに参加できることは、非常に嬉しい。

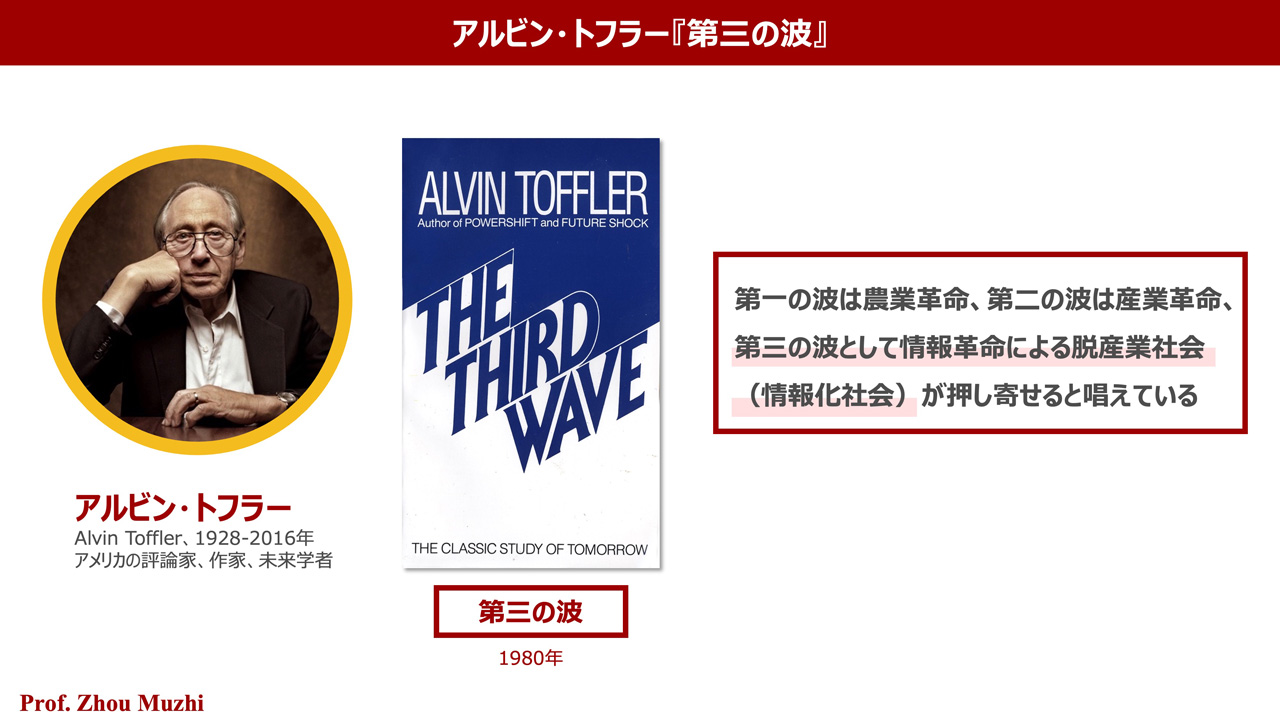
 私は湖南大学でオートメーションを学んだお陰で、現在は経済学を研究しているが、ITがベースになっている。1980年代初め、湖南大学での学生時代、私が最も感銘を受けた書籍は『第三の波』であった。この本は未来の情報社会を想像し、興奮させられた思い出がある。40年後に振り返ると、『第三の波』の予測の多くは現実となっている。

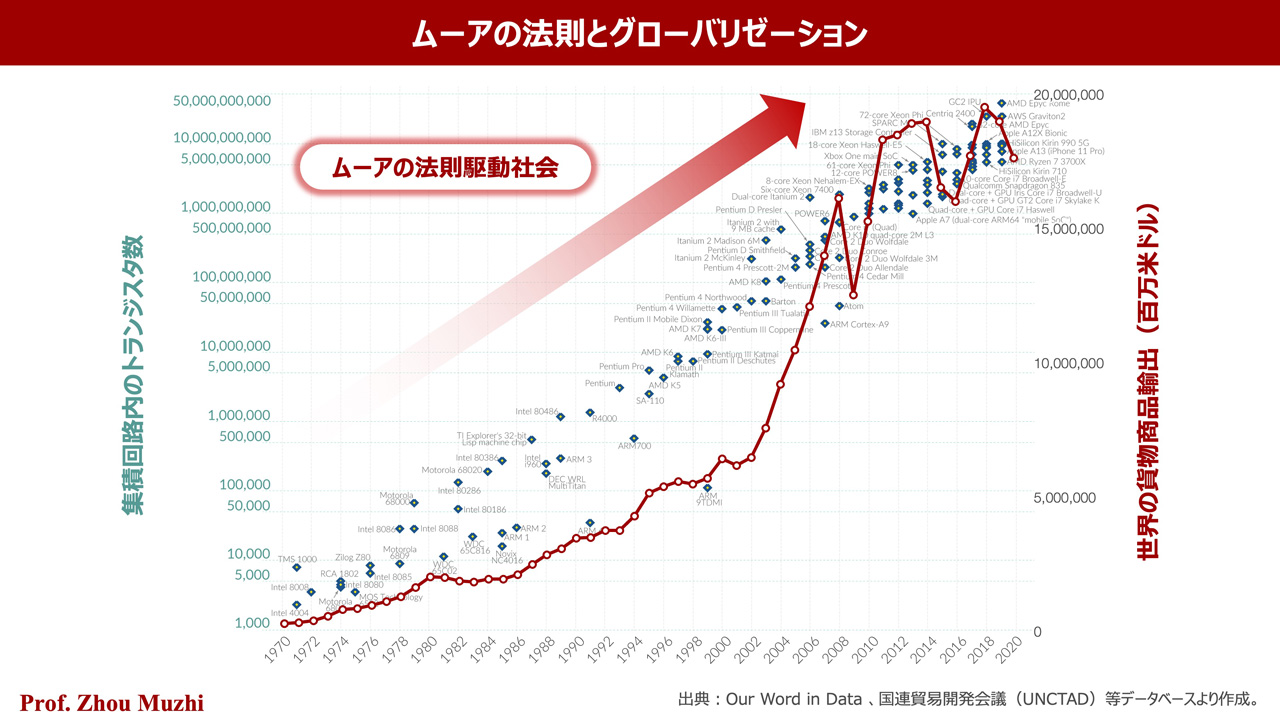
 自ら「未来学者」と名乗っていた著者、アルヴィン・トフラーは、なぜ正確に未来を予測できたのか。彼の予測には「ムーアの法則」というロジックがあった。1965年に発表された「ムーアの法則」は、半導体のトランジスタ数が18カ月で倍増し、半導体の価格が半減すると主張した。その後、人類社会は「ムーアの法則」に駆動され、これまでにない速度で進化してきた。

 半導体の絶え間ない進化に伴い、多くの製品やサービスが生まれた。パーソナル・コンピュータ、携帯電話などのハードウェアから、Eメール、ウェブページ、検索エンジンなどのネットワークサービス、Facebook、WeChat、Twitterなどのソーシャルメディア、YouTube、Netflix、TikTokなどのOTTサービス、iTunes、アマゾン、淘宝、SHEINなどのオンラインショッピングプラットフォーム、ビットコインなどの仮想通貨、ChatGPT、自動運転などのAI応用…これらはすべて過去には存在しなかった。強調すべきは、これらの新しい製品やサービスを生み出したのは、主にスタートアップ企業であることだ。革新的なイノベーションで新しいビジネスモデルを考え、新たな市場を提供するスタートアップ企業が世界の変革的な大発展をリードしてきた。私は、人類のこの発展段階を「ムーアの法則駆動時代」と定義したい。

2.新工業化の三大仮説とメガロポリス発展戦略


 35年前、日本へ経済学を学びに行った時、筆者の研究課題はアジアの新工業化をどう説明するかにあった。第二次世界大戦後、多くの国・地域が独立したが、途上国が工業化を成し遂げた例はなかった。しかし、1980年代に突如「アジアの四小龍」と呼ばれる国・地域が現れた。当時、世界中の経済学者が制度や文化などの面からこの現象を説明しようとしたが、明確な解答は得られなかった。

 私はこの現象を工学のバックグラウンドから捉え、これは「ムーアの法則」が工業化の過程に波及した表れだと考えた。私は博士論文で、中国を含む東アジアの工業化を三つの仮説から説明した。

 二番目の仮説は、電子産業を「ムーアの法則」によって駆動された最初の産業ととらえ、その特殊性が途上国の工業化に大きく寄与した、というものである。半導体が登場する前の電子産業は非常に小さかったが、「ムーアの法則」に駆動されて急速に発展し、1980年代には世界で最大規模の産業の一つになった。私の研究で、電子産業は貿易の度合いが非常に高い産業で、かつ人件費の安い途上国で立地する志向が強いと解った。この電子産業のサプライチェーンの拡張が、アジアの四小龍および中国の工業化を押し上げた。

 三番目の仮説は、半導体の浸透により、ますます多くの産業が「ムーアの法則」との関連性を強め、電子産業のように高い貿易率を持つグローバルサプライチェーン型産業に変貌する、というものである。30年後の今日、「ムーアの法則」と世界の貨物輸出額を相関分析すると、両者の「完全相関」関係が見て取れる。つまり、半導体のコストパフォーマンスが向上するにつれて、多くの産業が「ムーアの法則」駆動型産業となり、世界貿易が加速度的に増加した。今、世界貿易ボリュームの70%は2000年以降に新たに生まれた。これがグローバリゼーションの根底にあるロジックである。

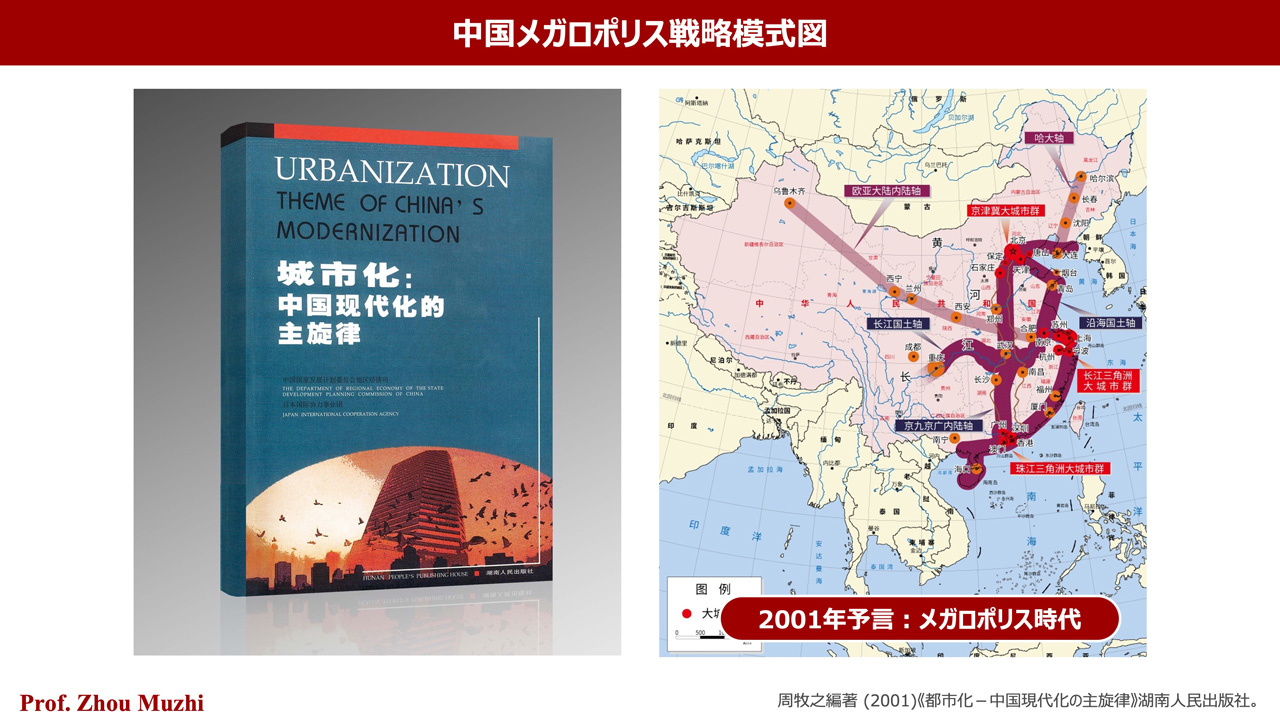
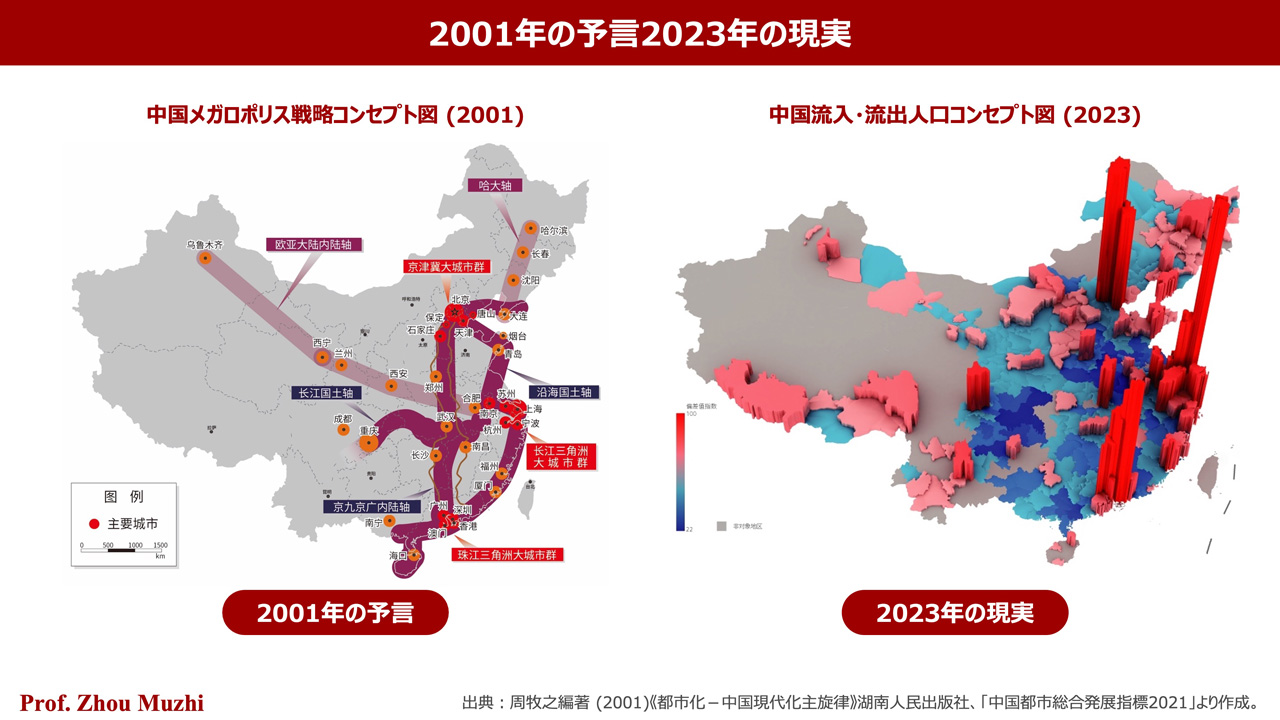
 以上三つの仮説に基づいて、私は22年前、中国三大メガロポリスを予測した。それは、珠江デルタ、長江デルタ、京津冀(北京・天津・河北)において、三つの巨大なグローバルサプライチェーン型産業集積が起こり、その上に中国経済社会を牽引する三大メガロポリスが形成されるというものであった。

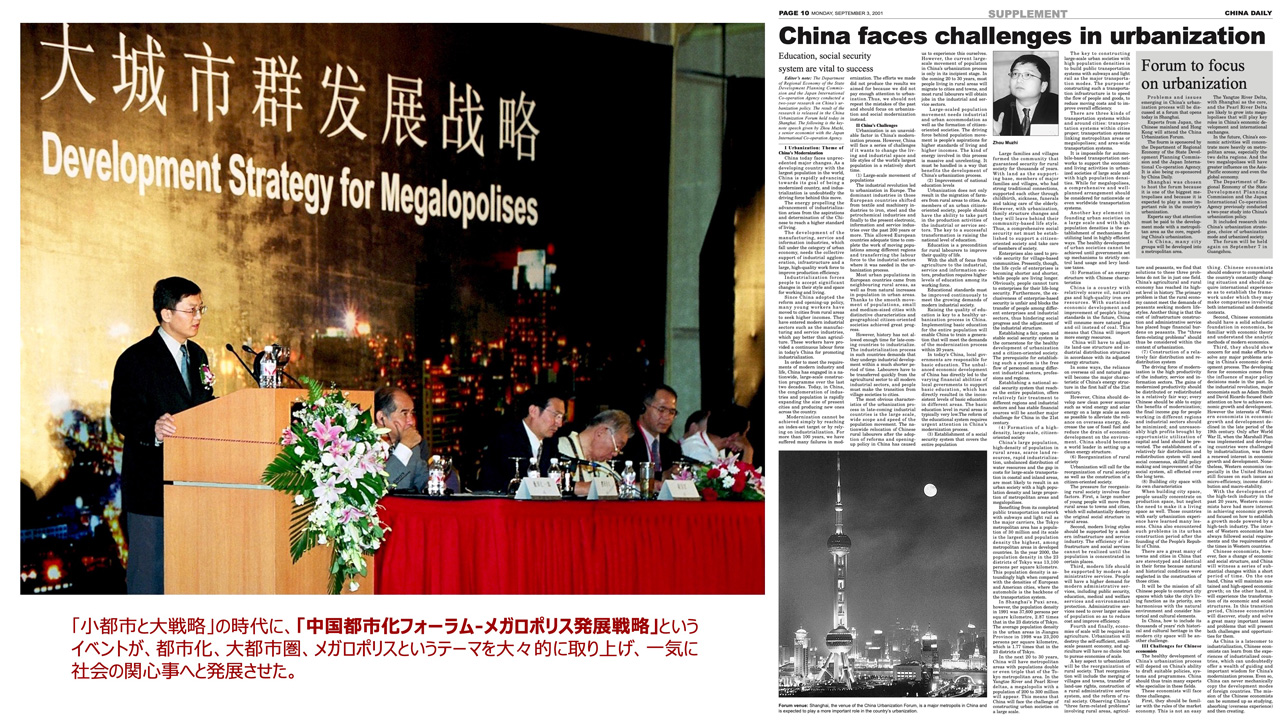
 2001年、中国国家発展計画委員会、日本国際協力機構(JICA)、中国日報社、中国市長協会と共同で「中国都市化フォーラム—メガロポリス発展戦略」を開催し、メガロポリス発展の重要性を大々的に主張した。この主張は、当時まだアンチ都市化時代にあった中国で、都市化そしてメガロポリス化の突破口を開いた。

 2001年からの22年間で、中国の都市人口は倍増し、市街地の面積は3倍となり、GDPは11倍となった。大量の人口が珠江デルタ、長江デルタ、京津冀に流入し、メガロポリスはすでに中国の現実となっている。

3.EVの三大革命


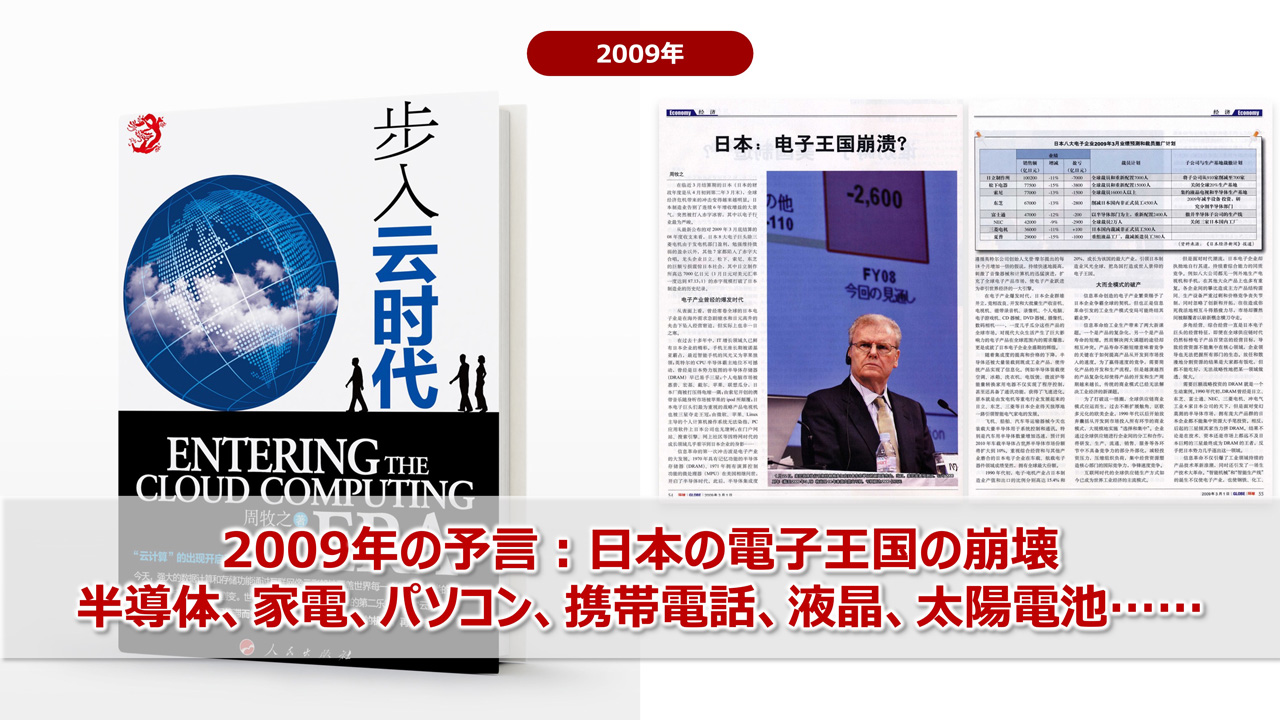
 2009年、私は新華社の『環球』雑誌に『日本:電子王国の崩壊?』と題したコラムを書き、当時盛んだった日本の電子産業が衰退すると予言した。今日、かつて世界で首位だった日本の半導体、家電、パーソナルコンピュータ、携帯電話、液晶、太陽電池などの産業が日本で弱体化し、あるいは消失した。

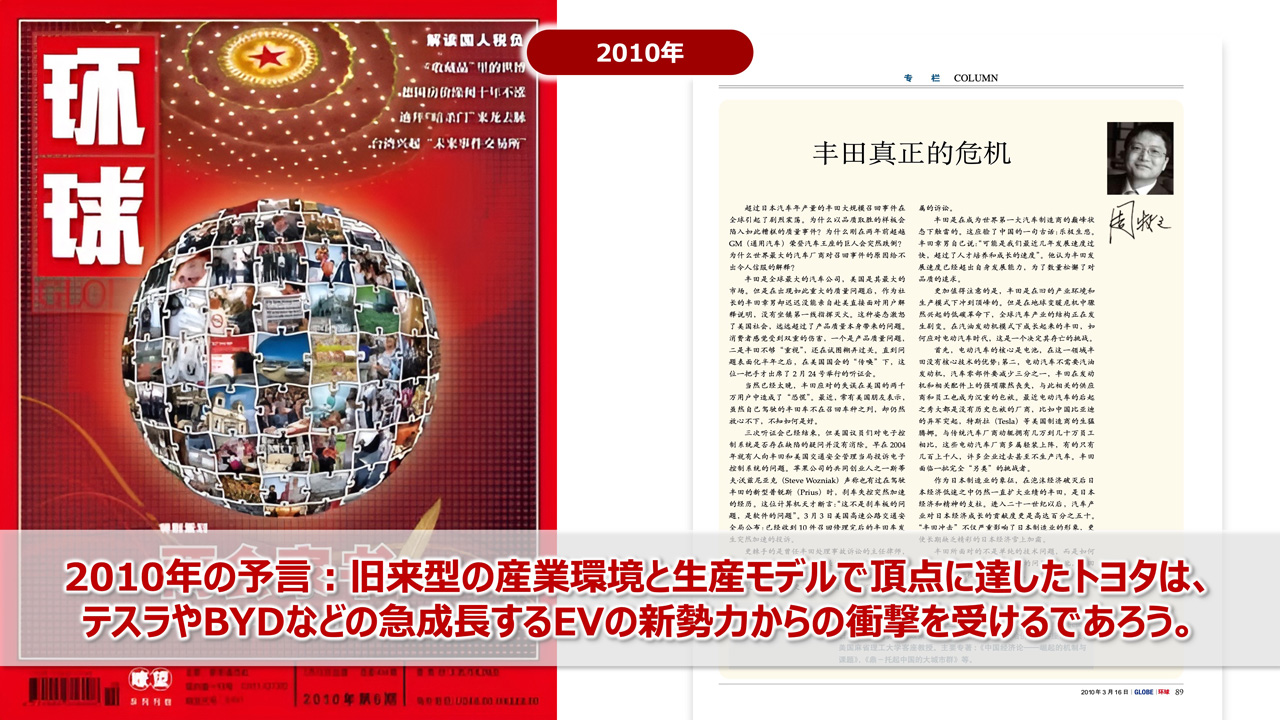
 2010年には『トヨタの真の危機』と題したコラムで、「旧来の産業環境と生産モデルで頂点に達したトヨタは、やがてテスラやBYDなど新興電気自動車メーカーの衝撃を受ける」と予測した。この予言は、13年後の今日、現実となった。

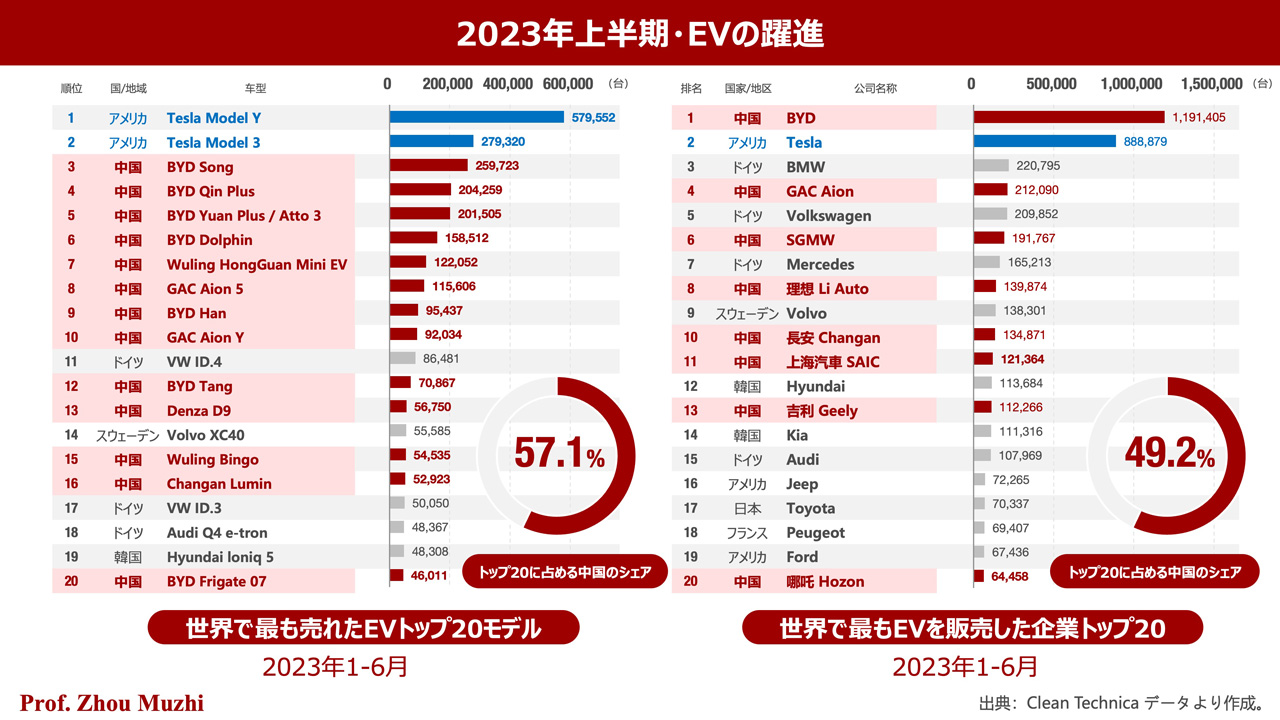
 現在の電気自動車はどのような状態にあるのか?今年上半期において、全世界で最も売れた電気自動車のトップ20モデルのうち、中国のEVメーカーが13モデルを占め、トップ20モデル売上台数の57%に上った。同じ期間に、世界で最も多くの電気自動車を販売したトップ20のメーカーで中国は8社を占め、トップ20メーカー売上台数の49%に達した。EVは自動車産業の競争メカニズムを変え、中国を世界最大の自動車輸出国に押し上げた。

 世界のメインボードに上場する62社の自動車メーカーの中で、特に注目すべきは、テスラとBYDの2つの電気自動車企業である。前者は主力工場が中国にあり、後者は中国企業そのものである。テスラは世界の自動車企業時価総額で第一位、BYDは第三位である。両社の合計で、世界の62社の自動車大手の時価総額の41%を占めている。

 電気自動車は三つの大きな革命を引き起こしている。第一はエネルギー革命で、自動車のエンジンを無くしただけでなく、自動車の再生可能エネルギー利用をスムーズにした。第二はAI革命であり、自動運転技術が自動車の在り方を根本的に変えた。第三は製造革命であり、従来の燃料車の部品は約3万個あったが、EVはエンジンを無くしたことで、部品数を三分の一減らした。テスラはさらに残りの部品を半減させた。これは自動車製造プロセスにおける革命である。

4.スタートアップ企業の牽引


 EVにおける三大革命は、「ムーアの法則」が自動車分野に波及した結果である。では、「ムーアの法則」が建設分野にも波及可能かというと、それは建設分野に強力なスタートアップ企業が現れるかどうかにかかっている。先に述べたように現在、「ムーアの法則」駆動時代を牽引するのはスタートアップ企業である。イノベーションと創業が鍵である。自動車産業の大変革を起こしたテスラとBYDの両社ともスタートアップ企業である。

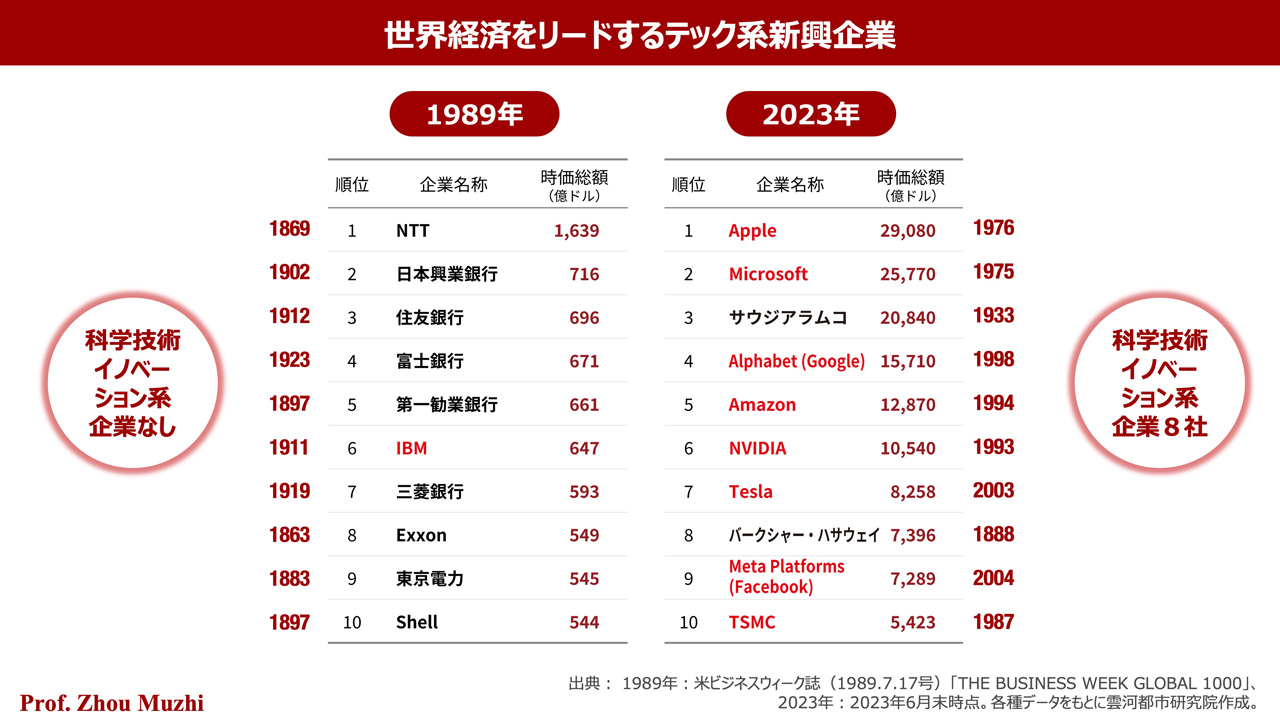
 1989年、日本経済が最も華やかだった時代に、世界の時価総額ランキングトップ10企業のうち7社が日本企業であったが、そのリストにスタートアップ企業は無かった。同リストで最もイノベイティブなIBMは既に100歳に近かった。それに対して今、世界の時価総額ランキングトップ10を見ると、アップル、マイクロソフト、グーグル、アマゾン、エヌビディア、テスラ、フェイスブック、TSMCと、スタートアップ企業が8社も占めている。その中で、最古参は1975年設立のマイクロソフトで、最年少は2004年設立のフェイスブックである。

 企業競争の論理は完全に変わり、スタートアップ企業という新種がパラダイムシフトを牽引している。

5.建設業が抱える三大課題


 では、建設業が直面する問題は何か?私は三つの根本的な問題があると考えている。一つ目は建築物の高いエネルギー消費であり、二つ目は建築物の短い寿命であり、三つ目は建築プロセスの低効率と高コストである。建設業貿易の度合いの低さが高コストの一因である。

 新型コロナパンデミック前の中国では、3年間のコンクリート消費量がアメリカの過去100年の総消費量の1.5倍に相当した。2017年の中国のセメント生産量は、世界の他の国々の総量の1.4倍に等しかった。量的に言えば、中国の建設業は確かに栄光の時を経験した。

 建築物の寿命は短く、建てるのも多ければ、取り壊すのも多い。2020年の中国の建設ゴミは30億トンにも上り、中国の都市ゴミの30%から40%に相当する。また、中国の建設ゴミの資源化利用率は非常に低く、わずか5%に過ぎない。

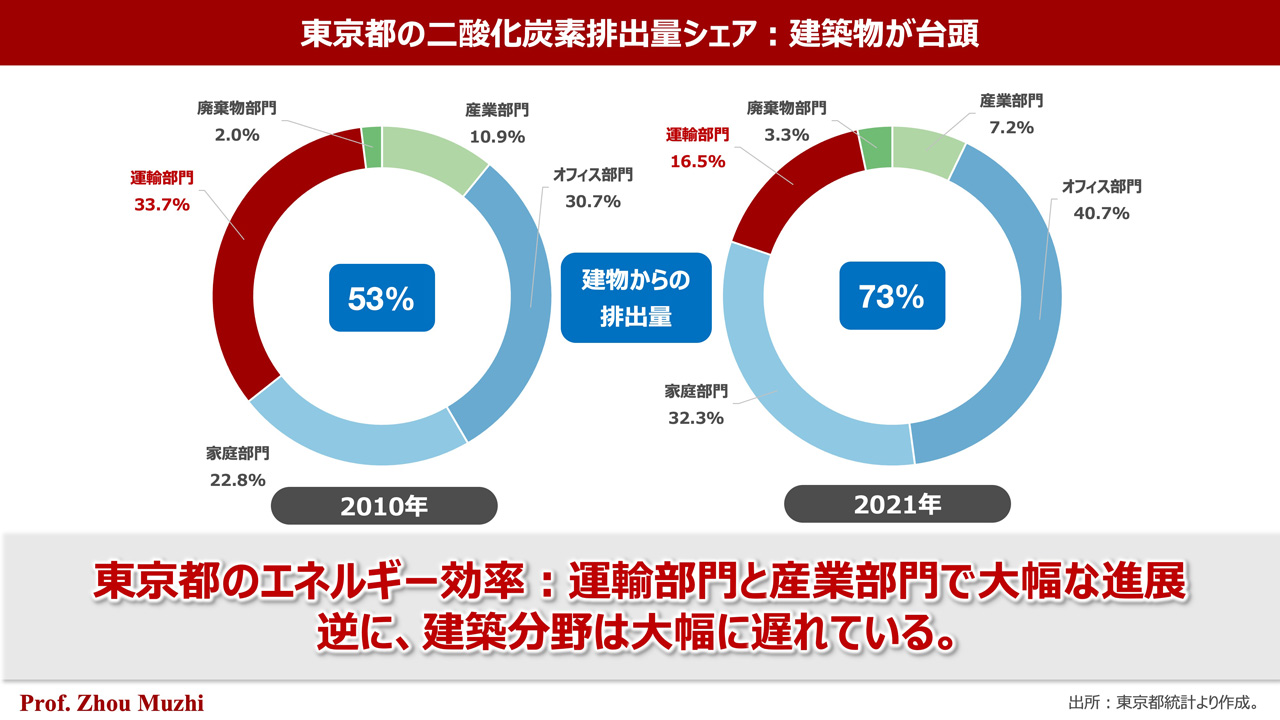
 東京の経験からは別の問題が見て取れる。2010年の東京の二酸化炭素排出量のうち、建築物から53%、運輸部門から33.7%、産業部門からが10.9%を占めていた。東京は省エネルギーとCO2排出量削減を比較的うまく行っている都市であり、10年間の努力により2021年までに運輸部門と産業部門からのCO2排出量の占める割合はそれぞれ16.5%と7.2%に抑えられた。それに反して、建築物からの割合は73%に上昇している。一大エネルギー消費センターとしての建築物は、省エネルギーとCO2排出量削減に大きな遅れをとっている。

6.建設業も「ムーアの法則」型産業に


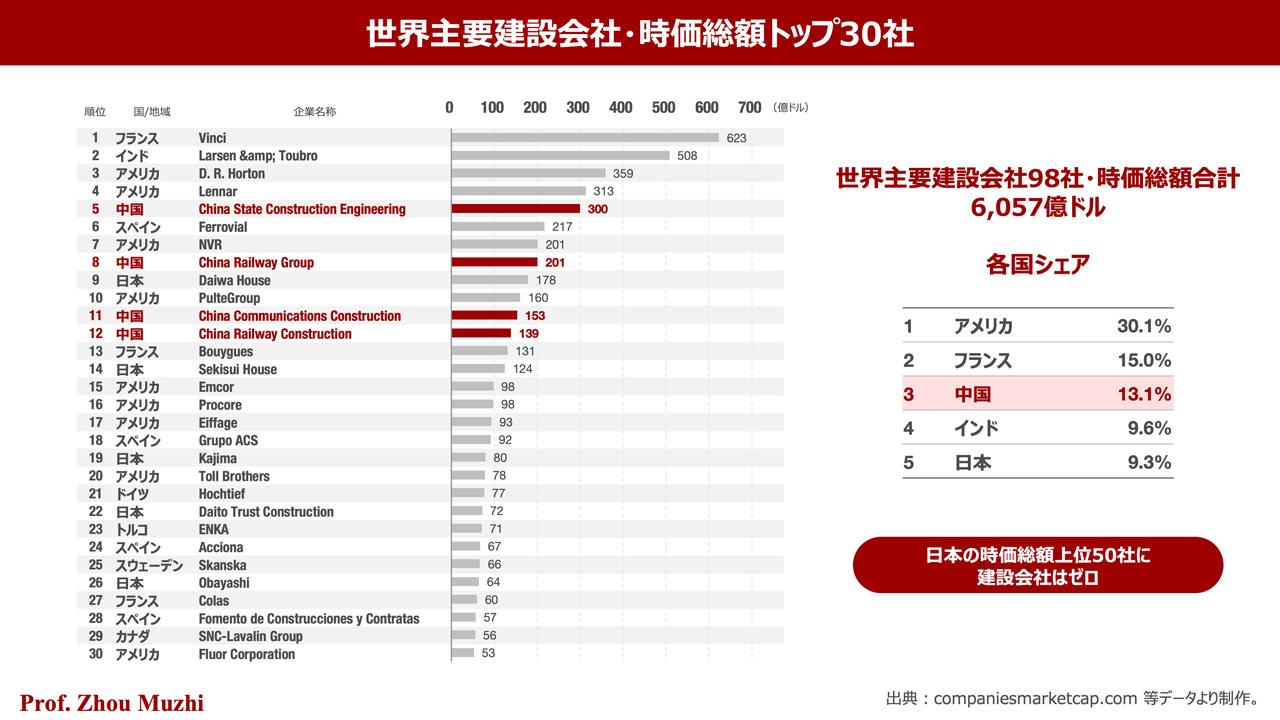
 現在、世界のメインボードには98社の建設会社が上場している。しかし、同98社の、世界のメインボード企業時価総額の全体に占める割合はわずか0.7%に過ぎない。

 また、これら98社の時価総額に占める中国企業の割合は13%であり、アメリカの30%やフランスの15%には及ばない。沸騰する世界最大の建設市場中国がトップクラスの建設企業を生み出していないのは奇妙な現象である。日本に目を向けると、同国の時価総額上位50社の中にそもそも建設企業は存在しない。

 上記の一連の数字は、世界最大の産業の一つである建設業が、革命的なイノベーションの欠如により、資本市場に低く評価されていることを示している。

 現在、世界の1,178社ユニコーン企業の中に建設会社は見られず、建設分野ではスタートアップ企業の飛躍を未だ見ない。

 建設業の道のりはまだ長い。建設コストを大幅に削減し、建築物のエネルギー消費を大幅に下げ、建物のエネルギー自給自足を実現し、人々がより快適で高品質な生活を送れるようにする必要がある。

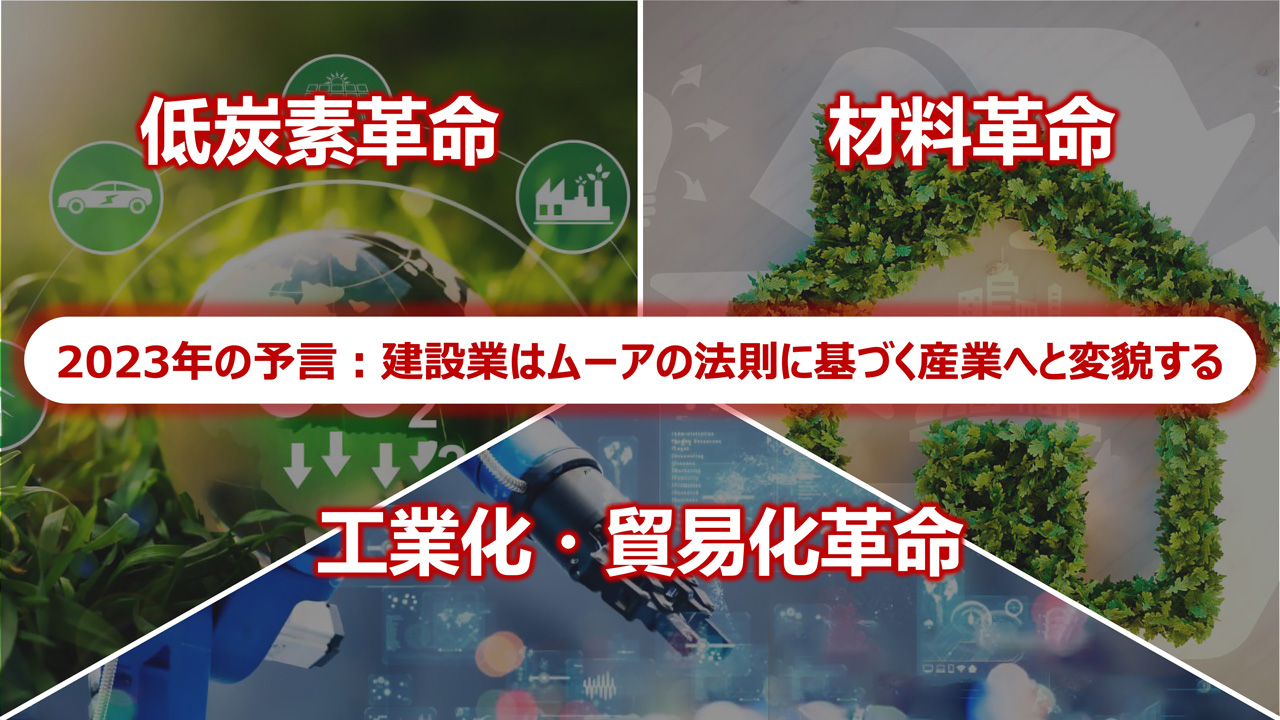
 最後に今一つ予言を述べたい。建設業も「ムーアの法則」駆動型産業になると私は考えている。低炭素革命、材料革命、工業化と貿易化の革命、この三つの革命が建設業に新たな未来を切り開くに違いない。これが中国で率先して実現され、さらに土木建築で知られる母校湖南大学がこの革命の旗手となることを期待したい。


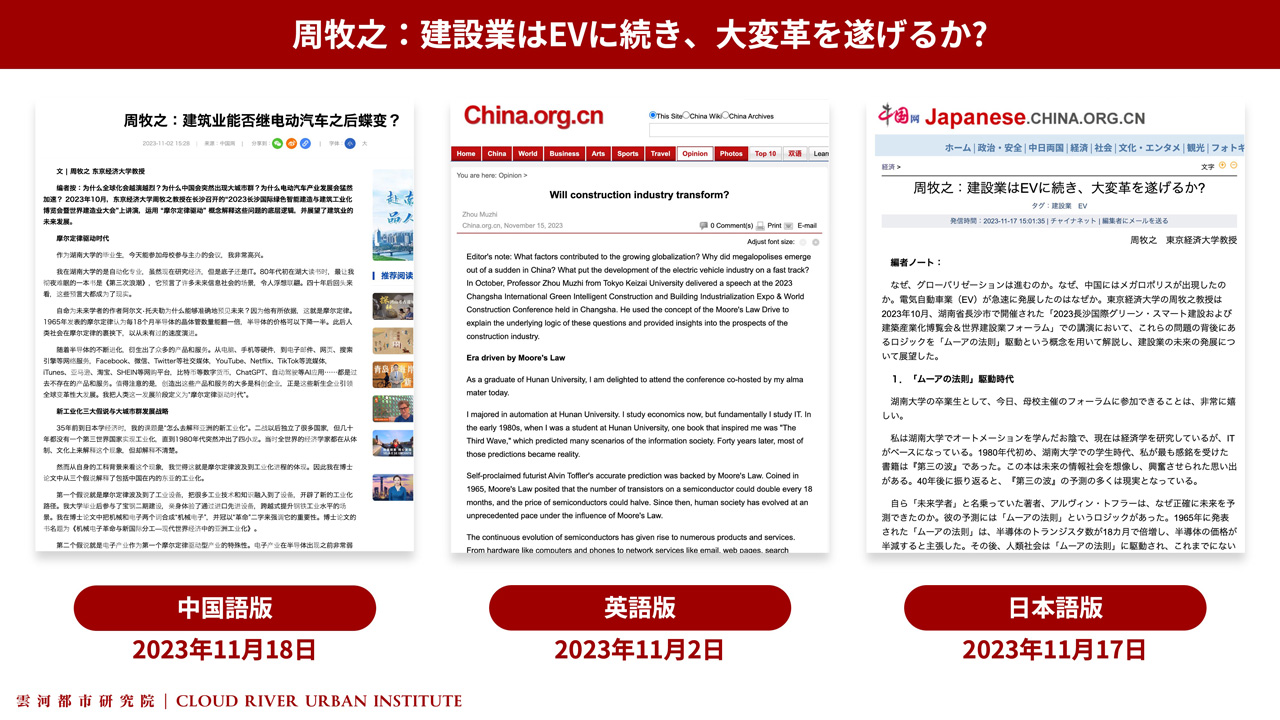
【日本語版】『周牧之:建設業はEVに続き、大変革を遂げるか?』(チャイナネット・2023年11月17日)

【中国語版】『周牧之:建筑业能否继电动汽车之后蝶变?』(中国網・2023年11月2日)

【英語版】『Will construction industry transform?』(China.org.cn・2023年11月15日)


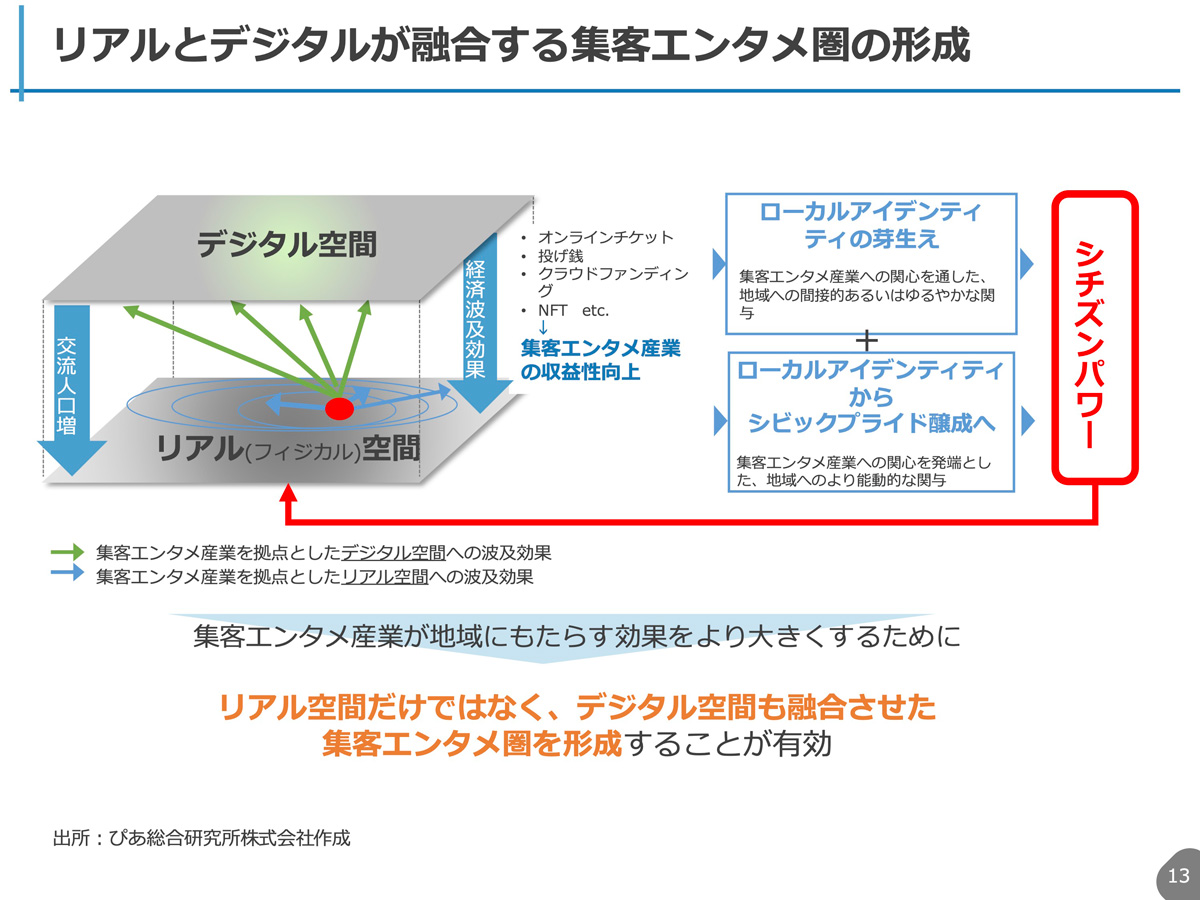
【フォーラム】笹井裕子 VS 桂田隆行:集客エンタメ産業の高波及効果を活かした街づくりを

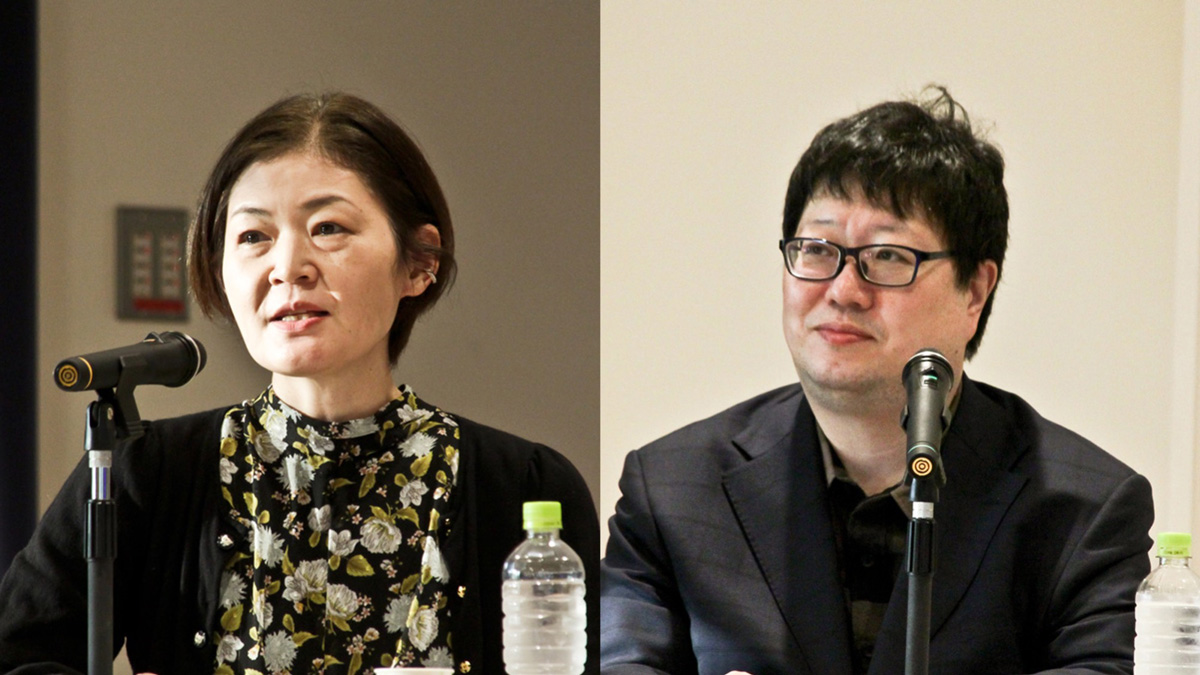
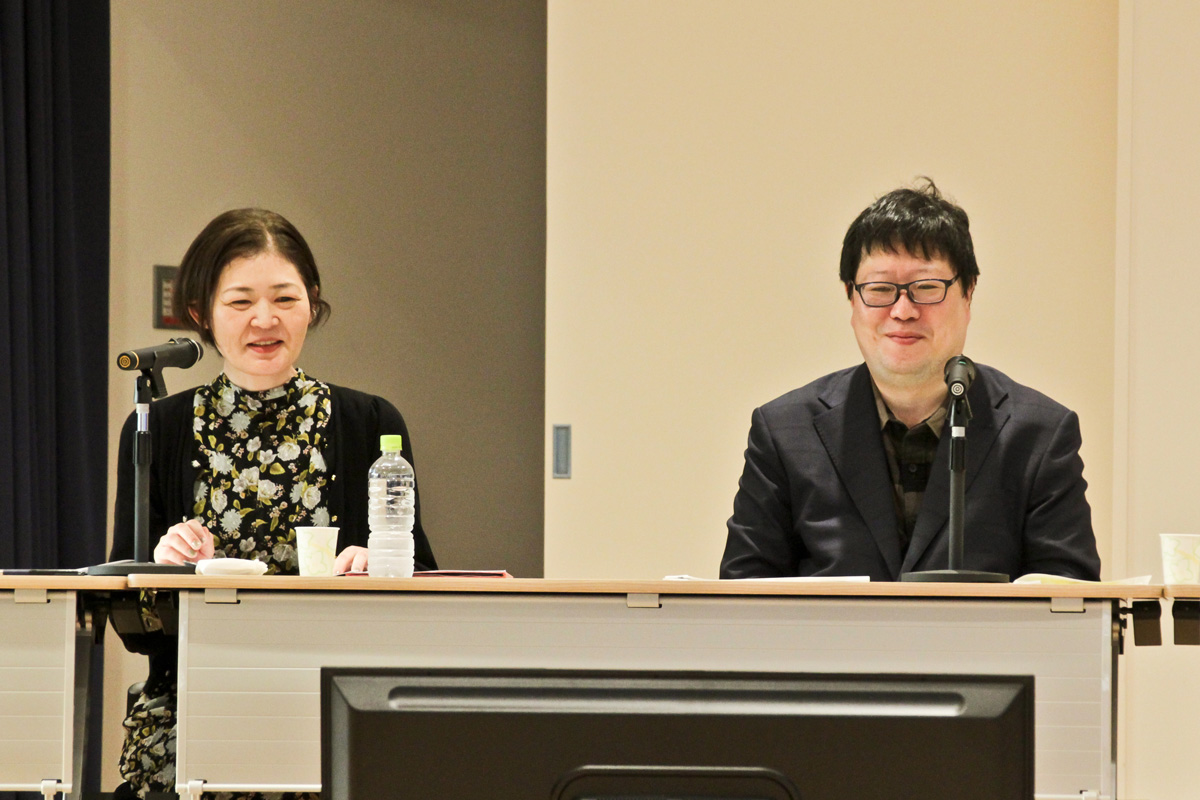
ディスカッションを行う笹井裕子・ぴあ総研所長(左)と桂田隆行・日本政策投資銀行地域調査部課長(右)

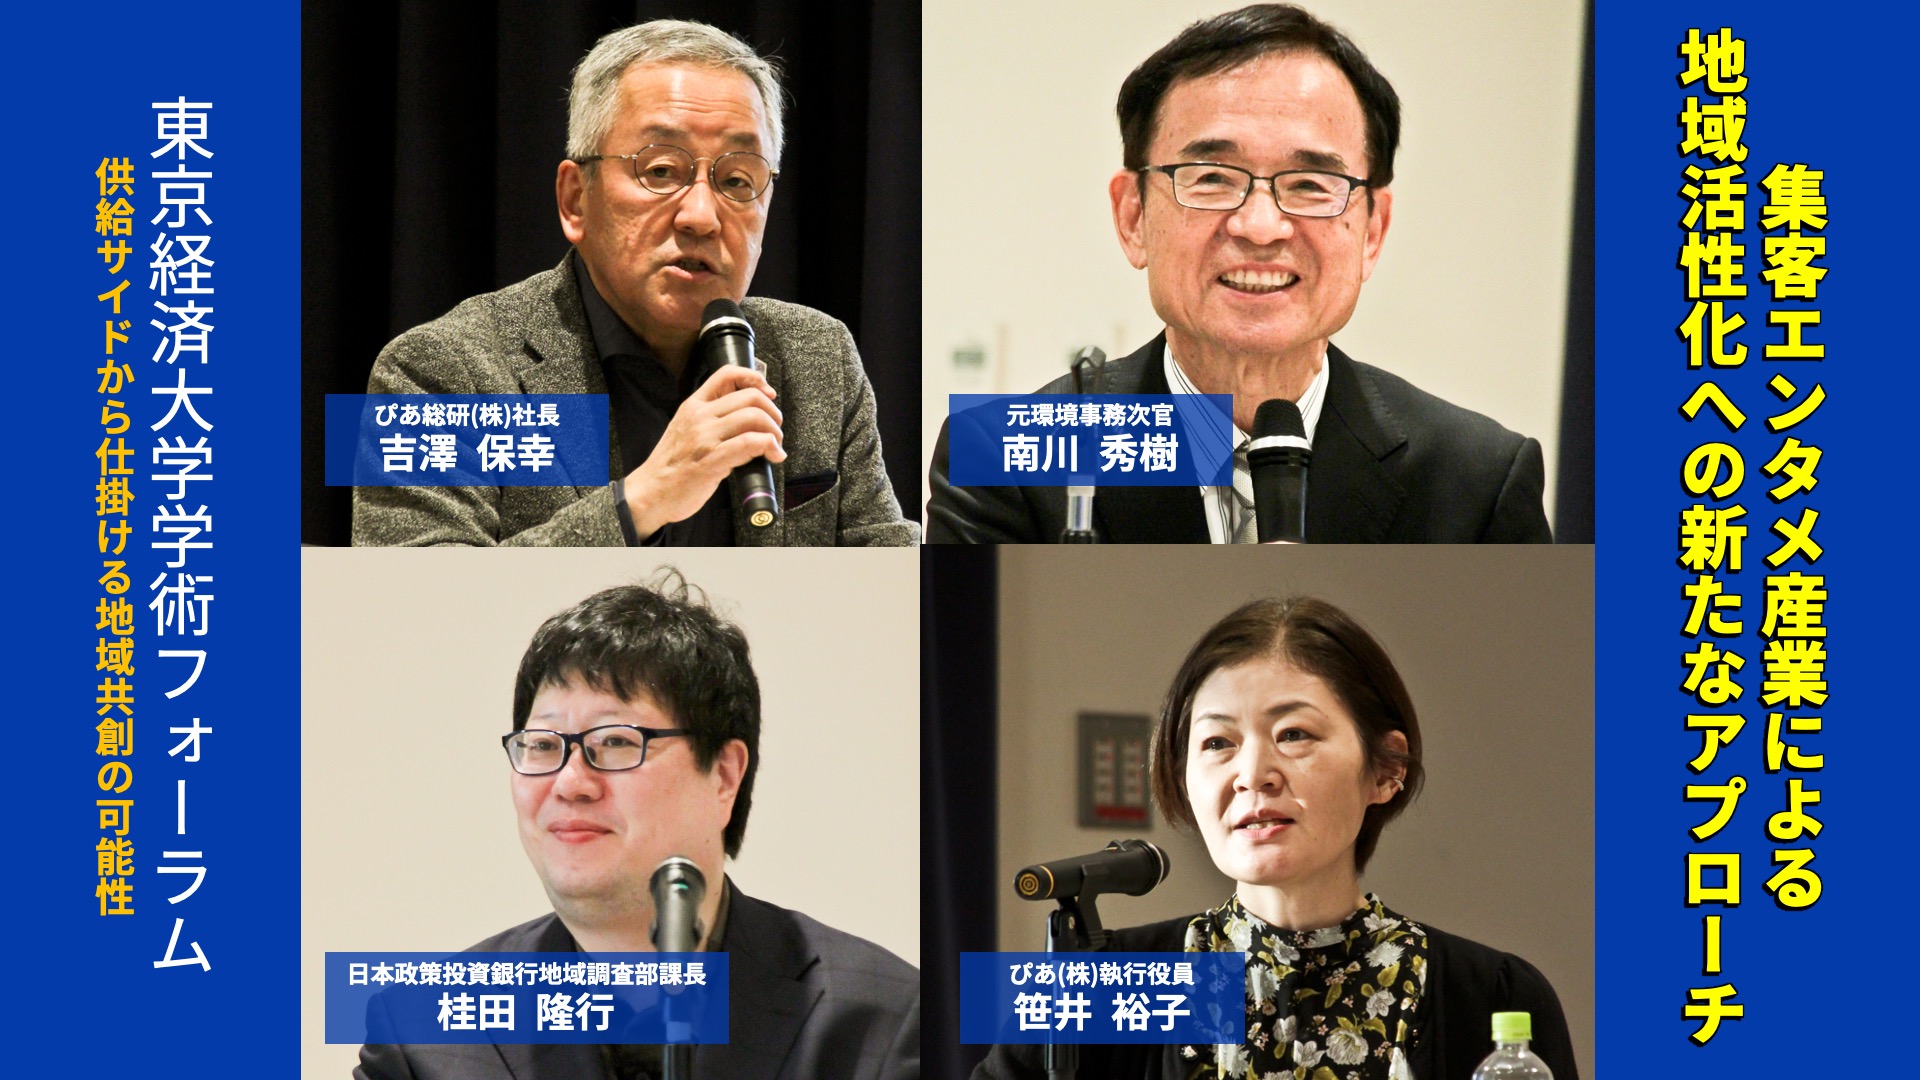
 東京経済大学は2022年11月12日、学術フォーラム「供給サイドから仕掛ける地域共創の可能性」を開催、学生意識調査をベースに議論した。和田篤也環境事務次官、中井徳太郎前環境事務次官、南川秀樹元環境事務次官、新井良亮ルミネ元会長、吉澤保幸場所文化フォーラム名誉理事をはじめ産学官のオピニオンリーダー16人が登壇し、周牧之ゼミによるアンケート調査をネタに、新しい地域共創の可能性を議論した。笹井裕子・ぴあ総研所長と桂田隆行・日本政策投資銀行地域調査部課長がセッション1「集客エンタメ産業による地域活性化への新たなアプローチ」のパネリストを務めた。

▼ 画像をクリックすると
セッション1の動画が
ご覧になれます


東京経済大学・学術フォーラム
「供給サイドから仕掛ける地域共創の可能性」

会場:東京経済大学大倉喜八郎進一層館
日時:2022年11月12日(土)13:00〜18:00


■ コロナ禍で大打撃を受けたライブエンターテインメント市場


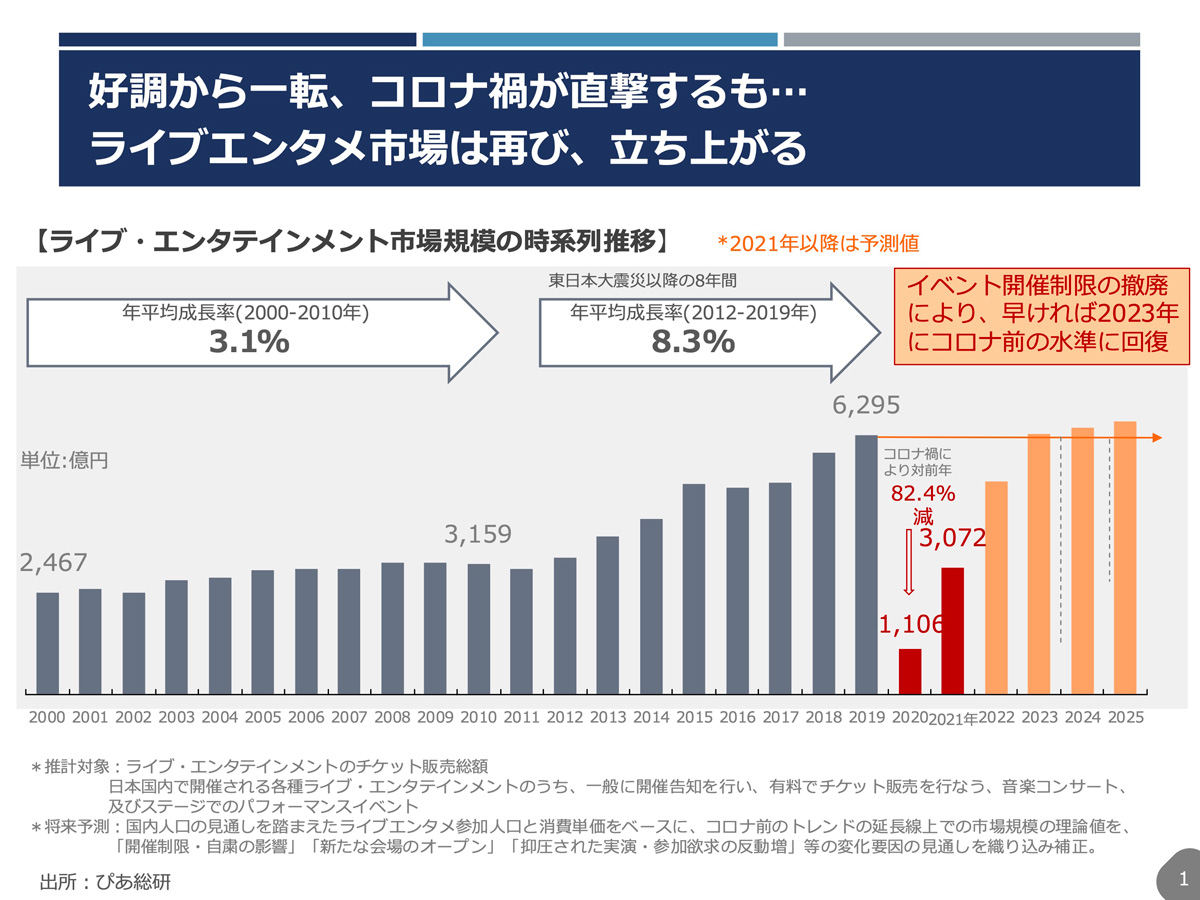
笹井裕子:弊社は2000年から2025年まで、ライブエンターテインメント市場規模の時系列推移の数字を作り続けてきた。

 ライブエンターテインメント市場は、実は政府の統計のようにきちっとしたものがなく、自分達でチケットぴあの販売実績や、情報誌ぴあでやってきた公演の開催情報などのデーターベースをもとに、チケットが何枚ぐらい売れ、その総額がどのくらいになるのか推計をしてきた。

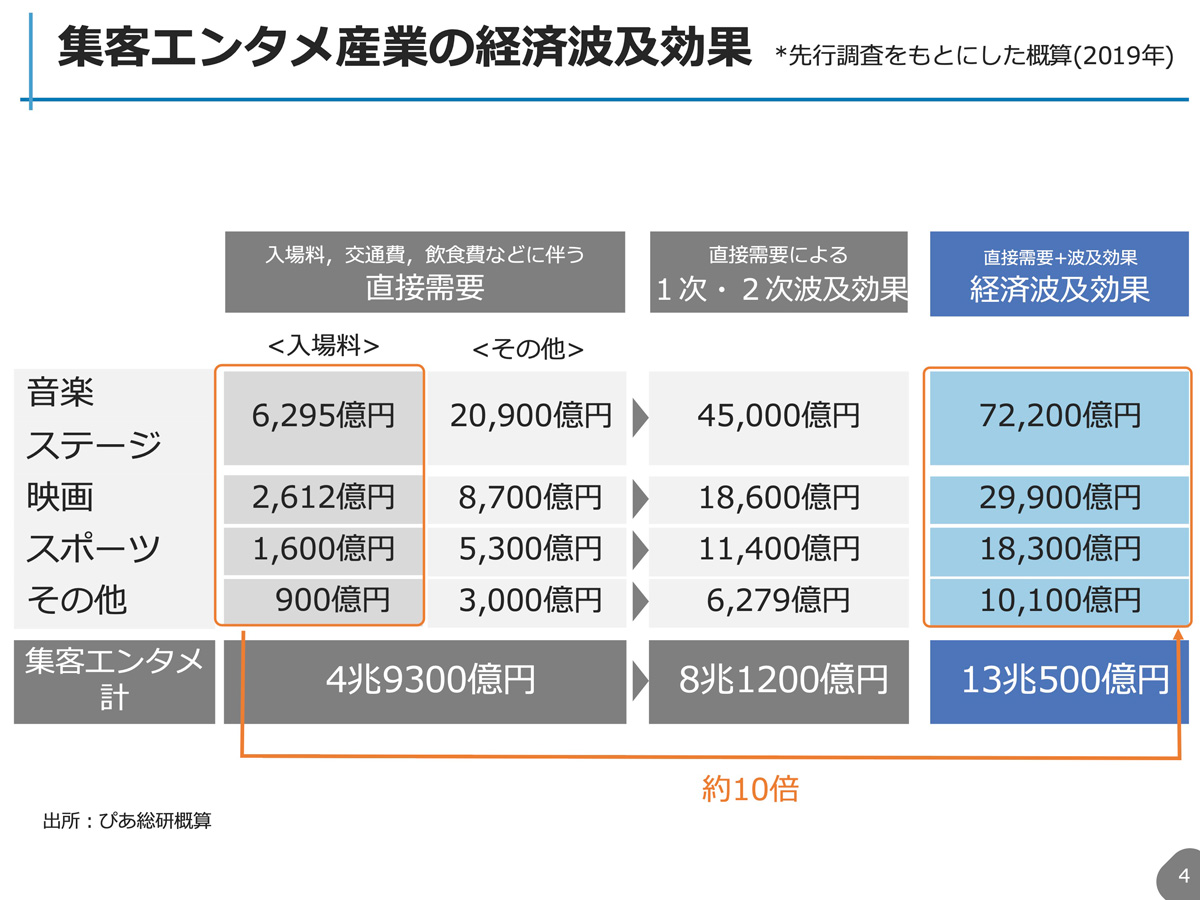
 ライブエンターテインメント市場は2000年から2019年コロナ前まで、好調に推移してきた。特に2011年の東日本大震災後の8年間、わりと世の中が停滞していた時期にも年平均成長率が8.3%とかなり健闘していた。それが、コロナの影響で2020年、一時期はほとんどの公演活動が自粛、ストップした。年間で見ると、コロナ禍前は6295億円。ライブエンターテインメント市場は音楽とステージの合計であり、その8割のマーケットが消失した。

 その中で、何とか持ちこたえながら、イベントの収容人数や政府の制限が徐々に段階的に解除され、緩やかに、遅々としながら回復に向かって動いた。そして2021年の数字が、3072億円。これもコロナ禍前のまだ半分だ。2022年1月から12月までのデータの推計ではかなり戻ってきた。先ほどの学生さん達のアンケートでも、この反動増があるとの前向きな受け取りがあり、勇気をもらった気持ちだ。

 それでもやはり感染状況が厳しい状況もあり、まだまだライブエンターテインメント、イベント、集客エンタメに足を運ぶのに漠然と不安を抱いている方々もいらっしゃるのでまだ8割だ。2023年こそはコロナ禍前の水準に戻るという推計を出した当時は、ちょっと楽観的過ぎるという声を一部聞いたが、今見るとそれほど楽観的でもない。今後の感染状況など何とも言えない部分はあるものの、実現可能な数字ではないか。

■ エンタメ産業は「不要不急」なのか?


笹井:2020年の最初の段階では、この集客エンタメ産業は「不要不急」の筆頭のように言われ、その中の産業に身を置いている側としてかなり傷ついたところがあった。いや、そうではないと声を挙げたいということもあり、2022年5月、ぴあ総研主催でシンポジウムを開催した。「集客エンタメ産業による日本再生の意義」と題し、文化庁の都倉俊一長官、元Jリーグの川淵三郎チェアマンらにご登壇いただき、日本の集客エンタメ産業の重要性や、日本社会にどれだけ意義があるかをご議論いただいた。

 その一部として、今日一緒にご登壇いただいている日本政策投資銀行の桂田さんと「集客エンタメ産業の社会的価値と新たな地域貢献のあり方」の共同調査について報告をした。

■ 「集客エンタメ産業」の市場規模、経済波及効果


笹井:そもそも集客エンタメ産業とは、私どものぴあ総研では、コンサートや演劇、映画、スポーツイベント等の興行の場に、鑑賞・観戦等を主な目的として観客をその興行の開催場所に集める産業、と一旦定義をしている。ゆえに集客エンタメ産業というと、先ほどのライブエンターテインメント市場に加え、スポーツや映画なども入るので、もう少し大きな規模になるとご理解いただきたい。

 さらに音楽、ステージ、映画、スポーツという4ジャンルに加えて、例えば花火大会で有料の観客席を設けるなど、4ジャンルに入らないその他のイベントもいろいろ行われており、そういったものを含めると、入場料収入、チケット代の合計は、コロナ禍前の数字で1兆1,000億円ぐらいと推計している。

 また、そういったイベント開催に伴う直接需要として、入場料の横にその他の欄を設けているが、入場料とその他を合わせると、入場料の約4倍、4兆9,300億円になる。さらに経済波及効果を考えると、直接需要と波及効果を合わせて13兆500億円になり、入場料売り上げの10倍ぐらいの経済波及効果はあると考えらえる。実は日本経済にとって微々たる産業ではない、と思っている。

 さて、コロナ禍でどのような影響を受けたかについて、日本政策投資銀行で出された数字では、都道府県別イベント合計の経済損失額という直接損失で1.6兆円、波及効果を含めると3兆円の損失となった。もともと大都市が中心の産業、市場であるため、大都市において損失額が大きくなっている。

 ただし実際、より重要なのは、都道府県別の県内総生産への影響度で、大都市以外のその他の地域において大きなダメージが出た。先ほどは単に市場規模、市場規模と言ったが、やはり地方においてはこの県内の総生産影響度により大きなダメージがあったことをお伝えしたい。

■ 「地域に集める」「地域に繋げる」「地域を育てる」社会的価値


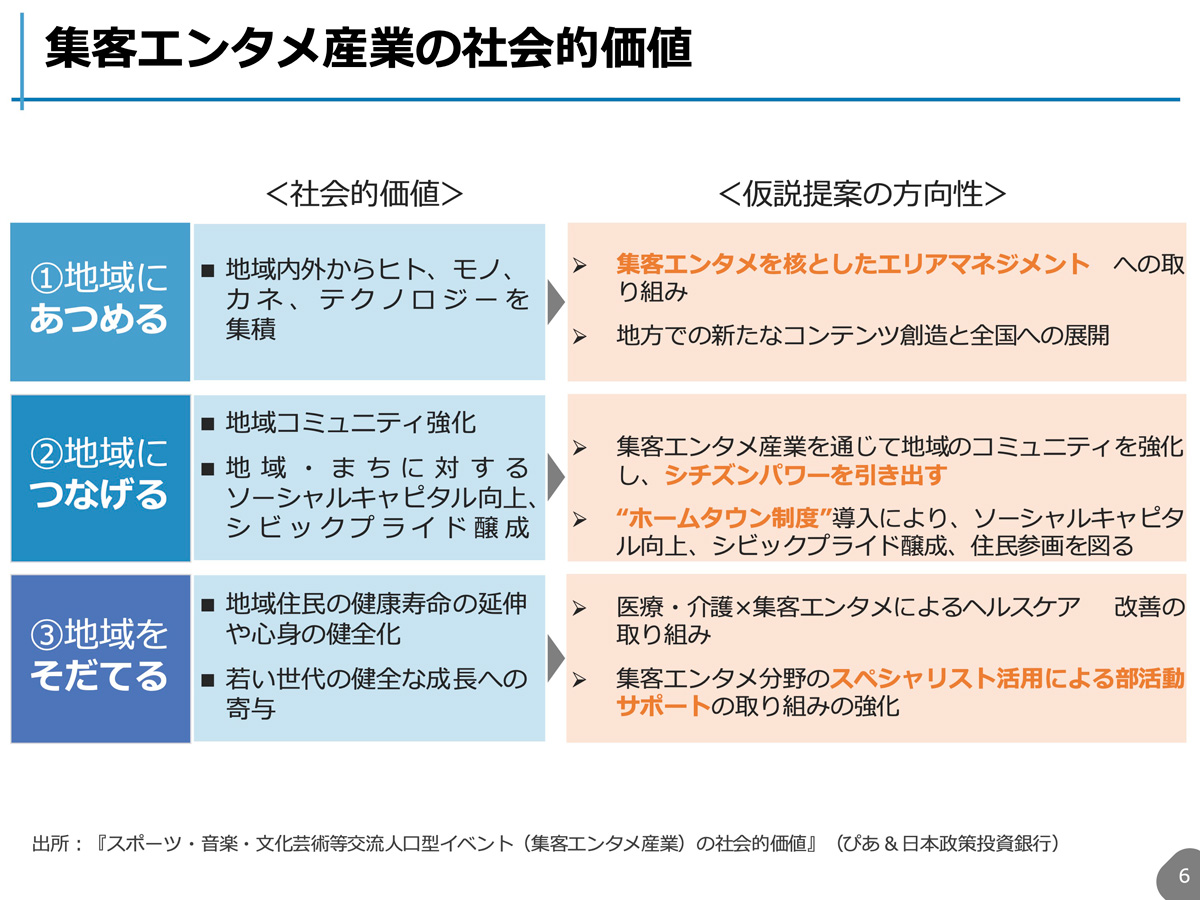
笹井:以上、市場規模、経済波及効果の話をしたが、我々の共同調査では集客エンタメ産業の重要性はそれに留まらず、社会的価値を明示することが主題であった。集客エンタメ産業の社会的価値ということで、「地域に集める」「地域に繋げる」「地域を育てる」の3つの社会的価値で整理し、共同調査を行った。

 まずは、地域内外から人を集める、モノ・金・テクノロジーを集積する。地方で大型のフェスを開催すると、何十万人という人が一気に集まる。大規模のアリーナドームの公演で、何万人という人が一日、一夜にして集まることもある。

 次に、その集める効果を地域の中に繋げていく。例えば、地域におけるソーシャル・キャピタルの向上や、シビックプライドの醸成など効果もあるのではないか。そして3番目は、地域を育てる部分で、住民の健康寿命の延伸や、心を豊かにする効果もある。人が生きていく上で衣食住が足りているだけではなく、やはり心身を健全化することが大切だ。さらに、若い世代の健全な成長にも寄与すると考え、整理している。

■ 製造業撤退後のオープンスペースの活用策


桂田隆行:今日ご登壇の皆様のようにスポーツ界、エンタメ業界については専門ではないが、銀行員のポジションでスポーツ分野をもう9年くらい長く担当している。私どもの銀行がスポーツというテーマで主張しているコンセプトとして、「スマートメニュー」という名を提唱している。

 私どもの銀行は、もともと設備投資分野に資金を出す銀行で、きっかけは9年前、各地域において製造業系の工場が相次いで撤退し各地域で大きな土地が空いてしまった課題が発生した時に、それを何でリカバーしたらいいかという話が企業立地の観点から私どもの部署に飛び込んできた。そこで、スタジアムアリーナが整備されれば、スポーツというコンテンツと相まって地域活性化になり、中心市街地にも貢献すると考え、東京ドームシティのイメージに基づく概念を提唱した。

 これは当時、私にスポーツというテーマをご示唆いただいた間野早稲田大学教授からのもので、東京ドームシティを大小はあっても日本中に作り、将来のまちづくりモデルとして海外に輸出できたらいいと、20年前ぐらいからおっしゃっていたのを私どもも9年前ぐらいから絵にした。スポーツ業界の人はよくご存じの通り、そういうものを作れば、交流人口や街中のにぎわい創出、地域のシビックプライド、アイデンティティの醸成になるというように、スタジアムアリーナが地域にもたらす価値を考えている。

 先ほどの地域に「集める、繋げる、育てる」の概念にあったように、集客エンタメ産業の社会的価値ということで取り組んでいたが、エンタメの中にスポーツというテーマも入れていただき、そこに音楽とか文化、芸術とも合わせて集客エンタメ産業としてみると、社会的価値の効果が非常に大きく、種類が増えたと実感した。例えば、教育や健全な成長という精神的な部分にも、今後社会的価値を突き詰めていくと非常に有益ではないかと思う。

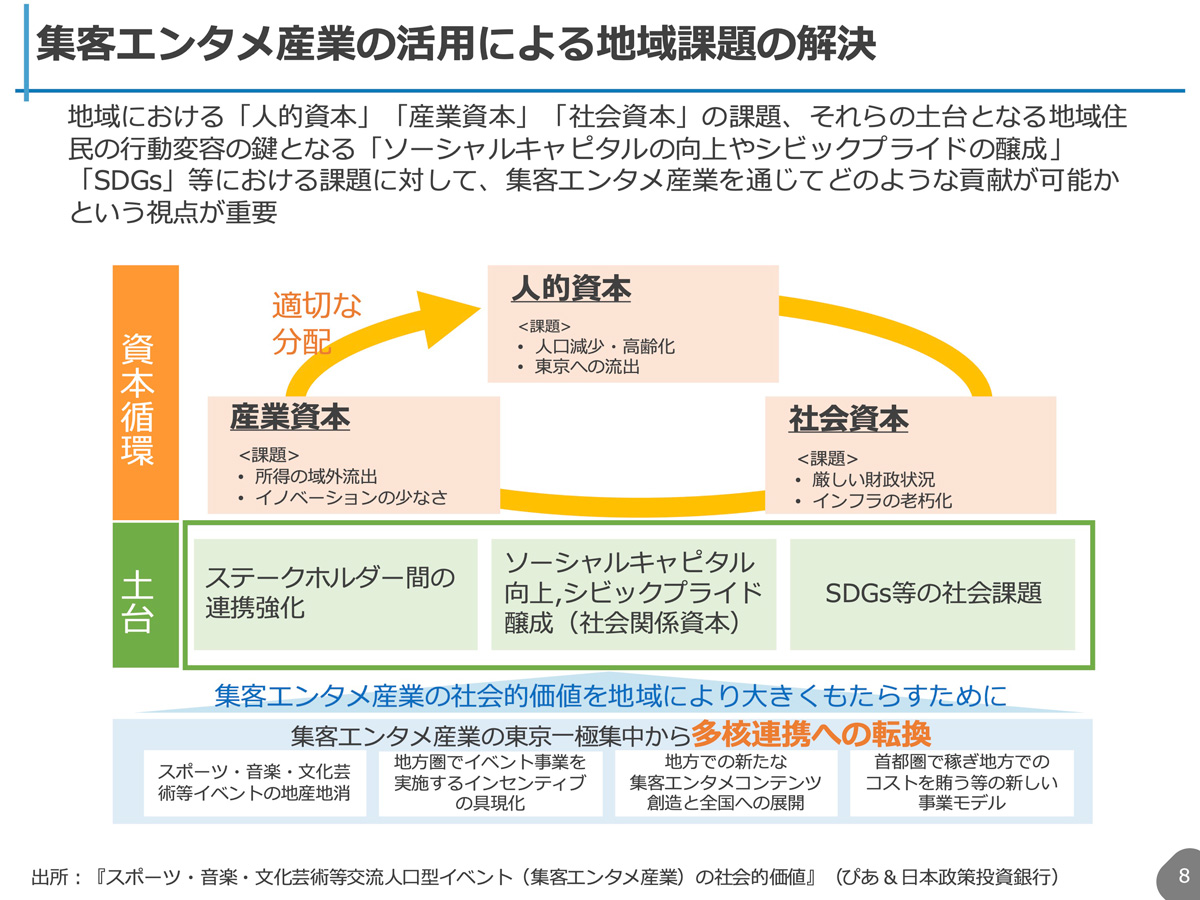
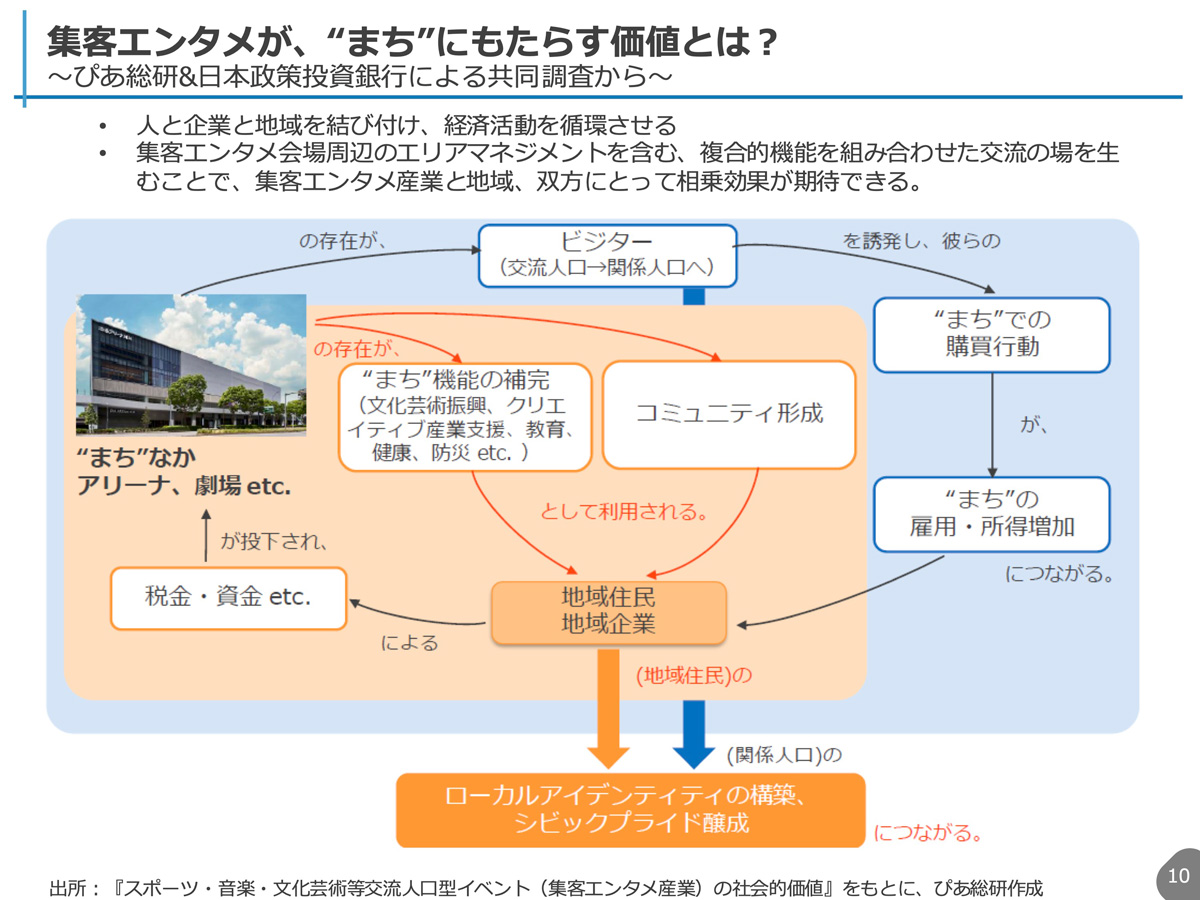
 地域の住民や企業が資金を投下していくことで、街中にスタジアムアリーナができれば、ビジターや地域の購買活動という経済的価値の創出、コミュニティ機能の補完という形で貢献できると考えている。

笹井:先ほど周ゼミの学生さんのアンケートでも、地方活性化するためには娯楽、スポーツが必要で、国分寺にそういった娯楽施設がないというご意見があった。必ずしも大規模な施設があることが必須ではなく、そうした施設ができると、そこで日常的に、定常的にイベントが開催されるようになり、そこに他のエリアからも人が集まるという流れができる。ひとつのきっかけとして、大小問わず、街中にアリーナや劇場ができることによって文化芸術の振興や、クリエイティブ産業の支援、コミュニティの形成にも繋がり、それが地域住民や地域の企業にとっても利用されることで、ゆくゆくは税金や資金に繋がり、それがさらに再投下される好循環が生まれると考えている。

ディスカッションを行う笹井裕子・ぴあ総研所長(左)と桂田隆行・日本政策投資銀行地域調査部課長(右)

■ 交流人口・関係人口が生み出す効果


笹井:さらに「交流人口」、「関係人口」を誘発し、その人達が街中で購買行動を行うことで、雇用や所得増加につながり好循環が生まれる。そこから地域の住民はもちろん、今のデジタル社会を考えると、ビジターもその関係人口自体も、ローカルアイデンティティの緩やかな構築やシビックプライドの醸成に貢献できるということも、共同調査の中で検討した。

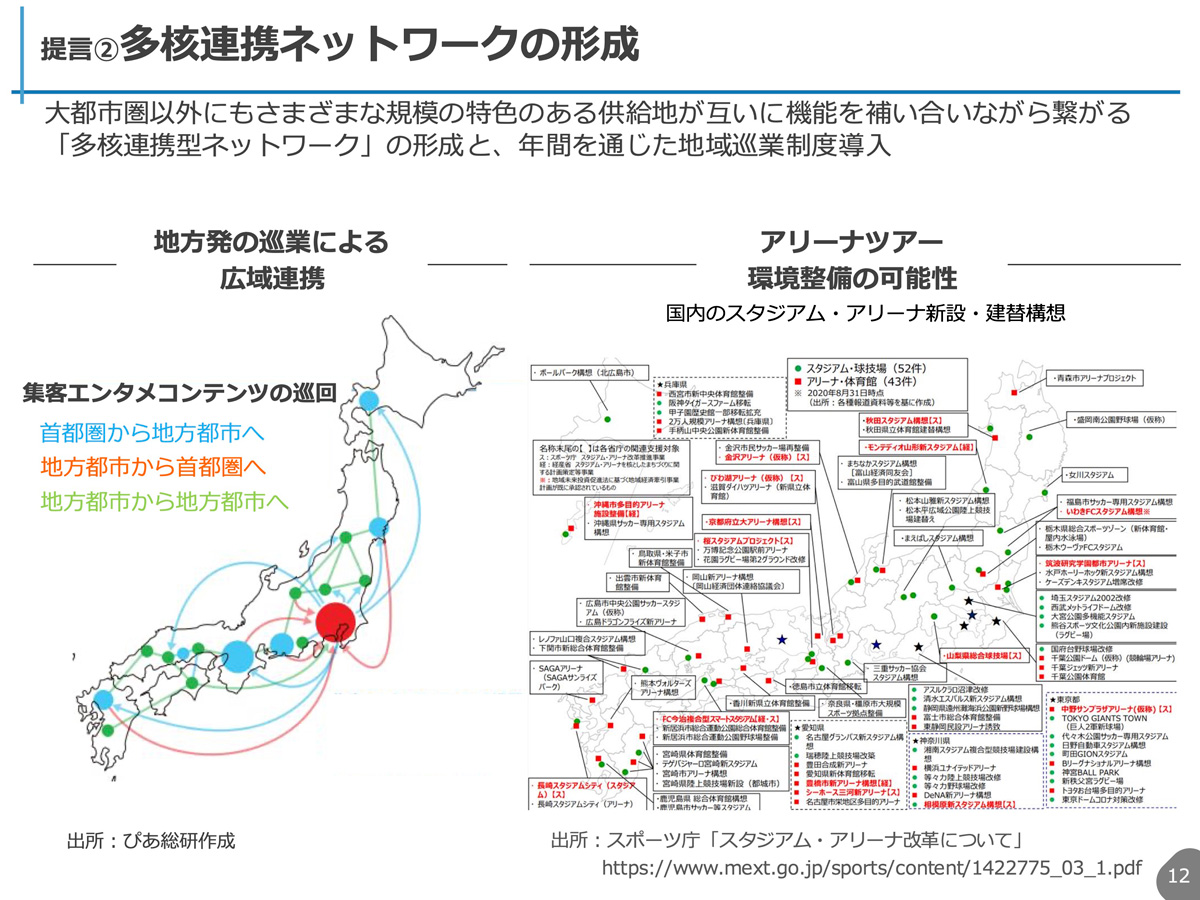
桂田:日本地図をブラッシュアップして、スポーツ庁に継続的にご提供申し上げていた構想が2020年の時点で90件ぐらいあった(「スポーツ庁スタジアムアリーナ改革について」)。実は、この日本地図を作り始めた2013年は18件しかなかった。僕自身もずっと、この数字が毎年増えていくたびに若干の喜びを感じたが、反省として、スタジアムアリーナという箱だけが増えすぎて、それを担ってくれるコンテンツや人材が育っていないことに気づいた。これは逆に危ないと最近思うようになっている。

■ スポーツをエンタメの括りに入れていく意義


桂田:スタジアムアリーナの整備検討の委員会に入れていただいた時、とある時の国の委員会でスポーツ界の人が「アリーナを整備するために、ライブや音楽の収入をすごく期待している」と言ったら、ライブ音楽業界からの出席者の人が、「スポーツのエゴでアリーナを造るのに何故稼ぎを音楽業界に委ねるのか」と若干喧嘩になったことがあった。スポーツの理由でアリーナを造るのに、それを音楽に寄せるのかと。

 やはり、スポーツとエンタメを分けてはダメで、先ほど吉澤さんもおっしゃったようにエンタメという広いテーマの中にスポーツも取り扱うことだと思う。エンタメの方の知見もいただきながら、スポーツもブラッシュアップし、アイデアももっと一緒に議論する形で、スタジアムアリーナを整備する。集客エンタメ産業という括りの中にスポーツも一緒に入り、経済的な価値だけではなく人の本能に訴えかける社会的な価値を、もっと追求していかなければならないと申し上げたい。

笹井:「スマートメニュー」の発展に関して、いろいろなアイデアが進んでいる。そのひとつが愛媛県今治市でFC今治が掲げている里山スタジアム構想だ。また、スポーツだけでなく演劇においても、「演劇の町」ということで単に演劇を持ってくる劇場を造るだけではなく平田オリザさんが社会生活のさまざまな場面に染み込んだまちづくりを目指す「学校」を作るなど、さまざまな工夫のある活発な動きが地方でいろいろと起こっている。

■ 集客エンタメにまちづくりをリンクさせる


笹井:弊社ぴあで、観光庁の実証実験に寄った形で、スマートフォン向けアプリの「ユニタビ」をリリースした。これはスタジアムに行ってサッカーを見るだけではなくて、ユニフォームを着て町の中をその日一日歩き回って楽しむ。そんなコンセプトに近い。アプリで一日の交通、飲食やお土産などの情報も含めて提供することで町の中での回遊を促すアイデアだ。この「ユニタビ」のアプリのさらなる実証実験や、ここから町にもたらされる社会的価値について、もう少し研究したい。

 ライブエンタメは先ほど申し上げたように、大都市集中なかでも東京集中で、たぶん国分寺にいれば、都内でいろいろ開催されているライブイベントにもわりと気軽に参加し楽しめる環境にあると思う。それはすごくすばらしいことだが、一方で、東京中心の何か画一的な展開を打破する何かがあるといい。

 国分寺ならではの自然環境なのか、人なのか。その地域の特色を活かした発信があり地産地消されるような流れを、小さくてもいいから少しずつ始めてみることだ。


■ 関連記事


【フォーラム】学術フォーラム「供給サイドから仕掛ける地域共創の可能性」

【フォーラム】和田篤也:戦略的思考としてのGXから地域共創を

【フォーラム】内藤達也:地域資源の活用で発信力を

【フォーラム】白井衛:エンタメで地域共創を

【フォーラム】南川秀樹:コミュニケーションの場としてのエンタメを

【フォーラム】中井徳太郎:分散型自然共生社会を目指して

【フォーラム】鑓水洋:地域活性化策には明確なコンセプトが求められる

【フォーラム】新井良亮:川下から物事を見る発想で事業再構築

【フォーラム】前多俊宏:ルナルナとチーム子育てで少子化と闘う

【フォーラム】高井文寛:自然回帰で人間性の回復を

中国都市総合発展指標2022


〈中国都市総合発展指標2022〉ランキング


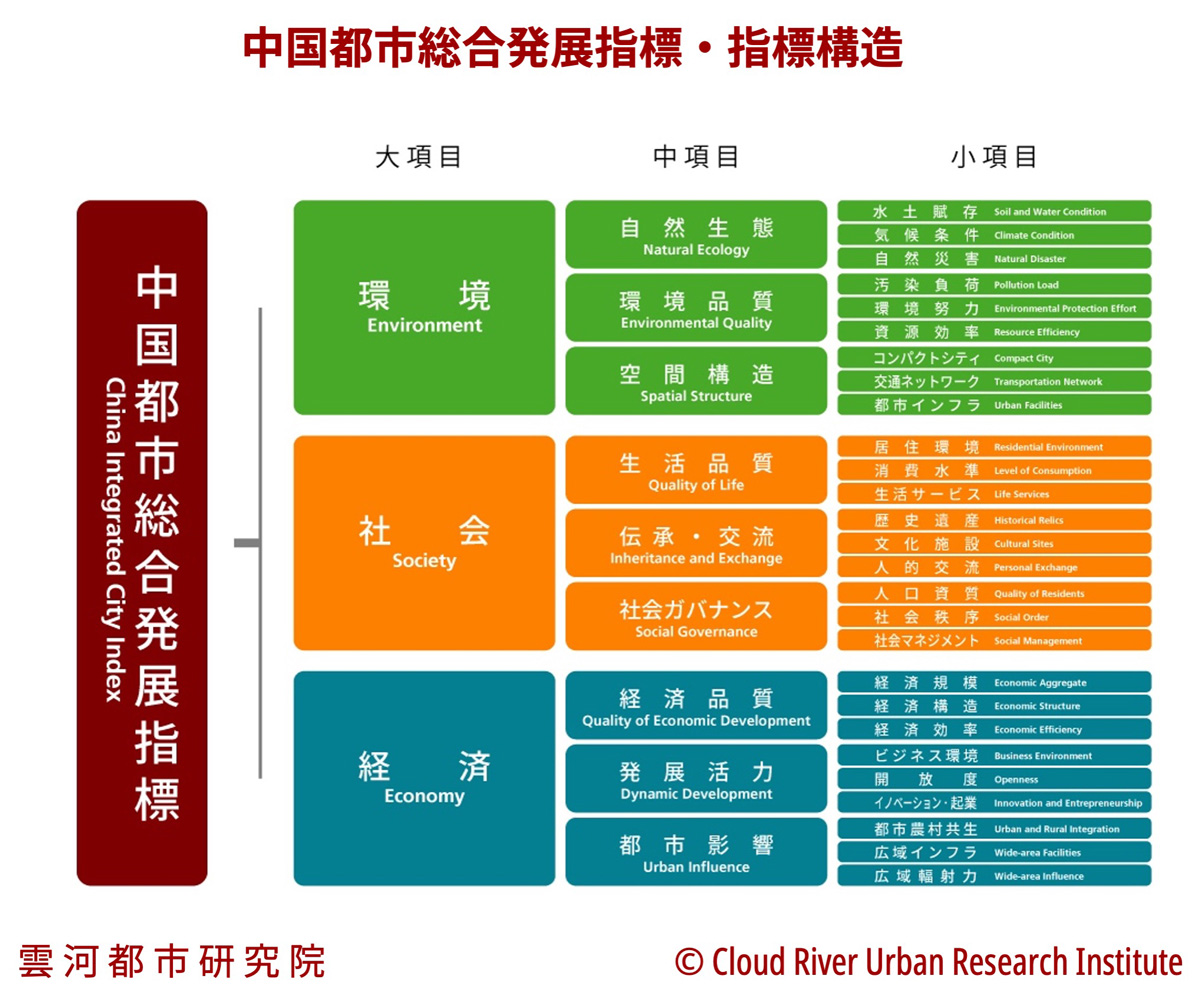
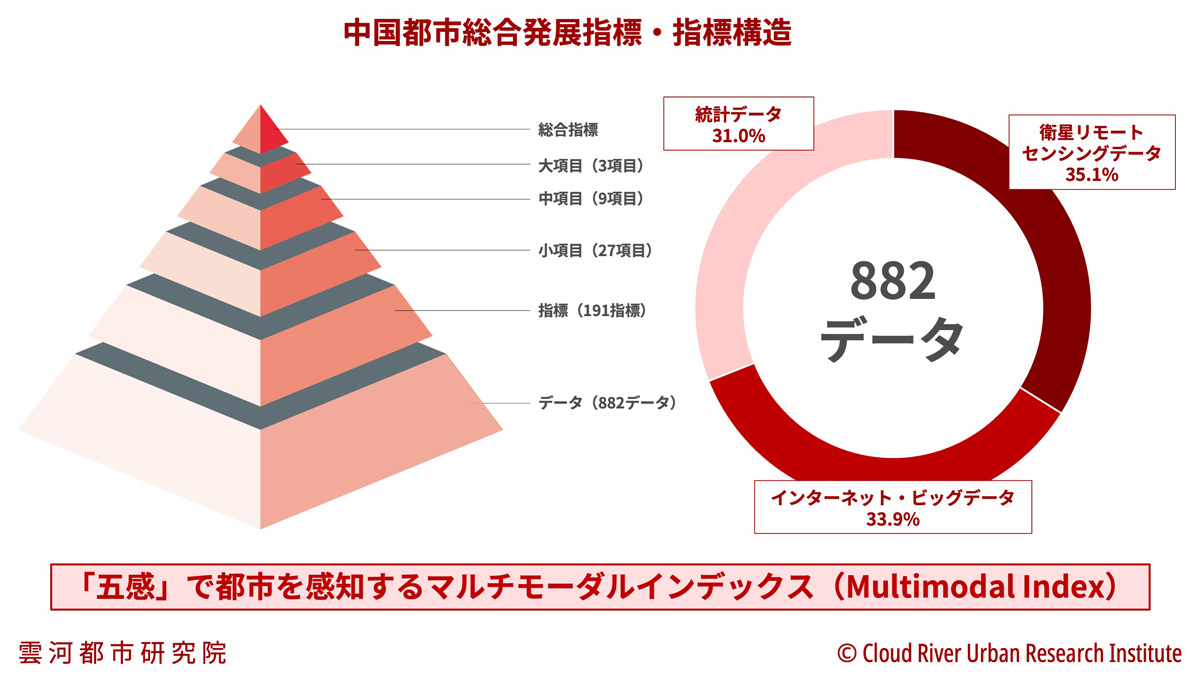
 〈中国都市総合発展指標〉(以下、〈指標〉)は、中国の297都市を対象とし、環境、社会、経済の3つの側面(大項目)から都市のパフォーマンスを評価したものである。〈指標〉の構造は、各大項目の下に3つの中項目があり、各中項目の下に3つの小項目が設けた「3×3×3構造」になっており、各小項目は複数の指標で構成されている。これらの指標は、882のデータセットから構成されており、その31%が統計データ、35%が衛星リモートセンシングデータ、34%がインターネットビッグデータから構成されている。この意味で、〈指標〉は、異分野のデータ資源を活用し、五感で都市を高度に感知・判断できる先進的なマルチモーダル指標システムである。


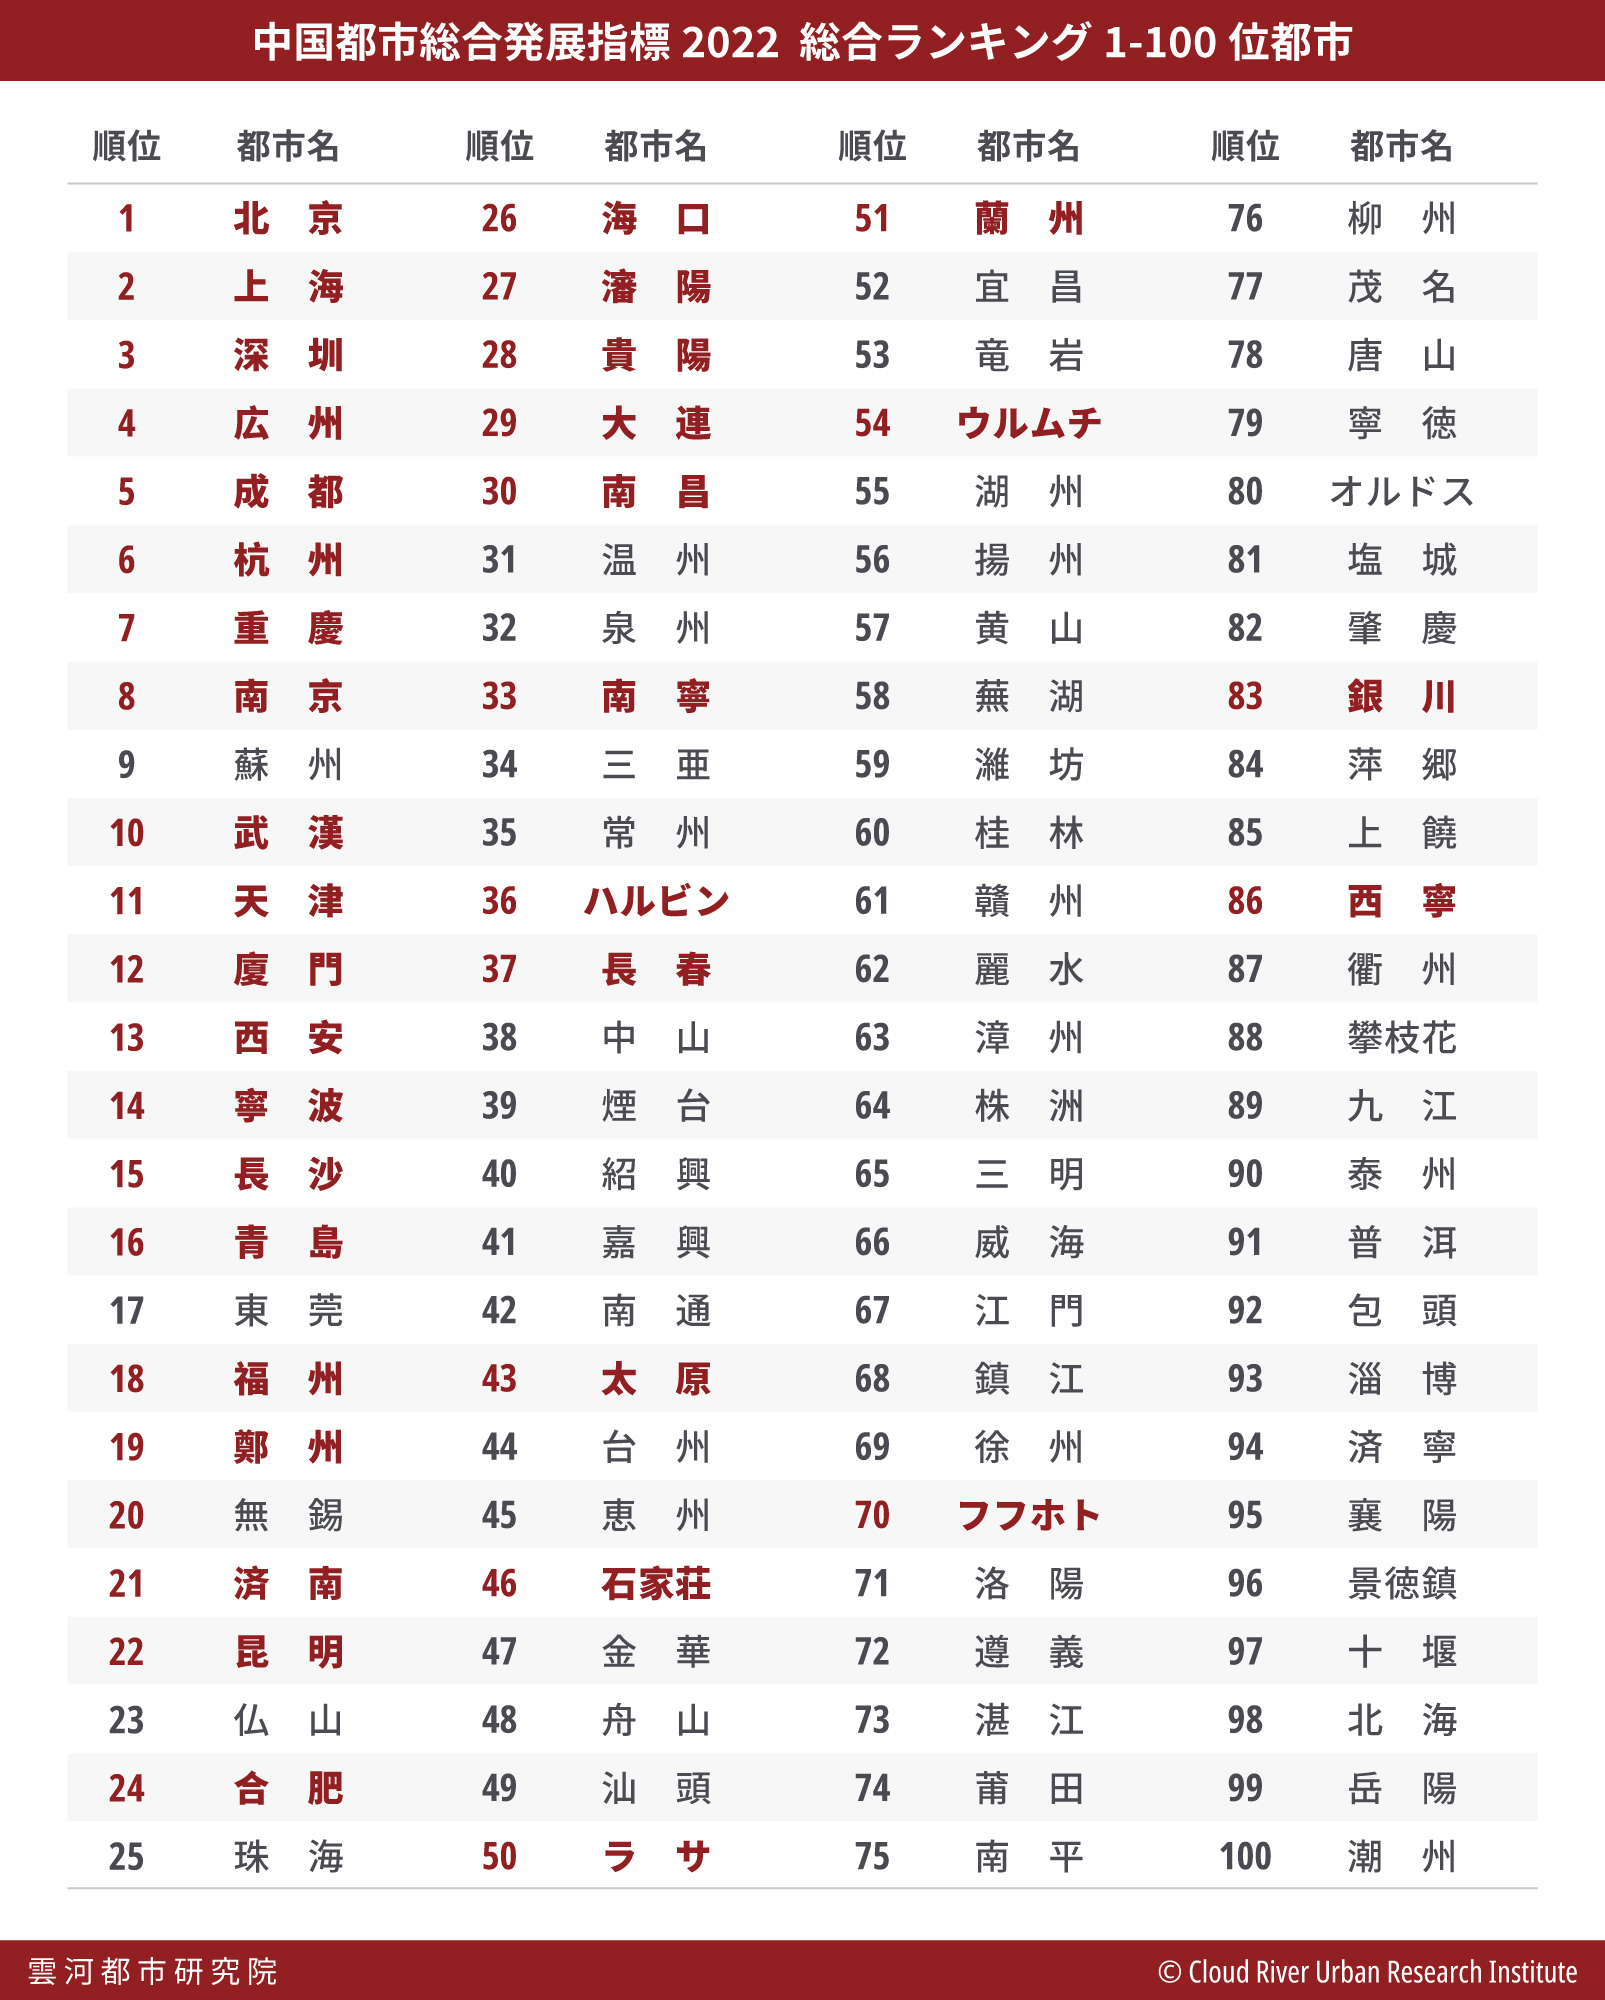
(1)総合ランキング

 〈指標2022〉総合ランキングのトップ10都市は順に、北京、上海、深圳、広州、成都、杭州、重慶、南京、蘇州、武漢となっている。これら10都市は、長江デルタメガロポリスに4都市、珠江デルタメガロポリスに2都市、京津冀メガロポリスに1都市、成渝メガロポリスに2都市と、4つのメガロポリスにまたがっている。

 総合ランキング第11位から第30位は順に、天津、廈門、西安、寧波、長沙、青島、東莞、福州、鄭州、無錫、済南、昆明、仏山、合肥、珠海、海口、瀋陽、貴陽、大連、南昌の都市である。

 総合ランキング上位30都市のうち、25都市が「中心都市」に属している。中心都市とは4直轄市、5計画単列市、27省都・自治区首府から成る36都市である。つまり、総合ランキングの上位30位以内に7割近くの中心都市が入っており、中心都市の総合力の高さが伺える。

 総合ランキングについて、詳しくは「中心都市がメガロポリスの発展を牽引:中国都市総合発展指標2022」を参照。


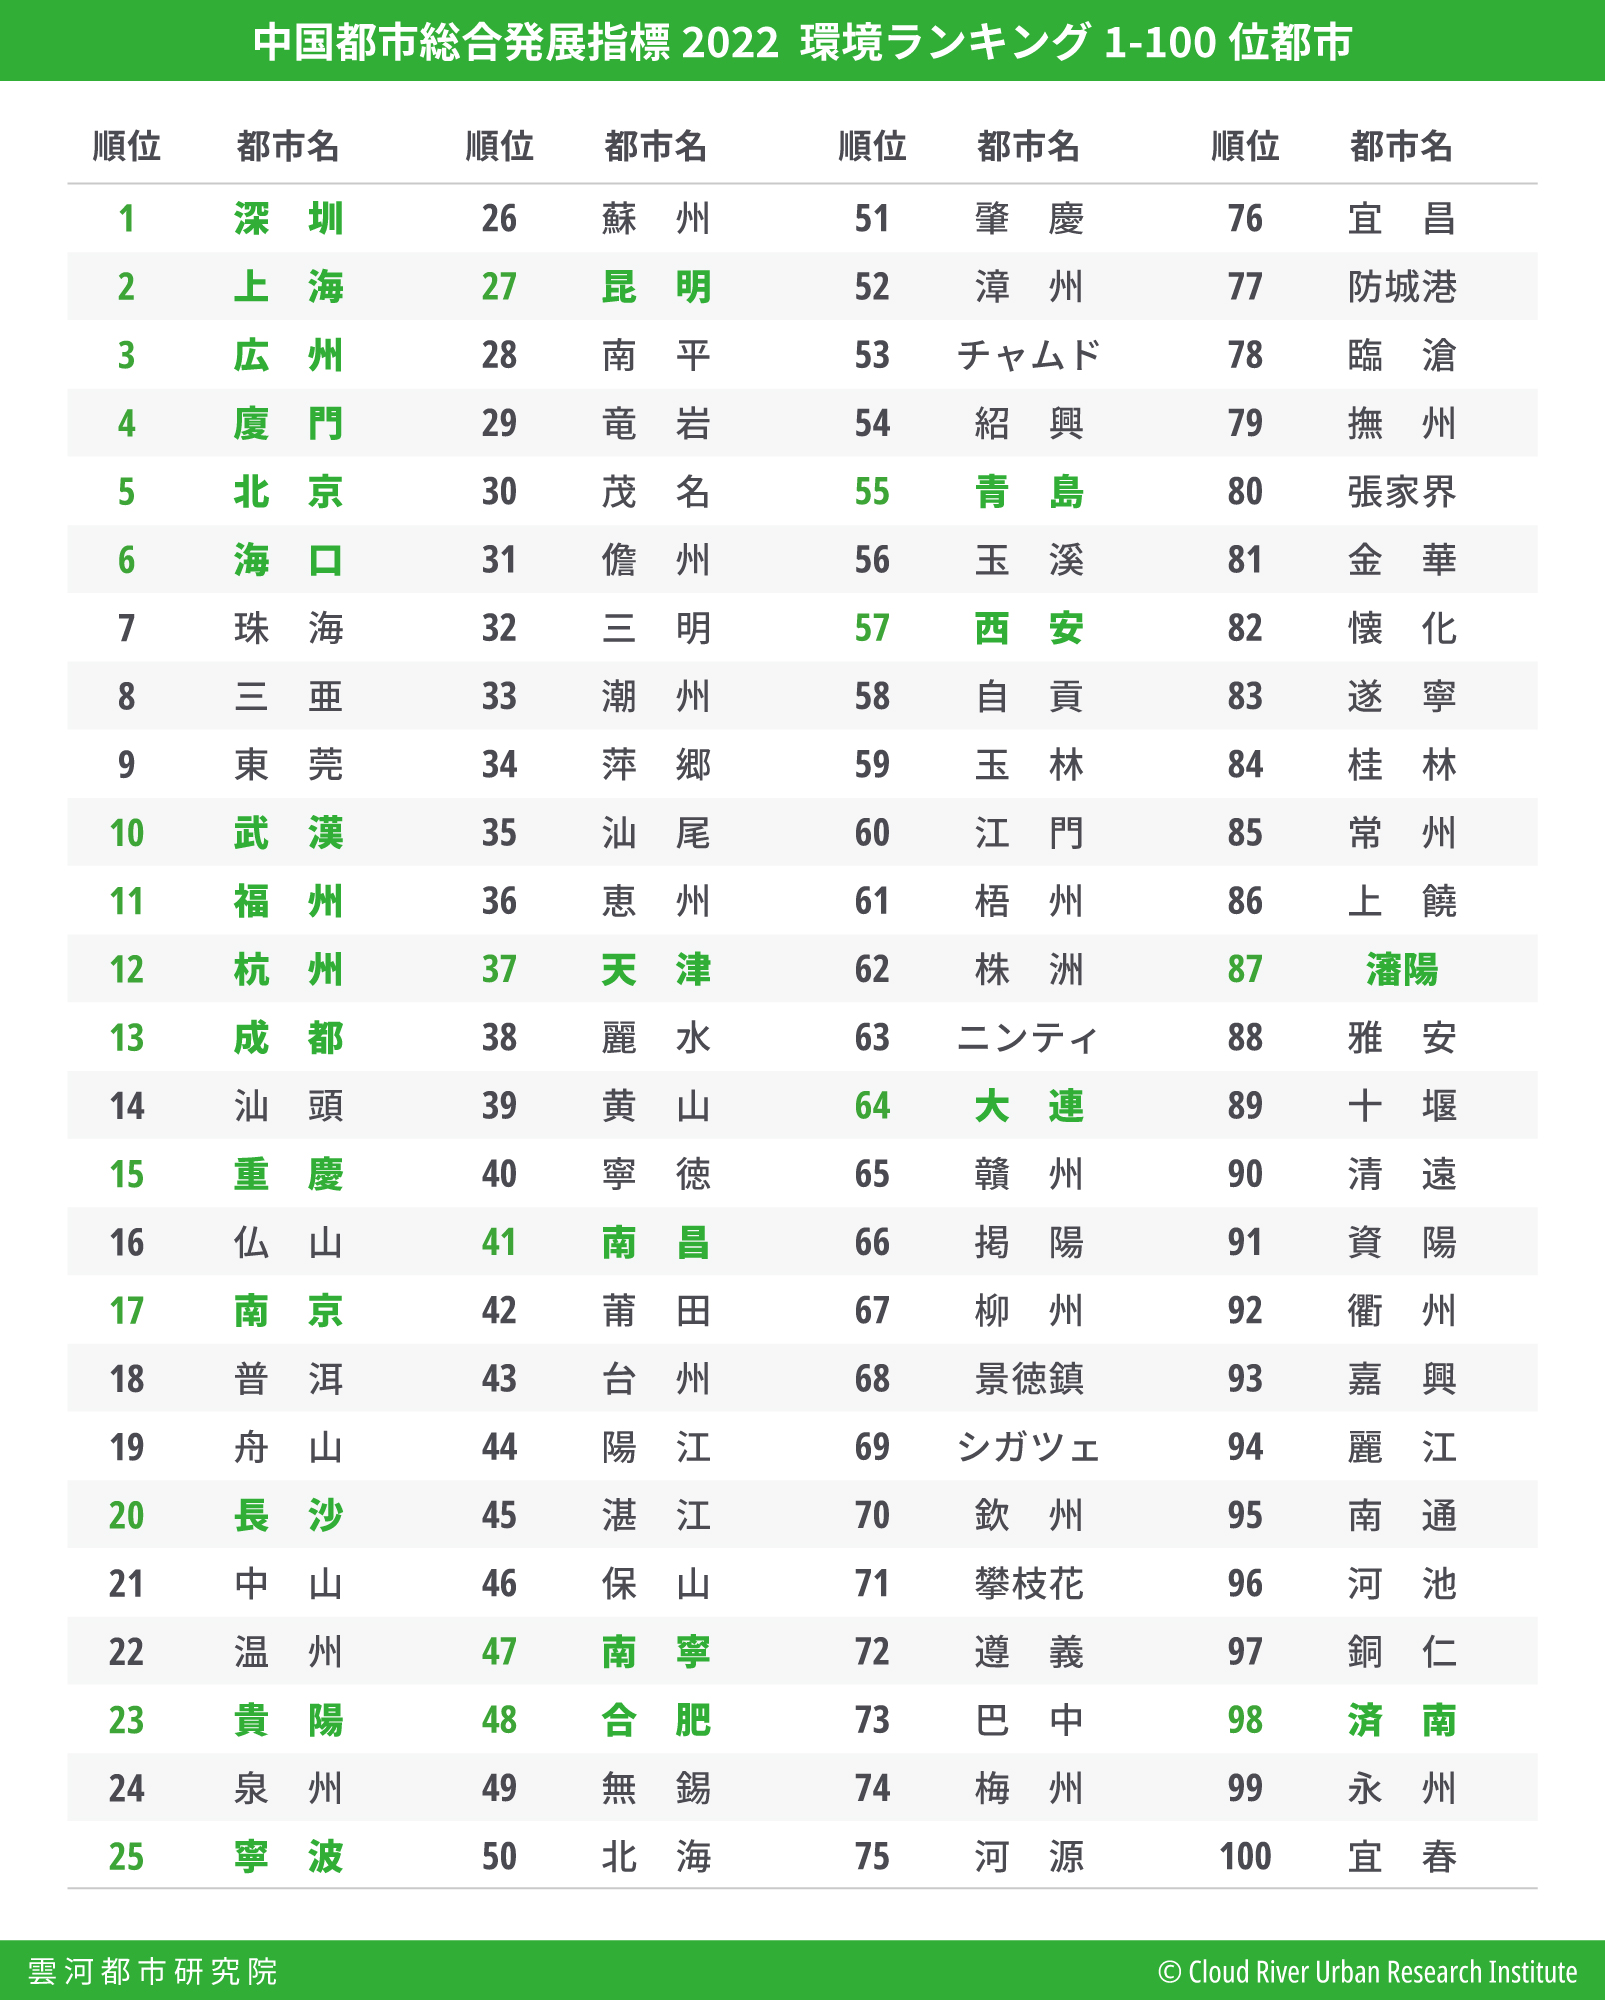
(2)環境大項目ランキング

 環境大項目ランキングは7年連続で深圳が第1位を獲得した。上海が第2位、広州が第3位となった。

 〈中国都市総合発展指標2022〉環境大項目ランキングの上位10都市は、深圳、上海、広州、廈門、北京、海口、珠海、三亜、東莞、武漢であった。

 環境大項目ランキングで第11位から第30位にランクインした都市は順に、福州、杭州、成都、汕頭、重慶、仏山、南京、普洱、舟山、長沙、中山、温州、貴陽、泉州、寧波、蘇州、昆明、南平、竜岩、茂名であった。


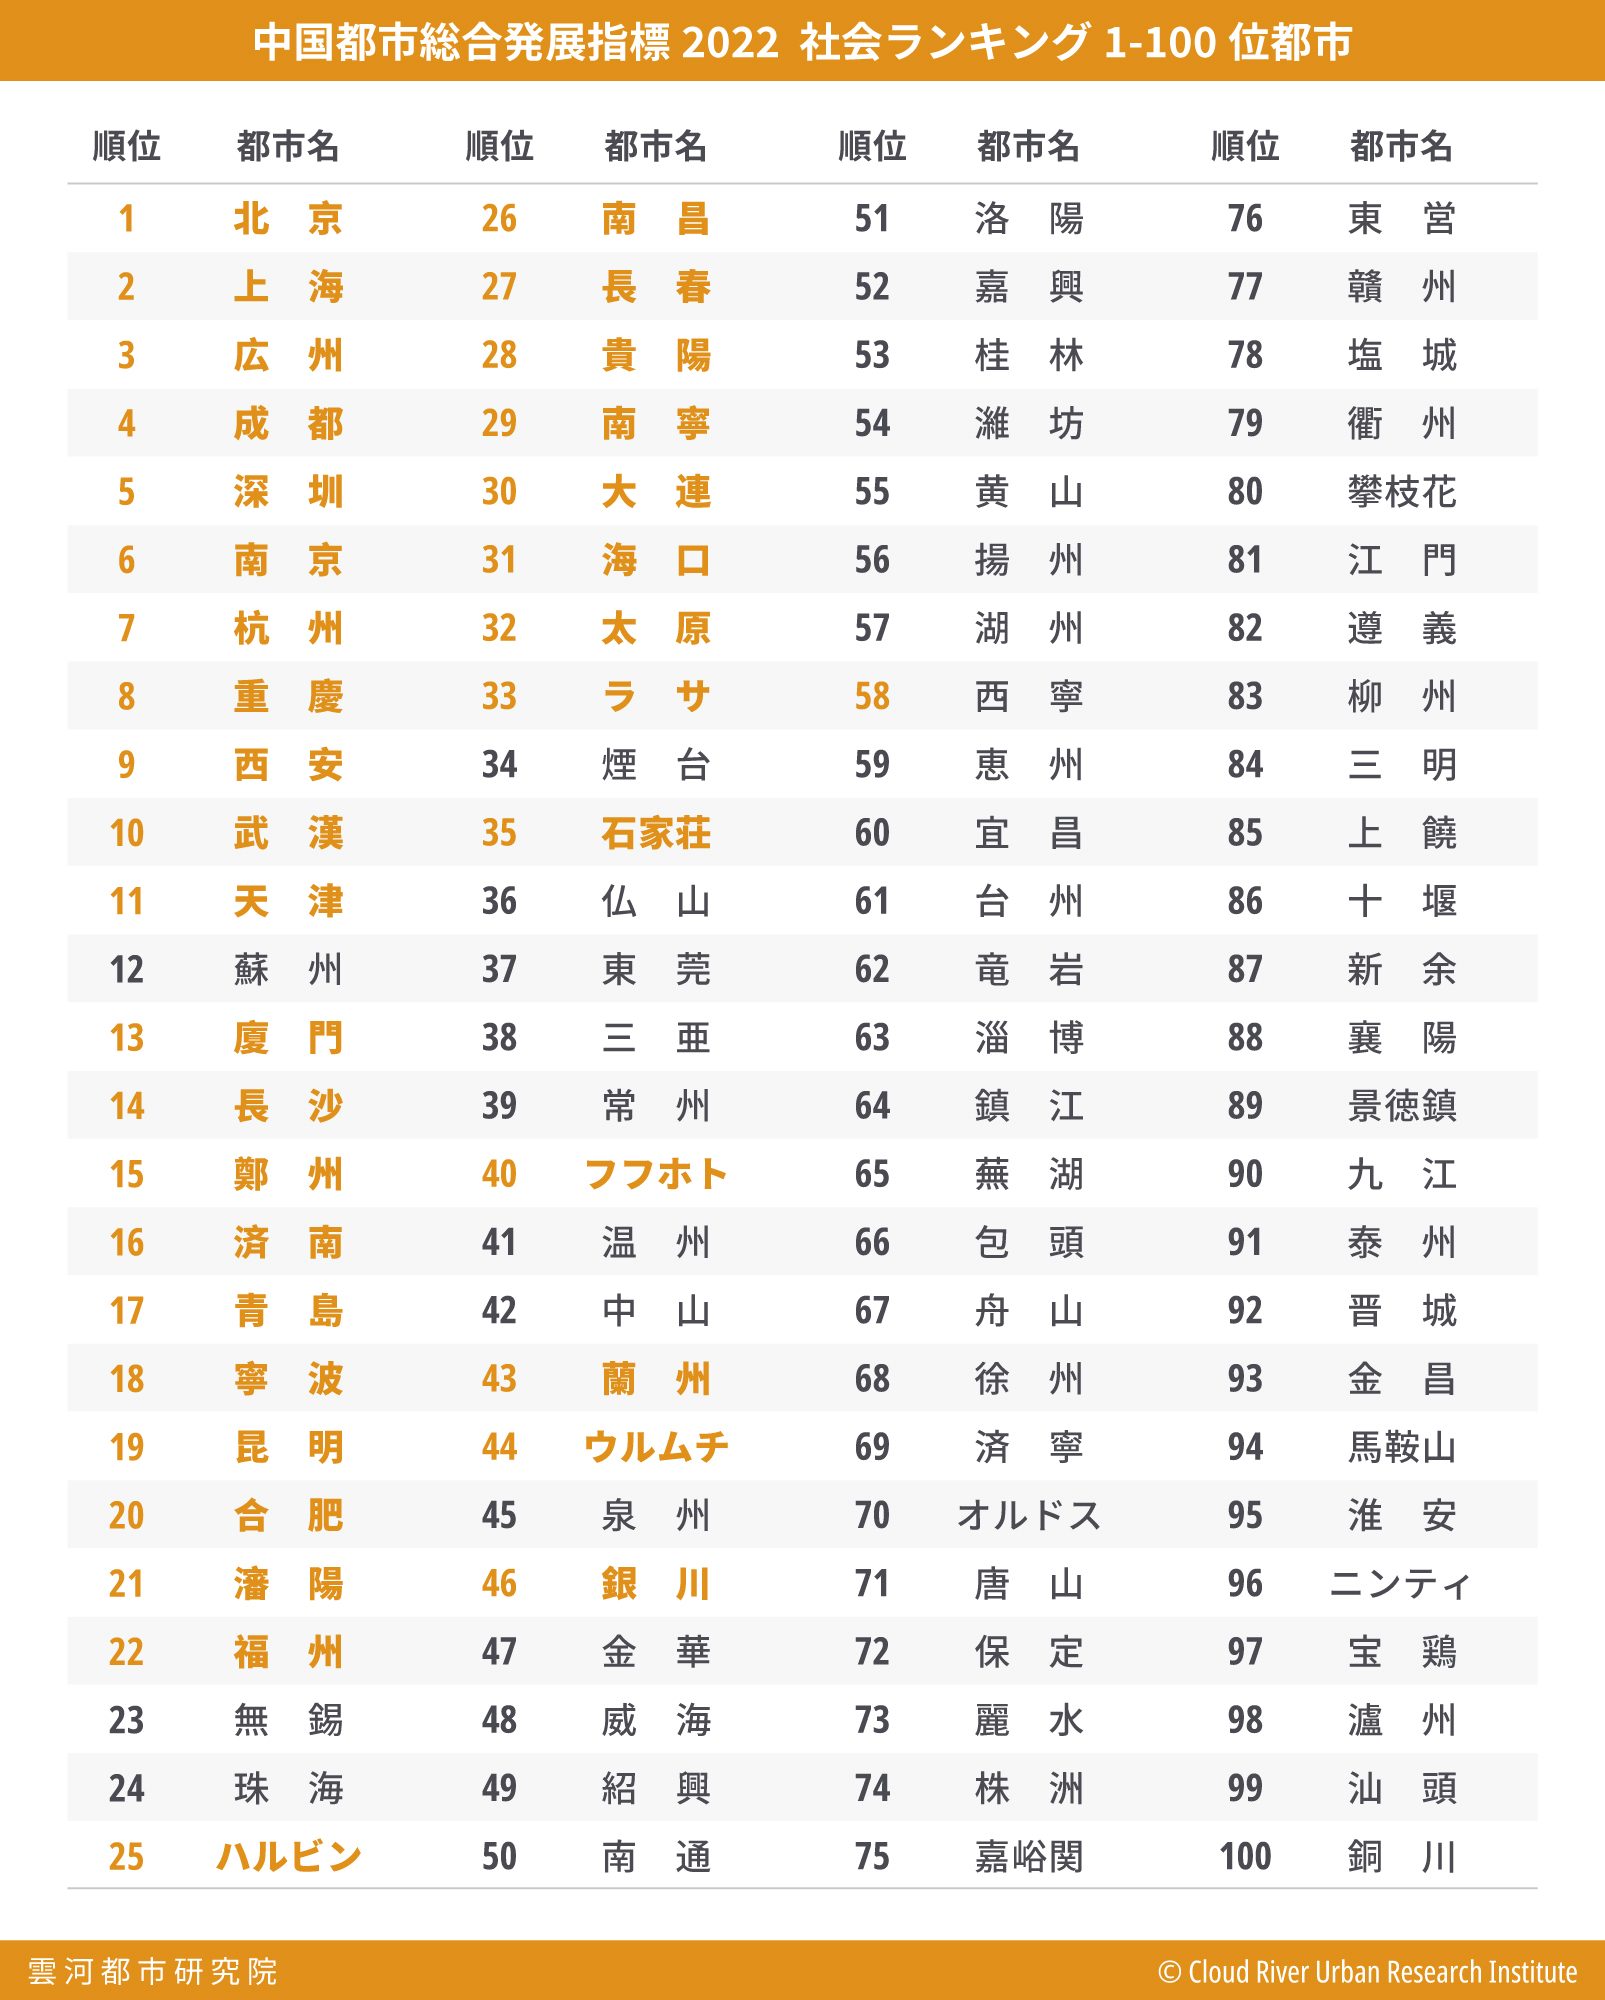
(3)社会大項目ランキング

 社会大項目ランキングでは北京と上海は7年連続で第1位と第2位、広州は6年連続で第3位をキープしている。

 〈中国都市総合発展指標2022〉の社会大項目ランキング上位10都市は、北京、上海、広州、成都、深圳、杭州、南京、西安、重慶、武漢となっている。なかでも成都、杭州、西安はそれぞれ第4位、第6位、第8位に上昇し、武漢はトップ10に舞い戻り、天津はトップ10から脱落した。

 社会大項目ランキングの第11位から第30位は、天津、蘇州、長沙、鄭州、廈門、済南、青島、寧波、福州、珠海、瀋陽、昆明、無錫、合肥、南昌、ハルビン、貴陽、三亜、南寧、海口となっている。


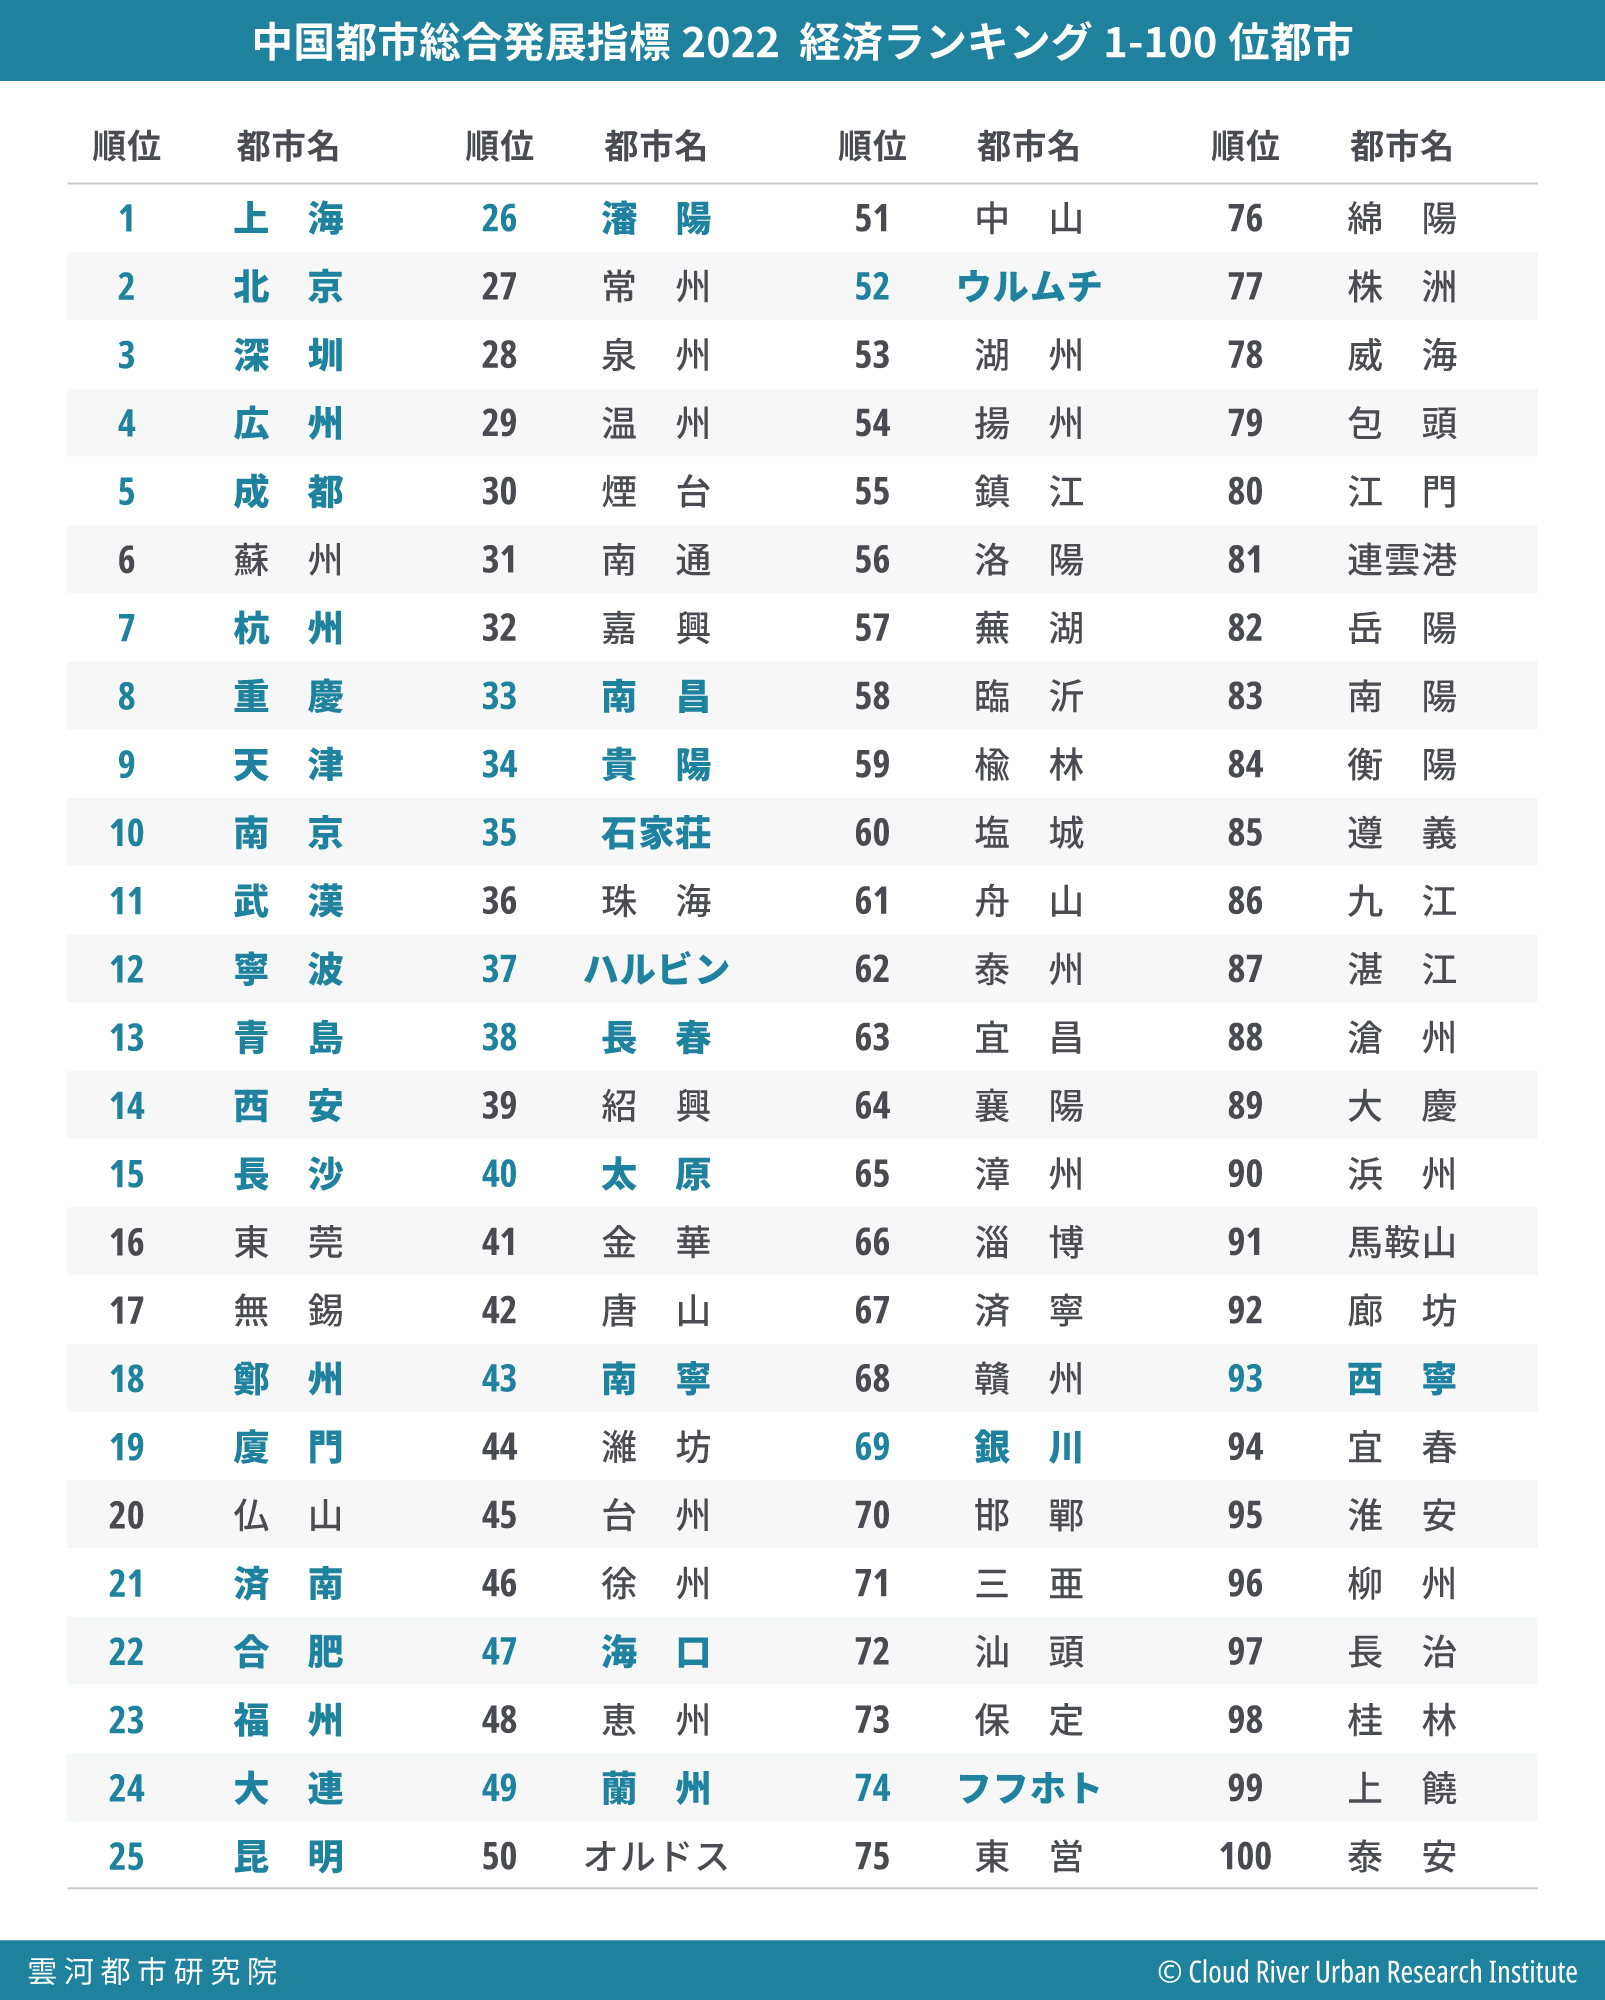
(4)経済大項目ランキング

 経済大項目ランキングは7年連続で上海がトップ、第2位は北京、第3位は深圳となった。

 〈中国都市総合発展指標2022〉の経済大項目ランキング上位10都市は、上海、北京、深圳、広州、成都、蘇州、杭州、重慶、天津、南京となっている。

 経済大項目ランキングで第11位から第30位にランクインしたのは、武漢、寧波、青島、西安、長沙、東莞、無錫、鄭州、廈門、仏山、済南、合肥、福州、大連、昆明、瀋陽、常州、泉州、温州、煙台であった。


〈関連記事〉

「中心都市がメガロポリスの発展を牽引:中国都市総合発展指標2022」

【ランキング】誰がラグジュアリーブランドを消費しているのか?

雲河都市研究院

編集ノート:ラグジュアリーブランドの巨人、LVMHグループのCEOアルノーと、テスラのイーロン・マスクは、世界長座番付のトップの座を争っている。両者に共通するのは、その成功を、中国の市場に大きく依存していることである。いまや世界最大の高級品市場となった中国において、各都市、そして各メガロポリスはどのようなラグジュアリーブランド消費パフォーマンスを演じているのか?背後にはどのような地域文化の違いがあり、どのような都市発展ロジックがあるのだろうか?雲河都市研究院が”中国都市ラグジュアリーブランド指数”を用いて、解説する。


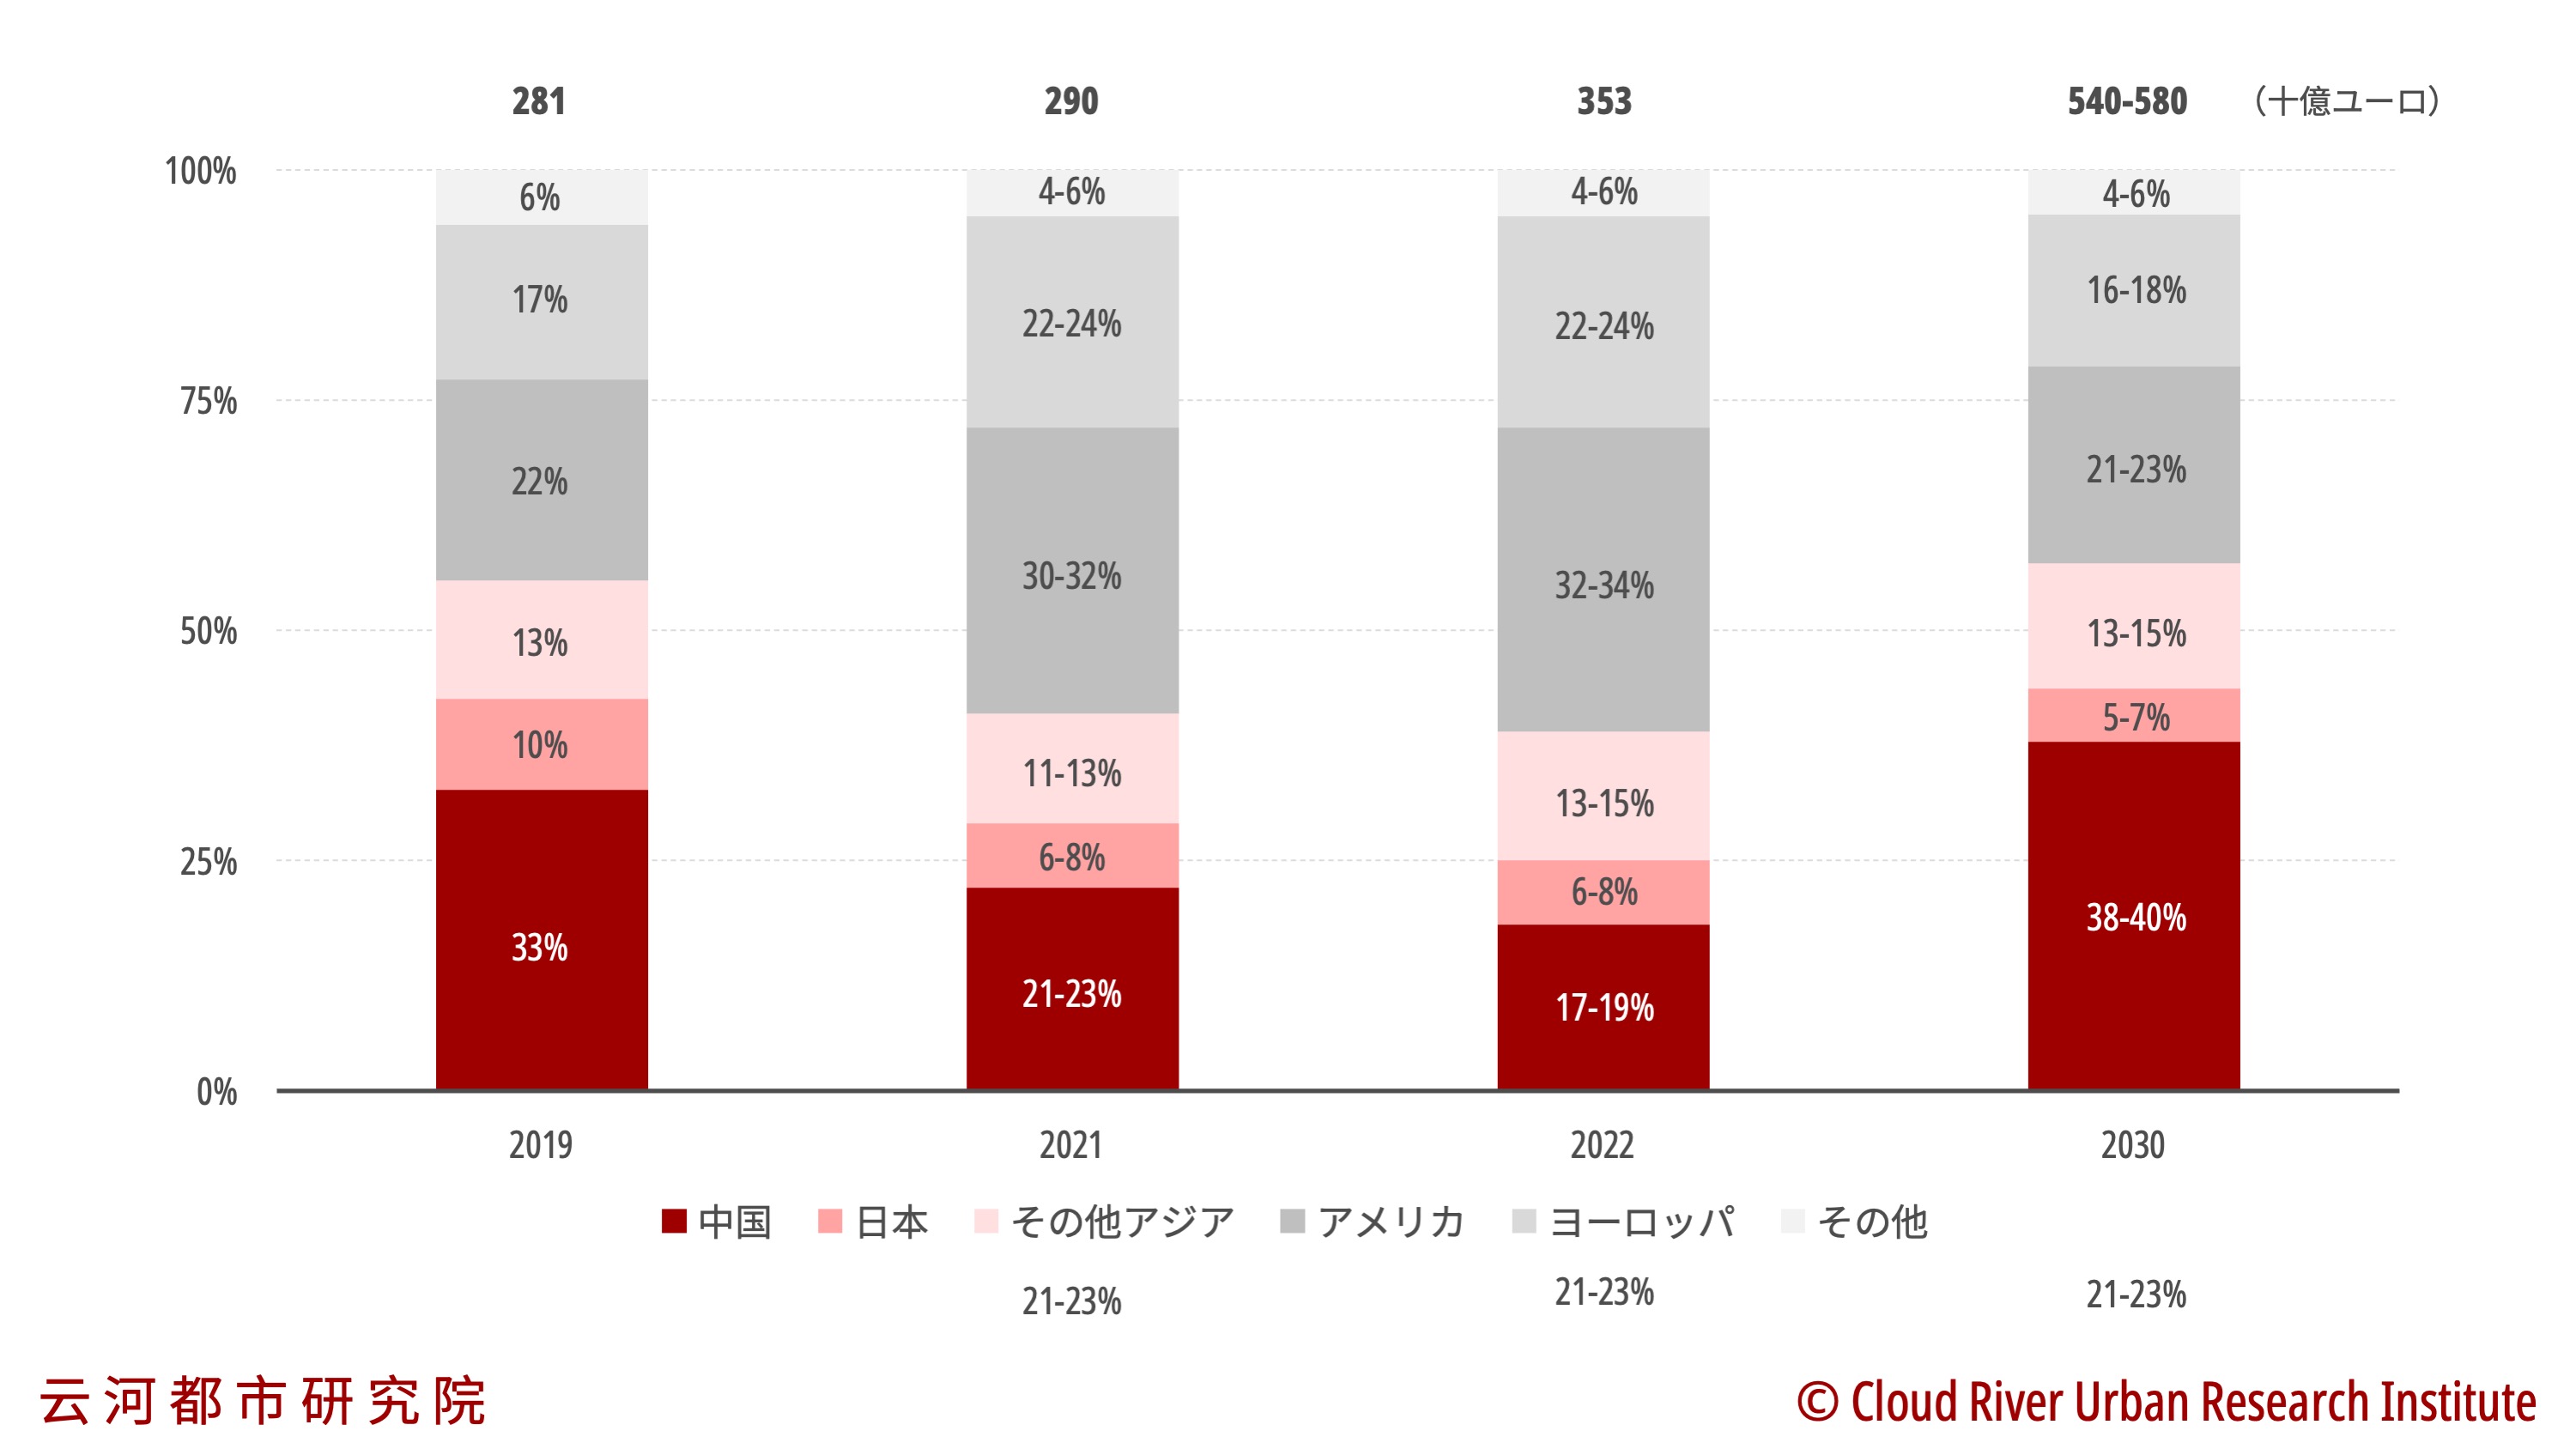
 過去20年間、グローバリゼーションは世界の富を急速に増やし、国際的な高級品消費も前例のない成長を遂げた。2022年、世界の個人向け高級品市場は2000年の3倍に膨れ上がった。なかでも中国の経済成長による高級品消費益は際立っている。2019年には、中国が世界の個人向け高級品市場の33%を占めた。新型コロナウイルスのパンデミック下ではそのシェアが若干減少したものの、中国のシェアは2030年までに世界の40%に達すると予測されている。

図 国別・個人向け高級品世界市場推移

1.中国都市ラグジュアリーブランド指数ランキング


 〈中国都市総合発展指標〉に基づき、雲河都市研究院は毎年、全国297の地級市以上の都市を対象にした「中国都市ラグジュアリーブランド指数」を発表している。この指数は、エルメス、ルイ・ヴィトン、グッチ、カルティエ、プラダ、フェンディ、コーチ、シャネル、ディオール、バーバリー、ブルガリの、世界の11のラグジュアリーブランドをサンプルとし、これらのブランドが中国各都市で持つ店舗数を指数化し分析を行っている。

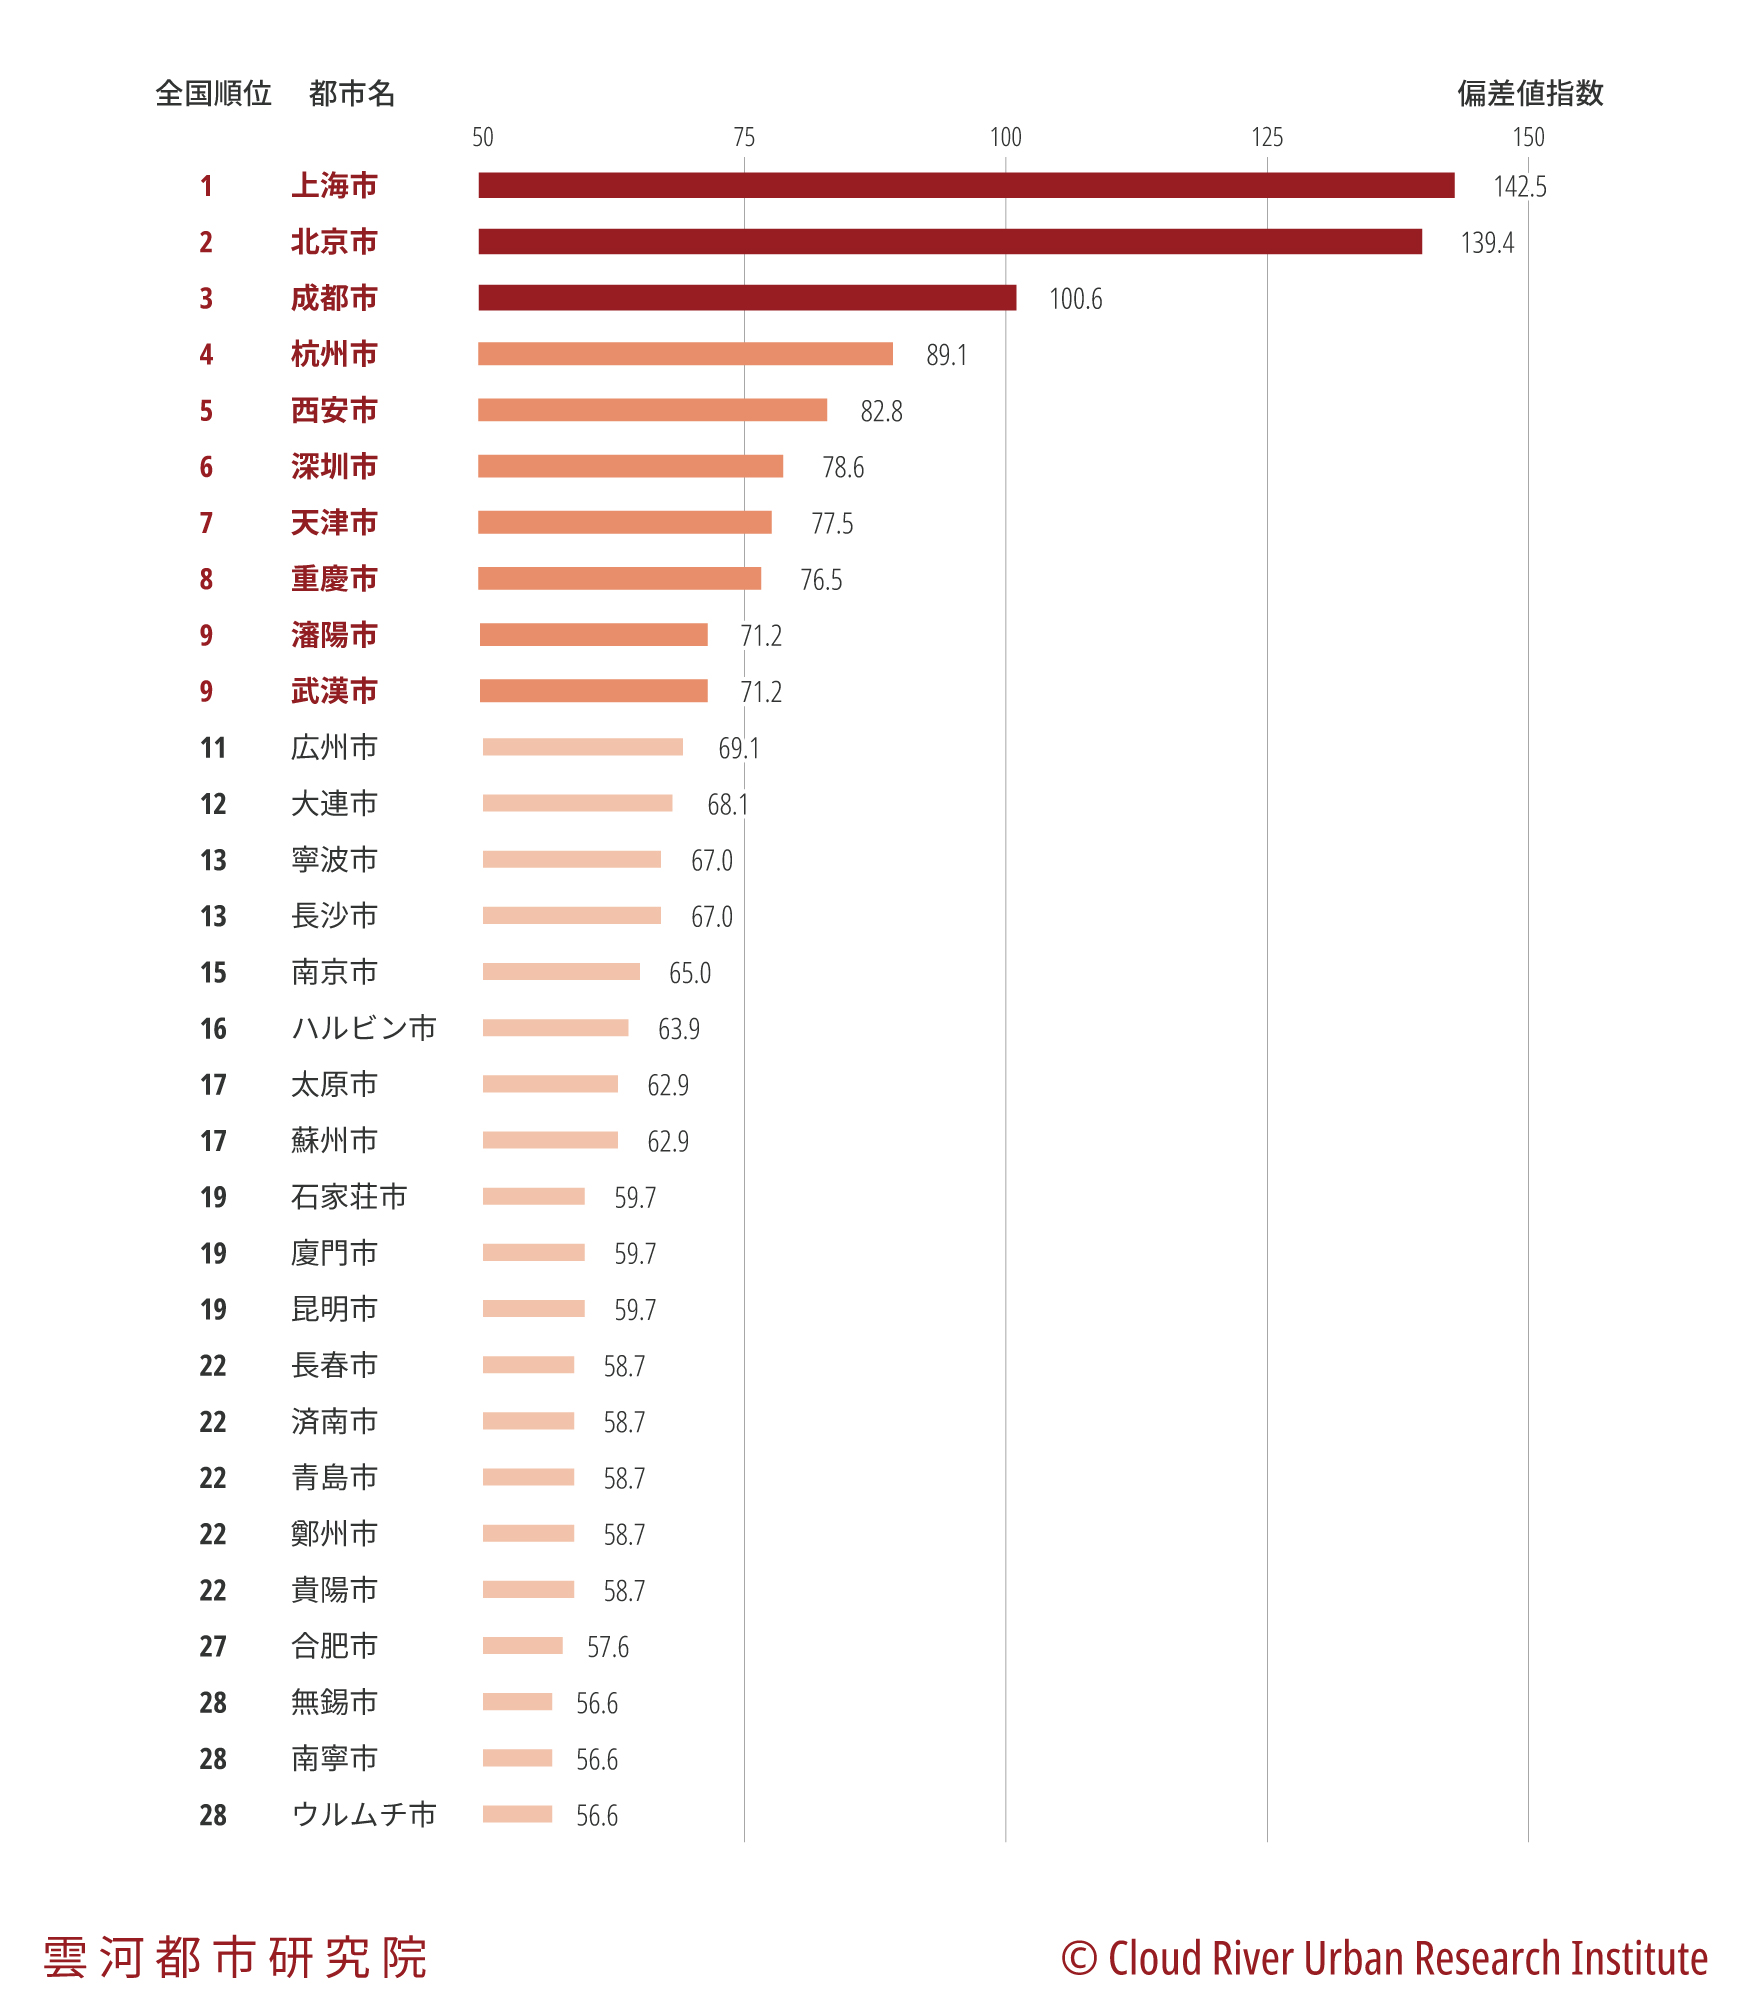
 「中国都市ラグジュアリーブランド指数2022」(以下、「指数」)の上位10都市は、上海、北京、成都、杭州、西安、深圳、天津、重慶、瀋陽、武漢で、同10都市の国際的なトップブランド店舗数は全国の53.8%を占め、特に上海と北京の店舗数の多さが目立っている。

 第11位から第30位の各都市は、広州、大連、寧波、長沙、南京、ハルビン、太原、蘇州、石家荘、廈門、昆明、長春、済南、青島、鄭州、貴陽、合肥、無錫、南寧、ウルムチだった。

 上位30都市での全国シェアが87%に達し、その中でも、蘇州と無錫を除くすべてが中心都市であった。直轄市や省都、自治区首府、計画単列市などの中心都市が、ラグジュアリーブランドの消費を引っ張っていることがわかった。

図 中国都市ラグジュアリーブランド指数2022ランキング

 周牧之東京経済大学教授は、「中国西部地区の成都、西安、重慶が其々第3位、第5位、第8位となり、昆明、貴陽、南寧、ウルムチなど中心都市もトップ30に入り、西部地区の消費力を示した。一方、東北地区は近年経済成長が振るわなかったにもかかわらず、高級ブランド消費では決して劣っていない。瀋陽が第9位にランクインし、大連、ハルビン、長春などの北東部の中心都市もすべてトップ30入りした。この結果から、経済水準が一定の段階に達すると、高級品消費が都市の文化個性に大きく左右されることがわかる」と説明した。

図 中国都市ラグジュアリーブランド指数2022シェア

図 中国都市ラグジュアリーブランド指数2022トップ30都市

2.メガロポリスにおける国際ブランド消費の傾向


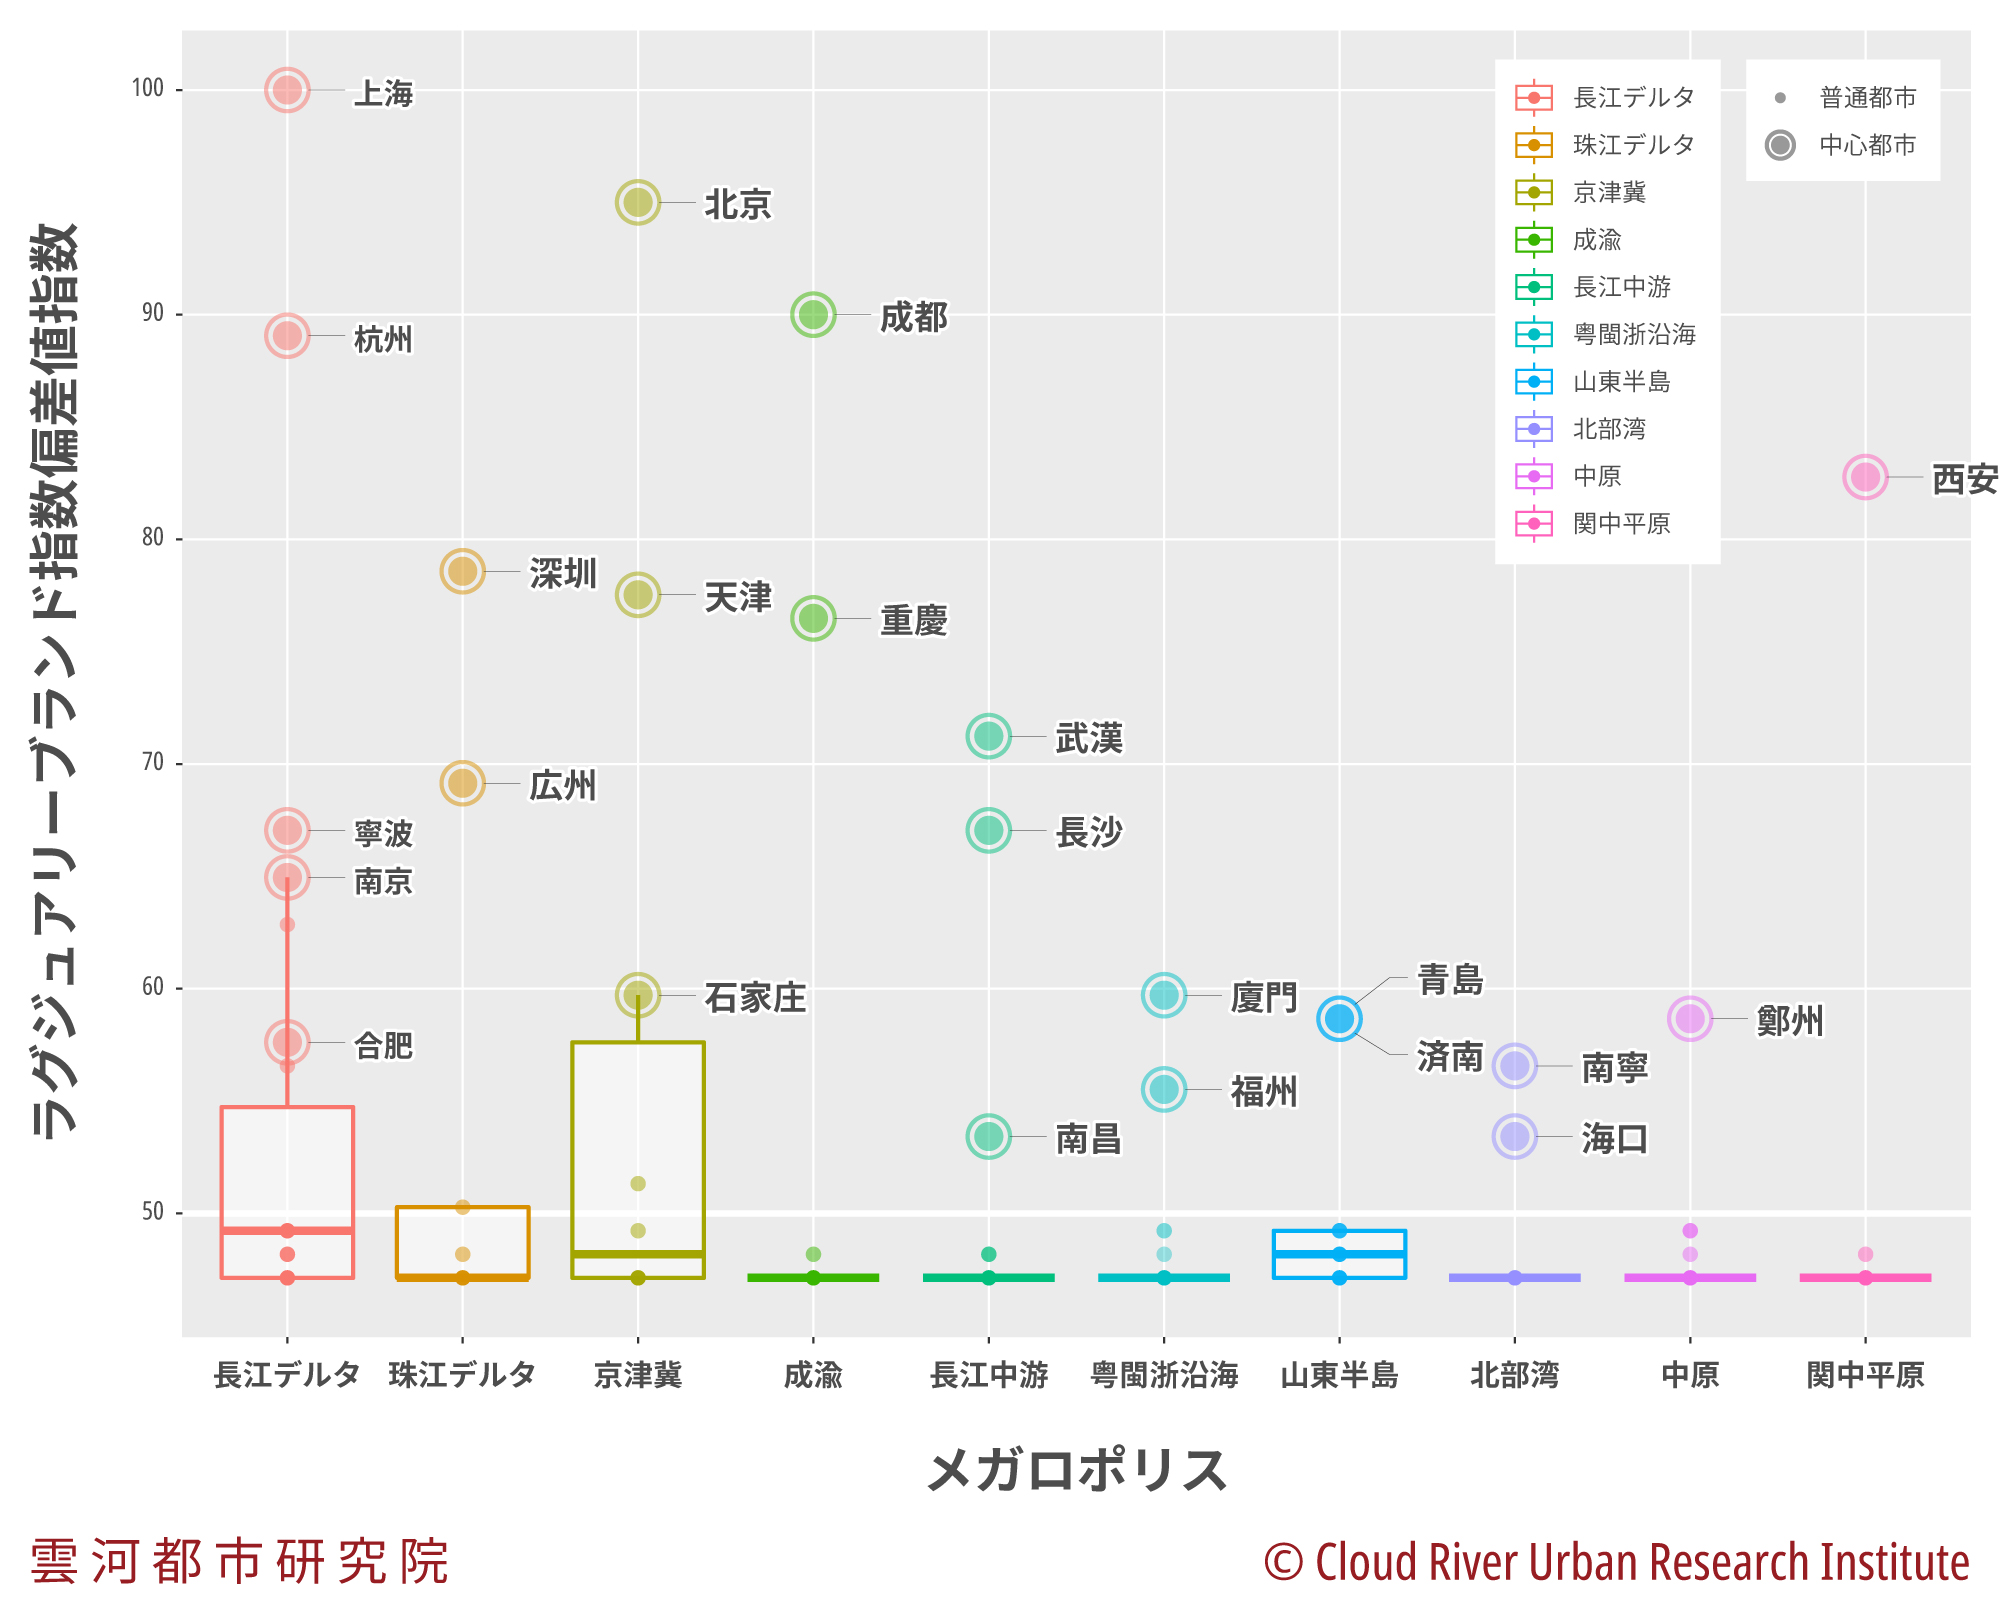
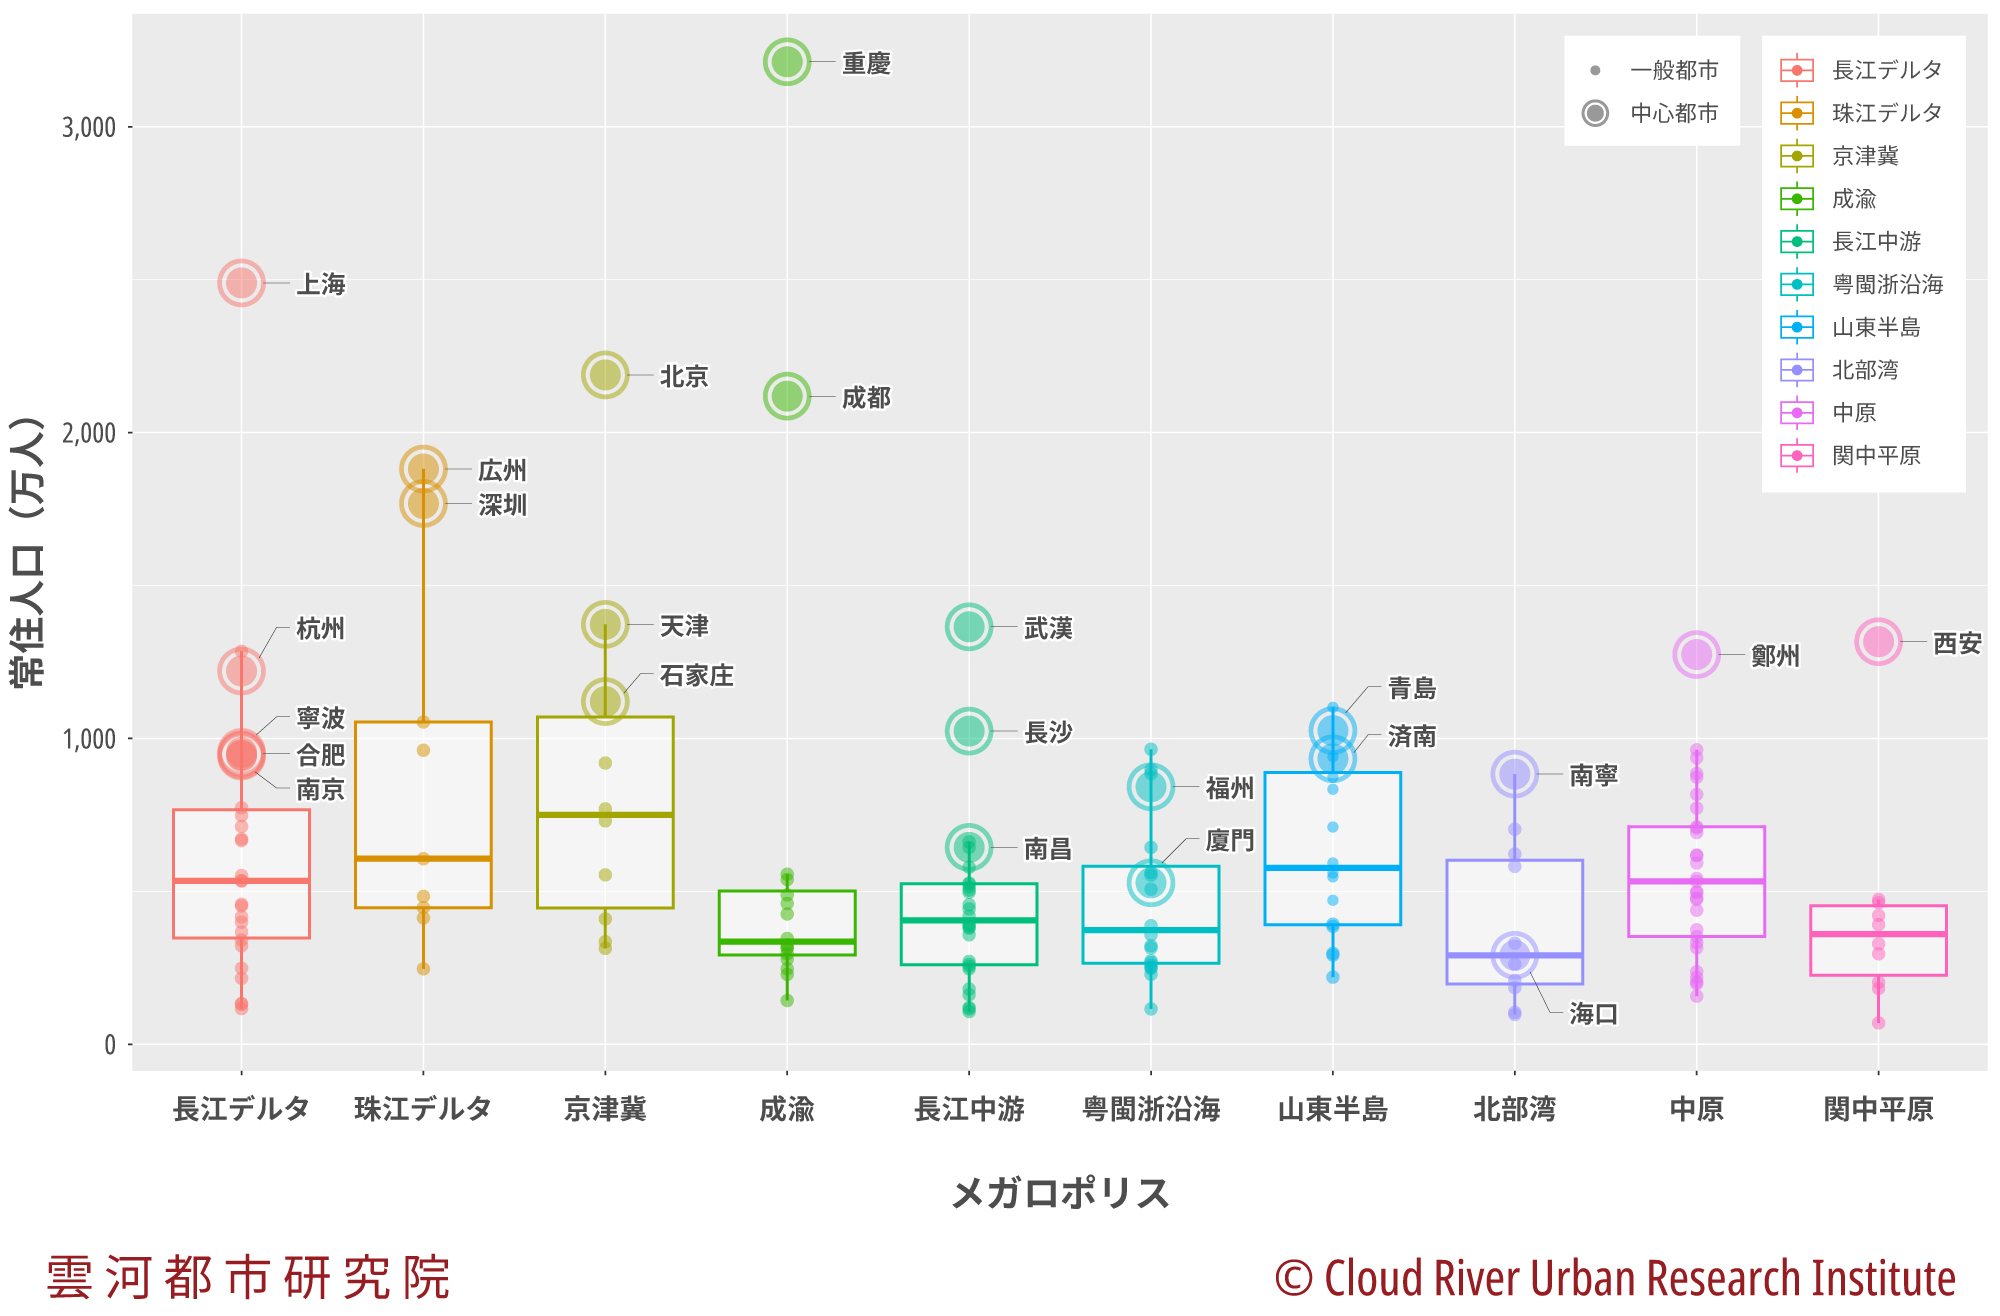
 ラグジュアリーブランドの消費は、メガロポリス間でも明らかな違いがある。本稿では、全国で経済規模がトップ10にランクインしているメガロポリスの「指数」偏差値を元に、箱ひげ図と蜂群図の重ね合わせ分析をし、各メガロポリスの偏差値の差異を明らかにした(中国のメガロポリスについて詳しくは「【メインレポート】メガロポリス発展戦略」を参照)。

 箱ひげ図の水平線はサンプルの中央値を示し、箱の上部は上四分位数(75%)、箱の下部は下四分位数(25%)を示しており、箱内はサンプルの50%の分布状況を示している。蜂群図は、個々のデータ点の分布状況を描き、箱ひげ図と蜂群図を重ねることで、各サンプルの位置と全体の分布状況を同時に示すことができる。

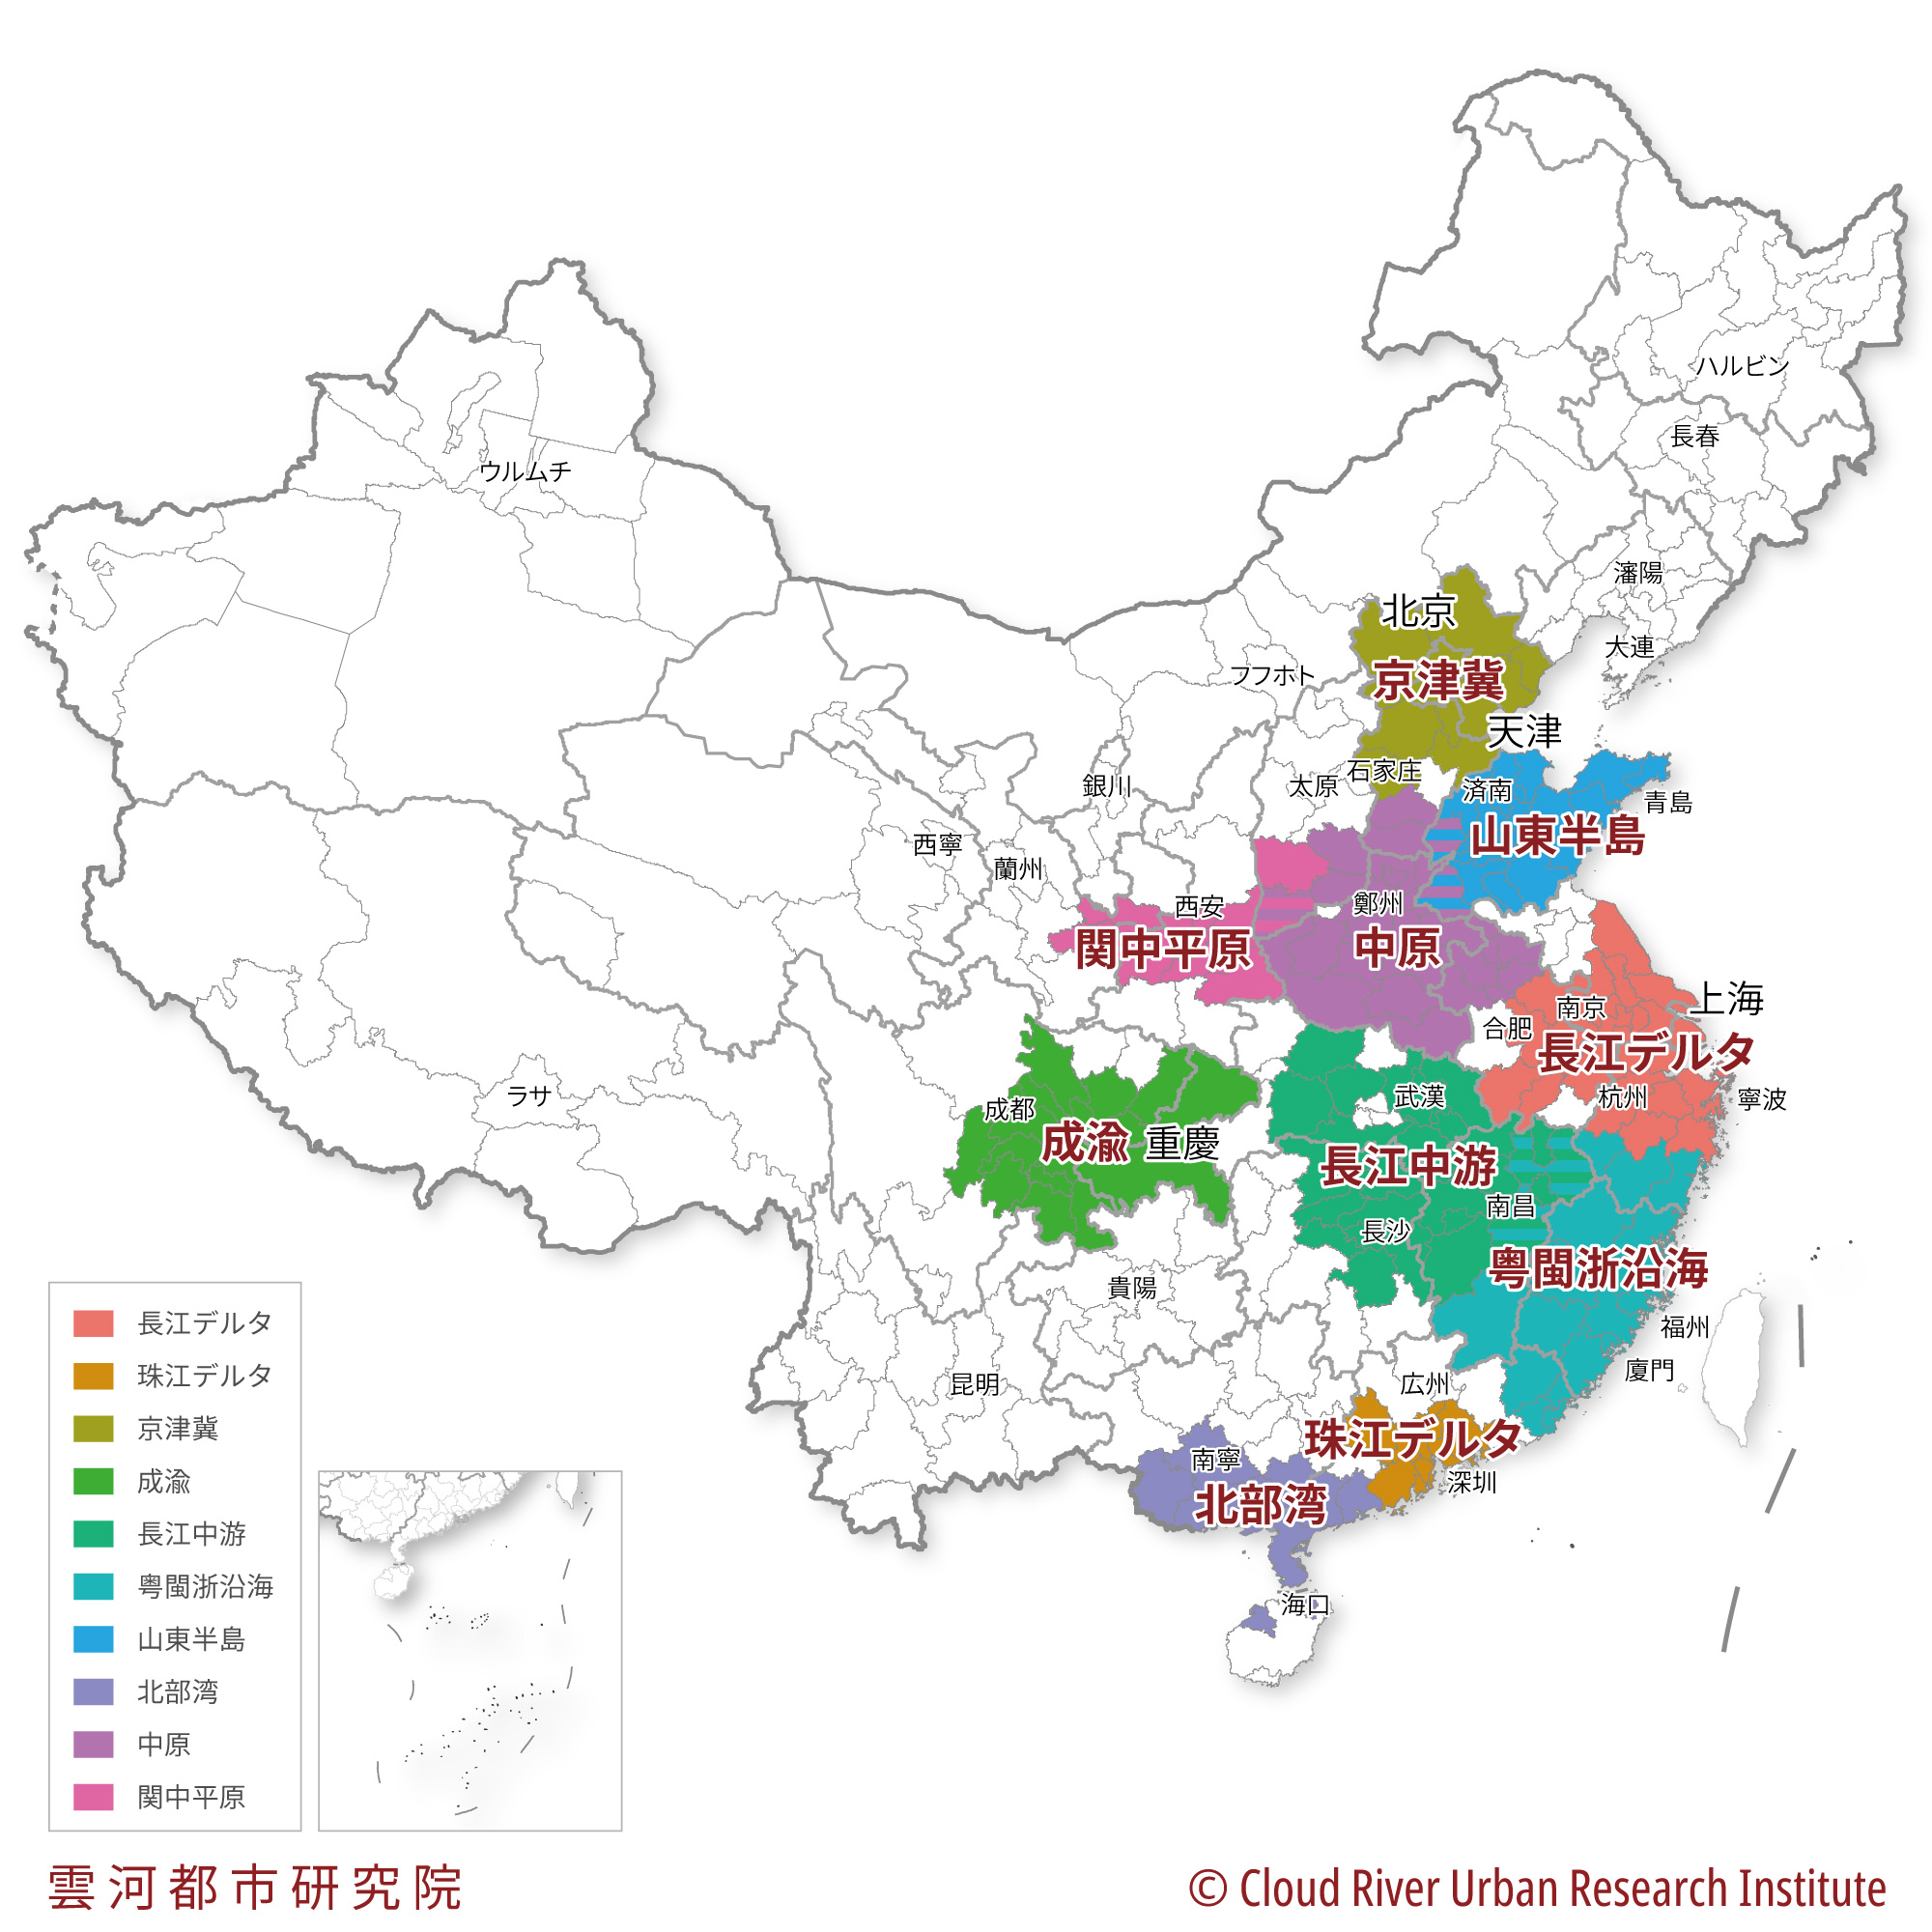
 図が示すように、長江デルタ(上海・江蘇・浙江・安徽)、珠江デルタ(広東)、京津冀(北京・天津・河北)、成渝(四川・重慶)、長江中游(湖北・湖南・江西)、粤閩浙沿海(広東・福建・浙江)、山東半島(山東)、北部湾(海南・広西)、中原(山西・安徽・河南)、関中平原(陝西・甘粛)の10メガロポリスを見ると、長江デルタメガロポリスはラグジュアリーブランドの店舗数が最も多く立地し、全国シェアは26.8%に達している。上海が群を抜く首位に立ち、杭州が続き、寧波、南京、蘇州、合肥、無錫も「指数」の上位30位に入っている。長江デルタは、上位30都市が最も密集しているメガロポリスである。

 京津冀メガロポリスのラグジュアリーブランドの店舗数は、全国シェアの16.6%を占める。上記の全国ランキングにおいて北京は第2位、天津は同7位で、石家庄もトップ20入りしている。

 成渝メガロポリスでは、ラグジュアリーブランドの店舗は成都と重慶の二つの中心都市に集中している。両都市の全国シェアは9.8%に達し、西南地区の消費熱を表している。

 しかし、珠江デルタメガロポリスでは、ラグジュアリーブランドの消費で異なる風景を見せる。深圳は「指数」のランキングで成都、杭州、西安に遅れをとって第6位に留まった。広州はトップ10から脱落した。珠江デルタのラグジュアリーブランドの店舗は、全国の僅か6.8%を占めるに過ぎず、成渝メガロポリスより3%ポイント低い。

 関中平原メガロポリスでは、西安が一人勝ちしている。西安が全国第5位に堂々ランクインしたことで、関中平原のラグジュアリーブランド店舗数は全国の4.3%を占め、山東半島メガロポリスの4.1%をわずかに上回る結果となった。

 粤閩浙沿海、中原、北部湾メガロポリスのラグジュアリーブランドの店舗数は、全国に占める割合がそれぞれ2.8%、2.0%、1.8%で、主に各メガロポリスの中心都市に集中している。

 周牧之教授は「東北地区とは逆に、経済的に裕福な珠江デルタが国際的に名の知れたブランド商品への消費にやや積極性を欠いている」と指摘する。

図 10メガロポリスにおける
“
中国都市ラグジュアリーブランド指数”パフォーマンス分析

3.ラグジュアリーブランドを消費しているのは誰か


 ラグジュアリーブランドの消費における地域間の差異の原因を探るため、本稿では〈中国都市総合発展指標〉を利用し、中国297地級市以上の都市の「指数」と、主要指標との相関分析を行い、いくつかの興味深い相関関係を抽出した。

 相関係数は、二つの変数間の関係の強さと方向を示す統計的な尺度である。相関係数は-1から1までの値をとり、相関係数の絶対値が1に近いほど、二つの変数間の関係性が強いことを意味する。一方、相関係数が0に近い場合、二つの変数間にはほとんどまたは全く関係性がないことを示す。一般的に、相関係数は、0.9~1は「完全相関」、0.8~0.9は「極度に強い相関」、0.7~0.8は「強い相関」、0.5~0.7は「相関がある」、0.2~0.5は「弱い相関」、0.0~0.2は「無相関」であると考えられる。

 まず、「指数」と製造業の波及効果を示す「製造業輻射力」の相関係数は0.51となった。これは「弱い相関」である。一方、同指数と「金融輻射力」、「IT産業輻射力」の相関係数はそれぞれ0.95、0.87となり、「完全相関」と「極度に強い相関」である。

 周牧之教授は「大部分の製造業労働者の収入が相対的に低い一方で、金融業やIT産業は高度人材を引きつける力が強い。このことが高級ブランド消費に忠実に反映されている」と解説する。

 次に、「指数」と国内外の観光客数の相関はそれぞれ0.52と0.54であった。逆に、「指数」と「映画館・劇場消費指数」の相関係数は0.88と非常に高い。周教授はこの点について「パリや東京のように、街中に高級ブランドを買い漁る観光客が溢れているのとは異なり、中国都市の国際ブランド消費は、外部の購買力に頼っていない。そのため、「指数」はむしろ内生的な消費を反映する「映画館・劇場消費指数」との相関関係が高い。同時にこれは、観光客が中国国内でのラグジュアリーブランド消費の主力になっていないことも示している」と説明する。

 6月27日に、ルイ・ヴィトン・モエ・ヘネシー(LVMH)グループのCEO、ベルナール・アルノーが中国を訪れ、炎天下にもかかわらず同グループの店舗を巡回した。彼は、イーロン・マスクと世界一の富豪の座を争っており、双方とも、中国市場に大いに依存している。「指数」の11ブランドのうち、4ブランドが同グループに由来する。

 周教授は「中国は、”メイドインチャイナ”という単一のエンジンで推進する経済体から、”世界の工場”と”世界の市場”という二つのエンジンを持つ経済体へと変貌を遂げた。ビジネス分野が全く異なるとはいえ、マスクも、アルノーも、中国市場で世界のトップに上りつめた。今日、世界最大の自動車市場である中国では、既にBYDを筆頭に、イーロン・マスクのテスラと肩を並べるEV製造業者が多数台頭してきている。これから中国がどれほどの時間を要して自身のラグジュアリーブランドを生み出すかが楽しみである」と言う。


【日本語版】『【ランキング】誰がラグジュアリーブランドを消費しているのか?』(チャイナネット・2023年7月13日)

【中国語版】『谁在消费国际顶级奢侈品牌?』(中国網・2023年6月29日)

【英語版】『Who are buyers of global top luxury goods?』(中国国務院新聞弁公室・2023年7月11日、China Daily・2023年7月12日、China.org.cn・2023年7月11日)


【講義】 阮蔚 VS 周牧之:誰が増え続ける世界人口を養うのか?

レクチャーをする阮蔚氏

■ 編集ノート: 

 東京経済大学の周牧之教授の教室では、リアルな学びの一環として第一線の経営者や研究者、ジャーナリスト、官僚らをゲスト講師に招き、グローバル経済社会の最新動向を議論している。2023年5月18日、農林中金総合研究所理事研究員の阮蔚氏を迎え、講義していただいた。

 緑の革命と貿易拡大によって支えられた世界食糧供給体制と、戦争などがもたらす食糧危機について議論した。


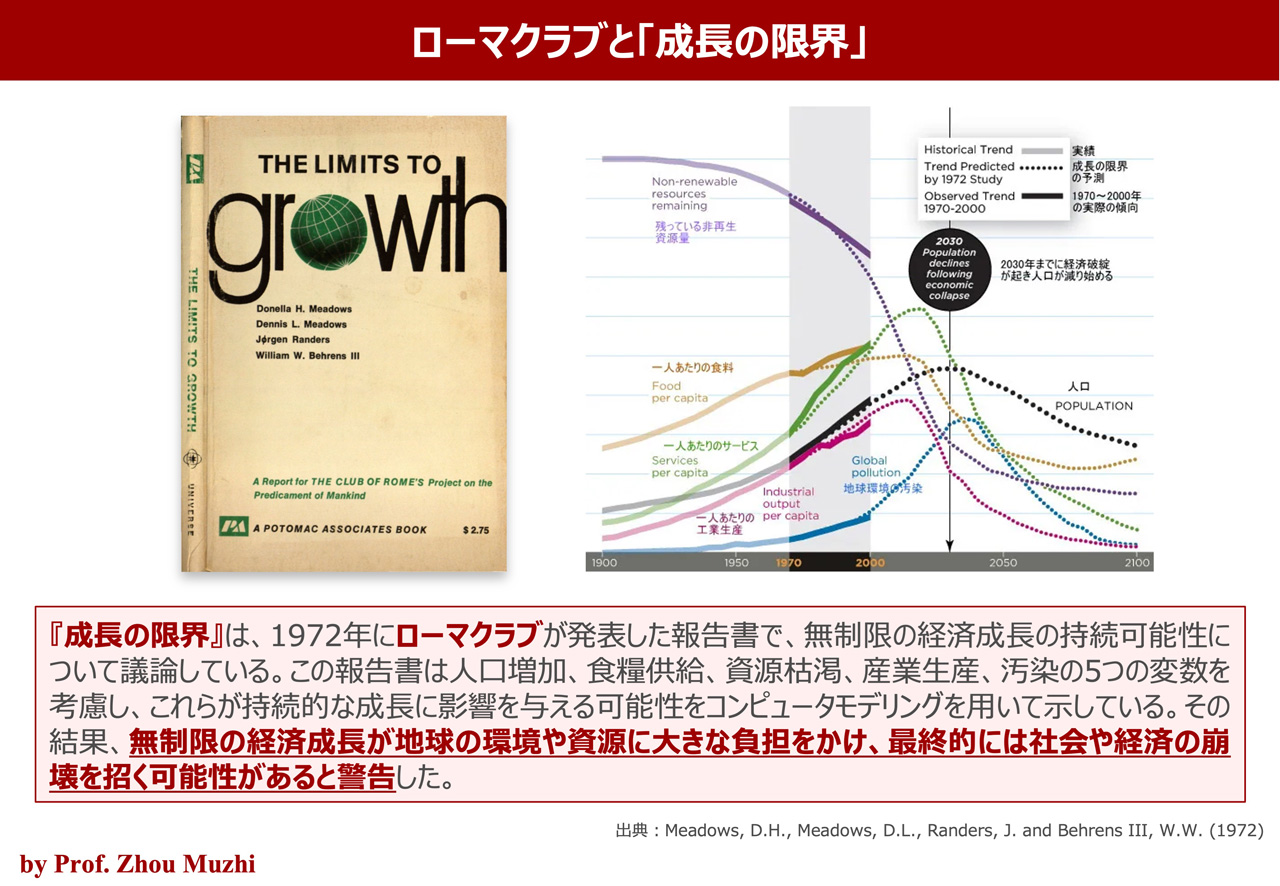
■ ローマクラブの「成長の限界」


周牧之:きょうは世界の食糧と農業に関して深い知識を持つ阮蔚氏を招き、世界の食糧需給バランスと主要国の政策の変遷について講義いただく。その前に、私から現在の世界食糧需給の背景について説明したい。

 1972年、ローマクラブという欧米のエリートが集まる学術団体から『成長の限界』というレポートが公開された。同レポートは、地球がこれ以上の人口を支えられないと予言し、警告したもので、大きな反響を巻き起こした。その内容は当時の政策立案者たちの重要な道標となった。

 同レポートの警鐘にもかかわらず、世界人口は1972年から現在に至るまで倍増し、今もなお増加し続けている。

 『成長の限界』で大きな問題として取り上げられたのが食糧供給問題だが、同レポートの憂慮をよそに、世界食糧供給は増え続けた人口を養えただけでなく、いまや供給過剰になっている。

■ 人類の繁栄を支えた「緑の革命」


周牧之:世界食糧供給を拡大させた要因は主に二つある。一つ目は「緑の革命」だ。「緑の革命」については解釈が様々あるが、基本的には、化学肥料や農薬、品種改良、灌漑施設、遺伝子組み換え、機械化、組織化などの導入を通じて、農業の生産性向上をはかったものである。

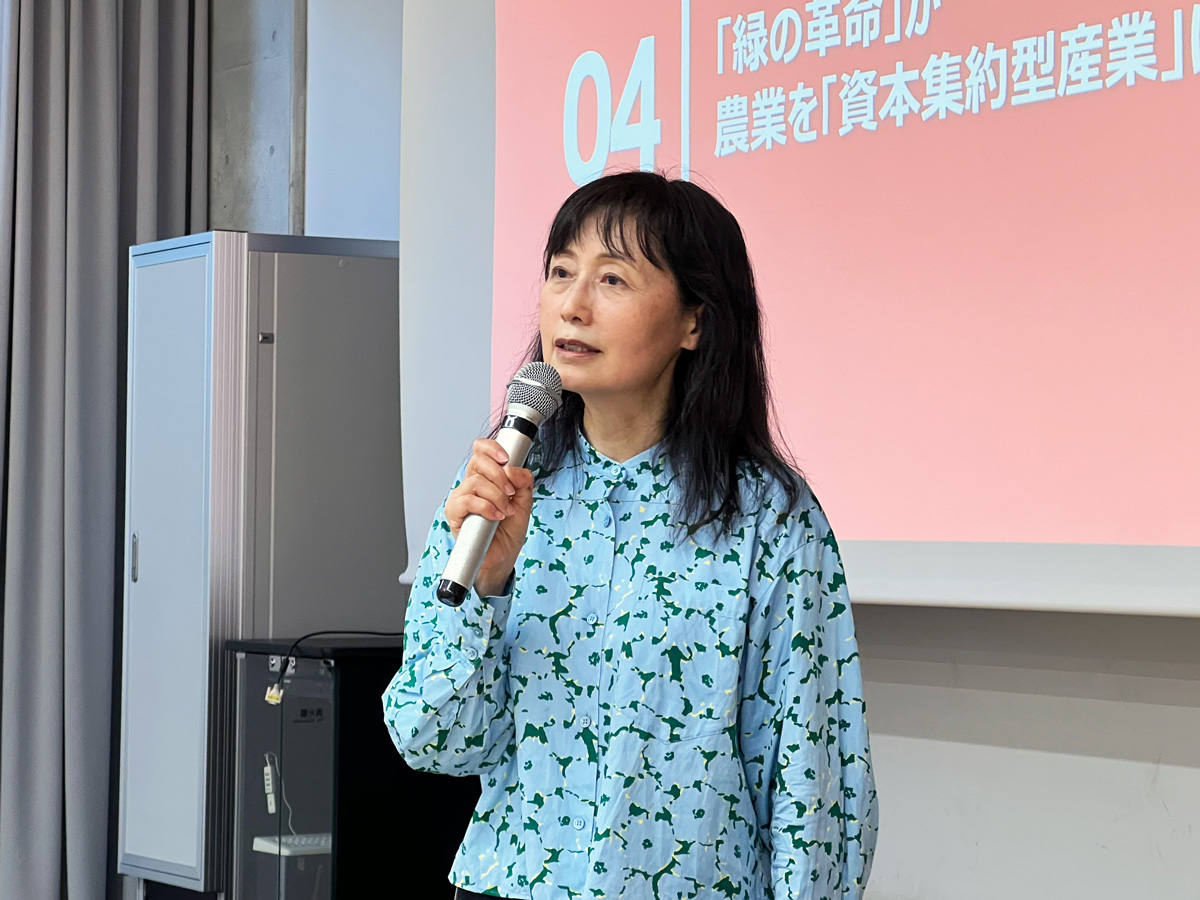
 グラフ「緑の革命:単位面積当たりの穀物生産量が大幅に向上」の作成にはかなりの時間を費やしたが、非常に興味深い。『成長の限界』より遡る1961年のデータから始め現在まで、世界の穀物生産用地面積は、たった14%しか増えていない。それに対して人口は1961年から2.5倍に増えた。これに対して、穀物の生産量は、人口の増加率を超え、なんと250%増、すなわち3.5倍になった。穀物生産量増大の最大の要因は、単収(単位面積当たり収穫量)が急激に増加したからだ。言い換えれば、土地の生産性が劇的に向上した。これは「緑の革命」の成果である。

■ 農産物のグローバル・トレード


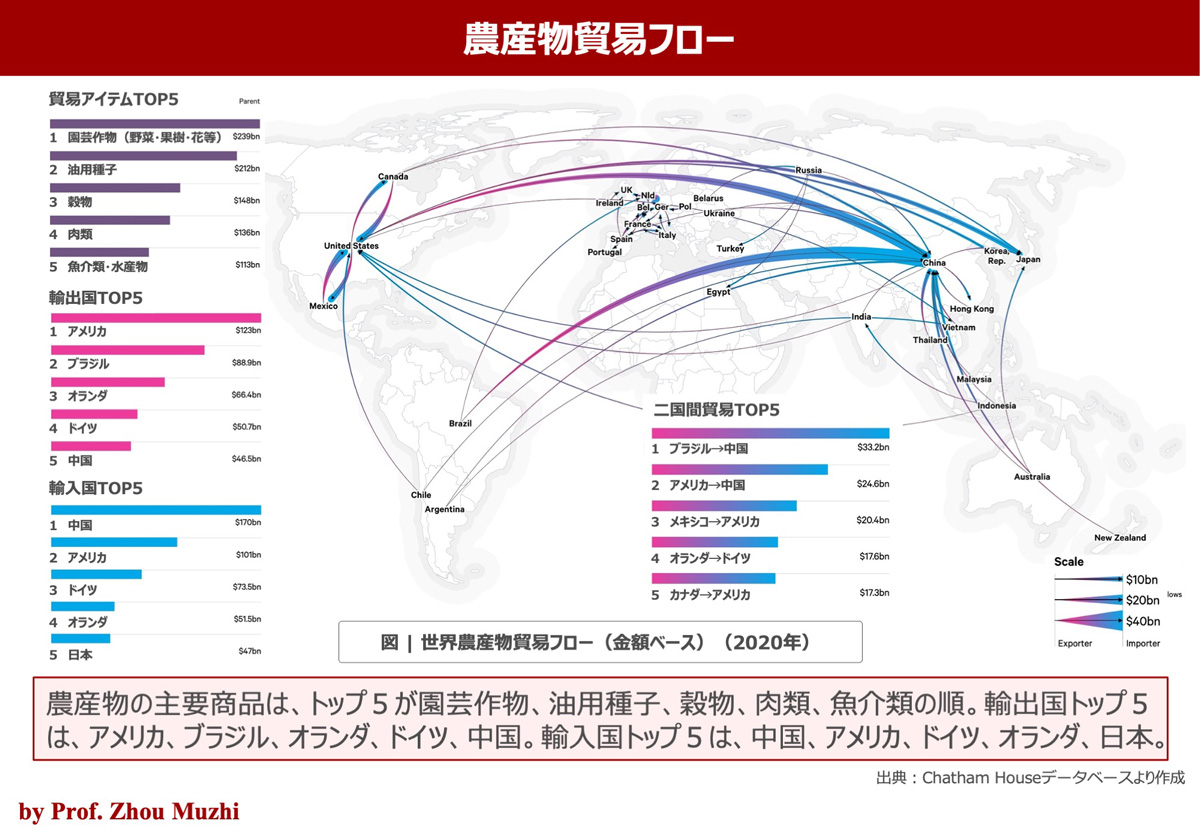
周牧之:増大し続ける地球の人口を養うもう一つの要素は、農産物の貿易だ。農産物貿易アイテムとして、金額ベースで多いものから順に、園芸作物(野菜、果樹、花など)、油用種子、穀物、肉類、そして魚介類・水産物となる。

 農産物輸出量が最も大きい国は順に、アメリカ、ブラジル、オランダ、ドイツ、中国だ。一方、最も多く輸入している国は中国、アメリカ、ドイツ、オランダ、そして日本となる。

 農産物の二国間貿易において、取引量がトップ5に入る組み合わせを見てみると、最も多いのはブラジルから中国への貿易だ。次いで、アメリカから中国への取引、メキシコからアメリカ、オランダからドイツ、そしてカナダからアメリカへの貿易、と続く。

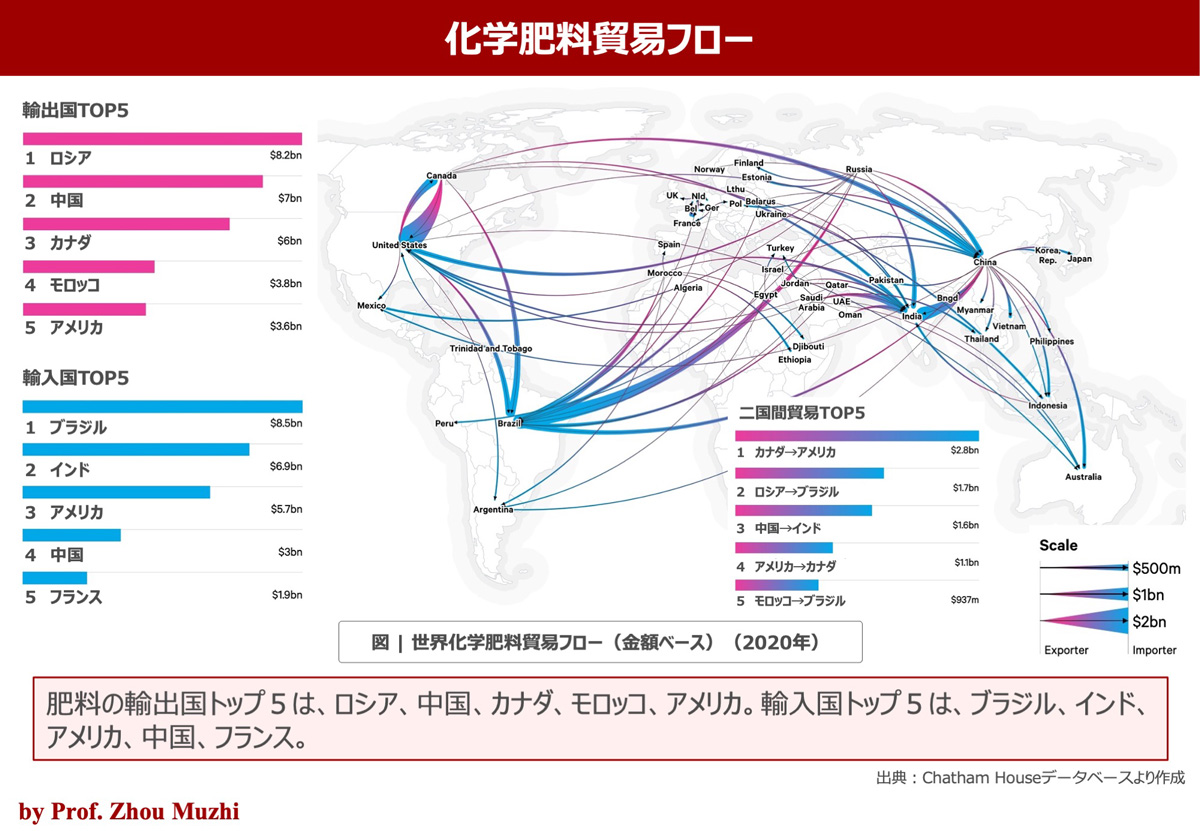
 こうした大規模でかつ複雑な農産物の貿易と、「緑の革命」によって、我々の生活は支えられてきた。「化学肥料貿易フロー」のグラフが示すように、実は、「緑の革命」自体も、化学肥料貿易に支えられている。

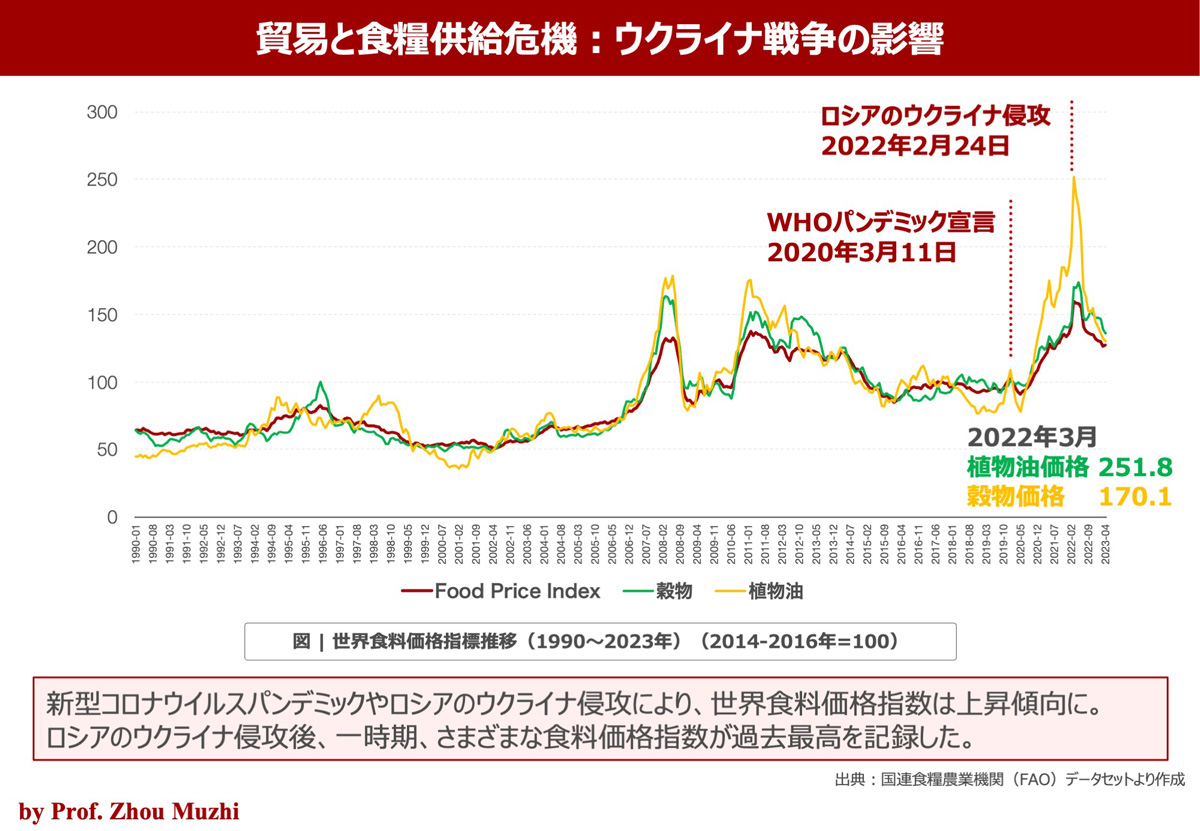
 ところが、1年前のロシアによるウクライナ侵攻は、世界の食糧供給システムを大混乱させた。石油の価格と同様に、穀物価格は急騰した。今は少し落ち着いてきたが、「食糧危機」という近年忘れ去られていた政策イシューが、再び浮上してきた。

 本日のゲスト講師、阮さんに、この複雑な世界の食糧事情について講義していただく。

■ 2022世界食糧危機は人災


阮蔚:周先生が只今説明された世界食糧問題の全体像の詳細について、また、なぜそうなったのかについて、少々時間をかけて説明したい。主に私の著書『世界食料危機』の要点を抽出してお伝えする。

 日本にお住まいの方にはあまり感じられないと思うが、実は世界ではいま食糧危機が発生している。まずはその現状から説明したい。

 昨年、人為的な要因により世界的な食糧危機が発生した。国連食糧農業機関(FAO)、世界食糧計画(WFP)などの報告によれば、2022年に紛争や自然災害で深刻な食糧不足に陥った人々(急性飢餓人口)の数が、過去最多の2億5,800万人に達した。これは日本の人口の倍にあたり、前年に比べて6,500万人増加したことになる。

 この状況はなぜ生じたのか、周先生の説明の中にも含まれていたが、要因の一つに、食糧価格の急騰が挙げられる。昨年、ロシアのウクライナ侵攻によって小麦の国際価格は史上最高値を記録した。

 ロシアとウクライナは近年、世界有数の小麦輸出国となり、両国の小麦輸出量は世界全輸出量の約3割も占めるようになった。ところが、戦争によって両国の小麦は輸出できなくなり、小麦の国際価格が高騰した。小麦の自給率が低く輸入に頼るアフリカなど途上国は、輸入量の減少で大きな打撃を受けた。

 しかし、近年の世界全体の小麦生産量と輸出量、及び期末在庫は中長期的スパンでみると決して低い水準ではない。つまり、世界には「モノ」が存在している。飢餓問題は単に食糧不足や農業問題だけで片付けられない。それより遥かに広範囲で複雑な課題を抱えている。これらの問題を理解するためには多角的な視点が必要となる。

 経済学を専攻している皆さんなら、飢餓問題が食糧供給の問題だけでなく、分配の問題、政治的問題でもあることをすぐに思い起こすだろう。

 例えば、充分な食糧が存在しながらも、不平等な分配やアクセスの格差が原因で、一部の人々が適切な食糧を得られない状況が生じる。また、政治的混乱や紛争は、食糧の生産、輸送、分配にネガティブな影響を与え、飢餓を引き起こす原因となり得る。

 よって、飢餓問題はただ食糧不足の問題というより、むしろ社会経済的な問題、政治的問題としての側面を持つ。ここで私が特に強調したいのは以上の点だ。
レクチャーをする周牧之東京経済大学教授

■ コメ価格の圧倒的な安定性


阮蔚:2022年に世界の食糧は不足していなかった。そう言い切れる一つのデータがある。それは、世界のコメ価格と小麦価格の関係性を示したデータだ。これまでの数十年間に、コメ価格は一貫して小麦価格を上回っていた。ところが、昨年は世界全体で食糧危機が叫ばれていたにもかかわらず、世界のコメ価格は大きく上がらなかった。さらに、昨年小麦価格が史上最高値を記録した同時期に、小麦価格がコメ価格を上回る逆転現象が発生した。これは、世界では食糧という「物資」が不足していないことを示している。

 小麦とコメは世界の2大主食穀物だ。ただ、世界の多くの国で消費している小麦に比べて、コメは主としてアジアの主食となっている。またアジアのコメは自給自足の色合いが強く、生産量に対する輸出比率は低い。

 アジアの特徴は人口の多さと、その農業規模の小ささだ。零細農家が大半を占めることから、コメの価格が小麦より高い。

 小麦の輸出国は主として米国や欧州、豪州等先進国であり、生産は大規模化・機械化が進み、一般的に小麦の価格は低めに推移していた。

 昨年、その傾向が逆転し小麦の価格が急上昇したが、コメの価格はほとんど変わらなかった。モノ(物資)としての食糧は十分に存在していたからだ。コメの価格は今年に入ってから少し上昇している。昨年の肥料や燃料の価格高騰伴い、コメの生産コストが上がったことが、コメの価格上昇につながった。

■ 貿易財としての小麦


阮蔚:小麦のもう一つの特徴は、小麦が貿易材としての役割を果たしている点だ。世界の全体的な輸出比率を見ると、小麦(赤い折れ線)は常に2割以上を占めており、近年ではおよそ25%になっている。これはつまり、小麦生産の2割以上は輸出のためであることを示している。特にアメリカでは、生産される小麦の約半分が輸出用に供されている。

 一方、コメの輸出比率は数パーセントに過ぎない。近年、僅かながら増加傾向にあるが、1961年から2020年までの半世紀以上にわたり、コメの輸出比率は4%から6.9%にでしかない。これは、コメが主に自給自足で用いられ、貿易材としてはあまり重視されていないことを意味する。中国やインドに代表されるアジアの国々では、コメの完全な自給を目指しており、わずかな過不足の調整としてコメを輸出入している。

 輸出量を見ると、小麦は折れ線グラフで示され、下のブルーのラインは米を示している。近年特徴的なのは、トウモロコシと大豆の輸出量が急激に増えていることで、これは中国の影響が大きいと考えられる。

 世界の主要な小麦輸出国に目を向けると、歴史的に長期にわたってのリーダーはアメリカで、これに欧州、カナダ、オーストラリアが続いた。21世紀以降、ロシアとウクライナからの輸出が増加し、2014年以降ロシアがアメリカに代わり世界最大の小麦輸出国となった。

■ 「マルサスの罠」の克服


阮蔚:この半世紀で世界の人口は2.1倍に増えたが、それに伴い穀物生産量は2.5倍、化学肥料の使用量は2.7倍に増加した。これは化学肥料の投入増加により、穀物の増産が可能になり、それによって世界の人口が維持されていることを示している。多くの地域で化学肥料が効果を発揮するための灌漑設備が必要となり、世界の灌漑面積も同様に拡大した。つまり、世界全体でみると、私たちが「マルサスの罠」を克服してきた事実が浮かび上がる。

 化学肥料の輸出は、首位はロシア、次いでベラルーシが多い。一方、アフリカやブラジル、アジアなどの途上国の多くはロシアからの化学肥料輸入に依存している。しかし、現在、米欧がロシアの化学肥料輸出に制裁に近い措置を実施しているため、ロシアの化学肥料輸入に依存する多くの途上国の食糧生産に、影響を及ぼす可能性がある。
レクチャーをする阮蔚氏

■ 異常気象が食糧生産に影響


阮蔚:今、私たちはまた別の重大な問題にも直面している。それは食糧生産における気候変動のリスクだ。以前は「異常気象」と称されていた現象が、近年では常態化し、事実上の「新常態」になりつつある。

 昨2022年の急性飢餓人口のうち、自然災害に起因するのは約6,000万人にものぼった。これは日本の人口の半分に匹敵する数だ。対して2021年の自然災害が原因となる急性飢餓人口は、それの半分程度だった。では、昨年何が起こったのか。一つの要因として挙げられるのが、「アフリカの角」(エチオピア、ソマリア、ケニア、ジブチ、エリトリア等、アフリカ大陸東部の地域)における連続する干ばつだ。これが5期連続となったのは、歴史を見ても初めての事態で、私たちが新たに直面する大きな課題である。

 2022年はまた、世界の三大河に干ばつが発生した。北半球にある三つの大河すなわちライン川、ミシシッピ川、中国の長江が、昨年、同時期に干ばつに見舞われた。これは記録史上初めての現象だ。昨年は干ばつだけでなく、パキスタンなどで大洪水が発生した。干ばつも洪水も、食糧生産に大きな影響を及ぼした。

■米欧の農業「補助金」とアフリカの小麦輸入依存


阮蔚:世界の飢餓に苦しむ人口は、主としてアフリカや中東、南アジアの途上国で増えている。なぜこのような状況になったのか。それはこれら途上国がロシアやウクライナなどからの輸入小麦に大きく依存しているからだ。国別でみると、エジプト、トルコ、ナイジェリア、イエメン、タンザニアなどはロシアとウクライナの小麦の主な輸入国だ。

 国連食糧農業機関が昨年11月に出したレポートによると、昨年10月まで、先進国の食糧輸入量は増加したが、途上国の食糧輸入量は前年比10%も減少している。まさに昨年、アフリカなどの途上国の食料輸入減により、これらの国々で飢餓人口が増えた。

 では、なぜアフリカが輸入に大きく依存しているのか、そしてなぜアメリカとEUが最大の輸出国と輸出地域となっているのか。

 主な要因は米欧の農業分野における巨額の「補助金」にある。EUを例に取れば明らかだ。EUの予算のうち、1990年代までは農業予算が6割から7割を占めていた。1990年代以降、EUは度重なる改革により、農業予算のウエートを低下させたものの、依然として約4割を占めている。アメリカも手厚い農家所得支持措置を採っている。

 こうした補助金の下でアメリカとEUの農家は、穀物の市場価格が下がっても生産が続けられる。主として米欧の穀物供給過剰により、世界は長い間、「穀物供給過剰と価格低迷」という構造問題を抱えている。

 過剰小麦は主としてアフリカに輸出された。言い換えればアフリカは欧米の過剰小麦のはけ口となった。アフリカの主食はもともと非常に多様で、キャッサバやトウモロコシ、バナナなどが今日でも主食だ。また、キャッサバとトウモロコシは粉にして食べる習慣がある。しかし、米欧などからの輸入小麦の拡大により、アフリカの都市部ではこうした多種多様な主食の習慣が廃れつつある。

■ 終焉を迎える米欧の穀物供給過剰


阮蔚:世界は長い間、主として米欧が主導する穀物供給過剰と価格低迷という構造問題を抱えていたが、こうした米欧の穀物供給過剰の状況は終焉を迎えようとしている。要因の一つは世界の飼料原料需要が人間の主食穀物の需要を上回るスピードで増えていることにある。

 1980~2020年までの40年間、世界の主食穀物(小麦とコメ)生産量の年間平均伸び率は、同期間の人口伸び率に見合う程度の伸びしか達成していない。だが、飼料原料となるトウモロコシ生産の年間平均伸び率は2.7%、大豆は3.8%といずれも人口伸び率を大きく上回った。同期間の世界の食肉(鶏肉、豚肉、牛肉)生産量が2.5倍に拡大したことは、トウモロコシと大豆の生産急拡大を支えていることを示す。また、こうした食肉生産の拡大を支えるのは、主として中国やベトナムなどのアジアの食肉需要増加だ。

 一人当たりの食肉消費量をみると、2019年は、アメリカが依然として最も多い。一方で、中国も食肉消費量が増加し、一人当たり64kgに達した。ミャンマーは62kg、ベトナムは57kg、マレーシアは54kgといずれも日本の51kgを上回る。

 中国の食肉増産を支えているのは国内のトウモロコシ生産拡大と大豆の輸入増だ。中国は2000年に世界最大の大豆輸入国となり、2012年以降世界大豆輸入の6割も占めるようになった。近年、インドネシアやベトナムなどアジア諸国の大豆輸入も増加している。今後、途上国での食肉需要が増える中、世界の飼料穀物の生産及び貿易も拡大するとみられる。

■ バイオ燃料による穀物需要の拡大


阮蔚:米欧先進国が主導する世界の穀物供給過剰状況が終焉を迎えているもう一つの要因は、米欧主導の穀物によるバイオ燃料の消費拡大だ。バイオ燃料とは、トウモロコシや大豆など再生可能な有機性資源(バイオマス)を原料に、発酵、搾油、熱分解などによって生産した燃料を指す。現在、バイオ燃料の代表格はバイオエタノール(アルコール)とバイオディーゼルで、それぞれ自動車など輸送用燃料のガソリンとディーゼル油に混合して使われている。

 アメリカで2005年に成立した「2005年エネルギー政策法」では、トウモロコシ由来を主とするバイオエタノール等の再生可能エネルギー使用を義務付ける「再生可能燃料基準 (RFSⅠ= Renewable Fuel Standard)」の導入が決定された。自動車燃料に含まれるバイオ燃料の混合基準量(製油業界に義務付けるバイオ燃料の混合目標量)が義務化されたことで、2005年からトウモロコシ由来のバイオエタノール生産が急増し、2006年以降、アメリカは世界最大のバイオエタノール生産・消費国となった。

 同時に、EUは世界最大のバイオディーゼルの生産・消費地域となった。アメリカのバイオエタノールの原料はトウモロコシ由来で、EUのバイオディーゼルの原料は主として菜種油由来となっている。

 USDAのデータによると2021年、アメリカでバイオエタノール向けのトウモロコシ使用量は1億3076万㌧と生産量の34.1%にも達しており、これはアメリカの畜産飼料(1億4288万㌧)と肩を並べる需要で、輸出量6350万㌧の2倍以上を占めた。生産量に占める輸出の割合は2005年の19.2%から2021年の16.4%と低下をたどり、アメリカのトウモロコシ輸出拡大の意欲は大幅に弱まっている。

 さらに、近年、注目すべきは、バイオ燃料が地球温暖化対策の柱であるカーボンニュートラルへの大潮流のさなかにあることだ。バイオ燃料は自動車などに使えばCO2を排出するものの、もとは大気中のCO2を光合成で吸収、固定化した原料から製造されたもので、CO2を排出しても吸収分と相殺されると見なされ、カーボンニュートラルの燃料とされる。

 米国環境保護庁(EPA)は昨年、トウモロコシだけでなく大豆油を持続可能な航空燃料(SAF)の主な燃料にする目標を発表した。

 バイオ燃料需要が新たに増大している今、穀物輸出大国アメリカは今後、穀物の輸出を抑え、国内市場回帰により一層傾く可能性がある。穀物供給過剰時代の終焉を迎えつつある。

 世界はまさに食糧安全保障強化の時期に来ている。世界各国の穀物増産、食糧自給自足向上の動きは、大きな流れとなるだろう。世界が巨大な人口を養うためには、穀物の輸出入は欠かせない。現在進みつつある「世界の分断」とは異なる「開かれたグローバル穀物市場」を、世界は維持していく必要がある。
ディスカッションを行う周牧之東京経済大学(左)と李海訓東京経済大学准教授(右)

■ 質疑応答


周牧之: 緑の革命は、農業、とくに小麦産業を大規模な資本投入産業へと変貌させた。よって、アメリカとEUは補助金の投入で、強い生産体制を築いた。その捌け口がアフリカなどの途上国となった。しかし、中国をはじめとするアジアの飼料需要の急増や、バイオ燃料という新ニーズの出現によって、欧米にとってのアフリカ市場の重要さが失われた。そこの穴を埋めたのがロシアとウクライナの小麦の輸出であった。しかしロシアのウクライナ侵攻により、この輸出が急速に減少し、アフリカを食糧危機へと陥れた。

 きょうのゲスト講義に参加された本学の農業経済学専門の李海訓准教授から質問やコメントをいただきたい。

李海訓:2000年代末の穀物価格高騰時、インドやサウジアラビアをはじめとする世界の大手穀物メジャーや投資家が新たな投資先を探していた時期、未開発または開発可能な地域は、アフリカ、南米、ウクライナの3つだったと理解している。その中で、ウクライナが開発対象として選ばれた理由は、南米やアフリカに比べ、ウクライナには旧ソ連時代の灌漑施設を含むインフラがある程度整っていたからだ、というのが私の理解だ。今日の講義で阮先生はウクライナには灌漑施設がないとのお話があった。これは、特定の地域に限定された話なのか、それともウクライナ全体を指すのか、詳細をお聞きしたい。

阮蔚:ご指摘いただいた通り、ウクライナには旧ソ連時代に、コルホーズ(旧ソビエト連邦の集団農業制度の一部で、共同所有と共同労働に基づいた農業生産協同組合)など、中国の人民公社に似た組織が存在し、ある程度の灌漑設備が整備されていた。しかし、ソ連解体後、これらのインフラへの再投資が行われず、老朽化により使用不能な状態のものも多い。これは、新たな投資が必要という事態を示している。なお、当時の輸出は少なく、輸出用の港などは限られていた。そういったインフラの整備も必要だ。

会場:ウクライナへの投資について、中国は投資を行った一方で、日本は投資を見送ったとのこと、その選択の背後には、ウクライナ産小麦の品質が影響しているのか。

阮蔚:確かにその視点もあるが、日本が投資しなかった大きな理由は、日本の穀物輸入が大部分をアメリカから依存している事実があると思う。
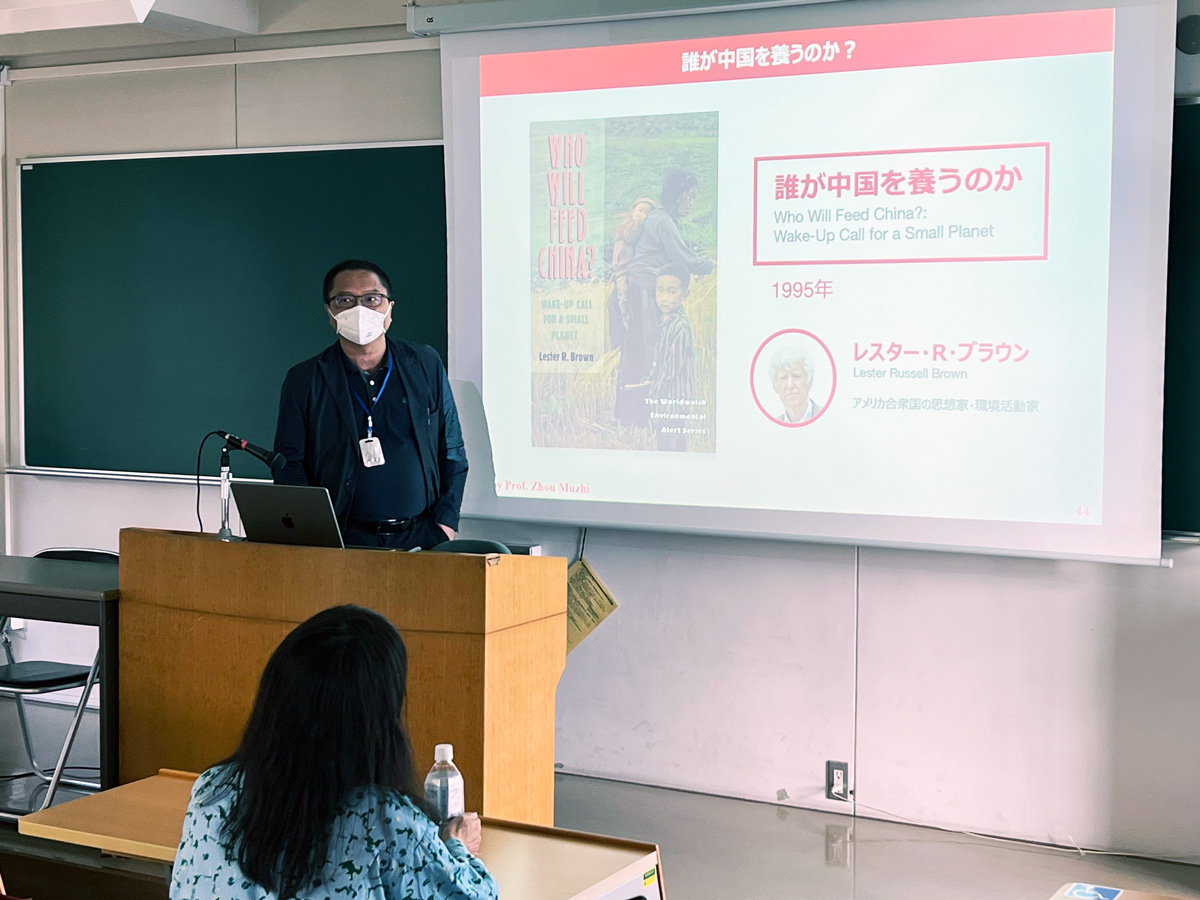
レクチャーをする周牧之東京経済大学

■ 「開発輸入」による農産品貿易の安定化


周牧之:農産品貿易を安定化させるために「開発輸入」という考え方がある。これに基づき私は20〜30年前、シルクロード沿いでパイプラインを敷設しカスピ海から石油や天然ガスを中国まで引く大規模プロジェクトを計画した。日本、中国、韓国が共同で参画し、沿線開発を進めるアイデアだ。同プロジェクトでは、エネルギーだけでなく食糧の「開発輸入」も行う。当時、中国はまだ食糧の輸出国だったが、中国がいずれ大輸入国になるとの予測があった。それを前提に作った大型プロジェクトだった。

 プロジェクトに当時の小渕恵三内閣と江沢民政権が賛同し、両国間で、ロシアから中央アジアを経由して中国に石油、天然ガス、穀物を供給する包括的な大プロジェクトが動き出した。しかし後に、日本はプロジェクトから降りた。もっとも、中国は、プロジェクトを続行し、新疆から始めて次第にロシアに向けてパイプラインを伸ばした。開発輸入という考え方も、中国の食糧調達の基盤となり、やがて一帯一路政策に組み込まれていったのだと私は思う。
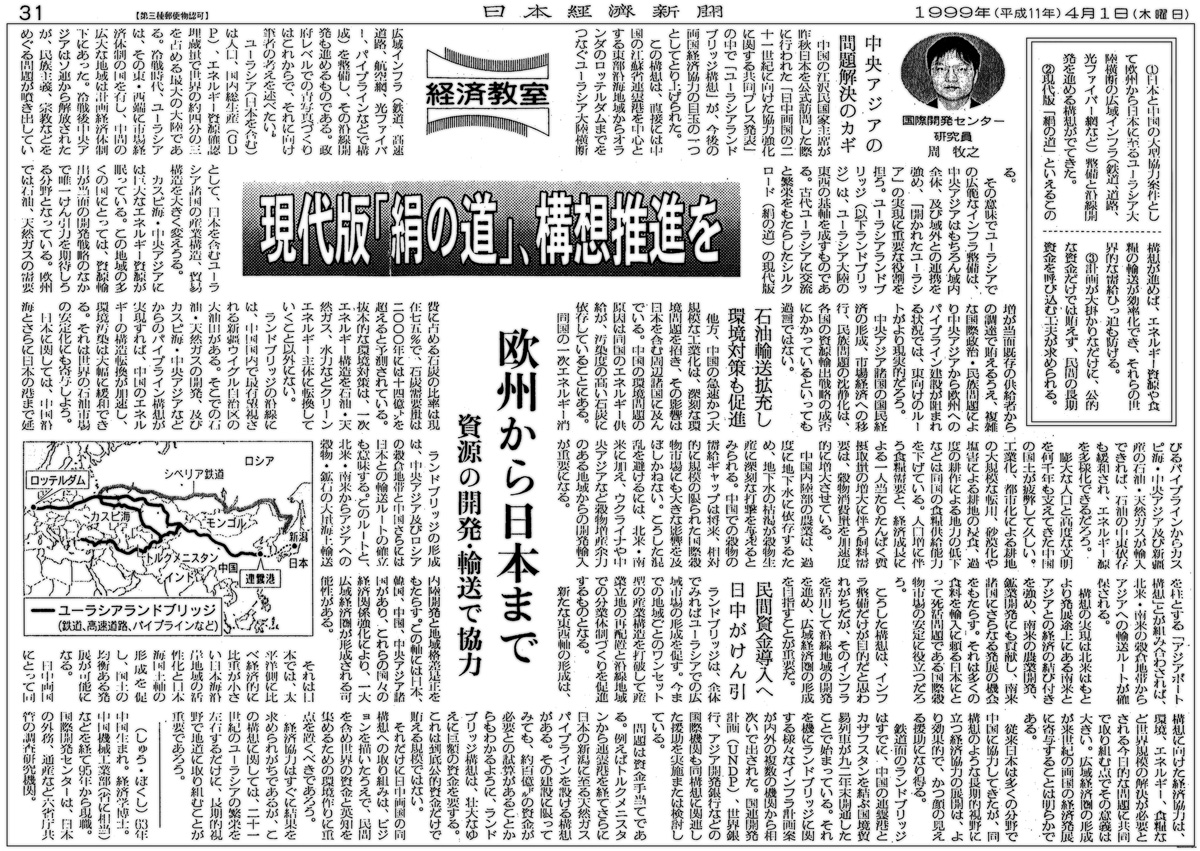
周牧之『現代版「絹の道」、構想推進を―欧州から日本まで資源の開発・輸送で協力―』、日本経済新聞経済教室、1999年4月1日

■「資本集約型産業」に変貌した農業


周牧之:「緑の革命」に話を戻すと、農業が「資本集約型産業」に変貌したことが重要な要素だ。つまり、大きな投資を必要とする産業になったということだ。グラフ「農業の労働生産性:一人当たり農業付加価値額」が示すように、世界各国の農業労働者一人当たりの付加価値額、すなわち労働生産性を見ると、所得の高い国ほど、労働生産性が高いことがわかる。アフリカのような低所得国と先進国との間には、約50倍の差がある。すなわち農業は資本が投入されれば、付加価値も相応に増える「資本集約型産業」だ。

 結果、資本が乏しい国々では食糧供給が問題となり、先進国への食糧供給依存が深まり、構造的な問題が浮き彫りになる。

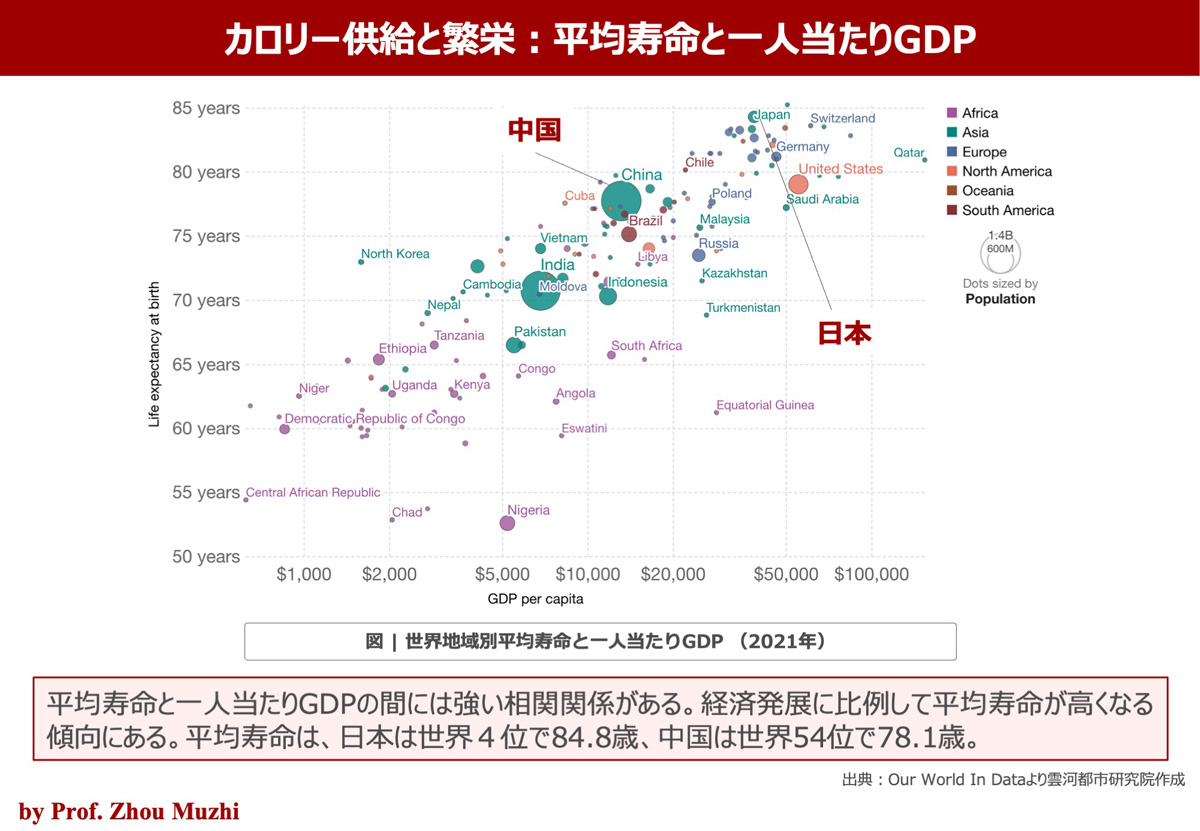
 グラフ「カロリー供給と繁栄:平均寿命と一人当たりGDP」が、経済力と平均寿命との間の強い相関関係を示している。カロリーをしっかり供給できる国で平均寿命も長くなっている。

■ 「緑の革命」の恩恵と課題


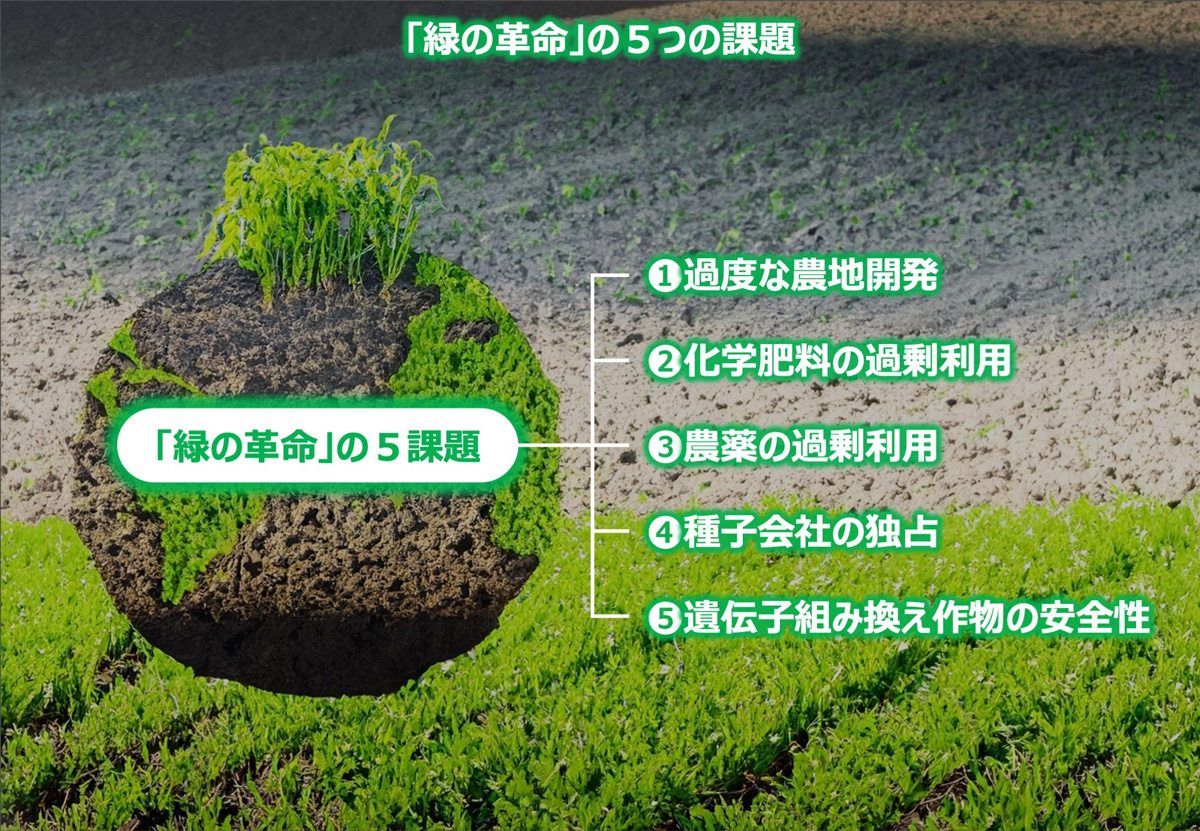
周牧之:しかし「緑の革命」には未だ解決すべき多くの課題が残っている。大いに成果を挙げ、人口増を支えてきた一方で、農地の過度な開発、化学肥料の過剰使用、農薬問題、種子会社の独占、遺伝子組み換えなど、多くの課題もある。これは地球全体の大きな課題であり、日本経済や中国経済について考える際も、無視できない。


プロフィール

阮 蔚 (ルアン ウエイ)
農林中金総合研究所 理事研究員

中国・湖南省生まれ。1982年上海外国語大学日本語学部卒業。1992年来日。1995年上智大学大学院経済学修士修了。同年農林中金総合研究所研究員。2005年9月~翌年5月米国ルイジアナ州立大学アグリセンター客員研究員。2017年より現職。ジェトロ・日本食品等海外展開委員会委員(2005・2006年度)、アジア経済研究所調査研究懇談会委員(2004年7月~2006年6月)、関税政策・税関行政を巡る対話委員(財務省、2002年度)。
【ランキング】黄砂襲来に草地を論ず 〜中国都市草地面積ランキング〜

周牧之 東京経済大学教授

編集ノート:3月11日以来、北京は黄砂襲来に1カ月で4度見舞われた。気象庁は、黄砂がこの13日にも、日本の広い範囲に飛来すると予測している。東京経済大学の周牧之教授は、黄砂の主な原因の一つは過度の開墾と放牧による草地の劣化だと分析している。草地の劣化現象は中国、モンゴルそして中央アジア諸国に広く及ぶ。中国北部が2021年3月14日から15日にかけて、10年来で最大級となる砂嵐の襲撃を受けた際、周教授は、雲河都市研究院の〈中国都市総合発展指標〉を用い、中国各地の草地の分布と増減について考察した。


1.  3.15黄砂嵐と草地の劣化


 2021年3月14日から15日にかけて、中国北部はここ10年来最大級となる砂嵐の襲撃を受けた。

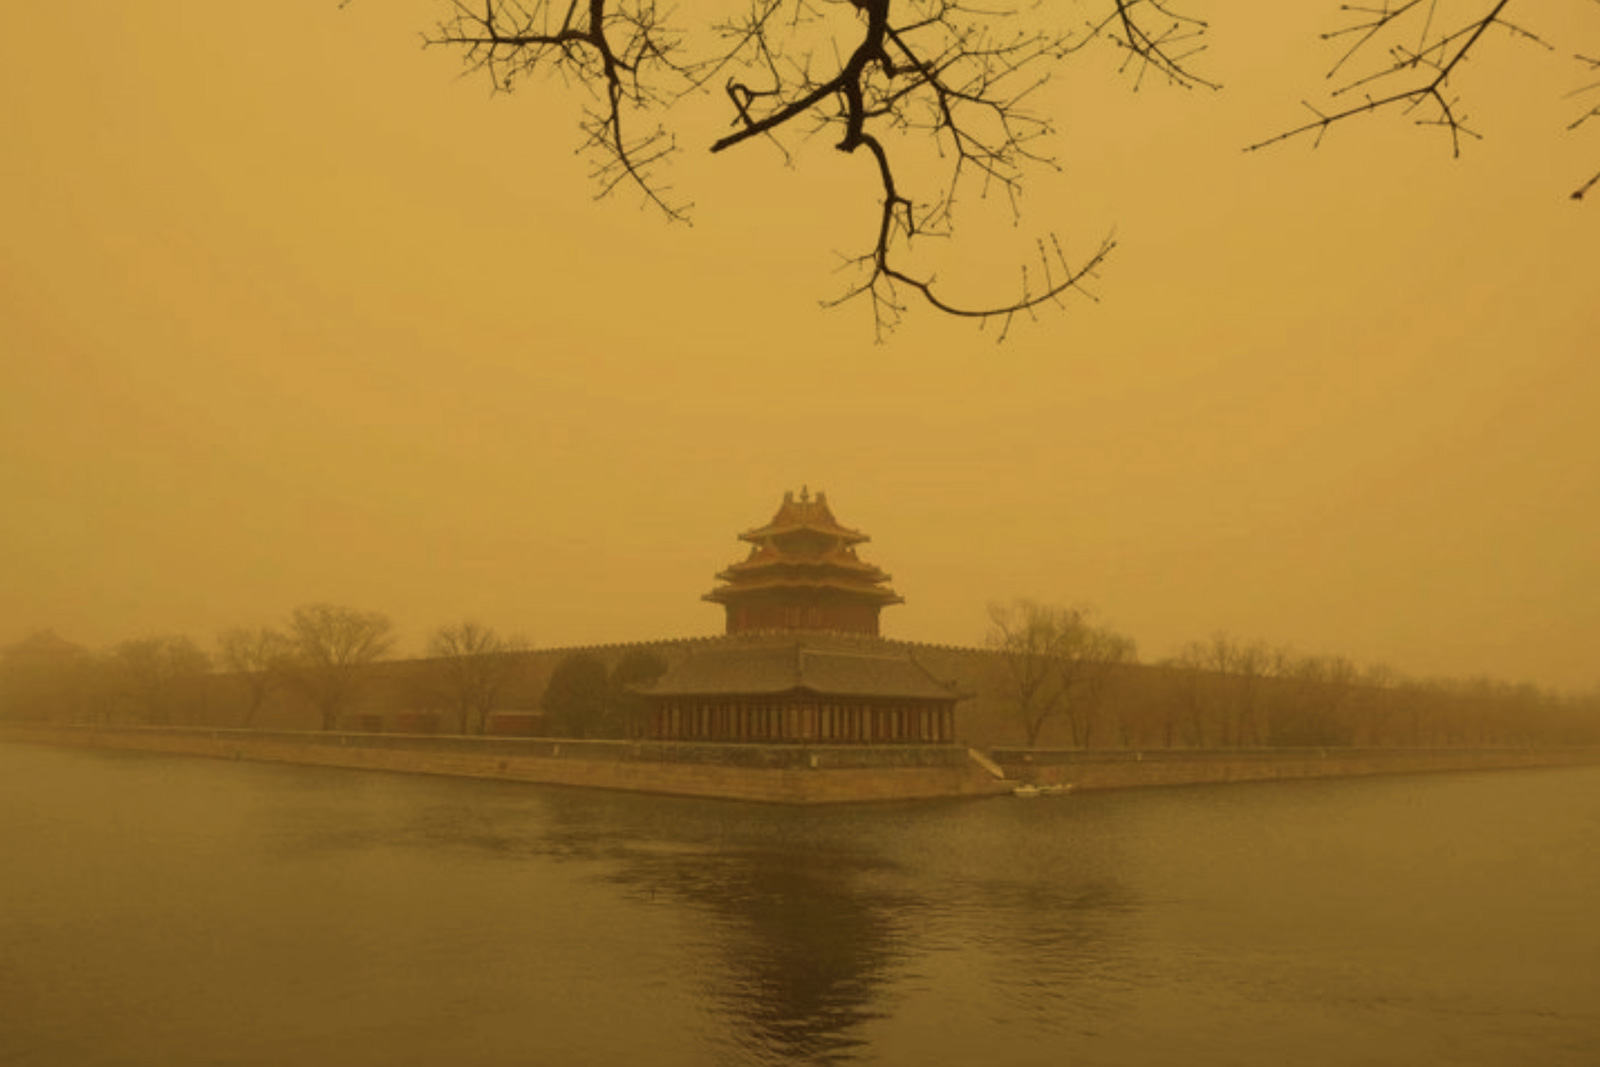
 15日、北京は砂嵐で街全体が黄色く染まった。PM10が2,153 µg/m³にまで上昇した深刻な大気汚染に、世論は沸騰した。

 今回の激しい砂嵐の影響は、新疆、内モンゴル、甘粛、寧夏、陝西、山西、河北、天津、遼寧、吉林、黒竜江の13省・直轄市・自治区におよび、1億2,000万人に被害が及んだ。

 なぜこのような大規模な砂嵐が発生したのか?気象当局は、モンゴル及び中国西北地域の気温が際立って高まり、降水量が減少し、且つ6〜8級の強風が吹き荒れる気候条件が重なって砂嵐が巨大なエネルギーを得たことに因ると見ている。もっとも、この度の強烈な砂嵐発生のもう一つ深刻な環境要因は、草地の劣化すなわち砂漠化にあることも無視できない。

 今回の砂嵐の主な発生源はモンゴル共和国にあると言われている。大勢の専門家は、開墾と過度の放牧がモンゴル草原の荒漠化を加速した故だと指摘する。草地は防風、土砂の固定化、大気浄化、二酸化炭素の吸収をはかり、気候状況を調節し、水資源を養い、人類の生存環境にとって極めて重要な存在である。しかし過度な開発は草地を大規模に破壊している。草地の重要性と危機については今日、すでに国際的に共通課題として認識されている。

写真 3月15日北京・故宮博物院西北角楼

2.草地の分布と増減


 では中国における草地の現状はどうだろう? 雲河都市研究院が発表した最新の〈中国都市総合発展指標2019〉の草地面積のリモートセンシングデータによると、中国の草地資源分布に著しい不均衡があることが明らかになった。

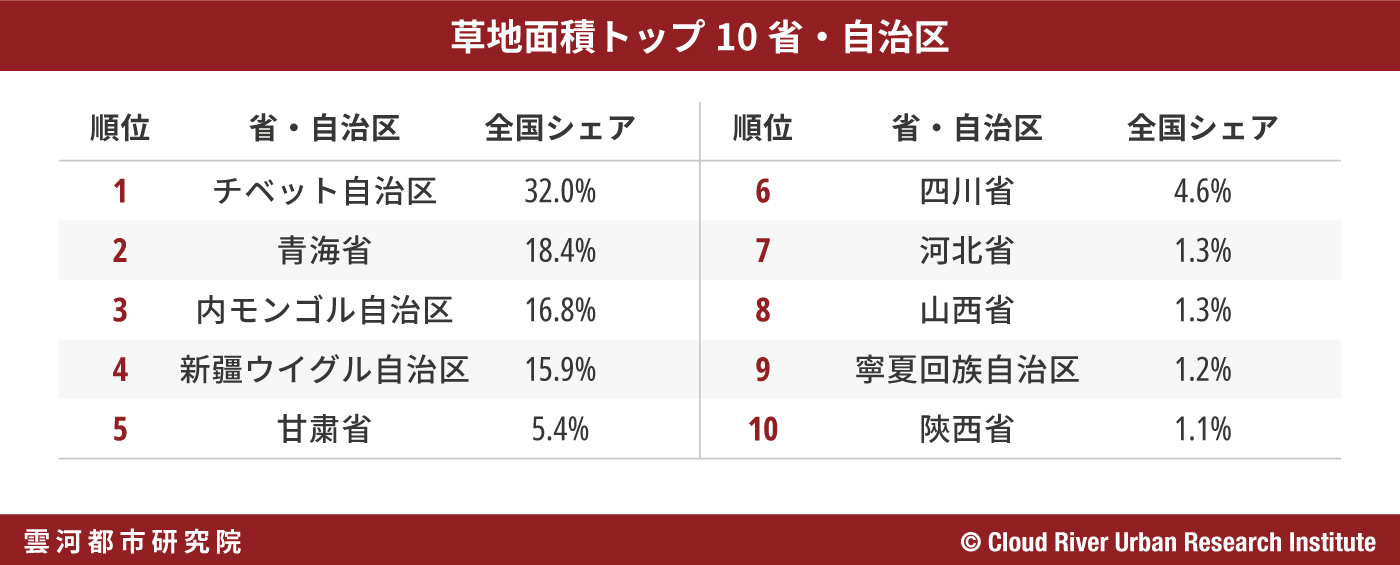
 省・直轄市・自治区の階層からみると、草地面積所有量からするとチベット、青海、内モンゴル、新疆が多い順にトップ4であり、その全国に占める割合は32%、18.4%、16.8%、15.9%に達している。この4省・自治区で中国全土草地面積の83.1%をも占めている。さらにトップ10の省・自治区は中国草地面積の97.9%をほぼ独占している。

 中国で草地は、面積最大の国土資源のひとつであり、生態システムの物質循環とエネルギー流動における主軸となっている。しかしながら、その分布は西南地域、西北地域及び華北地域に大きく偏っている。

表 草地面積トップ10省・自治区


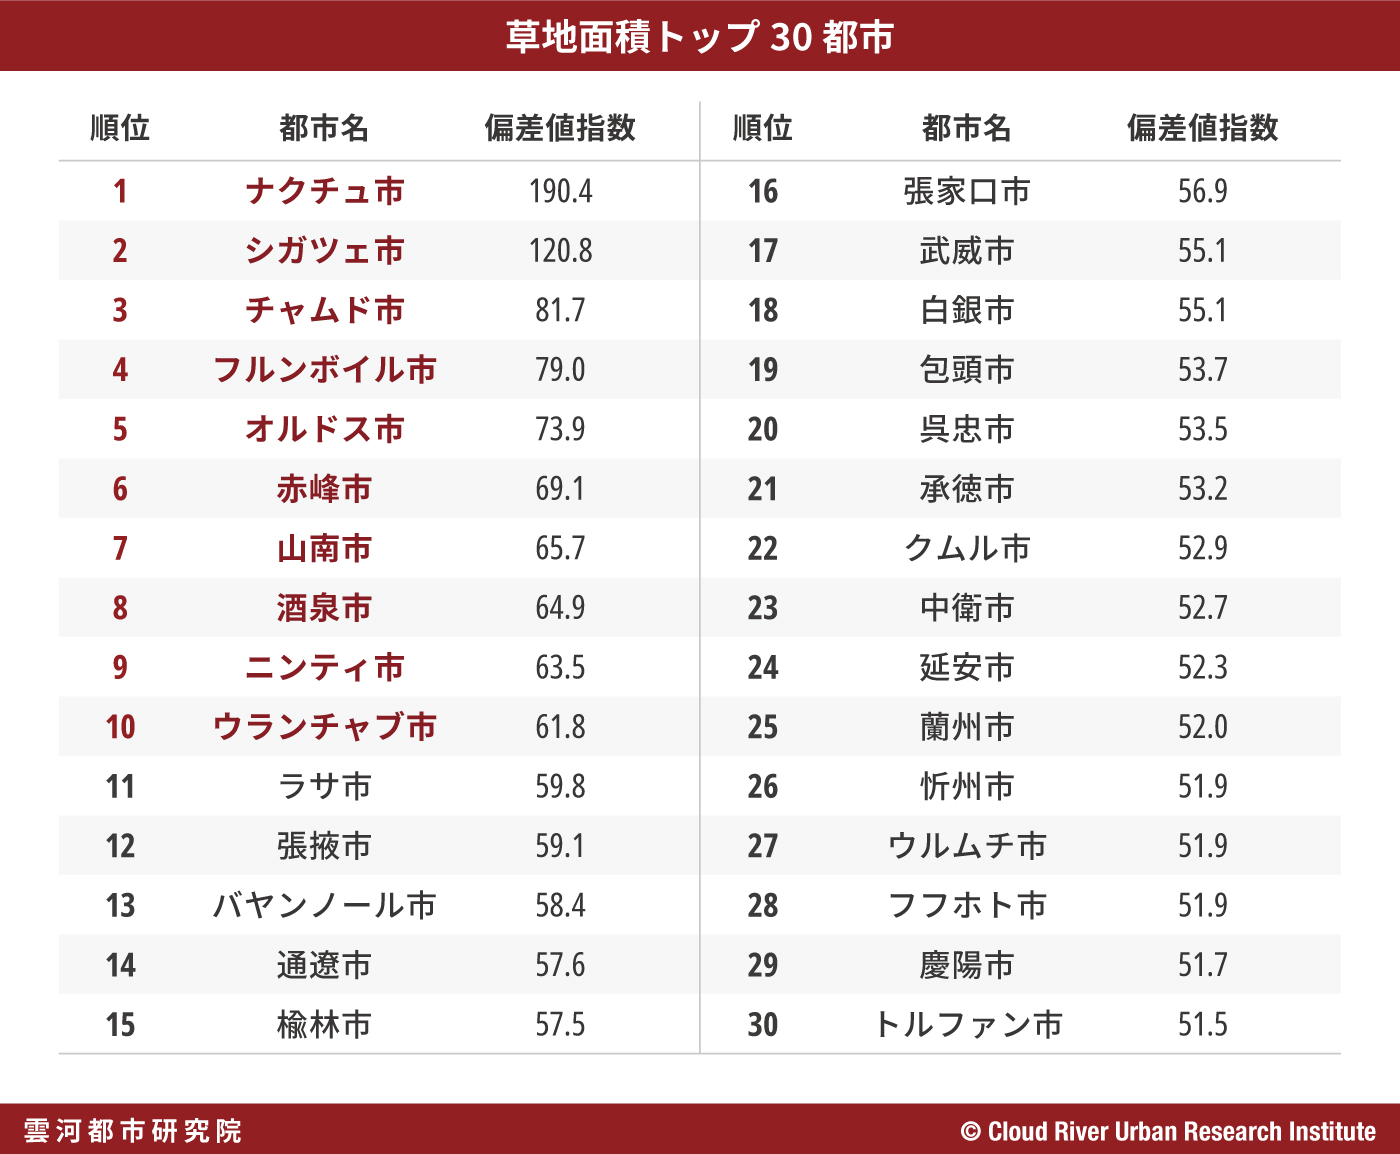
 中国の297の地級市及びそれ以上の都市のうち、ナクチュ、シガツェ、チャムド、フルンボイル、オルドス、赤峰、山南、酒泉、ニンティ、ウランチャブが、草地面積のトップ10都市である。この10都市の草地面積が全国に占める割合は31.3%にも及ぶ。しかし同10都市の常住人口は中国全国の1.1%に過ぎない。GDPに至っては全国の0.9%である。第一次産業GDPすら全国に占める割合も僅か1.7%である。中国の生態環境にとって非常に重要な草地資源の集中するトップ10都市が、人口数においてもGDP上も全国に占める割合をごく僅かに留めている。

表 草地面積トップ30都市


 草地面積のトップ30都市まで尺度を広げて分析してみても、同様の状況が見て取れる。トップ30は、ラサ、蘭州、ウルムチ、フフホトの4つの省都・自治区首府を含みながら、常住人口とGDPはそれぞれ全国の4.4%と、3.8%に過ぎない。第一次産業GDPに置ける全国の比重も5.5%に過ぎない。土地は広大で人が稀少であっても、この30都市の一人当たりGDPは全国平均の83.5%に過ぎない。これらの数字が教えてくれるのは、世界的、全国的視点から、極めて重要な生態環境機能を備える草地は、人口とGDPに対する貢献力がそれほど高くない。さらに草地の生態は甚だしく脆弱である。

 しかしいまだ多くの地域で、田畑の開墾、過度な放牧、鉱物採掘、薬草の乱獲などの不当な開発が、貴重かつ脆弱な草地資源を、侵食し続けている。

 2017年から2018年の間に、中国の草地面積は8,185㎢減少した。中国全土の草地面積の0.26%にすぎないものの、この面積自体がすでに貴陽市一個分の市街地面積を超え、驚くべき規模である。勿論、近年、中国が生態環境保護上の努力は奏功し、297都市のうち70都市の草地面積が増加している。問題は、依然として227都市の草地面積が減少していることである。各地域の草地保護における力の入れ具合と成果とにまだギャップがある。3月15日の砂嵐は、草地の過度な開発が生態環境破壊をもたらし、大規模な生態環境災害にもつながると警笛を鳴らした。

写真 新疆ウイグル自治区南山草原


3. 生態産品と主体効能区


 筆者は楊偉民中国全国政治協商会議常務委員が提起した「生態産品」の概念に賛同する。草地の経済価値を一途に追い求めてはならず、草地を生態産品として捉え、其の生態価値を求めて行くべきである。もちろん、草地を生態産品とし価値を与えていくには、中央財政による生態産品の購入、地域間の生態価値交換、水使用権・二酸化炭素排出権の取引などを実現しなければならない。これらのメカニズムの構築は政策制度の担保が欠かせない。

 中国ですでに施行し始めた主体効能区制度はこのようなメカニズムを構築するためのフレームワークである。主体効能区は国土を最適化開発地域、重点開発地域、制限開発地域、禁止開発地域の4つのカテゴリーに分けた。主体効能区は、異なる地域に異なる開発政策を実施し、上記後者の2地域に退耕還林(耕作を中止し耕地を元の林に戻す)、退牧還草(放牧をやめ、草地を元に戻す)、開発の制限および禁止などの政策を断行し、生産空間を減少させ、生態空間を増加させるべく推し進めている。

 中国の草地資源の大半は、制限開発地域と禁止開発地域に集中している。主体効能区制度の実施によって、草地資源の状況が大幅に改善されることが期待できる。もちろん、政策、制度メカニズムの構築にしろ、具体的で有効的な実施にしろ、まだ長い努力の道のりが必要である。


日本語版『黄砂襲来に草地を論ず』(チャイナネット・2021年3月23日)

中国語版『沙尘暴后论草地』(中国網・2021年3月19日)

英語版『Grassland degradation a factor behind sandstorm』(中国国務院新聞弁公室・2021年3月24日、China Daily・2021年3月24日)

【ランキング】中国メガロポリスの実力:「中国都市総合発展指標」で評価

雲河都市研究院

編集ノート:中国の社会経済発展をリードする長江デルタ、珠江デルタ、京津冀の3大メガロポリスを始め、中国にはいま大小どれほどの数のメガロポリスが存在しているのか?それらのメガロポリスをどう評価するのか?現在最も実力のあるメガロポリスは?雲河都市研究院は、〈中国都市総合発展指標〉を用いて、メガロポリスの発展に対する総合的な評価を試みた。


 中国政府の計画の中で、「メガロポリスは中国新型都市化の主要な形態」とされている(「【メインレポート】メガロポリス発展戦略」を参照)。雲河都市研究院は、〈中国都市総合発展指標2021〉(以下、〈指標〉)を使い、現行の政府計画での19メガロポリスのうちトップ10のメガロポリスに対して総合的な評価を行い、その実力と課題を評価した。長江デルタ(上海・江蘇・浙江・安徽)、珠江デルタ(広東)、京津冀(北京・天津・河北)、成渝(四川・重慶)、長江中游(湖北・湖南・江西)、粤閩浙沿海(広東・福建・浙江)、山東半島(山東)、北部湾(海南・広西)、中原(山西・安徽・河南)、関中平原(陝西・甘粛)の10メガロポリスは、173の地級市以上の都市(日本の都道府県に相当)を含み、人口とGDPの全国シェアはそれぞれ69.9%と77.7%に達し、中国の社会経済発展の最も主要なプラットフォームとなっている(〈指標2021〉について詳しくは、「【ランキング】メガシティの時代:中国都市総合発展指標2021ランキング」を参照)。
 これについて、中国国務院新聞弁公室元主任の趙啓正氏は、「今回の〈指標〉の一大特徴は、メガロポリスに焦点を当てた分析である。これは、私が長い間〈指標〉研究に期待していたことである。メガロポリスは現在、中国の都市化における主要な形態となっており、長江デルタ、珠江デルタ、京津冀の3大メガロポリスの波及効果は広く認められている。〈指標〉が10メガロポリスの総合力、発展形態、課題に対して行った分析と評価は、メガロポリス政策をどう理解し、都市発展をどう考えるかという点で貴重な価値を持つ。中国の各都市の指導層や社会学者にとって大きな関心と注目を払うべきものである」と称賛する。
1.一人当たりGDP優位指数によるメガロポリスの分類


 一人当たりGDP優位指数(Competitive Advantage Index:一人当たりGDP / 全国一人当たりGDP平均値 × 100)に基づき、10メガロポリスを3つのタイプに分類することができる。すなわち、①一人当たりGDP優位指数が100を大きく上回り、他の地域に比べて強い経済優位性を持つメガロポリス、②指数が100前後のメガロポリス、③指数が100を大幅に下回るメガロポリスの3分類である。

 長江デルタ、珠江デルタ、京津冀の3大メガロポリスの一人当たりGDP優位指数は、それぞれ171、158、124である。すなわち、3大メガロポリスは第1分類に属し、全国におけるこれらGDP総量のシェアは36.6%に達する。強い経済優位性が、全国各地から大勢の人々を引き寄せている。現在、長江デルタ、珠江デルタ、京津冀に住む流動人口(非戸籍の常住人口)は、それぞれ3,186万人、3,909万人、908万人に上る。この3大メガロポリスは、10メガロポリスの中で唯一、人口純流入があるグループである。

 特に、珠江デルタメガロポリスの9つの都市のうち、人口純流出は1都市だけである。最も深圳では、常住人口のうち非戸籍人口の割合が66.3%にも達している。

 長期にわたり大量の人口が流入することで、全国における3大メガロポリス常住人口のシェアは23.5%に達する。周牧之東京経済大学教授は、「3大メガロポリスが中国の発展を牽引しているのは議論の余地がない。いま、中国人口のほぼ4分の1が3大メガロポリスに住んでいる。若年層の移住者のおかげで、珠江デルタと長江デルタの労働力人口(15〜64歳)の比率は、それぞれ72.9%、65.2%に達し、若い人口構造がこの2つの地域に強力な活力を与えている。しかし、京津冀の労働力人口比率は62%であり、全国平均の63.4%を下回る」と指摘している。

 成渝、長江中游(詳しくは、「【レポート】中心都市から見た長江経済ベルトの発展」を参照)、粤閩浙沿海、山東半島の4つのメガロポリスの一人当たりGDP優位指数は、それぞれ91、103、102、101で、全国平均水準付近を維持し、第2部類に属している。3大メガロポリスの強力な吸引効果のもと、これら4つのメガロポリスは人口純流出地域となっており、成渝、長江中流、粤閩浙沿海、山東半島の人口流失は、それぞれ723万人、781万人、359万人、20万人に達している。

 北部湾、中原、関中平原の3つのメガロポリスの一人当たりGDP優位指数は、全国平均水準よりもかなり低く、それぞれ69、68、73で、第3部類に属している。経済水準の格差が大量の人口流失を引き起こし、北部湾、中原、関中平原の流失人口はそれぞれ521万人、2,474万人、169万人に達している。

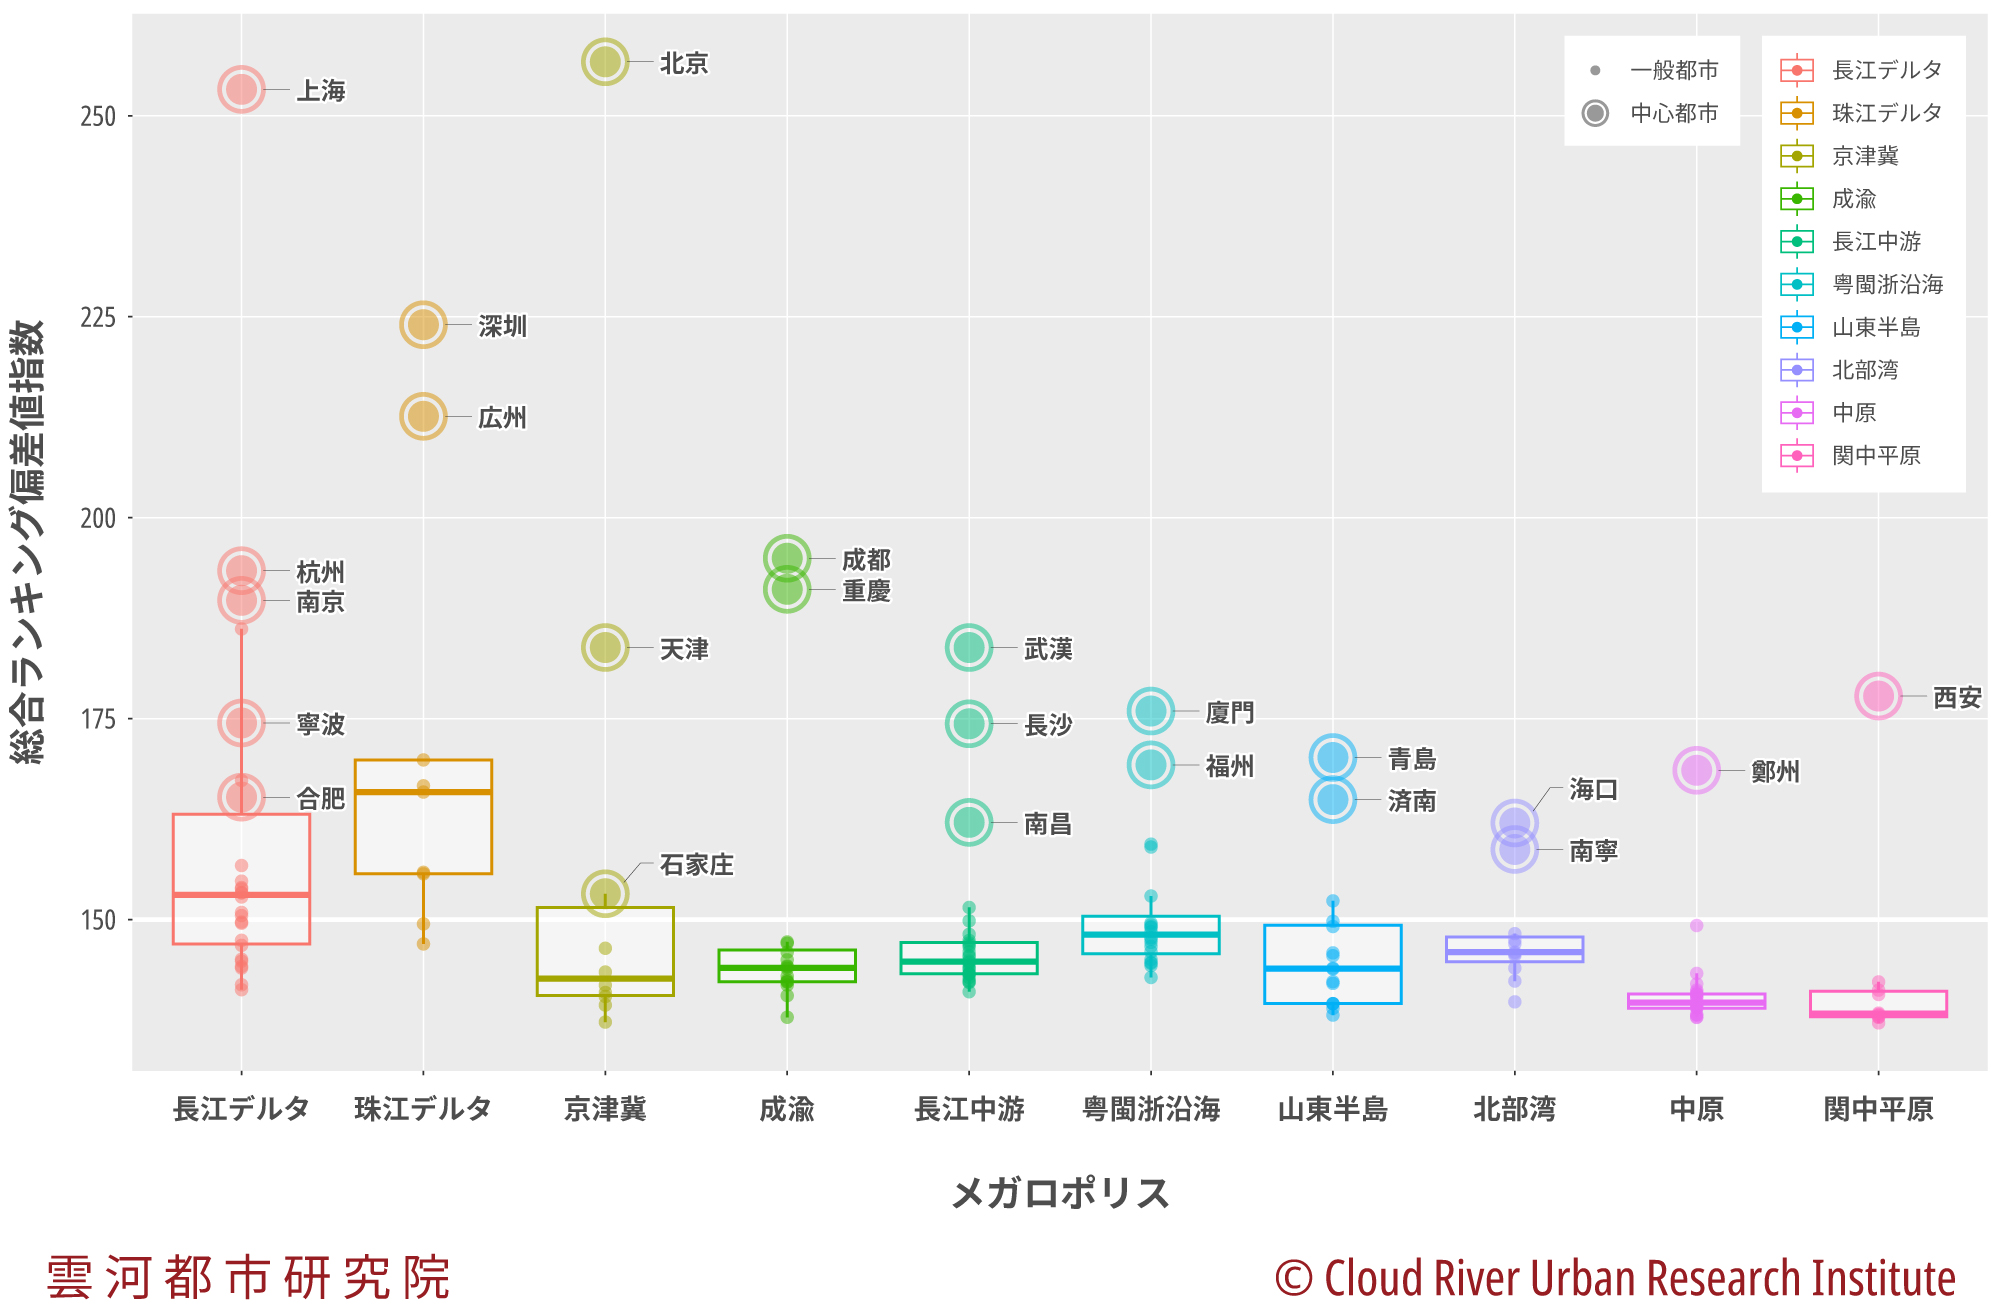
図1 〈中国都市総合発展指標2021〉で見た10メガロポリス総合評価

2.中心都市と一般都市の相互作用がメガロポリス発展の鍵


 〈中国都市総合発展指標〉は、全国297の地級市以上の都市すべてをカバーし、環境、社会、経済の3つの側面から中国の都市の発展を総合的に評価する。882のデータセットで構成された27の小項目、9の中項目、3の大項目から構成されている。〈指標〉では、偏差値を用いて各都市が全国のどの位置にあるかを評価する。偏差値により、さまざまな指標で使用される単位を統一された尺度に変換して比較できる。環境、社会、経済の3つの大項目の偏差値を重ね合わせた総合評価における偏差値の全国平均値は150である。

 各メガロポリスの発展水準の分析を可視化するために、本文では10メガロポリスに含まれる173都市の〈指標2021〉総合評価偏差値をメガロポリスごとに箱ひげ図と蜂群図を重ねて分析し、各メガロポリスの都市総合評価偏差値の分布状況と差異を一目できるようにした。

 箱ひげ図中の横線は、サンプルの中央値、箱の上辺は上位四分位点(75%)、箱の下辺は下位四分位点(25%)、箱本体は50%のサンプル分布を示している。蜂群図は、個々のサンプル分布をプロットした図である。箱ひげ図と蜂群図を重ね合わせることで、サンプルのポジションと全体の分布の双方を示せる。

 図1に示すように、10メガロポリスの総合評価偏差値の中央値では、珠江デルタと長江デルタだけが全国平均値を上回り、中でも珠江デルタのパフォーマンスは長江デルタよりもはるかに高い。

 長江デルタには、上海、杭州、南京、寧波、合肥の5つの中心都市がある(詳しくは、「【メインレポート】中心都市発展戦略」を参照)。中心都市の数では中国のメガロポリスの中で最も多い。とくに上海の総合ランキングは中国第2位である。一方、珠江デルタには広州と深圳の2つの中心都市しかなく、両都市の総合ランキングはいずれも上海の後方にある。珠江デルタにおけるメガロポリスの中央値が長江デルタよりもはるかに高いのは、仏山や東莞などの一般都市の総合評価が高いことに因る。珠江デルタメガロポリスでは総合評価偏差値が全国平均水準より低い都市は1つしかない。それに対して、長江デルタメガロポリスには、総合評価偏差値が全国平均水準を下回る都市が10もある。

 これについて、深圳市元副市長で香港中文大学(深圳)理事の唐杰氏は、「中国はメガロポリスの発展時代に入った。メガシティと中小都市が空間的に協働することが、経済社会発展の新たなエンジンとなっている」と指摘する。周牧之教授は、「メガロポリスは、中心都市の強さが求められる一方で、多くの一般都市を高い発展水準に引き上げるかどうかも、その発展を評価する重要な指標である」と評している。

 この視点から見ると、京津冀メガロポリスにおける都市の格差はかなり顕著である。総合ランキング中国第1位の北京を筆頭に、直轄市の天津を含むものの、同メガロポリス総合評価偏差値の中央値は、10メガロポリスの中で8位に過ぎない。これは、もう一つの中心都市である石家庄の総合評価パフォーマンスが優れない点と、京津冀メガロポリスのすべての一般都市の総合評価が全国平均水準以下であることが原因である。 

図2 10メガロポリス常住人口比較分析

3.包容性と多様性が都市社会発展の基盤


 人は高きところを目指し、水は低きところへ流れる。中国はいま、人類史上最大規模の人口移動を経験している。10メガロポリスのうち、長江デルタ、珠江デルタ、京津冀は、唯一の人口純流入のグループであり、中国都市化人口移動の第一級の貯水池として全国から大量の人口を受け入れている。

 人口移動の第二級貯水池は中心都市である(詳しくは、「【メインレポート】中心都市発展戦略」を参照)。10メガロポリスに含まれる23の中心都市から見ると、3大メガロポリスの10の中心都市は、当然ながら人口純流入都市である。他の7つのメガロポリスの13の中心都市のうち、12都市は人口純流入であり、地域や周辺から多くの人口を吸引している。広大な地域と膨大な人口を持つ重慶だけは、中心市街地が地域内の過剰人口を吸収できず、人口純流出都市となっている。

 周牧之教授は、「大量の人口流入により、上記の10メガロポリスの23中心都市のうち、すでに14都市が人口一千万人を超えるメガシティに成長した。さらに、寧波、合肥、南京、済南など、人口が900万人を超える特大都市が控えている。これらの都市も近い将来メガシティになることが予想される」と指摘する。

 中国共産党中央財経領導小組弁公室元副主任の楊偉民氏は、「中国共産党第20回全国代表大会では、メガシティと特大都市の発展モデルの変革を加速すると提起された。これは、中国の近代化強国建設における、メガシティと特大都市の発展方向を示すものである。では何を変えるべきなのか?まず、経済発展、人間の全面的な発展、持続可能な発展という「三つの発展」の空間的均衡を促進する必要がある。そこでは、経済発展や都市建設に注力するあまり、人間の全面的な発展と生態環境保護を無視してはならない。〈中国都市総合発展指標〉は、当初から経済、環境、社会の「三位一体」の指標体系で都市発展を評価しており、これは科学的なアプローチである。次に、都市の包容性と多様性を増やし、さまざまな職業人口のバランスを保つ必要がある。ホワイトカラーだけを求めてブルーカラーを拒否し、大学生だけを求めて農民工を拒否すると、都市の発展を損なうことにつながりかねない」と強調している。

図3  10メガロポリス


【中国語版】
チャイナネット「城市群实力:来自“中国城市综合发展指标”的评价」(2023年3月24日)

他掲載多数


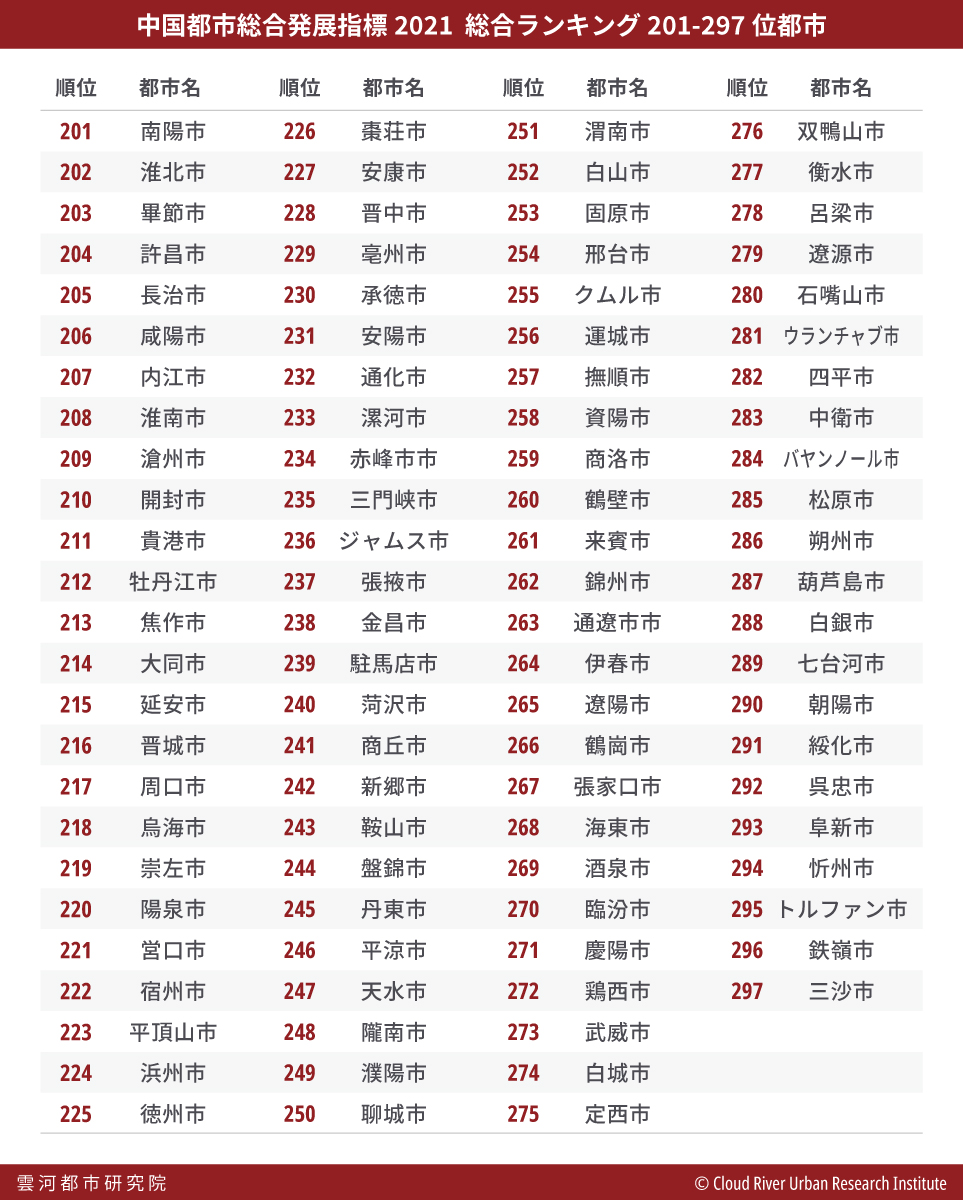
中国都市総合発展指標2021


〈中国都市総合発展指標2021〉ランキング


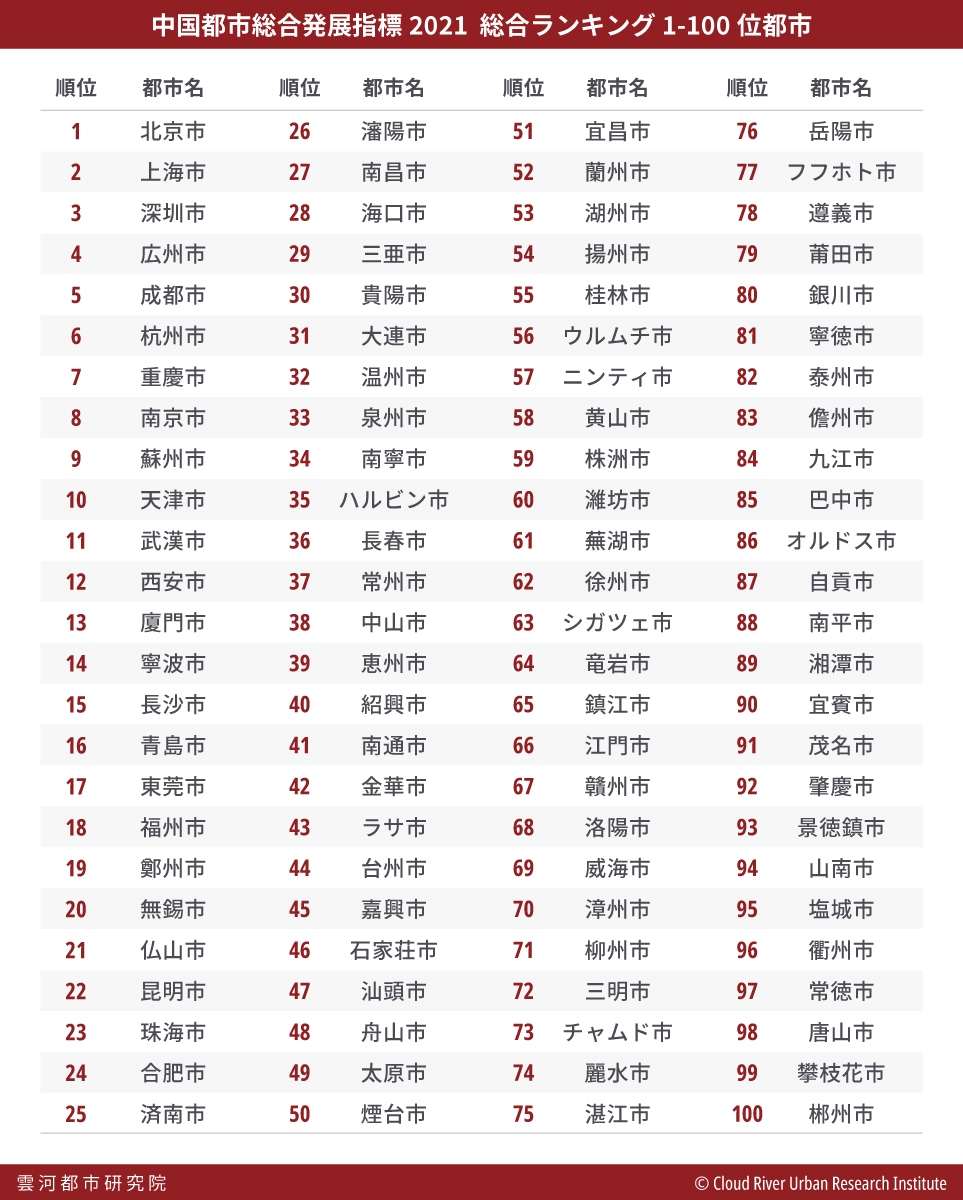
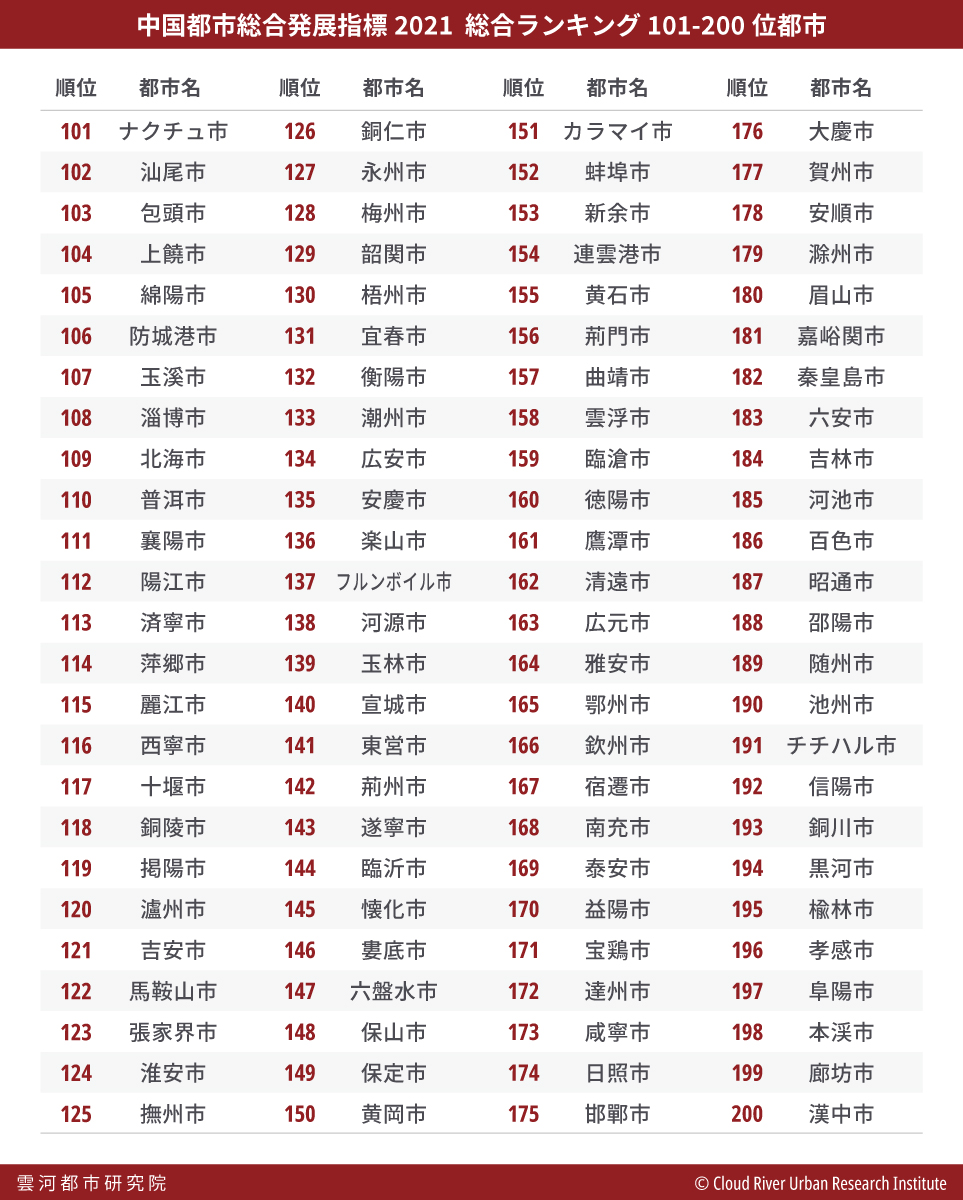
 〈中国都市総合発展指標〉(以下、〈指標〉)は、中国の297都市を対象とし、環境、社会、経済の3つの側面(大項目)から都市のパフォーマンスを評価したものである。〈指標〉の構造は、各大項目の下に3つの中項目があり、各中項目の下に3つの小項目が設けた「3×3×3構造」になっており、各小項目は複数の指標で構成されている。これらの指標は、882のデータセットから構成されており、その31%が統計データ、35%が衛星リモートセンシングデータ、34%がインターネットビッグデータから構成されている。この意味で、〈指標〉は、異分野のデータ資源を活用し、五感で都市を高度に感知・判断できる先進的なマルチモーダル指標システムである。


(1)総合ランキング

 〈指標2021〉総合ランキングのトップ10都市は順に、北京、上海、深圳、広州、成都、杭州、重慶、南京、蘇州、天津となっている。これら10都市は、長江デルタメガロポリスに4都市、珠江デルタメガロポリスに2都市、京津冀メガロポリスに2都市、成渝メガロポリスに2都市と、4つのメガロポリスにまたがっている。

 総合ランキング第11位から第30位は順に、武漢、西安、廈門、寧波、長沙、青島、東莞、福州、鄭州、無錫、仏山、昆明、珠海、合肥、済南、瀋陽、南昌、海口、三亜、貴陽の都市である。

 総合ランキング上位30都市のうち、24都市が「中心都市」に属している。中心都市とは4直轄市、5計画単列市、27省都・自治区首府から成る36都市である。つまり、総合ランキングの上位30位以内に7割近くの中心都市が入っており、中心都市の総合力の高さが伺える。

 総合ランキングについて、詳しくは、「メガシティの時代:中国都市総合発展指標2021ランキング」を参照。


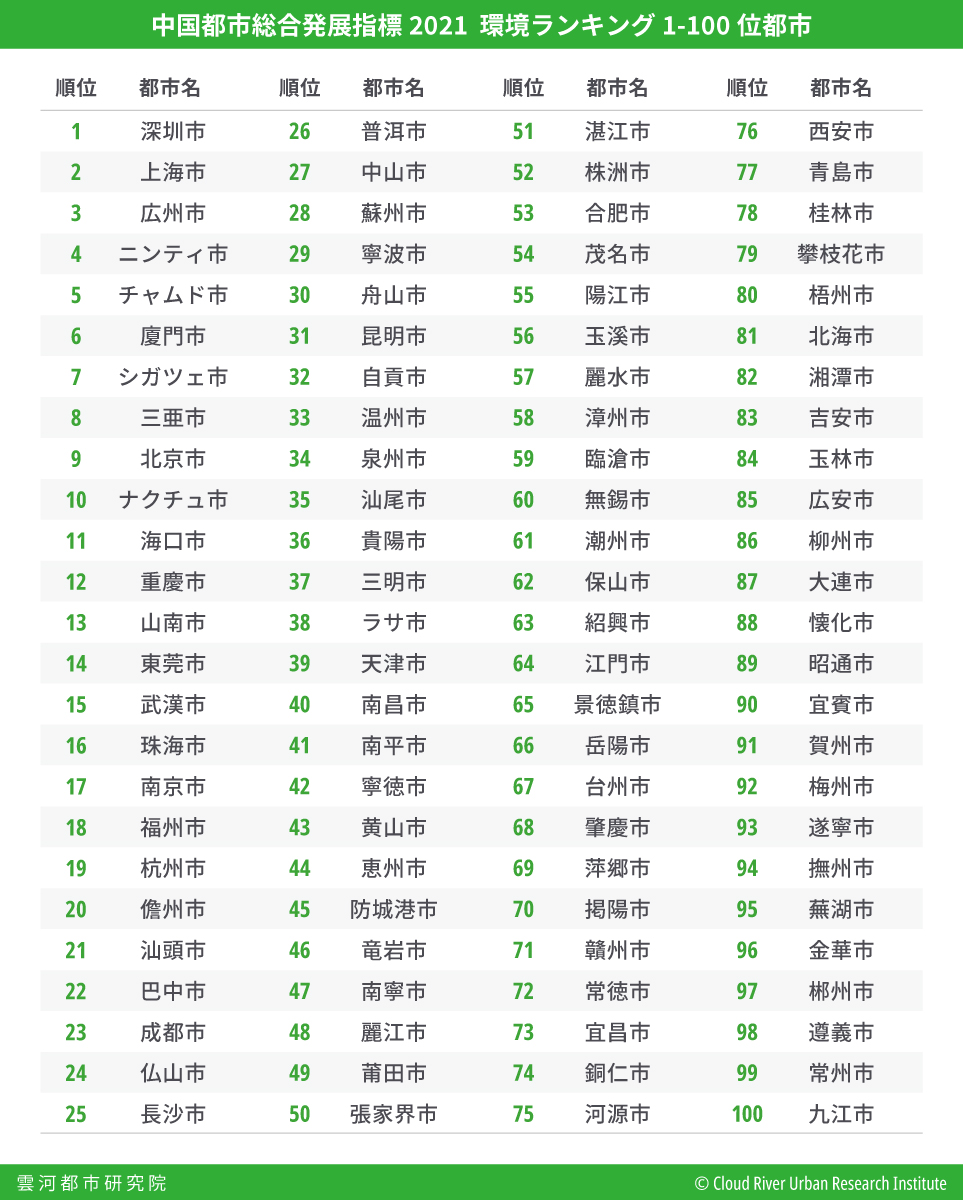
(2)環境大項目ランキング

 環境大項目ランキングは6年連続で深圳が第1位を獲得した。上海が第2位、広州が第3位となった。

 〈中国都市総合発展指標2021〉環境大項目ランキングの上位10都市は、深圳、上海、広州、ニンティ、チャムド、廈門、シガツェ、三亜、北京、ナクチュであった。上海と広州の順位が逆転し、なかでもニンティ、チャムド、ナクチュはそれぞれ第4位、第5位、第10位に順位を上げている。

 環境大項目ランキングで第11位から第30位にランクインした都市は順に、海口、重慶、山南、東莞、武漢、珠海、南京、福州、杭州、儋州、汕頭、巴中、成都、仏山、長沙、普洱、中山、蘇州、寧波、舟山であった。


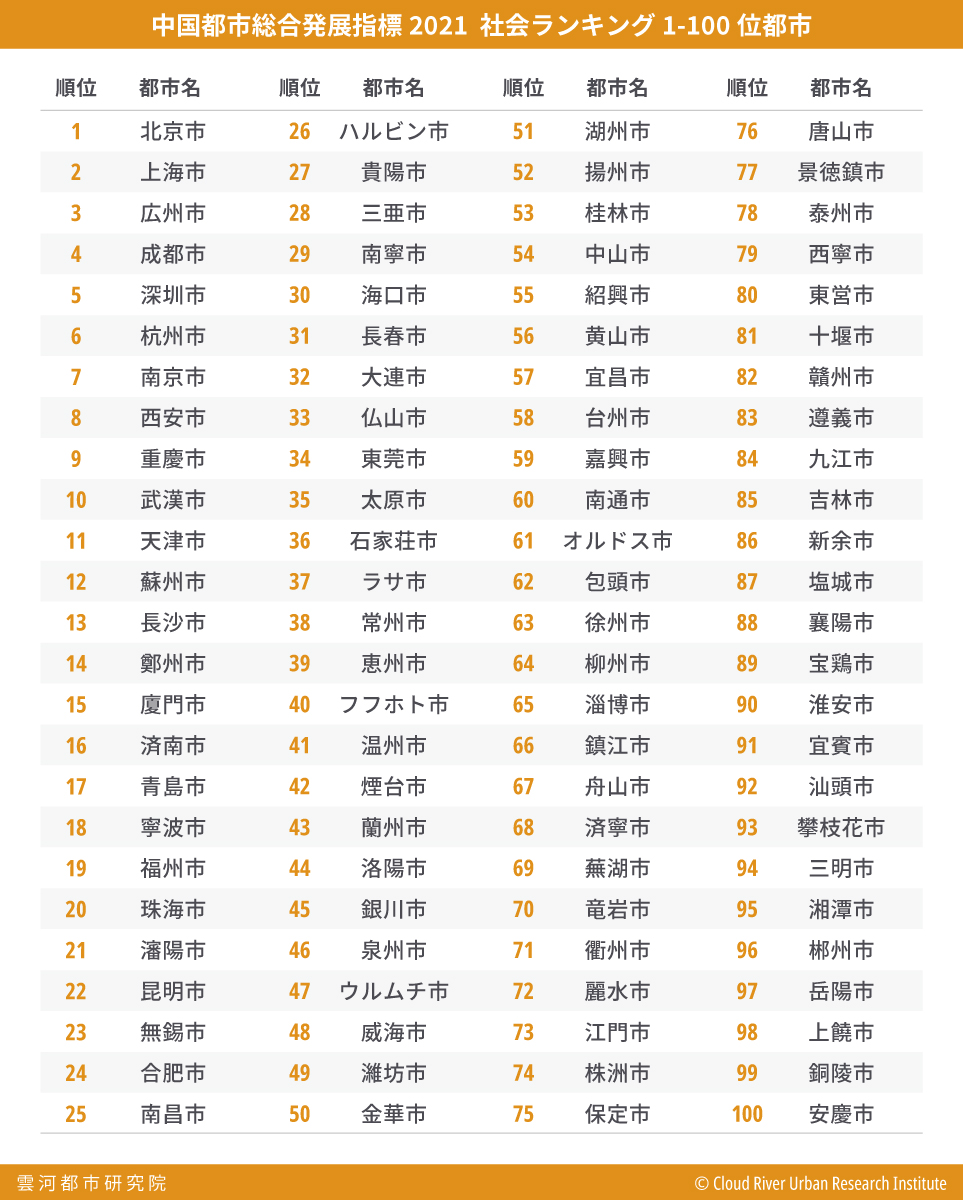
(3)社会大項目ランキング

 社会大項目ランキングでは北京と上海は6年連続で第1位と第2位、広州は5年連続で第3位をキープしている。

 〈中国都市総合発展指標2021〉の社会大項目ランキング上位10都市は、北京、上海、広州、成都、深圳、杭州、南京、西安、重慶、武漢となっている。なかでも成都、杭州、西安はそれぞれ第4位、第6位、第8位に上昇し、武漢はトップ10に舞い戻り、天津はトップ10から脱落した。

 社会大項目ランキングの第11位から第30位は、天津、蘇州、長沙、鄭州、廈門、済南、青島、寧波、福州、珠海、瀋陽、昆明、無錫、合肥、南昌、ハルビン、貴陽、三亜、南寧、海口となっている。


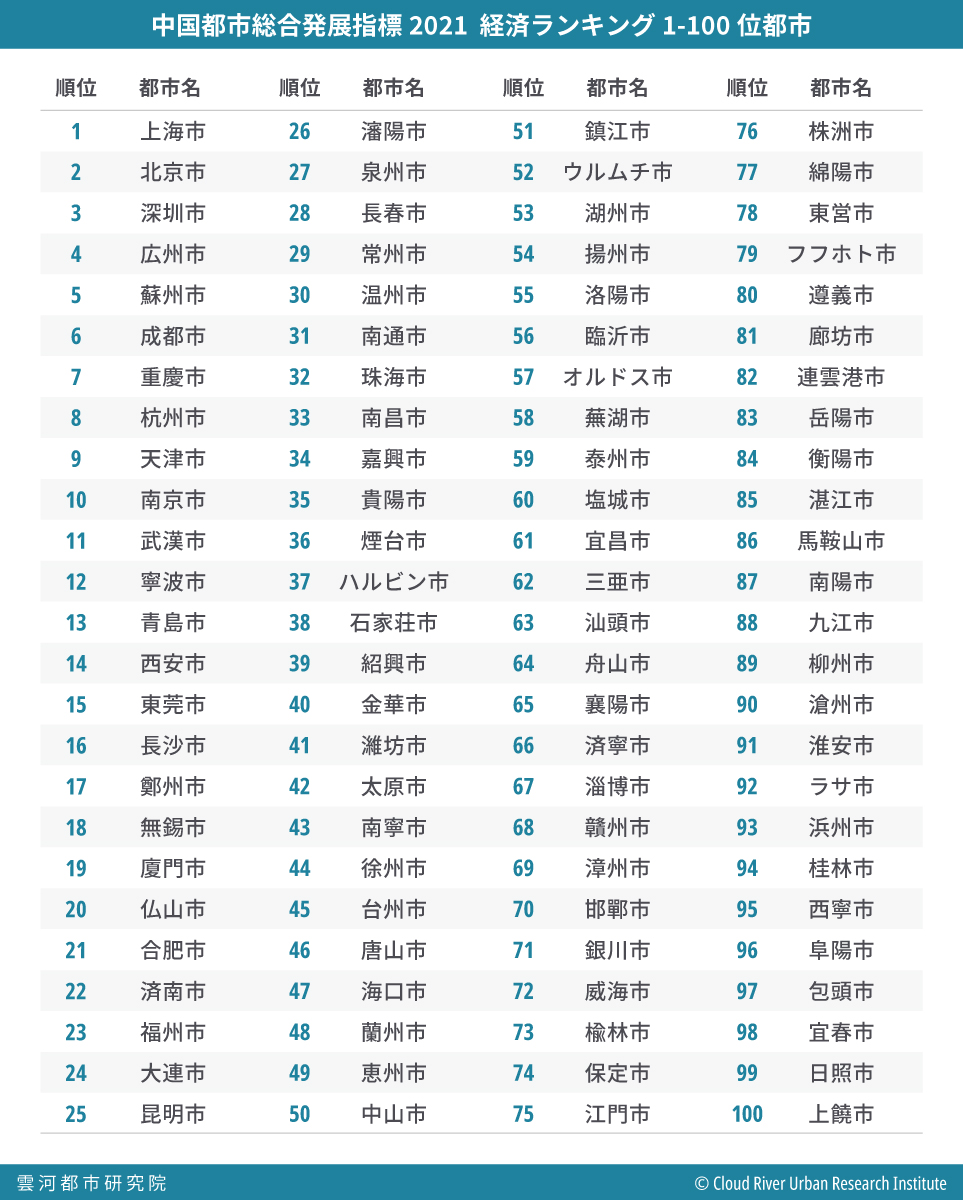
(4)経済大項目ランキング

 経済大項目ランキングは6年連続で上海がトップ、第2位は北京、第3位は深圳となった。

 〈中国都市総合発展指標2021〉の経済大項目ランキング上位10都市は、上海、北京、深圳、広州、蘇州、成都、重慶、杭州、天津、南京となっている。なかでも蘇州、杭州はそれぞれ第5位、第8位に上昇し、成都と天津は順位を落とした。

 経済大項目ランキングで第11位から第30位にランクインしたのは、武漢、寧波、青島、西安、東莞、長沙、鄭州、無錫、廈門、仏山、合肥、済南、福州、大連、昆明、瀋陽、泉州、長春、常州、温州であった。


〈関連記事〉

メガシティの時代:中国都市総合発展指標2021ランキング